Foto cedidaDirectorio Asociación de Corredores de Bolsa
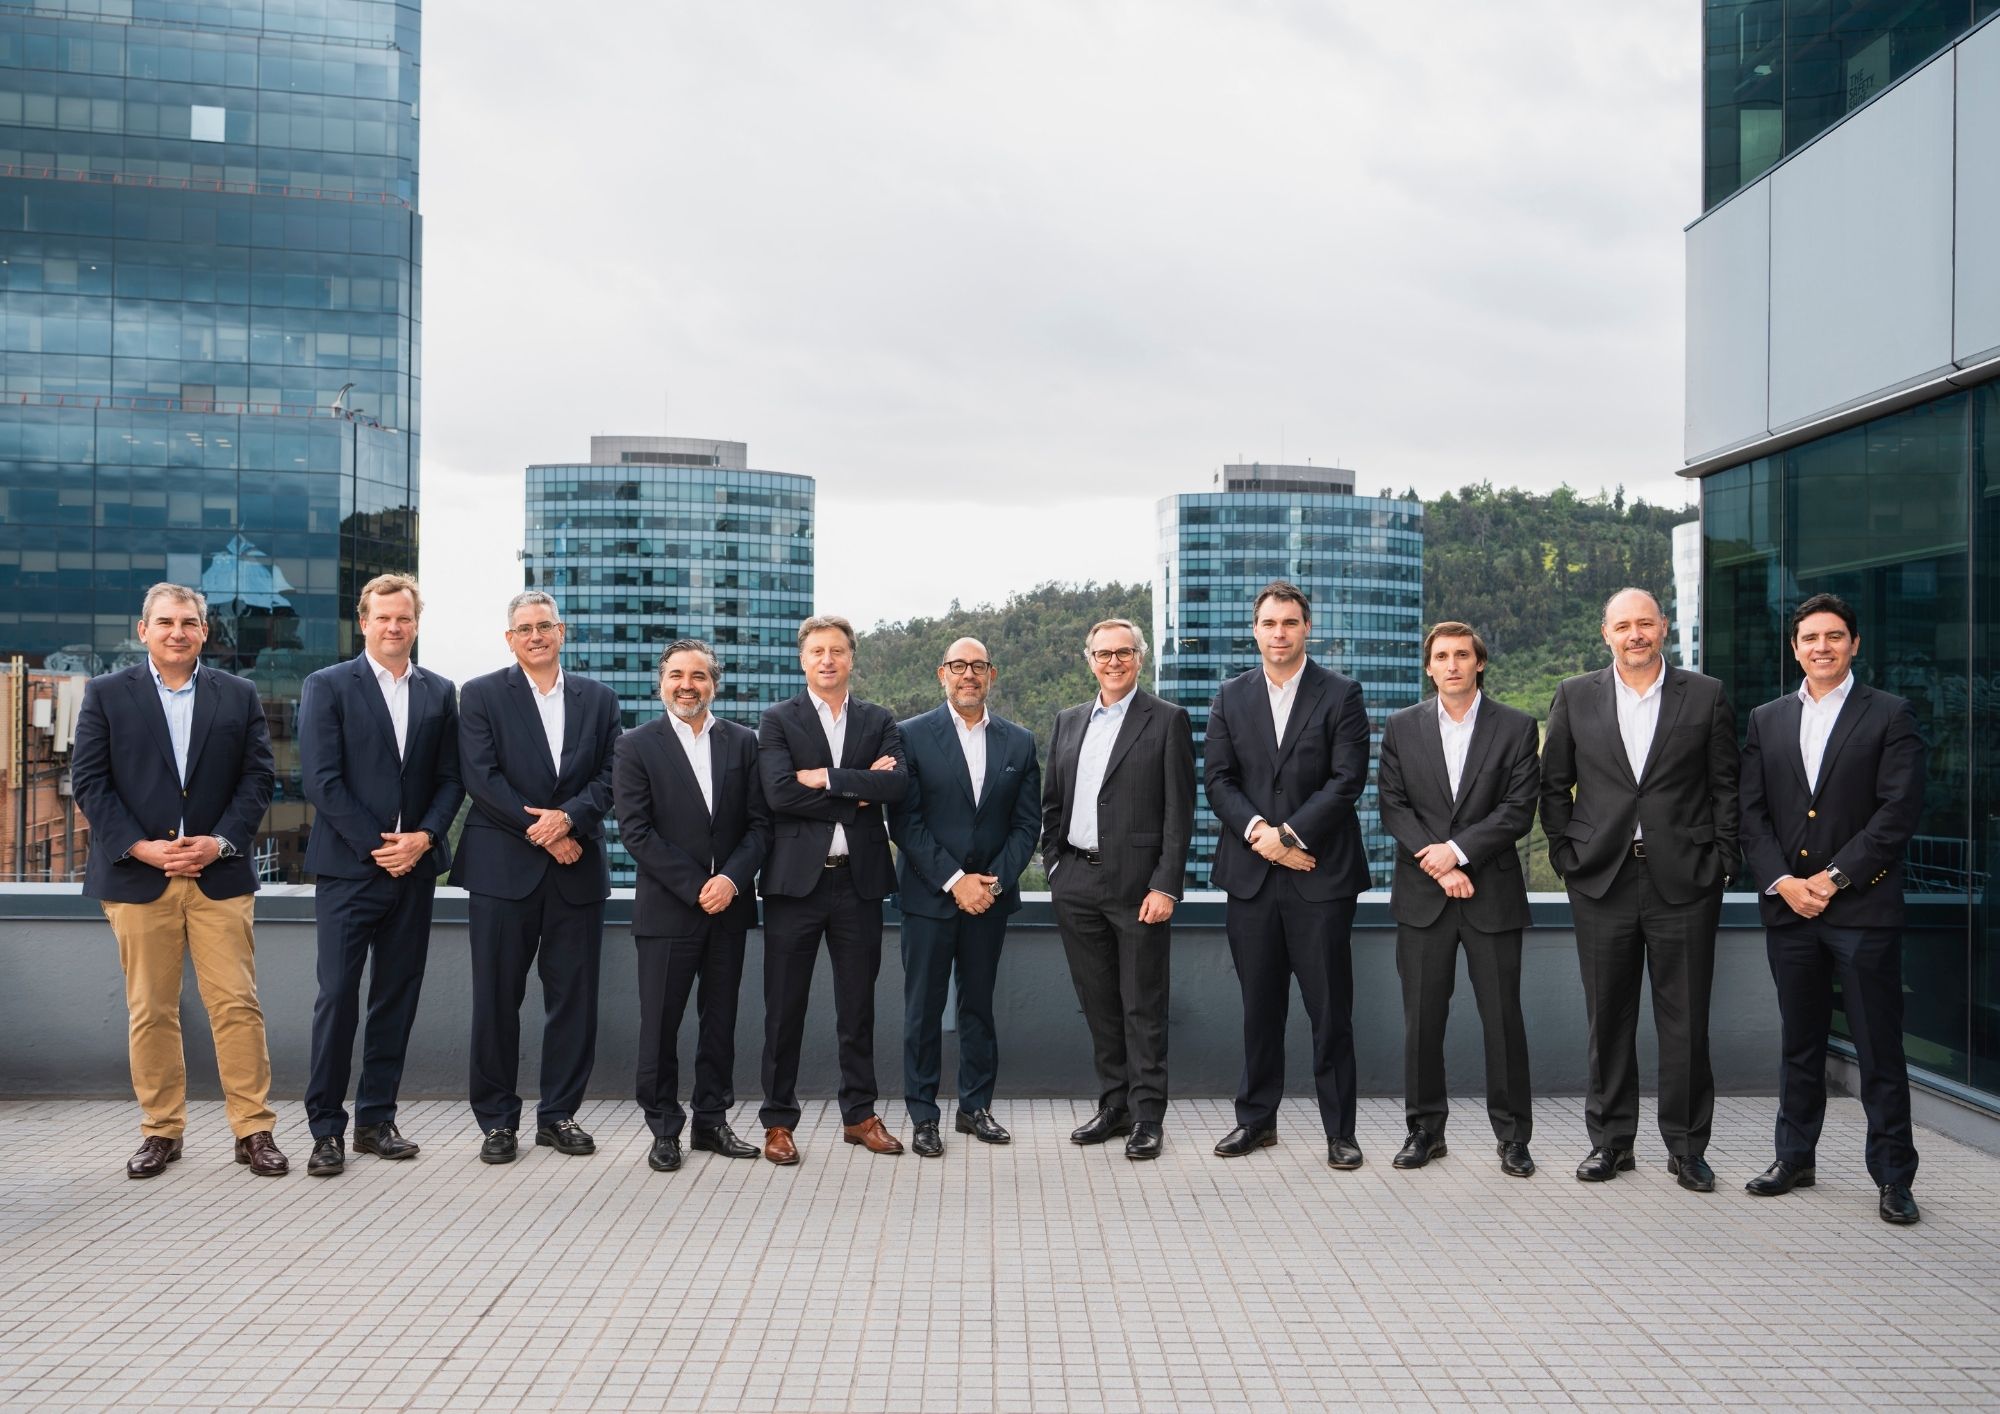
Nace el primer gremio propio que representa a las corredoras de bolsa en Chile, la Asociación de Corredores de Bolsa (ACOR). Esta entidad buscará ser una voz común de la industria y contribuir a la discusión público-privada de iniciativas orientadas al desarrollo del mercado de capitales, con la experiencia de quienes operan en él, según informaron en un comunicado.
Según explicaron, la asociación trabajará como contraparte técnica y colaborativa de las bolsas, los reguladores y los legisladores, y promoverá normas que fortalezcan y profundicen el mercado de valores, resguardando a los inversionistas. Otro de sus ejes será compartir y promover principios éticos, estándares comunes y buenas prácticas entre sus asociados.
La ACOR está integrada por las corredoras Banchile, Bci, BICE Inversiones, BTG Pactual, Consorcio, Credicorp Capital, Fynsa, Itaú, J.P. Morgan, LarrainVial, Moneda Patria, Renta 4, Santander, Scotia, SURA, Vantrust y Vector Capital.
El equipo está presidido por José Miguel Ried, que es abogado y asume en calidad de independiente. El vicepresidente de la asociación será Juan Pablo Monge (Bci). Completan el directorio José Antonio Díaz (Banchile), Felipe Figueroa (BICE), Hugo Rubio (BTG Pactual), Pablo Lillo (Consorcio), Andrés Urzúa (LarrainVial), Mauricio Bonavía (Scotia), Max Pinto (SURA), Jorge Valenzuela (Vantrust) y Pablo Kühlenthal (Vector Capital).
“Las corredoras de bolsa cumplen un rol fundamental en el mercado de capitales, pero hasta ahora no contaban con una instancia común para aportar su experiencia. Queremos contribuir, con una mirada experta y de largo plazo, a que el mercado de capitales chileno sea más transparente, competitivo, confiable y al alcance de todos”, señaló Ried en la nota de prensa. “Un mercado transparente y con altos estándares inspira confianza, y esa fe pública es clave para un sector financiero que contribuya al crecimiento del país y al bienestar de las personas”, agregó.
Una nueva orden de compra suele interpretarse como una buena noticia. Para una pyme, sin embargo, puede abrir una pregunta difícil: ¿con qué recursos financiará la producción mientras espera que le paguen? Esa distancia entre conseguir una venta y tener capacidad para ejecutarla merece más espacio en la discusión sobre crecimiento económico.
El debate empresarial suele concentrarse en estimular la demanda, atraer inversiones y mejorar la productividad. Pero existe una restricción que opera incluso cuando hay clientes interesados: la falta de capital de trabajo. Una empresa puede tener un producto competitivo, trabajadores capacitados y pedidos suficientes, y aun así verse obligada a rechazar oportunidades porque sus recursos están comprometidos en ventas que todavía no cobra.
El problema se agudiza cuando el crecimiento exige desembolsos inmediatos. Comprar materiales, aumentar inventarios y contratar personal ocurre antes de recibir los ingresos. Si cada nueva venta amplía ese desfase, vender más también puede significar una mayor necesidad de financiamiento. El crecimiento comercial, por sí solo, no garantiza una operación sostenible.
Aquí los plazos de pago adquieren una dimensión económica que suele quedar relegada a la administración interna. Cuando un comprador posterga el pago, el proveedor debe absorber la espera con recursos propios o financiamiento externo. Si este último enfrenta condiciones más costosas, la cadena productiva termina financiándose a través de quien tiene menos capacidad para hacerlo.
Esa distribución del costo merece atención. Una empresa de mayor tamaño puede optimizar su caja extendiendo pagos, pero parte de ese beneficio se traslada como presión financiera a sus proveedores. Estos pueden responder elevando precios, reduciendo inversión o limitando nuevos contratos. Lo que parece eficiente en el balance de una compañía puede generar ineficiencias en el conjunto.
El factoring permite anticipar cuentas por cobrar y puede contribuir a resolver ese desfase. Sin embargo, ninguna herramienta financiera vuelve irrelevante el costo de esperar. Su conveniencia depende del margen de la operación, las condiciones ofrecidas y las obligaciones que asume cada parte. El financiamiento debe facilitar negocios viables; difícilmente puede corregir de manera permanente una relación comercial desequilibrada.
Por eso, la conversación sobre acceso a capital debería incorporar también la calidad de los pagos. A las empresas les corresponde evaluar sus oportunidades considerando el ciclo completo de caja. A los financiadores, entregar condiciones transparentes. Y a los compradores, reconocer que cumplir oportunamente con sus proveedores tiene un efecto concreto sobre la capacidad productiva de estos.
Si queremos que las pymes crezcan, debemos mirar qué ocurre después de que consiguen vender. Un pedido que no puede ejecutarse por falta de liquidez es producción que queda pendiente, empleo que no se genera e inversión que se posterga. La capacidad de crecer también se juega en los días que transcurren entre entregar un producto y recibir su pago.
La inversión en alternativos cada vez tiene un espacio más relevante en las carteras latinoamericanas, y Uruguay no es la excepción. En el caso de las inversiones en capital privado, en particular, el mercado se ha seguido dinamizando, con una marcada preferencia por los negocios B2B, un alto nivel de diversificación internacional y más rondas, pero de menos tamaño. Ese es el panorama que muestra la última versión del Informe de Capital Privado en Uruguay, elaborado por la agencia de fomento comercial Uruguay XXI.
El sondeo captó las visiones de 18 profesionales de la industria, ligados principalmente a miembros de la Asociación Uruguaya de Capital Privado (URUCAP) y predominantemente inversionistas individuales, dando cuenta de algunas tendencias en los activos que el grupo prefiere.
Una de ellas es la preferencia por invertir en negocios B2B. Un 56% de los inversionistas encuestados indicó que apuesta exclusivamente por empresas con este tipo de modelo. Esta cifra es aún más alta que el 42% registrado en el mismo sondeo hace dos años.
En la otra cara de la moneda, menos inversionistas están inclinándose por los modelos más orientados a los clientes directos. Un 39% señaló que invierten en un mix de firmas B2B y B2C y sólo un 6% sólo en modelos B2C. Esas cifras, en 2024, eran de 48% y 10%, respectivamente.
En cuanto a sectores, los favoritos se mantienen estables. Fintech es, sin duda, el espacio preferido, según destacaron un 44% de los encuestados entre los principales objetivos de inversión. Esta inclinación ha retrocedido levemente desde el año pasado, cuando un 48% apuntó al sector.
Los tres sectores que le siguen son salud, que subió de 39% a 44%; biotecnología, manteniéndose en 39% de las preferencias; y software as a service (SaaS), que se elevó de 35% a 39% desde el año pasado.
“La composición sectorial se mantiene relativamente estable respecto al relevamiento anterior”, recalcó el reporte de la entidad uruguaya, “aunque este año el liderazgo de fintech aparece más disputado por los sectores de salud y biotecnología”.
Evolución en operaciones, horizonte y diversificación
Además de los modelos y sectores que los inversionistas de private equity locales prefieren, el estudio de Uruguay XXI dio cuenta de una variedad de dinámica interesantes en distintas dimensiones, incluyendo las rondas.
Durante 2025, se concretaron unas 39 rondas, un número levemente superior a los 35 que se registraron el año anterior. Esto, indicaron desde la entidad, “sostiene la tendencia de mayor actividad en cantidad de operaciones”. Sin embargo, cabe destacar que los montos fueron notablemente más bajos el año pasado. El ticket promedio bajó, de 400.000 dólares en 2024 a 133.600 dólares el año pasado; y la mediana cayó de 200.000 a 45.000 dólares en el mismo período.
“En cuanto al horizonte temporal, se mantiene el predominio de una visión de largo plazo”, agregaron. El 61% de los encuestados mantiene inversiones por más de siete años, en línea con el sondeo anterior. Y el resto de los inversores se reparte entre horizontes de tres a siete años (28%) y, en menor medida, de uno a dos años (11%).
Esto, explicaron, “confirma un enfoque mayormente paciente y orientado al crecimiento sostenido de los proyectos, aunque con una porción minoritaria de capital con expectativas de salida más cortas”.
Finalmente, en lo que respecta a la diversificación geográfica de las carteras, donde se evidencia una fuerte diversificación internacional. Ejemplo de esto es que el 83% de los encuestados menos del 25% de su portafolio a emprendimientos uruguayos, lo que evidencia una alta diversificación internacional en su portafolio. Esto también se mantuvo estable respecto al año pasado.
En la porción nacional, eso sí, la entidad advirtió del persistente desafío de la centralización. El 94% de los inversionistas dijeron que invierten exclusivamente en la capital, Montevideo. Esta proporción es aún más alta que en la edición anterior, cuando marcó 91%.
El excepcionalismo estadounidense ha moldeado las carteras tanto como las expectativas del mercado. Tras más de una década de liderazgo de EE. UU., nuestro punto de partida es cuestionar si las condiciones detrás de ese dominio pasado aún se mantienen.
Creemos que una pregunta más reveladora es qué hizo que la década anterior fuera tan inusual. Los años posteriores a la Crisis Financiera Global combinaron tipos de interés excepcionalmente bajos, un dólar fuerte y un potente crecimiento en un grupo reducido de empresas estadounidenses. A medida que esas condiciones cambian, vemos un conjunto de oportunidades globales que merece una nueva mirada. ¿Reflejan plenamente las carteras construidas alrededor de los ganadores de ayer de dónde pueden provenir los beneficios y retornos del mañana?
Cuando el tamaño del mercado supera a los fundamentales
El éxito de las empresas líderes de EE. UU. es innegable. Sin embargo, la magnitud del dominio del mercado estadounidense revela más que la simple solidez de esos negocios.
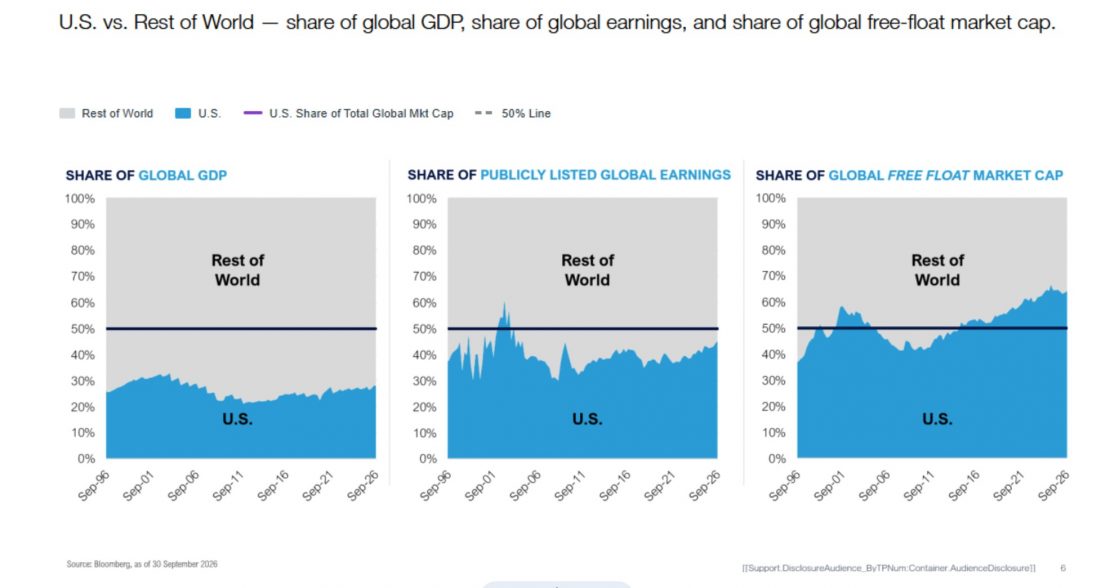
A lo largo de tres décadas, la cuota de EE. UU. en el PIB mundial y en los beneficios de las empresas cotizadas ha variado relativamente poco. Su peso en la capitalización bursátil global, no obstante, ha aumentado de forma sustancial desde la crisis financiera. Las cotizaciones se han vuelto más excepcionales que las proporciones económicas subyacentes.
Una comparación pone de manifiesto esa concentración: a mediados de 2026, la capitalización bursátil combinada de los «Siete Magníficos» superaba el valor de todo el índice MSCI US en 2016.
Para nosotros, esto plantea una cuestión de gestión de carteras: ¿Hasta qué punto la rentabilidad futura depende de que un pequeño grupo de empresas continúe cumpliendo unas expectativas cada vez más exigentes? ¿Y qué oportunidades podrían estarse pasando por alto en otros lugares?
El crecimiento tiene una dirección más amplia
La tecnología sigue siendo un motor importante del crecimiento de beneficios, pero dista mucho de ser el único.
Observamos un fortalecimiento de los beneficios en diversos sectores fuera de EE. UU., lo que genera oportunidades en empresas que reciben menos atención que los líderes dominantes del mercado. Un coste del capital más normalizado está ayudando a reconfigurar ese panorama.
Los tipos de interés positivos han mejorado la rentabilidad del negocio crediticio para las entidades financieras en muchos mercados internacionales. Un sector financiero más saneado puede respaldar a las empresas que buscan capital para expandirse. La recuperación del mercado laboral y el continuo avance del comercio mundial también desafían la premisa de que el destino de las compañías internacionales gire exclusivamente en torno a la demanda estadounidense.
Estos cambios hacen que el análisis sea más interesante: ¿Qué empresas pueden transformar la mejora de las condiciones en beneficios sostenibles? ¿Cuáles cuentan con las ventajas competitivas para mantenerlos? ¿Y cuánto de ese potencial está ya descontado en el precio?
Un negocio sólido sigue necesitando el precio adecuado
Una historia de crecimiento atractiva puede convertirse en una inversión exigente cuando las expectativas se adelantan a los fundamentales.
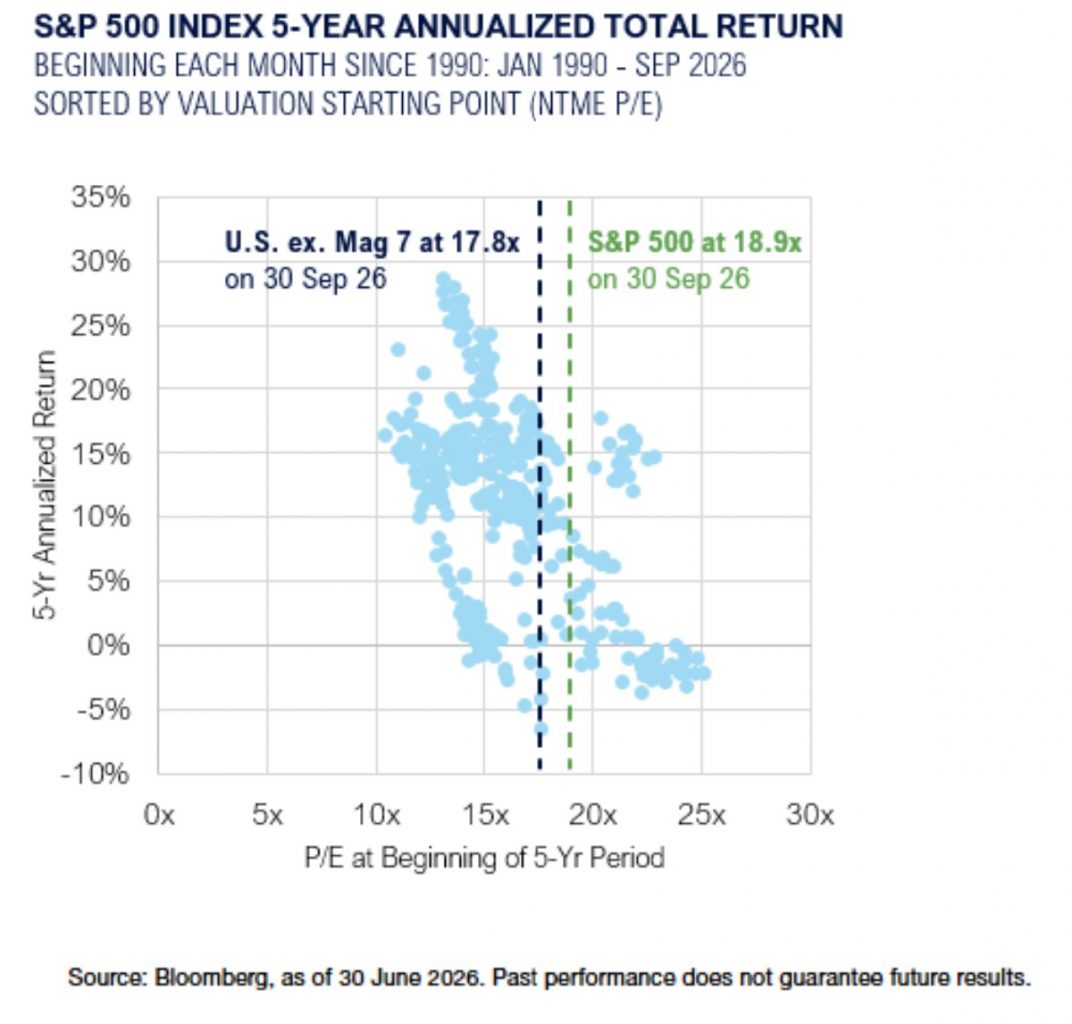
Nuestro análisis histórico muestra que unas valoraciones iniciales más altas en la renta variable estadounidense se han asociado con un rango menos favorable de rentabilidades en los cinco años posteriores. La valoración no puede predecir cuándo cambiará el liderazgo, pero ayuda a juzgar qué debe salir bien para justificar el precio.
Las divisas también importan. La fortaleza del dólar respaldó el comportamiento relativo de los activos estadounidenses durante buena parte de la década anterior. Un dólar que se estabilice o se debilite podría aliviar un viento en contra persistente para la renta variable internacional en manos de inversores basados en dólares.
Las rentabilidades por dividendo más elevadas fuera de EE. UU. ofrecen otra aportación potencial al retorno total. Examinamos los flujos de caja que respaldan dichos pagos, en lugar de tratar el dividendo por sí solo como prueba de valor.
Llevar la oportunidad a la cartera
Nuestro modelo de análisis generalista global aporta una perspectiva más amplia a la selección de valores. Comparamos empresas entre sectores y países, cuestionando asunciones y sopesando conjuntamente calidad, valoración y contribución a la cartera. Cada posición potencial debe competir por el capital frente a las ideas más sólidas del equipo.
Esa disciplina adopta formas diferenciadas en tres estrategias UCITS: Equity Income Builder busca empresas con flujos de caja sostenibles y capacidad para mantener y hacer crecer los dividendos; Global Opportunities construye una cartera concentrada y de alta convicción, no sujeta a los pesos de los índices de referencia; e International Equity aplica nuestro marco de Three-Basket a oportunidades fuera de EE. UU.
Cada estrategia ofrece una vía distinta para poner a trabajar esa perspectiva más amplia. Nuestro enfoque generalista nos mantiene abiertos a las oportunidades allí donde surjan —incluido EE. UU.—, con una convicción basada en el análisis y la valoración en lugar de en el liderazgo pasado del mercado.
Tribuna realizada por Josh Rubin, gestor de carteras de clientes en Thornburg.
Descubra los datos que respaldan nuestra perspectiva más amplia en el artículo «Back to Normal» de la sección Global Equities.
Mientras que el 58% de los líderes de empresas privadas reporta cambios en sus plazos previstos de liquidez, solo el 21% se está preparando para múltiples vías de transacción, según un nuevo estudio de KPMG LLP, la firma estadounidense de auditoría, impuestos y asesoría.
El informe, titulado «Opcionalidad de salida: agilidad estratégica para empresas privadas», encuestó a 301 altos responsables de toma de decisiones corporativas en empresas privadas estadounidenses durante el tercer trimestre de 2026, revelando que, si bien las salidas a bolsa (OPV) de alto perfil pueden sugerir un entorno de salidas más activo, la experiencia en el mercado privado en general es más desigual. En ese contexto, las empresas que se han preparado para una sola vía de salida pueden encontrarse con opciones limitadas cuando los plazos o las condiciones del mercado cambian.
Las consecuencias ya se reflejan en las transacciones. Más de una de cada cuatro (26%) empresas privadas ha sufrido el retraso, la reestructuración o la cancelación de una operación debido a deficiencias imprevistas en su preparación. Entre dichas compañías, el impacto más común fue la obtención de valoraciones más bajas o ingresos reducidos (22%), seguido por periodos de tenencia más prolongados (17%) y mayores costes de asesoramiento (13%). Las carencias que surgen en la due diligence van cada vez más allá de la preparación financiera tradicional: el 37% se enfrentó a un intenso escrutinio de ciberseguridad durante las negociaciones de liquidez, mientras que el 33% indicó que la deuda técnica se convirtió en un obstáculo explícito durante la diligencia debida.
En opinión de Shari Mager, líder de Asesoría de Crecimiento Emergente Privado en KPMG EE. UU. y líder global de Preparación para Mercados de Capitales, «hay muchas compañías esperando al margen una ventana de mercado perfecta, pero la volatilidad no va a desaparecer. Las empresas mejor posicionadas son las que hacen el trabajo mucho antes de saber con certeza cuándo o cómo saldrán. Esa preparación les otorga la capacidad de actuar en cuanto surge la oportunidad adecuada», concluye.
Múltiples vías de salida, pero flexibilidad limitada
Las empresas privadas barajan diversas alternativas de liquidez, incluidas las ventas estratégicas (43%), las ventas a fondos de capital privado (34%), las recapitalizaciones mayoritarias (18%) y las OPV tradicionales (16%). No obstante, contemplar diferentes opciones no equivale a estar preparado para ejecutarlas. Menos de la mitad (48%) confía en poder pivotar hacia una vía alternativa sin retrasos significativos, costes adicionales o pérdida de valoración.
La opcionalidad depende de más factores aparte de las finanzas
La capacidad de avanzar por una vía alternativa depende en parte de qué tan bien coordinadas trabajen las distintas funciones involucradas en la transacción. Sin embargo, únicamente el 15% de las empresas privadas afirmó que sus áreas de auditoría, impuestos, legal, tecnología y finanzas están plenamente integradas desde el principio. Aunque el 64% afirma estar prácticamente o totalmente preparado en estructura fiscal, cumplimiento y documentación de respaldo, el mero cumplimiento operativo del día a día no garantiza que la empresa pueda actuar con agilidad cuando una transacción toma forma. En un entorno de transacciones impredecible, las compañías no pueden controlar cuándo se mueve el mercado, pero sí cuántas vías están preparadas para explorar.
América Latina acumula 79.357 millones de euros de inversión extranjera directa (IED) en España, un 141% más que en 2010. Esta inversión representa el 11,5% del stock total de inversión extranjera en el país y genera alrededor de 72.000 empleos directos, según el VIII Informe Global LATAM, un proyecto liderado por ICEX, con el apoyo de la SEGIB y del BID.
El informe se ha presentado hoy en Casa de América, en un acto inaugurado por la secretaria de Estado de Comercio, Amparo López Senovilla. Durante la jornada se han dado a conocer las principales conclusiones de este estudio, que analiza la evolución de la inversión latinoamericana en el exterior, así como las relaciones comerciales y de inversión de la región con sus principales socios económicos.
España, destino de la inversión latinoamericana
Los datos reflejan el peso de América Latina como origen de inversión en España y la profundidad de los vínculos económicos entre ambas regiones. Esta relación se ha intensificado de forma notable en las últimas décadas, como demuestra el incremento sostenido de la inversión acumulada procedente de la región desde 2010. México encabeza la inversión latinoamericana acumulada en España, con 37.435 millones de euros, seguido de Argentina, con 12.321 millones; Colombia, con 9.227 millones, y Brasil, con 6.269 millones.
Por sectores, el mayor volumen de inversión acumulada se concentra en la fabricación de otros productos minerales no metálicos, con 20.690 millones de euros; la metalurgia, con 6.161 millones; las actividades inmobiliarias, con 6.055 millones; los servicios financieros, con 5.637 millones, y la industria de la alimentación, con 5.461 millones.
La inversión también se refleja en la puesta en marcha de nuevos proyectos empresariales. El informe contabiliza 335 proyectos de inversión greenfield latinoamericanos en España. Por número de proyectos, España ocupa la segunda posición entre los destinos no latinoamericanos, por detrás de Estados Unidos. El sector del software y las tecnologías de la información y la comunicación concentra el 22,9 % de estos proyectos, seguido de los servicios financieros, los servicios empresariales y la alimentación y las bebidas.
La inversión latinoamericana en España en 2025
En 2025, los flujos de inversión procedentes de América Latina alcanzaron los 2.830 millones de euros, un 7,8 % menos que en el año anterior. Esta cifra representa el 7,5% del total de la inversión extranjera recibida por España y se sitúa en línea con el promedio de los últimos cinco años.América Latina fue la tercera región geográfica de origen de la inversión extranjera recibida por España, por detrás de la Unión Europea y Norteamérica. Si se considera la región en su conjunto como un único inversor, se situaría en quinta posición, después de Reino Unido, Estados Unidos, Francia y Alemania.
México fue el principal origen de los flujos latinoamericanos en 2025, con 1.242 millones de euros, el 43,8 % del total regional. Le siguieron Colombia, con 543 millones, y Argentina, con 419 millones, una cifra superior a la registrada en años anteriores.Por sectores, la industria de la alimentación lideró los flujos de inversión latinoamericana en España en 2025, con 845 millones de euros. A continuación, se situaron las actividades inmobiliarias, con 392 millones; la extracción de crudo, con 345 millones, y la programación y consultoría informática, con 321 millones.
La inversión española en América Latina y el comercio bilateral
La relación económica entre España y América Latina también se caracteriza por la presencia inversora de las empresas españolas en la región. En 2025, el stock de inversión española en América Latina alcanzó los 238.156 millones de euros, equivalentes al 32,9% de toda la inversión española en el exterior.
Las empresas españolas con presencia en América Latina generan más de un millón de empleos y registran resultados empresariales superiores a los 44.000 millones de euros, lo que pone de manifiesto la relevancia de la región para la actividad internacional de las compañías españolas. Los intercambios comerciales completan esta relación. En 2025, las exportaciones españolas de bienes a América Latina alcanzaron los 19.092 millones de euros. Un total de 25.514 empresas españolas exportaron regularmente a la región. Entre los sectores con presencia destacada figuran los productos farmacéuticos y químicos, los componentes de automoción, los equipos eléctricos y los productos agroalimentarios.
En el ámbito de los servicios no turísticos, España registró en 2025 un superávit comercial con América Latina de 8.798 millones de euros.
Nuevas oportunidades para la relación económica
El contexto internacional ofrece nuevas oportunidades para profundizar en los vínculos comerciales y de inversión entre América Latina, España y la Unión Europea. La entrada en vigor del acuerdo entre la Unión Europea y Mercosur establece un nuevo marco para impulsar los intercambios entre ambas regiones.
En 2025, la inversión directa de América Latina en el exterior alcanzó los 62.267 millones de dólares, un 19,8 % más que en 2024. Por su parte, las exportaciones de bienes de América Latina y el Caribe crecieron un 7,7 % en 2025 y mantuvieron una evolución positiva durante el primer semestre de 2026, con un aumento interanual del 19,5 %.
Estas tendencias apuntan a la importancia de seguir reforzando las relaciones empresariales entre ambas regiones, aprovechando las oportunidades de inversión y comercio y favoreciendo una mayor integración de sus economías en los mercados internacionales.
Janus Henderson Investors convoca un webcast en el que se hablará del aumento de los déficits fiscales, la incertidumbre geopolítica y las persistentes presiones inflacionistas están generando un entorno más volátil para los inversores en renta fija. La conferencia se llevará a cabo el próximo lunes 16 de noviembre, a las 15:00 horas peninsulares.
Los ponentes serán John Lloyd, Global Head of Multi-Sector and Corporate Credit, Tom Ross, Global Head of High Yield and Credit Strategy, y Steve Preikschat, Client Portfolio Manager, en un webcast en el que analizarán:
Tipos más altos. Diferenciales más amplios. Mayor volatilidad: ¿Dónde están los riesgos y dónde se encuentran las oportunidades?
Una asignación estática supone un riesgo: Por qué es importante una asignación multisectorial dinámica cuando cambian el liderazgo del mercado y los riesgos.
Gestionar la duración con criterio: Dónde asumir riesgo de tipos de interés, dónde evitarlo y por qué es importante ser selectivos.
Janus Henderson Multi-Sector Income Fund: Un enfoque activo para aprovechar las oportunidades en los distintos sectores de la renta fija global.
El evento contará con traducciónsimultánea al francés, español, italiano y alemán. Además, compartirán la grabación del webcast con todos los inscritos, por si no puedes asistir.
Puedes inscribirte al evento a través del siguiente link.
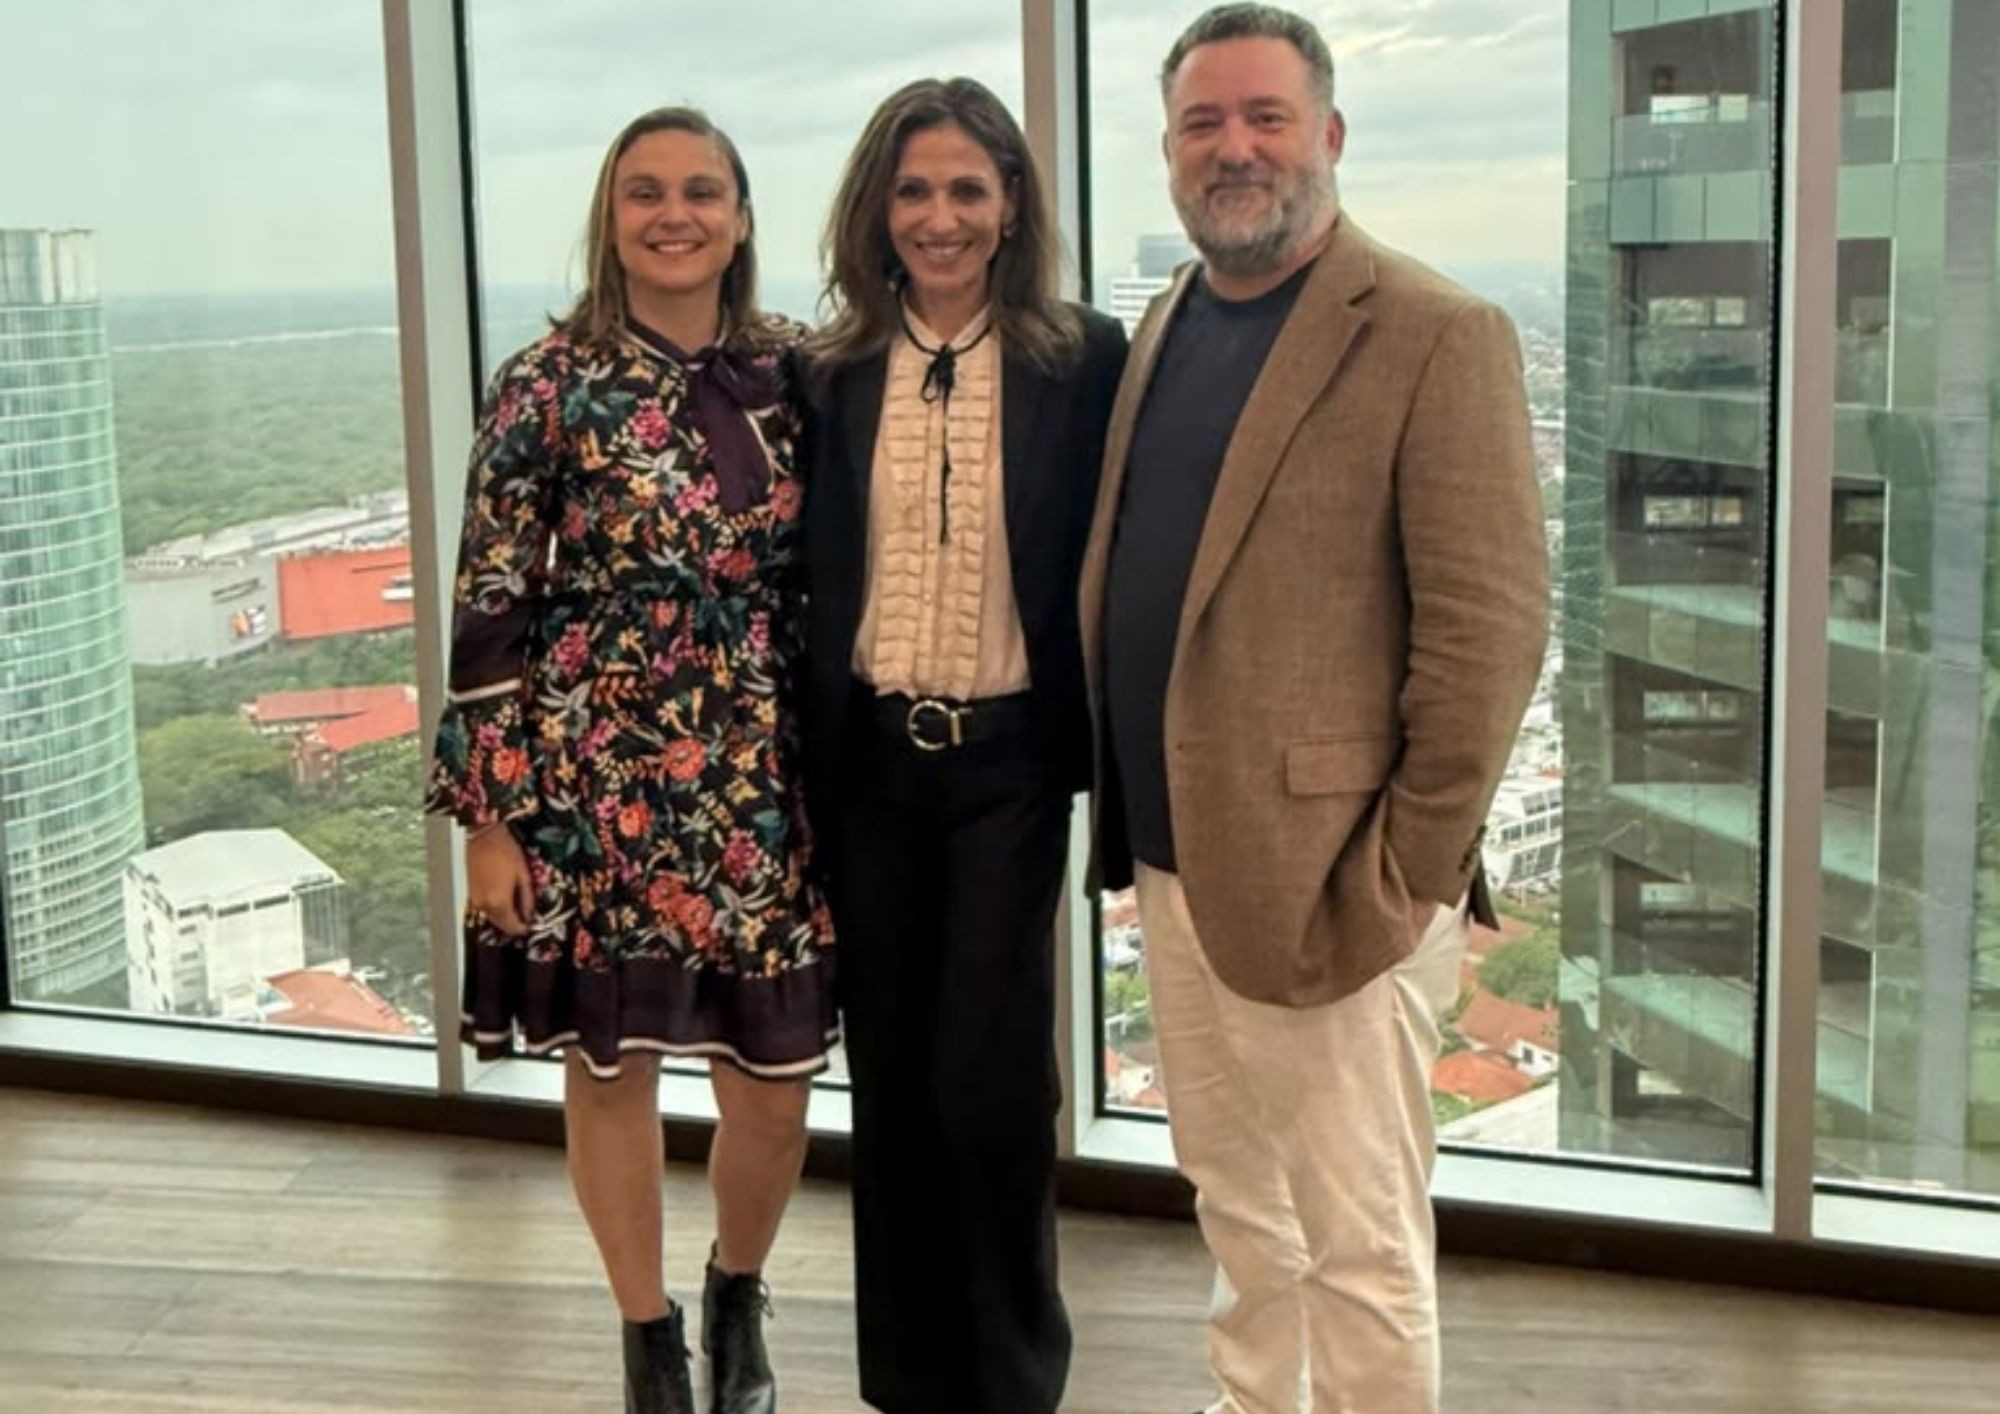
Foto cedidaDe izquierda a derecha: Enrica Casagrande, Partner de Untitled, Jimena Fernández Sattori, Country Manager, y Martin Litwak, fundador y CEO de la firma.
Untitled Collection ha anunciado la apertura de su oficina en Santa Cruz de la Sierra, Bolivia. La firma trabaja desde hace seis años con familias, empresarios y asesores bolivianos en la organización del patrimonio, la planificación de la sucesión y la estructuración de activos en distintas jurisdicciones.
Jimena Fernández Sattori será el punto de contacto en Santa Cruz para clientes, asesores e intermediarios, y trabajará en coordinación con los equipos de la firma. Es abogada y tiene una maestría en Derecho Empresarial. Fue durante catorce años gerente general del Hotel Puerta de Hierro, en Santa Cruz, y más recientemente directora legal de una compañía de telecomunicaciones.
“En Bolivia acompañamos a familias hace seis años. La oficina en Santa Cruz formaliza esa relación y nos permite estar más cerca de ellas, con el mismo estándar y la misma mirada internacional”, señaló Martín Litwak, CEO y fundador de Untitled Collection. Por su parte, Fernández Sattori señaló: “Me sumo a una relación que ya existe y que se construyó con mucho trabajo. Mi tarea es que cada familia y cada asesor tenga en Santa Cruz a alguien a quien llamar, y que los equipos de la firma cuenten con una mirada más cercana de lo que pasa en el país.”
Los inversores tienen motivos de sobra para preocuparse. Las tensiones geopolíticas, los riesgos en los precios de la energía y la incertidumbre sobre la política de los bancos centrales siguen ensombreciendo las perspectivas. Si bien los diferenciales se han ampliado en las últimas semanas, se mantienen cerca de niveles históricamente ajustados. Esto sugiere que los inversores siguen exigiendo una baja compensación por el riesgo crediticio. Para quienes buscan ingresos de alto rendimiento, esto plantea un desafío clave: mantener la inversión mientras se gestiona el riesgo de reversión del mercado.
Un bono de alto rendimiento suele ofrecer mayores intereses que un bono gubernamental, ya que existe un mayor riesgo de que la empresa prestada tenga dificultades para reembolsarlo. El diferencial representa ese rendimiento adicional. Si un bono gubernamental rinde un 3 % y un bono de alto rendimiento un 6 %, el diferencial es de tres puntos porcentuales.
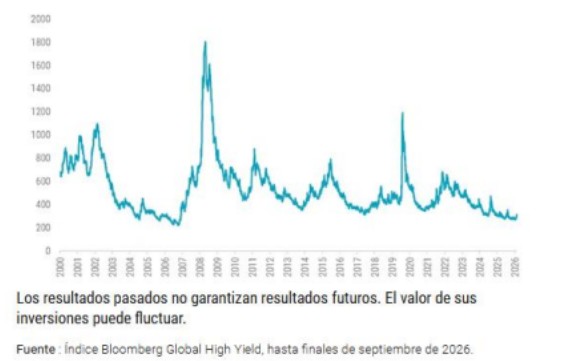
Actualmente, los diferenciales son ajustados, lo que significa que los inversores reciben un rendimiento adicional relativamente bajo por asumir un mayor riesgo empresarial. Si la confianza en las empresas disminuye, los inversores podrían exigir una mayor compensación. En ese caso, los diferenciales se amplían y, por lo general, los precios de los bonos de alto rendimiento existentes bajan. La Figura 1 contextualiza la situación actual: los diferenciales aumentaron considerablemente durante períodos de incertidumbre anteriores, pero ahora se encuentran cerca del extremo inferior del rango mostrado.
Gráfico: Cómo ha cambiado el diferencial de los bonos de alto rendimiento a lo largo del tiempo
¿Por qué mantener las inversiones en activos de alto rendimiento?
A pesar de los ajustados diferenciales de crédito, los bonos de alto rendimiento siguen ofreciendo ingresos atractivos, con rendimientos cercanos a niveles no vistos en más de dos décadas. Estos rendimientos proporcionan un punto de partida más sólido para obtener rentabilidades. Los ingresos generados también pueden ayudar a compensar cierta caída en los precios de los bonos. Los fundamentos de esta clase de activos se mantienen relativamente sólidos. El mercado de bonos de alto rendimiento ha mejorado su calidad con el tiempo, y los bonos con calificación BB representan ahora una participación récord tanto en el mercado estadounidense como en el europeo. 1
Los bonos de alto rendimiento también pueden diversificar una cartera de bonos más amplia, ya que se comportan de manera diferente a los bonos más sensibles a las fluctuaciones de los tipos de interés. Por lo tanto, los ingresos atractivos, los fundamentos relativamente sólidos y la diversificación siguen justificando la inversión. Sin embargo, los diferenciales ajustados implican que los inversores también deben estar preparados si las condiciones del mercado empeoran. Aquí es donde un enfoque más flexible puede resultar útil.
¿Cómo funciona el mercado de alto rendimiento dinámico en mercados difíciles?
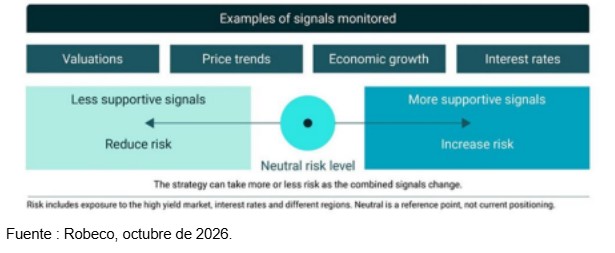
Las estrategias tradicionales de alto rendimiento generalmente mantienen la inversión para obtener ingresos y beneficiarse cuando el mercado sube. Sin embargo, esto también las deja expuestas cuando el valor de los bonos de alto rendimiento disminuye. Alto rendimiento dinámico tiene un enfoque diferente: puede ajustar cuánto riesgo de alto rendimiento asume. Lo hace monitoreando señales como el rendimiento adicional que ofrecen los bonos, las tendencias de precios, el crecimiento económico y las tasas de interés.
Estas señales se combinan sistemáticamente para determinar el nivel de exposición de la estrategia a los bonos de alto rendimiento. Cuando las condiciones se vuelven menos favorables, la estrategia puede reducir la exposición para ayudar a limitar el riesgo a la baja. Pero la flexibilidad también funciona en sentido contrario: cuando las condiciones son más favorables, puede aumentar la exposición por encima de su nivel neutral para capturar un mayor potencial de ingresos y rentabilidad que ofrecen los bonos de alto rendimiento.
Gráfico: Las señales del mercado guían la exposición al riesgo de alto rendimiento: el objetivo no es predecir perfectamente cada punto de inflexión del mercado, sino adaptarse a medida que cambian las condiciones.
¿Por qué considerar hoy en día los altos rendimientos dinámicos?
La combinación actual de rentabilidades atractivas y diferenciales ajustados hace que la flexibilidad sea especialmente relevante. Los fondos de alto rendimiento dinámicos buscan capturar esos ingresos ajustando el riesgo según cambian las condiciones. Esto permite a los inversores permanecer en esta clase de activos sin tener que decidir por sí mismos cuándo entrar o salir del mercado.
Pixabay CC0 Public DomainAutor: LoboStudioHamburg!, Pixabay
El FOMO, por las siglas en inglés de fear of missing out (miedo a quedarse fuera), describe la ansiedad que siente una persona al creer que otros obtienen beneficios en los que no participa. Nacido en el ámbito de las redes sociales, el término se usa hoy de forma habitual en finanzas para describir una conducta concreta: comprar un activo después de que ha subido con fuerza, no por convicción sobre su valor, sino por temor a perder el tren.
La explicación de este fenómeno está en las finanzas del comportamiento, disciplina que estudia cómo las emociones y los sesgos influyen en las decisiones económicas. El FOMO combina varios de ellos. El comportamiento de rebaño lleva a imitar lo que hace la mayoría. La aversión a las pérdidas, descrita por Daniel Kahneman y Amos Tversky (dos psicólogos cognitivos cuya colaboración revolucionó la psicología, la economía y la comprensión de la mente humana), hace que perder duela más de lo que satisface ganar una cantidad equivalente. El denominado sesgo de recencia induce a pensar que lo ocurrido en los últimos meses se repetirá. A ello se suma la comparación social: ver que un colega o un influencer presume de rendimientos aumenta la presión por actuar.
No es exclusivo de una región ni de una clase de activo. Se observó en la burbuja tecnológica de finales de los noventa, en el mercado inmobiliario previo a la crisis de 2008, en el auge de las criptomonedas y en el episodio de las llamadas acciones meme de 2021. También aparece de forma más discreta, cuando los flujos se concentran en el fondo o la temática de moda después de acumular fuertes subidas. El patrón se repite: el precio sube, crece la atención mediática, entran más inversores y esa demanda alimenta nuevas alzas, hasta que el ciclo se revierte.
Los costos de decidir por impulso
El principal riesgo es comprar cerca de máximos, lo que reduce el retorno potencial y expone a caídas más profundas. Además, quien entra sin un horizonte claro suele vender por pánico ante la primera corrección, convirtiendo una pérdida transitoria en definitiva. Otras consecuencias son la concentración excesiva de la cartera en un solo activo y el abandono de la estrategia original.
¿Cómo gestionarlo? Reconocerlo es el primer paso. Algunas prácticas ayudan a mitigarlo:
Definir una política de inversión por escrito, con objetivos, horizonte, tolerancia al riesgo y asignación de activos.
Diversificar entre activos, sectores y geografías para reducir la dependencia de una sola apuesta.
Rebalancear periódicamente: obliga a vender parte de lo que más ha subido y a comprar lo rezagado, lo opuesto al FOMO.
Invertir de forma gradual, mediante aportes periódicos, para no depender de un único momento de entrada.
Aplicar una pausa antes de ejecutar y preguntarse: ¿compraría este activo si no hubiera subido?
El FOMO no es una debilidad exclusiva de los inversores inexpertos: también afecta a profesionales y a instituciones. Lo que marca la diferencia es contar con un proceso que evite decidir bajo presión emocional. En mercados donde siempre habrá una nueva tendencia que parece imperdible, el buen inversor no es quien acierta cada ola, sino quien se mantiene fiel a su plan y puede justificar cada decisión con calma.