Foto cedidaÁlvaro Peró, director de inversiones de renta fija, Capital Group
La deuda corporativa estadounidense con grado de inversión mantiene sus diferenciales relativamente estables pese a que el volumen de emisiones se ha situado en niveles históricamente elevados durante el tercer trimestre. Según explica Álvaro Peró, director de inversiones de renta fija en Capital Group, el mercado ha logrado absorber buena parte de esta nueva oferta, que alcanzó la cifra récord de 1,69 billones de dólares en los nueve primeros meses del año según datos de J.P. Morgan, impulsada principalmente por la financiación de infraestructuras de inteligencia artificial por parte de las compañías tecnológicas.
En este escenario, los inversores institucionales han comenzado a trazar una clara línea divisoria entre la deuda emitida por los hiperescaladores y el resto del crédito corporativo no vinculado a la IA, tratándolos como segmentos distintos. Mientras esta última categoría ha evolucionado en línea con el índice Bloomberg US Corporate, los diferenciales de los gigantes tecnológicos han aumentado ante las dudas sobre el fuerte volumen de emisiones previsto, el elevado gasto en inversión (capex) y su rentabilidad futura. Para el experto de Capital Group, esta divergencia provoca que sus diferenciales, situados en 80 puntos básicos a cierre de septiembre, empiecen a resultar atractivos frente a los de las compañías industriales tradicionales.
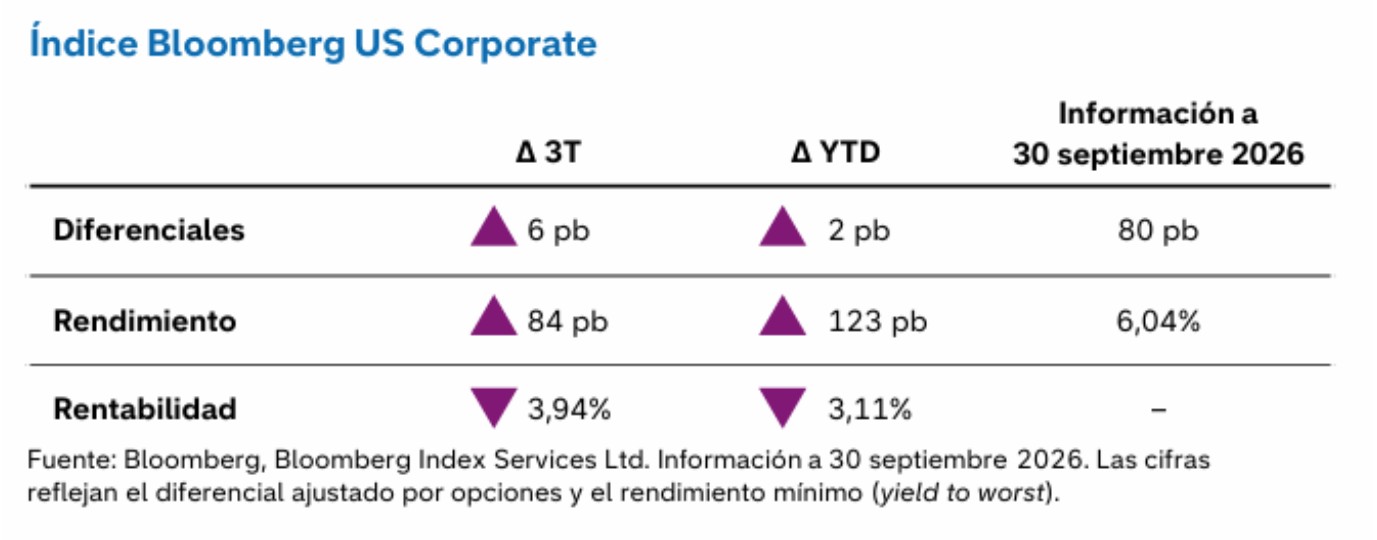
Sin embargo, el comportamiento de los tipos de interés marcó el pulso del trimestre. El repunte de la inflación y la subida del tipo de interés objetivo de los fondos federales provocaron durante el tercer trimestre un aumento de 74, 85 y 73 puntos básicos en los rendimientos de los títulos del Tesoro estadounidense a dos, diez y treinta años, respectivamente. Esta volatilidad en la curva de tipos provocó un incremento de 84 puntos básicos en el rendimiento de la deuda corporativa de grado de inversión hasta situarlo en el 6,04%, lo que se tradujo en una rentabilidad negativa del 3,94% en el trimestre y arrastró también a terreno negativo (-3,11%) la rentabilidad acumulada en los últimos doce meses.
Gráfico 1: “Índice Bloomberg US Corporate (Información a 30 septiembre 2026)”.
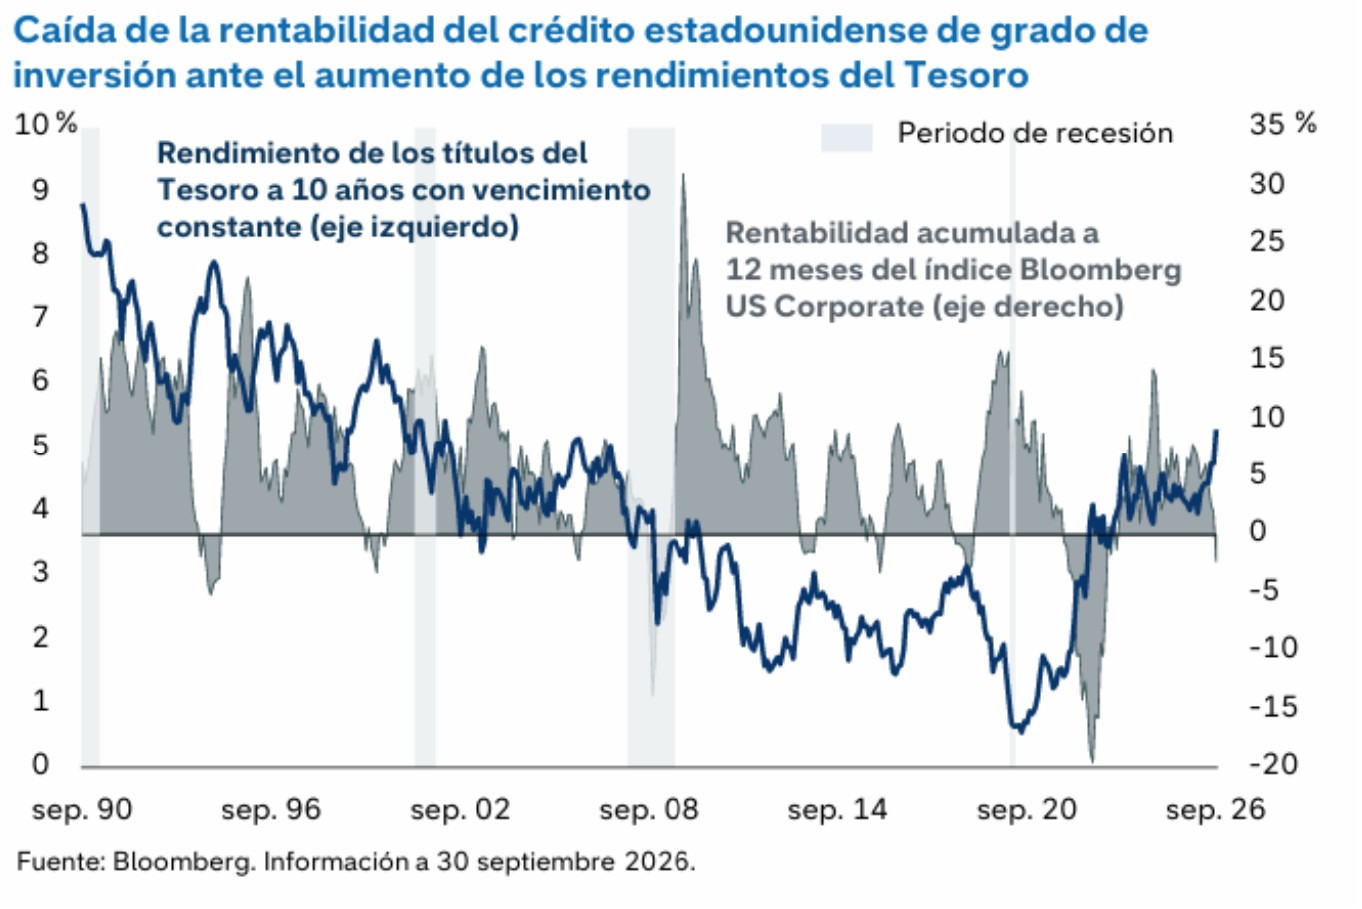
Pese a este retroceso puntual, desde la gestora recuerdan que los periodos de rentabilidad negativa a doce meses han sido una auténtica anomalía en el mercado estadounidense de grado de inversión durante las últimas décadas, ya que la inmensa mayoría de los periodos de doce meses transcurridos desde 1980 han cerrado en positivo. “Dados los niveles actuales de rendimiento de la deuda de grado de inversión, creemos que las rentas procedentes de los cupones podrían compensar más rápidamente el efecto negativo de las caídas de los precios, lo que favorecería la rentabilidad total a largo plazo”, señala Peró en su análisis.
Gráfico 2: “Caída de la rentabilidad del crédito estadounidense de grado de inversión ante el aumento de los rendimientos del Tesoro“.
En el plano macroeconómico, el director de inversiones de renta fija de Capital Group destaca que las compañías emisoras siguen beneficiándose del sólido crecimiento económico de Estados Unidos, tal y como reflejan los recientes índices de gestión de compras del ISM y un crecimiento del PIB nominal superior al 6% en el segundo trimestre. En opinión de Peró, este dinamismo económico, que a su vez ha sido uno de los principales catalizadores al alza de los rendimientos del Tesoro, y el consiguiente aumento de los beneficios empresariales deberían respaldar las valoraciones del crédito corporativo. Aunque el gestor reconoce cierto riesgo de que el elevado volumen de nuevas emisiones ejerza presión sobre los diferenciales, concluye que la solidez de los fundamentales limitará cualquier ampliación significativa.
Mientras el Banco Central Europeo eleva los tipos por segunda vez este año y la Reserva Federal de EE. UU. se suma al ajuste, los inversores en renta fija están resolviendo el enigma de fortalecer sus carteras frente a las subidas de tipos al tiempo que buscan un valor relativo atractivo en un contexto de diferenciales de crédito ajustados. Las inversiones de tipo flotante, como las obligaciones garantizadas por préstamos (CLO), están registrando una fuerte demanda en este entorno de incertidumbre.
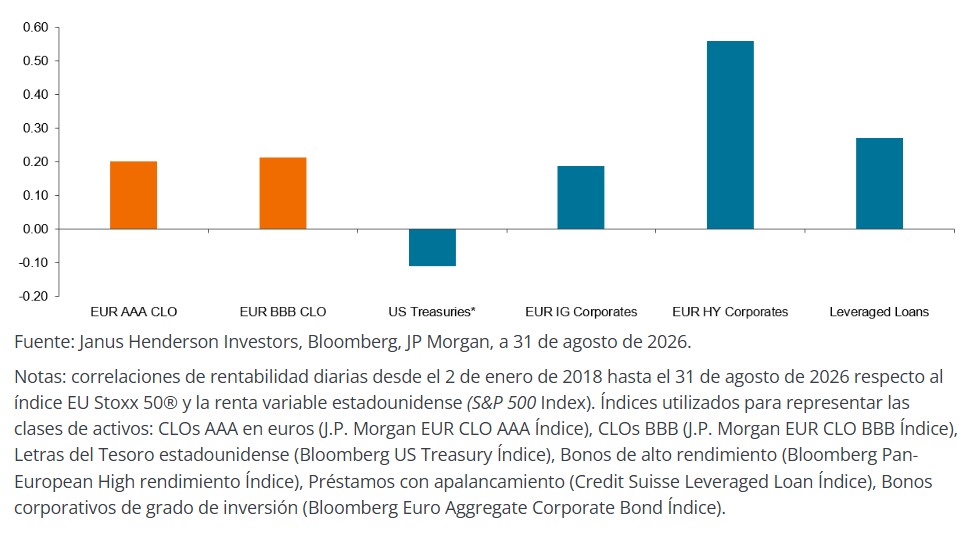
El rendimiento de las rentas de un CLO fluctúa con los tipos de interés y se compone de un diferencial de crédito y un tipo de interés oficial subyacente. Los CLO, por lo tanto, proporcionan rentas o carry atractivos y están en gran medida protegidos frente a la volatilidad de los tipos de interés, lo que contribuye a la diversificación de las carteras (Gráfico 1).
Gráfico 1 “Beneficios de diversificación de los CLO para la renta variable”
Más allá de sus características de tipo flotante, otro atributo que atrae flujos al mercado de los CLO es su resiliencia estructural. Los CLO recurren a múltiples formas de mejora crediticia (características de seguridad integradas) para aumentar la calidad crediticia de la deuda que emiten. A lo largo de sus 30 años de historia, ninguno de los tramos CLO europeos con calificación AAA, AA o A ha incurrido en impago, ni siquiera durante la crisis financiera global ni durante la pandemia. Por lo general, las pérdidas de cartera deben ser superiores al 40 % para que los bonos con calificación AAA más preferentes comiencen a verse afectados. Esto implica que las pérdidas tendrían que superar dos veces y media el máximo de la Crisis Financiera Mundial antes de que un bono con calificación AAA pudiera empezar a incurrir en pérdidas 1.
Beneficios de la diversificación
Además de estas salvaguardias estructurales, también conviene considerar la diversificación y la gestión activa de un CLO a lo largo de su ciclo de vida. Un CLO contiene aproximadamente entre 100 y 300 préstamos subyacentes (en función de la jurisdicción), que son gestionados por un gestor de CLO responsable de garantizar la solidez de la cartera de préstamos a lo largo del tiempo. Para los inversores, una estrategia de CLO también añade diversificación en la cartera entre muchas operaciones y gestores de CLO. Esto es importante, ya que los gestores de CLO difieren en su filosofía de inversión, apetito de riesgo y selección de crédito, lo que puede llevar a resultados sustancialmente diferentes con el tiempo.
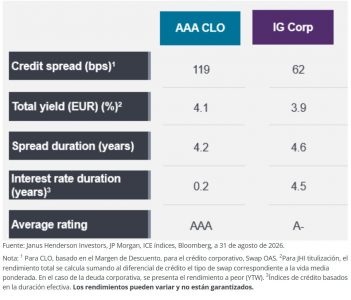
Comprender estas diferencias requiere conocimientos especializados. En Janus Henderson, invertimos en CLO desde antes de la Crisis financiera mundial, a nivel mundial y en todo el espectro de rating crediticio. A nuestro entender, los CLOs ofrecen una «prima especializada», lo que refleja la profundidad del análisis y la suscripción requeridos. Los inversores deben comprender la estructura, el colateral, los controles, los gestores y otras contrapartes. Este análisis multicapa requiere, por tanto, conocimientos especializados, lo que crea una barrera de entrada y explica por qué los CLO ofrecen un diferencial superior en comparación con los mercados de bonos corporativos comparables, y a menudo, con una categoría de rating más alta.
Gráfico “Los CLO ofrecen un atractivo valor relativo frente a los bonos corporativos con una calificación equivalente”
Con los diferenciales de renta fija, sobre todo en los bonos corporativos, que se negocian en el extremo inferior de los rangos históricos, capturar diferenciales más altos, como los ofrecidos por los CLO, puede respaldar las rentabilidades futuras. Esto es especialmente importante ahora, dadas la incertidumbre macro y geopolítica, que podría interrumpir el buen momento de los diferenciales, a pesar de los sólidos fundamentales corporativos. Al igual que otros mercados, durante los períodos de volatilidad, la dispersión entre los gestores de CLO y las operaciones se hace más evidente, incluso en la cohorte de CLO AAA con la calificación más alta. Esto puede generar oportunidades y riesgos, lo cual refuerza la importancia de la gestión activa a la hora de identificar los CLO con el potencial de rentabilidad ajustada al riesgo más interesante.
La seguridad es lo primero
Con este telón de fondo y la disrupción de la IA, los mercados son cada vez más exigentes con el riesgo idiosincrático. Esto se observa en la bifurcación continua en el mercado de préstamos de apalancamiento y alto rendimiento, así como la volatilidad en los sectores de software y servicios. Como se ha mencionado, la diversificación en los CLO puede ayudar a mitigar estos riesgos. En vez de depender del resultado de los prestatarios individuales, los inversores pueden acceder al potencial de rentas del mercado más amplio de préstamos apalancamiento, al tiempo que se benefician de la capacidad de los gestores de los CLO para identificar riesgos cambiantes, reequilibrar las exposiciones y navegar por períodos de creciente dispersión.
Con la incertidumbre sobre la trayectoria de los tipos de interés y los mercados desarrollados en distintas etapas del ciclo de subidas, los CLO permiten a los inversores generar rentabilidades principalmente a través del carry en lugar de depender de opiniones direccionales sobre los tipos. Los cupones de tipo flotante y los atractivos diferenciales de crédito respaldan mayores rendimientos que muchas áreas de renta fija tradicional con calificaciones similares, lo que permite a los inversores beneficiarse de un fuerte flujo de rentas y, al mismo tiempo, reducir su dependencia de las plusvalías para generar rendimientos. Incluso cuando bajan los tipos de interés, el diferencial constituye una proporción mayor del rendimiento global, lo que atrae entradas de inversores que buscan mantener sus rentas. Estas dinámicas han sostenido la demanda de CLOs en distintos ciclos de mercado, ofreciendo abundante liquidez durante períodos de estrés.
Los factores técnicos de los CLOs siguen siendo favorables porque la demanda de los inversores sigue ampliándose mientras que las emisiones se están absorbiendo de forma eficiente en un mercado de refinanciación activo. La base de compradores se está ampliando más allá de los inversores institucionales tradicionales para incluir aseguradoras, tesorerías bancarias, gestores de patrimonio e inversores de ETF, lo que apoya la liquidez y las valoraciones. Al mismo tiempo, el diferencial de los CLO no se ha comprimido tanto como el del crédito corporativo, lo que ofrece a los inversores una atractiva combinación de carry y respaldo técnico.
Aunque los mercados corporativos siguen afrontando voluminosas emisiones de bancos, empresas tecnológicas y prestatarios relacionados con la IA, los mercados de titulización se benefician de una dinámica de oferta y demanda más sólida que favorece la resiliencia. Estos factores técnicos favorables complementan las características estructurales de los CLO, que históricamente han respaldado perfiles de rentabilidad más estables.
Por qué los CLOs reaccionan de forma distinta en mercados volátiles?
Además de su estructura de tipo flotante, que actúa como escudo ante la volatilidad de los tipos de interés, los CLO AAA también suelen tener una duración de diferencial baja (sensibilidad a los movimientos del diferencial). Otro factor que respalda la estabilidad de los precios es que los CLO suelen emitirse con una cláusula que prohíbe su rescate anticipado durante dos años, por lo que, si cotizan significativamente por encima de la par, los inversores los valoran inmediatamente hasta la opción de rescate anticipado. En los mercados desequilibrados, cuando los CLO cotizan por debajo de su valor nominal, aparecen nuevos compradores para adquirirlos, permitiendo que los CLO se aprecien hasta su valor nominal, lo que constituye una protección implícita frente a las caídas de precios y la ampliación de los diferenciales.
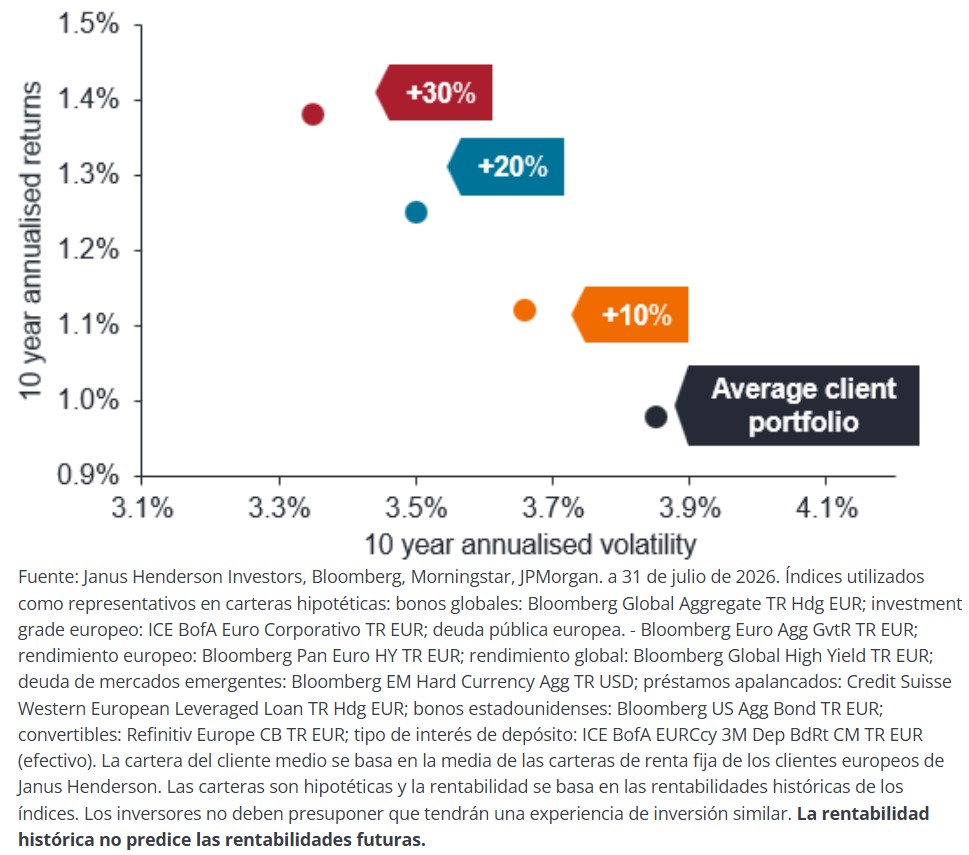
Gráfico “Resultados de añadir un 10%, 20% y 30% de asignación de CLO con calificación AAA a su cartera de renta fija (10 años)”
Los beneficios para las carteras de la incorporación de los CLO se ilustran en la labor del equipo de Estrategia y Construcción de Carteras de Janus Henderson, cuyo análisis muestra cómo la adición de un 10 %, un 20 % o un 30 % en CLO a una cartera de renta fija diversificada puede mejorar su potencial de rentabilidad ajustada al riesgo. Un perfil de rentabilidad estable, las características de tipo flotante y los flujos de caja garantizados permiten el acceso al rendimiento, la diversificación y la resiliencia. Cuando los inversores se enfrentan a múltiples variables cambiantes, desde la inflación y las elecciones hasta la geopolítica y las tipos de interés, no es de extrañar que aprovechar el carry trade parezca más fiable que tener una opinión firme sobre la dirección de las tipos o los mercados.
Tribuna de Ian Bettney y Denis Struc, gestores de cartera de Janus Henderson, y de Shakil Shah, gestor de carteras de clientes
México encabeza en América Latina el desarrollo de inteligencia artificial física. El 13% de sus startups tecnológicas ya crea soluciones que combinan IA con robots, drones, vehículos autónomos y equipos industriales, la proporción más alta entre los cinco mercados de la región analizados, revela el estudio AI Gets Physical: The Global Startups Readiness Index de Amazon Web Services (AWS), elaborado por Strand Partners con base en una encuesta a 4.420 startups de 20 países. La inteligencia artificial está pasando de generar contenido en una pantalla a percibir su entorno y actuar en el mundo físico mediante máquinas inteligentes.
A nivel global, el 15% de las startups encuestadas ya desarrolla IA física, una tecnología que integra modelos avanzados con sensores y maquinaria para percibir entornos, tomar decisiones y actuar de forma autónoma y en tiempo real. Además, más de la mitad ya utiliza, prueba o evalúa implementar estos sistemas, y el 76% de quienes la desarrollan proyecta que será de uso común en su industria en un plazo de cinco años, liderando la transformación en manufactura y automotriz (55%), junto con logística, almacenamiento y comercio minorista (52%). En el contexto regional, México se desmarca del resto de América Latina al integrarse al bloque de “mercados en aceleración” —compartido con potencias como Francia, Singapur, India, Canadá, Australia y Arabia Saudita—, mientras que Brasil (12%), Chile (11%), Colombia (9%) y Argentina (9%) se posicionan en el grupo de “mercados emergentes”.
No obstante, este progreso plantea el desafío urgente de dinamizar el mercado interno. El informe advierte de que, si la demanda local no avanza al compás del desarrollo técnico, las startups locales podrían verse forzadas a desplazar sus ventas, contrataciones y cargas fiscales hacia mercados internacionales donde sí encuentren clientes activos.
“México ya cuenta con una base de startups que está llevando la inteligencia artificial al mundo físico. El siguiente paso es acercar estas soluciones a más empresas mediante pilotos y casos de uso concretos, al tiempo que fortalecemos el talento y la infraestructura necesarios para escalar. Si logramos acelerar la adopción, el país podrá capturar una mayor parte de la inversión, el empleo y el crecimiento que generará esta nueva etapa de la IA”, afirmó Álvaro Echeverria, director de Startups en Latinoamérica en AWS.
Actualmente, el principal obstáculo radica en la demanda: únicamente el 26% de las startups de IA física considera que su mercado está preparado para implementarla, y un 70% señala la lenta adopción corporativa como el mayor freno a su expansión, motivado en gran medida por la falta de visibilidad y el desconocimiento de casos prácticos en funcionamiento. Pese a ello, las previsiones sobre el mercado laboral son favorables. El 70% de las empresas emergentes espera que la IA física genere más puestos de trabajo de los que desplace, y el 86% anticipa contrataciones en los próximos dos años, lo que impulsará la demanda de perfiles técnicos especializados en robótica, hardware, mantenimiento y operación de sistemas autónomos.
Para sostener este ecosistema, la computación en la nube resulta determinante: el 72% de las startups la califica de imprescindible para construir, entrenar u operar sus plataformas, y el 62% sostiene que no habría podido fundar su negocio sin ella. En el caso mexicano, esta base operativa se apoya en la disponibilidad de la Región de AWS México (Central) en Querétaro, enmarcada en una inversión prevista superior a los 5.000 millones de dólares en el país.Con el fin de cerrar la brecha entre innovación y despliegue comercial, el informe de AWS propone cuatro líneas de actuación prioritarias: En primer lugar, acercar la IA física a las organizaciones mediante pruebas piloto y demostraciones prácticas en entornos reales. En segundo lugar, financiar programas de capacitación y recapacitación para el talento técnico especializado. En tercer lugar, crear fondos e incentivos económicos específicos para el sector, acompañados de mayor certidumbre regulatoria. Para terminar, fomentar la tracción inicial de la demanda mediante esquemas de contratación y compras públicas.
El documento concluye advirtiendo que la capacidad técnica no garantiza por sí sola la captura del retorno económico: el reto inmediato para México reside en articular vínculos comerciales directos entre las startups desarrolladoras y el tejido empresarial local para afianzar los beneficios de la IA física dentro del país.
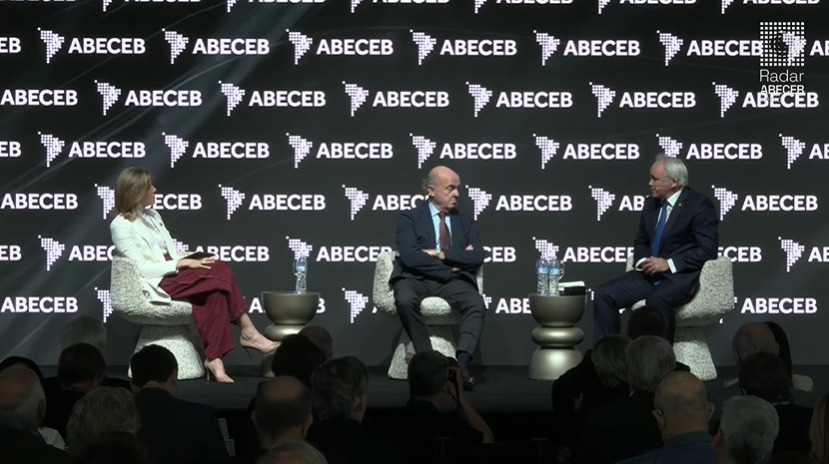
El 16° Foro ABECEB 2026, cuyo lema este año fue “detectar para decidir en un mundo sin reglas” y que se celebró este mes en Buenos Aires, Argentina, reunió en uno de sus paneles a Luis de Guindos, exvicepresidente del Banco Central Europeo (BCE), y a Vladimir Werning, vicepresidente del Banco Central de la República Argentina (BCRA). La presidenta y Managing Partner de Cohen Aliados Financieros, Anna Cohen, moderó el debate con eje en cómo los cambios geopolíticos redefinen los flujos de capital y el acceso al financiamiento.
Werning abrió con el diálogo entre banqueros centrales del Banco de Pagos Internacionales (BIS), el G20 y el FMI donde, indicódijo, se repiten tres preocupaciones: la guerra y el precio del petróleo, con su efecto inflacionario en el corto plazo; el riesgo que esa inflación y las subas de tasas generan sobre el crecimiento; y los déficits fiscales y su presión sobre las tasas de interés.
También mencionó cambios positivos, ligados a la tecnología: stablecoins, blockchain y tokenización del sistema financiero. Sobre la inteligencia artificial, indicó que puede generar presiones en el corto plazo por la demanda de crédito para financiarla, pero que su efecto de largo plazo es un aumento de productividad que reduce las presiones inflacionarias.
Europa: un sabor agridulce
De Guindos subrayó la singularidad del BCE como banco de una unión monetaria de 21 países, con independencia garantizada en los tratados y prohibición de financiar a los gobiernos. Su único objetivo, recordó, es la estabilidad de precios, definida en el 2 %.
Describió la situación europea como de “sabor agridulce”. Por un lado, un shock de oferta global por la suba de la energía, “el peor shock al cual se puede enfrentar cualquier responsable de política económica”. Según sus cifras, Europa importará en 2026 prácticamente el mismo volumen de petróleo que en 2025, pero a un precio 56 % mayor, lo que supone unos 100.000 millones de euros adicionales de costo. La inflación está en torno al 4 %, frente al 2 % previo al inicio del conflicto en Oriente Medio.
Por otro lado, Europa no cayó en la recesión que muchos anticipaban. De Guindos atribuyó ese resultado al gasto en inteligencia artificial y a una política fiscal relativamente expansiva, sobre todo en Alemania, que crecería este año alrededor del 1 % tras un 2025 casi sin expansión. El deterioro del déficit público del conjunto de la Unión rondaría un punto del PIB.
El costo del capital, al alza
Para De Guindos, el costo del capital, tanto del equity como del crédito, “va a subir, está subiendo, tanto en términos nominales como en términos reales”. Identificó tres causas. La primera es el deterioro de las políticas fiscales: Estados Unidos tiene un déficit superior al 7 % del PIB y una deuda del 120 %, mientras que Europa tiene un déficit del 3 % y una deuda cercana al 90 %, además de mayores gastos en defensa y presiones por el envejecimiento. La segunda es la demanda de capital de las empresas de IA, con un posible efecto expulsión que, a su juicio, no es el más importante. La tercera, y para él la fundamental, es la fragmentación del mundo, que arrastra a los mercados de capitales tras haber arrastrado antes a los de bienes y servicios.
Como ejemplo citó a Japón, antes el mayor exportador de capitales del mundo. Su bono a diez años ronda hoy el 3 % y la tasa de política monetaria subió al 1,25 %, por lo que los inversores japoneses ya no actúan como antes.
Argentina: estabilidad externa y exportaciones
Werning sostuvo que la Argentina “nunca tuvo estabilidad externa” y la vinculó con el impuesto inflacionario. Según cálculos del BCRA, entre 2003 y 2023 la dominancia fiscal provocó una pérdida patrimonial para el banco central equivalente al 85 % del PIB acumulado, unos 550.000 millones de dólares actuales. Los argentinos, por la monetización y la desvalorización de la moneda, habrían sufrido un costo de unos 60 puntos del PIB, o 390.000 millones de dólares.
En su visión, el flujo de divisas de los sectores agrícola, energético, minero y tecnológico complementa la recomposición patrimonial del BCRA y la reconstrucción de reservas. Para el funcionario, el país enfrenta por primera vez un ciclo con crecimiento estructural de productividad y sin crisis cambiarias recurrentes. Destacó además que gran parte de las inversiones actuales provienen de empresarios locales.
Consultado sobre cómo canalizar el ahorro hacia la inversión, Werning reconoció que el crédito bancario se moderó este año como rezago del shock de confianza preelectoral de 2025, pero afirmó que ese proceso terminó: la mora cae y las tasas de fondeo son negativas en términos reales. El financiamiento a través del mercado de capitales alcanza, dijo, los 35.000 millones de dólares, un récord aún sin cerrar el año.
Llamó a las pymes a hacer competir a los bancos con las ALyCs y a los ahorristas a considerar fondos cuando la tasa bancaria sea baja. Enumeró medidas de su agenda micro: un marco macroprudencial para prestar más ampliamente los ahorros en dólares, licitaciones con fondos de largo plazo del FGS para impulsar el crédito hipotecario y una reforma del mercado de capitales, con trabajo conjunto con la CNV.
De Guindos coincidió en que la IA ya incrementa la productividad y acelera la innovación. Pero advirtió que “lo máximo que se va a pagar” por ella será el aumento de productividad agregada. Con una rentabilidad normal del 10 % sobre el gasto prometido por los hyperscalers, el mercado calcula que deberán generar unos 2,3 billones de dólares de ingresos, equivalentes a un alza de productividad global de alrededor del 1,5 % del PIB.
Las valoraciones, afirmó, tienen “grandes esperanzas” y se están ajustando, aunque aclaró que “esto no es el dotcom”: más allá de los precios, la mejora de eficiencia es real.
El patrimonio de los ETFs en Brasil creció casi un 90% en los primeros diez meses de 2026 y superó los 156.000 millones de reales (sobre 27.500 millones de dólares), impulsado por la expansión de los fondos de índice de renta fija. Según datos de la ANBIMA, el volumen pasó de 82.700 millones en diciembre de 2025 a 156.900 millones de dólares en octubre, un incremento de 74.100 millones de reales (unos 13.070 millones de dólares).
La renta fija representó cerca del 62% de ese aumento. El patrimonio de los ETFs del segmento saltó de 30.100 millones a 75.800 millones de reales, un alza del 152,3%. Con esto, su participación en la industria pasó del 36,3% al 48,3%, acercándose a la mitad de los recursos administrados.
Para Anderson Moreira, especialista en inversiones y head de Contenido de DEX, el movimiento combina la familiaridad del brasileño con la renta fija, la ampliación de las estrategias disponibles y el avance de los modelos de remuneración basados en el cobro por el servicio de asesoría o consultoría.
En la lectura del especialista, la renta fija permite ampliar la adopción de los ETFs a partir de una exposición que el inversor brasileño ya conoce. El crecimiento se apoya en la combinación entre la familiaridad con los activos, la volatilidad en los mercados y una mayor oferta de productos por parte de las gestoras.
“El inversor brasileño está muy habituado a esta dinámica de la renta fija. Entonces, se quiera o no, tener la posibilidad de acceder a algo que ya está en el ADN del inversor brasileño, a través del ETF, son cosas que terminan también sumándose”, afirma, en una entrevista con Funds Society.
Según Moreira, el modelo fee-based también favorece la discusión sobre los ETFs al reducir la influencia de las comisiones de los productos en la construcción de las carteras.
“Él ya no está preocupado por la comisión que ese producto va a generar, termina teniendo más incentivo para mirar hacia la construcción a largo plazo, hacia la cartera, hacia el objetivo del cliente”, dice. Para Moreira, este cambio abre espacio para discutir una asignación más estructurada, ya que la remuneración del profesional pasa a depender menos del producto específico sugerido por la institución.
En la clasificación de la ANBIMA, los ETFs fueron la categoría de fondos con la mayor expansión porcentual del patrimonio en la industria entre diciembre de 2025 y octubre de 2026: 89,6%. A continuación se ubicaron los Fiagros, con un alza del 49,2%. La renta fija creció un 13,8%; los fondos inmobiliarios, un 13,2%; la previsión, un 10,3%; y los fondos de acciones, un 5,6%. Por su parte, los multimercados retrocedieron un 3,9%. La comparación considera las categorías de fondos de la asociación: los ETFs pueden reunir tanto estrategias de renta fija como de renta variable.
Entrada de recursos acompaña el crecimiento
La expansión patrimonial vino acompañada de captación. Entre enero y octubre, los ETFs recibieron 58.700 millones de reales netos (unos 10.350 millones de dólares), de los cuales 38.100 millones fueron destinados a la renta fija y 20.600 millones a la renta variable, según la ANBIMA.
Los ETFs de renta variable también ampliaron su patrimonio, de 52.700 millones a 81.000 millones de reales, un avance del 53,9%. Aunque crecieron menos proporcionalmente, aún concentraban la mayor porción de los recursos al cierre de octubre.
La diferencia entre crecimiento patrimonial y captación es importante: el patrimonio refleja tanto las inversiones y los rescates como las oscilaciones en el valor de los activos. Por lo tanto, los 74.100 millones de reales de aumento no corresponden íntegramente a dinero nuevo.
Moreira destaca que una caída en las cuotas puede, incluso, ocurrir al mismo tiempo que un fondo recibe recursos.
“Puedes tener una valorización en el ETF, pero puedes tener rescates, y viceversa, puedes tener una caída en el ETF, pero puedes tener inversiones, porque al final del día estás replicando un índice”, afirma.
Al examinar los flujos durante la entrevista, el especialista destacó que el efecto de la marcación a mercado no había interrumpido las entradas en diferentes estrategias. “Incluso con movimientos en la curva de tasas de interés, este impacto, hemos observado diversos ETFs, tanto Smart Selic como ETFs de títulos públicos, inflación, pre, con volúmenes expresivos de captación”.
Los ETFs ganan espacio en las grandes gestoras
Entre las cinco mayores gestoras del país por patrimonio total en fondos, Itaú concentraba el mayor volumen en ETFs en el ranking de la ANBIMA de septiembre: 39.300 millones de reales. A continuación, dentro de ese grupo, aparecían BTG Pactual, con 23.000 millones, y Bradesco, con 20.500 millones.
Entre diciembre de 2025 y septiembre de 2026, el patrimonio en ETFs creció un 177,1% en Bradesco, un 152,2% en BTG, un 84% en BB y un 49,3% en Itaú. En Caixa, retrocedió un 53,9%. Los porcentajes fueron calculados por Funds Society con base en los informes de los fondos en Fundos.NET, en un universo conciliado con el ranking de la ANBIMA.
En la captación neta acumulada de enero a septiembre, BTG registró 11.400 millones de reales en ETFs, seguido por Bradesco, con 10.300 millones, e Itaú, con aproximadamente 10.000 millones.
Para Moreira, la expansión de la oferta también refleja una estrategia comercial de las gestoras. El lanzamiento de versiones propias de ETFs de renta fija permite disputar la asignación de clientes que ya forman parte de sus canales de distribución.
“Hemos visto a diversas casas haciendo su versión de Smart Selic, incluso 100% LFT, para poder mantener ese dinero dentro de casa”, afirma. Al comparar el crecimiento de los productos, resalta que “cada casa tiene su base de cuotapartistas, su estrategia para distribución”.
Una herramienta también para el inversor institucional
El especialista identifica aplicaciones de los ETFs que van más allá de la compra por parte del inversor minorista. Los fondos de pensiones y los gestores de fondos activos pueden utilizar la estructura para implementar exposiciones en cartera, con el apoyo de los formadores de mercado. En su evaluación, la posibilidad de negociar la entrada y la salida, incluyendo las condiciones de spread, contribuye a esta utilización.
“No solo tienes el fondo de pensiones, sino que también tienes fondos de gestión activa mismos que pueden terminar haciendo alguna entrada vía ETF”, dice. “Hay fondos que terminan haciendo movimientos en esto, ya sea para hacer una exposición directa, ya sea para hacer un derivado, un hedge, alguna cosa”.
Smart Selic exige atención a la marcación a mercado
Las estrategias Smart Selic combinan una parte predominante de títulos posfijados con una posición menor en títulos de inflación a largo plazo. Esta composición exige atención a la sensibilidad de la cartera a los cambios en las tasas de interés.
Moreira resalta que el producto puede atender a una reserva de oportunidades, pero su comportamiento difiere del de una inversión dirigida exclusivamente a las necesidades de caja del día a día.
“Es un dinero que vas a dejar inactivo por un tiempo, y ahí quieres un riesgo más controlado, solo que no es un riesgo de caja diaria. Tiene una dosis extra de riesgo”, afirma. Moreira relaciona esta diferencia con la presencia de títulos de inflación largos en la cartera, lo que aumenta la sensibilidad del producto a los movimientos de los intereses.
En momentos de apertura de la curva de tasas de interés, los títulos más largos pueden sufrir devaluación por marcación a mercado y afectar negativamente la cuota del ETF. La adecuación, por lo tanto, depende del horizonte y de las necesidades de liquidez del inversor.
“En estos momentos de fuerte apertura de tasas de interés, cuando tienes una duration más alargada y la curva se abre, tienes una marcación a mercado muy negativa”, explica. El especialista resalta que esta oscilación debe entrar en la conversación con el cliente antes de la asignación: “¿El Smart Selic puede ser ventajoso? Puede, dependiendo de la asignación de tu cliente, sí, solo que en momentos de fuerte apertura de intereses futuros, este es el impacto negativo que vas a tener”.
Otra característica operativa de los ETFs de renta fija es la retención del impuesto en la fuente, que exime al inversor de recaudar por cuenta propia el tributo sobre la ganancia en estas operaciones. En la evaluación de Moreira, esta simplicidad contribuye a reducir una barrera de entrada, ante las dudas recurrentes sobre la liquidación y el pago de impuestos.
“No necesitas emitir DARF, no necesitas tener la preocupación de calcular tu precio medio, para liquidar tu ganancia y calcular tu impuesto”, dice. “Tienes una duda muy grande entre declarar impuestos y pagar impuestos. Entonces, este tema de la tributación es un tema que genera un cierto roce en el inversor brasileño”.
Duration constante abre nuevas posibilidades
La expansión de los ETFs de renta fija también pasa por el desarrollo de estrategias que permiten calibrar la exposición a la curva de tasas de interés. Moreira destaca los fondos de duration constante, que ajustan sus carteras para mantener la sensibilidad a las tasas cercana a un nivel definido.
“Cuando tomas un ETF de duration constante, esta está bloqueada en un determinado nivel”, afirma. Para explicar el efecto sobre la cartera, destaca la relación entre duration y sensibilidad a los intereses: “Tu sensibilidad a la curva de tasas de interés está bloqueada ahí. No se está moviendo de forma dinámica, como es, por ejemplo, en el IMAB11. Entonces, logras definir mejor a qué nivel de riesgo quieres estar expuesto”.
El mecanismo permite combinar diferentes rangos de duration en la cartera, conforme al objetivo de la asignación. En lugar de acompañar una sensibilidad que cambia con la composición de un índice amplio, el inversor elige una exposición cercana al rango pretendido.
La propuesta es permitir que el asignador elija y combine rangos de sensibilidad a la curva, en lugar de depender apenas de la duration resultante de una canasta amplia de títulos. “Si quieres estar más expuesto a una sensibilidad menor o mayor, una duration más corta o más larga”, ejemplifica. “Logras calibrar cuál es la duration que quieres”.
En el crédito privado, por otro lado, Moreira identifica obstáculos adicionales a la expansión de los ETFs. Entre ellos están la liquidez de los títulos, la actuación de los formadores de mercado y las limitaciones para ajustar una cartera que necesita acompañar un índice ante un evento de crédito.
“El gran problema aquí es la cuestión de liquidez, porque ¿cómo es que el market maker va a lograr actuar en un título que no tiene una negociación en pantalla, una negociación de mostrador?”, cuestiona.
La dificultad adquiere otra dimensión cuando surge un problema con un emisor. El gestor de un ETF necesita considerar las reglas del índice al ajustar la exposición, lo que, en la evaluación de Moreira, reduce su margen de maniobra. “Otro punto para el crédito privado es cuando tienes un episodio de riesgo de crédito. Entonces, ¿cómo logras rebalancear la cartera? Porque aún tienes que seguir el índice”, observa.
Para el especialista, la renta fija debe continuar recibiendo lanzamientos, acompañada de una diversificación de las estrategias de acciones y de exposición internacional.
“Pero, considerando el telón de fondo que tenemos, y que debe permanecer por un tiempo más, es de esperar que tengamos nuevos lanzamientos en renta fija”, afirma. El especialista asocia esta expectativa a la perspectiva, en el momento de la entrevista, de tasas de interés aún en dos dígitos.
Este escenario convive con la búsqueda de nuevas metodologías para los ETFs de acciones y con exposiciones internacionales más diversificadas. “También observamos un enfoque en estrategias más globales, no solo Estados Unidos, sino el mundo”, dice. Para ilustrar la innovación en acciones, Moreira cita índices que hacen la entrada y salida de empresas de forma gradual en los rebalanceos. “No pierdes el movimiento, principalmente el movimiento de alza”, afirma sobre esta propuesta metodológica.
El mercado de renta fija estadounidense atraviesa un período de mayor volatilidad en las tasas. La Reserva Federal elevó en septiembre el rango objetivo de los fondos federales en 25 puntos básicos, hasta 3,75%-4%, y lo mantuvo el 28 de octubre en una votación dividida. A su vez, el rendimiento del bono del Tesoro a 10 años se movió en torno o por encima del 5% durante la mayor parte de octubre, con un máximo de 5,31% el día 5, y cerró en 4,84% el 5 de noviembre, según datos del Tesoro y de la Fed. Para los inversores que buscan fijar niveles de ingreso, el nuevo escenario de tasas vuelve a poner en el centro de la conversación a las estrategias de vencimiento definido.
En este contexto, desde BECON Investment Management, en alianza con New Capital, decidimos anunciar la reapertura del New Capital Fixed Maturity Bond Fund 2030 – Serie II a nuevas suscripciones, tras el reciente aumento de los rendimientos de los bonos y la ampliación de los spreads de crédito. El fondo, que aceptará nuevas inversiones hasta el 18 de diciembre de 2026, al 30 de octubre ofrecía un rendimiento al vencimiento (YTM) del 5,94%, con plazo al 28 de febrero de 2030.
Asimismo, dado que New Capital Fixed Maturity Bond Fund 2026 vence el 31 de diciembre de 2026, sus inversores -dependiendo de la plataforma en la que operen- tienen la opción de traspasar su posición al 2030 Serie II sin comisiones de penalización hasta el 18 de diciembre, extendiendo así su inversión a los niveles de rendimiento actuales.
La ampliación que hemos visto en los rendimientos y en los spreads de crédito durante las últimas semanas ha generado un punto de entrada atractivo, y queremos que nuestros clientes puedan aprovecharlo. En lugar de esperar a lanzar una nueva serie, reabrir el 2030 Serie II permite a los inversores asegurar las tasas actuales por más de tres años, en una cartera ya construida y gestionada activamente.
Los inversores obtienen el vencimiento definido de un bono individual junto con la diversificación y la gestión activa de un fondo profesional, con un rendimiento al vencimiento cercano al 6%. En esta línea, New Capital ha demostrado una vez más su capacidad para moverse con rapidez y adaptar su oferta a las condiciones del mercado.
Un bono con las ventajas de un fondo
El fondo invierte en una cartera de entre 60 y 100 bonos, diversificada por sectores, regiones y subclases de activos de renta fija, con una calidad crediticia promedio de BBB. Al menos el 80% de la cartera está invertido en bonos con grado de inversión, y como mínimo el 50% se asigna a Estados Unidos.
Los límites de riesgo están claramente definidos. La exposición a high yield tiene un tope del 20%, con una calificación mínima de BB- y un máximo del 1% por bono. La exposición a mercados emergentes también está limitada al 20%, con un máximo del 1% por emisor y del 3% por país.
El fondo está denominado en dólares estadounidenses, con una inversión mínima de 1.000 dólares, y ofrece clases de acumulación y de distribución, estas últimas con pago de dividendos semestrales. Las clases para cuentas de corretaje tienen comisiones de retrocesión (trailer fees) de 50 pb (Clase A) o 100 pb (Clase N), y el mínimo de la Clase I se exime para cuentas de asesoría.
El fondo ofrece liquidez y valor liquidativo (NAV) diarios. Los rescates antes del vencimiento están sujetos a una penalización del 1%, que se reinvierte en el fondo en beneficio de los partícipes que permanecen.
Una serie consolidada
La serie New Capital Fixed Maturity Bond Fund se ha consolidado como una opción de referencia para los inversores de Latinoamérica y US Offshore que buscan ingresos predecibles, con emisiones sucesivas que han captado más de 500 millones de dólares hasta 2026.
Además de los Fixed Maturity Bond Funds, New Capital ofrece el New Capital USD Shield Fund, un fondo de renta fija de corta duración y alta calidad, y el New Capital Global Value Credit Fund, enfocado en bonos corporativos de valor relativo para inversores con un horizonte más largo y mayor tolerancia al riesgo.
Por Fred Bates, Lucas Martins y Juan Fagotti, Managing Partners de BECON Investment Management
El 6 de octubre de 2026, el Ministerio de Hacienda de Colombia expidió el Decreto 1490 de 2026, que deroga el límite agregado del 30 % a las inversiones en el exterior de los fondos de pensiones obligatorias. El tope, introducido por el Decreto 0369 apenas seis meses antes, preveía bajar la asignación internacional al 35 % en tres años y al 30 % en cinco, y destinar entretanto los nuevos aportes a activos locales. A finales de julio, los fondos administraban COP 557 billones (unos US$172,000 millones), con el 44.5 % en el exterior: llegar al 30 % habría exigido repatriar cerca de US$25,000 millones.
La derogación llegó acompañada de un memorando técnico del propio ministerio que modeló la frontera eficiente de los fondos. Según ese análisis, un portafolio sin restricciones mantendría alrededor del 41 % en el exterior, con un rendimiento esperado del 6.80 % y un riesgo del 9.88 %; con el tope del 30 %, el rendimiento bajaría al 6.26 % y el riesgo subiría al 10 %. En la práctica, un gobierno publicó el costo de su propia política anterior. A 30 años, la diferencia equivale a cerca de un 16 % del patrimonio final del ahorrador.
Este artículo plantea tres ideas. Primero, el riesgo regulatorio va en ambas direcciones y no desaparece. Segundo, para los gestores globales, el margen que abren los límites más flexibles es real, pero menor y más lento de lo que sugieren los titulares. Tercero, para los asesores patrimoniales, este debate da marco a una pregunta que también se hacen sus clientes: qué parte del ahorro de una familia latinoamericana debe estar fuera de su mercado local, y a través de qué vehículos.
Seis meses de tope
El sistema colombiano de ahorro individual (RAIS), gestionado por cuatro administradoras, ya tenía límites de inversión en el exterior por tipo de fondo, de entre el 40 % y el 70 %. El Decreto 0369 sumó un límite agregado del 30 %, que fue impugnado ante el Consejo de Estado a los cuatro días. Tras el cambio de gobierno en agosto, ninguna administradora había presentado su plan de ajuste cuando el ministerio publicó el borrador de derogación.
Dos detalles se repiten en toda la región. El primero: el tope nunca llegó a ser vinculante. Entre marzo y julio, la participación en el exterior bajó del 48.4 % al 44.5 % sin que se vendiera ningún activo, solo por la apreciación del peso, porque un límite en moneda local se mueve con el tipo de cambio. El segundo: la misma facultad que permite imponer un tope por decreto permite eliminarlo igual de rápido.
La aritmética de un límite
El tope reducía el rendimiento esperado en 54 puntos básicos anuales y aumentaba ligeramente la volatilidad: la señal típica de una restricción que saca de la frontera eficiente un activo diversificador. La dirección coincide con la investigación sobre el sesgo local (home bias): ese costo lo paga el afiliado, no el regulador.
El óptimo del modelo (41.48 %) estaba por debajo de la exposición real de los fondos, así que la derogación devuelve libertad, pero no implica por sí sola una nueva ola de salidas. Y el argumento a favor de la inversión local no es frívolo: los fondos suelen ser los únicos inversionistas con escala y horizonte para financiar infraestructura y deuda de largo plazo. La cuestión es si un techo rígido es el instrumento adecuado.
Cuatro regímenes, cuatro direcciones
Perú: el límite legal subió al 80 %, pero el límite operativo que fija el BCRP solo pasó del 50 % al 51 %, frente a una exposición real del 46.9 %. Tras la reforma de 2011, el límite operativo tardó siete años en alcanzar el legal. Además, siete retiros extraordinarios han reducido la base de activos.
Chile: desde abril de 2027, diez fondos generacionales sustituyen a los multifondos, con límites a activos alternativos de entre el 25 % y el 5 % según la edad, hasta un 80 % en el exterior, un máximo del 3 % por gestor y bandas de desempeño frente a un benchmark.
México: las Afores mantienen el límite del 20 % en valores extranjeros, aunque se elevó el techo para alternativos, a los que acceden a través de CKD y CERPI.
Brasil: los fondos de pensiones cerrados tienen un límite cercano al 10 % en activos externos.
Implicaciones para los gestores globales
Margen real, pero En Perú, la capacidad teórica ronda los US$1,300 millones; en Chile, el margen llegará gradualmente hasta 2031.
Cambia la demanda: la pregunta pasa de «cuánto en el exterior» a «qué tipo de alternativos», con muchos compromisos moderados en lugar de pocos tickets.
Efecto benchmark: la valuación de los activos ilíquidos y la exposición en pesos sin cobertura serán preguntas centrales.
Calendario: las añadas (vintages) que más se beneficiarán son las de 2027 y 2028.
Implicaciones para asesores y patrimonio privado
El memorando colombiano ofrece a los asesores una ilustración oficial del costo del sesgo local, útil como material didáctico si se usa con cautela. Cuando los sistemas de pensiones se restringen o pierden confianza, como en Perú con los retiros o en Colombia con la reforma de 2024, la responsabilidad del ahorro diversificado se traslada a los hogares.
Los clientes privados acceden a los mismos gestores mediante plataformas de inversión alternativa con fondos feeder, o mediante notas respaldadas por activos emitidas por un vehículo de propósito especial, con ISIN y liquidación en Euroclear y Clearstream. LYNK Markets trabaja con esta arquitectura a través de sus Private ETNs, emitidos desde Irlanda.
Además, las familias no están sujetas a los límites de los fondos de pensiones, y la penetración de los mercados privados en el canal patrimonial latinoamericano ronda el 2 %, frente a cerca del 30 % en los single-family offices de la región. La lección chilena es aplicable: vincular la asignación y la liquidez de cada vehículo al horizonte y las necesidades de la familia. Nada de esto constituye una recomendación de inversión.
Conclusión
El tope colombiano duró seis meses: se impuso por decreto, se impugnó en los tribunales, los propios técnicos del ministerio lo refutaron y se derogó por decreto. Nunca llegó a ser vinculante porque la divisa se movió antes. Para los gestores, la lección es que el riesgo regulatorio va en ambas direcciones y que la capacidad real llegará de forma gradual. Para los asesores, un gobierno le ha puesto cifra al costo de la respuesta equivocada, y las familias a las que asesoran tienen libertad para actuar en consecuencia.
Ante cualquier límite de asignación, conviene preguntarse: ¿cuánto cuesta y quién lo paga?
Tribuna de opinión de Juan Agualimpia, Chief Marketing Officer en LYNK Markets
En la intersección entre una demanda que sólo crece y crece a lo largo de todos los segmentos de inversionistas y una oferta que cada vez está más interesada en los canales de wealth –incluyendo América Latina, un área de especial interés para una variedad de gestoras–, hay cosas interesantes pasando en el mercado. Y es que, pese a que todavía se siente el eco del episodio de los rescates en fondos de deuda privada estructurados como BDCs (compañías de desarrollo de negocios, por su sigla en inglés), desde la industria destacan la resiliencia del crédito privado y su buen desempeño. Ahora, eso no significa que el debate en torno al calce de liquidez siga sobre la mesa.
“Los gestores se encuentran atrapados entre dos tendencias poderosas y contradictorias. Por un lado, los inversionistas están destinando cada vez más capital al crédito privado, infraestructura y otras estrategias de mercados privados, en busca de yield y diversificación. Por el otro, estos mismos inversionistas esperan cada vez más flexibilidad, transparencia y, en mucho casos, un acceso rápido a su capital”, describió Henri Coste, encargado de Global Strategy de Asset Managers’ Services de BNP Paribas.
Para el profesional, esta es la dinámica que está en el corazón de la discusión sobre la liquidez en activos de mercados privados. En ese contexto, agregó, el desafío de la industria no es sólo crear más liquidez, sino que gestionar las expectativas con el tema. “Las ganadoras van a ser las firmas que puedan combinar crecimiento en mercados privados con una robusta gobernanza de liquidez, análisis de riesgos avanzado y capacidades de tesorería integradas”, comentó en una nota reciente.
Así, la liquidez ya no se ve sólo como una característica del portafolio, sino que se está posicionando como una ventaja competitiva.
Mirando el espacio donde se generó el “ruido” del último año en la clase de activos, las BDCs, la dinámica de flujos sigue negativa. Sin embargo, un análisis detallado de las cifras del tercer trimestre muestra que el asunto se está calmando y que muchas de las enajenaciones que siguen vigentes vienen de trimestres anteriores.
Los rescates se están enfriando
De una cartera de 15 BDCs no transados en el mercado, Fitch Ratings destacó que 13 vieron menos solicitudes de rescate en el tercer trimestre que en el segundo. Además, en el caso de los nueve BDCs con solicitudes sobre el 5%, la firma reveló que un “porcentaje importante” refleja peticiones pendientes prorrateadas en trimestres anteriores, más que renovadas ganas de desinvertir.
Eso sí, desde la clasificadora de riesgo recalcaron que los flujos de salida siguen relativamente elevados, respecto a su historia, con un promedio de 9,8% de las cuotas. Y esperan que siga siendo así.
Hacia delante, la agencia calificadora anticipa que las solicitudes sigan cayendo en los próximos trimestres. “Las solicitudes probablemente van a seguir elevadas en comparación con niveles pre-2026, a medida que las firmas continúan procesando las solicitudes prorrateadas anteriormente”, indicaron en un reporte, agregando que creen que “va a tomar varios trimestres para que las peticiones promedio bajen de 5%”.
De todos modos, si bien se espera que el impacto en levantamiento de capitales se mantenga por un tiempo, Fitch ve al sector con una buena capacidad de resistir la dinámica. Según la firma, las BDCs no transadas que analizaron “tienen suficiente liquidez para poder cubrir varios trimestres de rescates en el máximo”.
A esto se suma que, a medida que avanza la fila, son cada vez menos los inversionistas que quedan con rescates pendientes. “La fila ha estado concentrada en wealth internacional, con inversionistas institucionales pequeños y family offices, y se está reduciendo trimestre a trimestre”, destacó Michael Arougheti, CEO de Ares Management Corp, en la última llamada de resultados de la firma. “Los clientes privados individuales core con buena asesoría no muestran una actividad de rescates elevada”, agregó, rematando que la gestora su segundo mejor trimestre en el negocio wealth.
Los encantos de la clase de activos
En ese sentido, desde la industria describen la clase de activos como resiliente, viendo la situación de los clientes retail en fondos de deuda privada más como un descalce que como un canario en la mina. Por lo mismo, las cúpulas de varias de las gestoras con los vehículos BDC de crédito privado celebraron recientemente la resiliencia de la clase de activos y la fortaleza en la demanda del canal institucional.
Desde BlackRock –que también tiene un BDC de deuda privada relevante–, el CFO Martin Small ve una dinámica positiva hacia delante. “Estoy más optimista con que vamos a empezar a ver a los fondos evergreen de mercados privados entrar en una nueva etapa en el cuarto trimestre y la primera mitad del próximo año”, señaló el profesional en una llamada con inversionistas y analistas. Y, considerando la dinámica de flujos que han visto, ese nuevo capítulo ya empezó.
En ese sentido, Small calificó el desempeño del crédito privado como “resiliente”. Si bien todavía hay rescates pendientes y los niveles siguen elevados, el ejecutivo hizo énfasis en que las conversaciones con distribuidores están siendo “constructivas”.
Desde Apollo Global Management comparten la visión. Después de un tercer trimestre en el que levantaron 4.000 millones de dólares en el negocio wealth global, el President y Director de la gestora, James Charles Zelter, le dio un espaldarazo a la clase de activos. “El crédito directo privado, que ha tenido muchos cuestionamientos respecto a su durabilidad este año, va bien para nosotros”, dijo, agregando que “la respuesta son los retornos”.
Además, la solidez de la demanda institucional suma al puzle. Blue Owl reportó un trimestre récord en el negocio institucional, con este segmento convirtiéndose en casi tres cuartos del capital levantado en los últimos 12 meses. En cuando al canal wealth, señaló en el call trimestral el CFO de la firma, Alan Kirshenbaum, siguen “viendo una bifurcación en las tendencias de flujos, entre productos BDC no transados y nuestros otros productos enfocados en wealth”.
La tecnología en China está atravesando un cambio estructural. Lo que antes se consideraba principalmente una historia de inversión ligada a internet y al comercio electrónico ha evolucionado hacia una oportunidad tecnológica mucho más amplia y la innovación surge en un número cada vez mayor de sectores nacionales. Sin embargo, la percepción de los inversores no siempre ha evolucionado al mismo ritmo. Muchos índices de referencia globales siguen muy concentrados en valores de internet cotizados fuera de China continental, mientras que la atención sigue centrada en un número relativamente reducido de grandes campeones tecnológicos globales. Esto puede ocultar la contribución cada vez mayor de las empresas de acciones A en el impulso de la innovación, la inversión y el crecimiento de los beneficios.
A medida que China persigue la autosuficiencia tecnológica, la modernización industrial y un uso más amplio de la inteligencia artificial, el sector tecnológico del país está evolucionando rápidamente. Esto está generando un ciclo de inversión distinto al observado en la mayoría de los mercados desarrollados y ampliando el abanico de posibles beneficiarios. En este documento analizamos cinco cuestiones clave que ayudan a explicar la evolución del argumento de inversión en tecnología china.
1 La tecnología china es mucho más amplia que las plataformas de internet
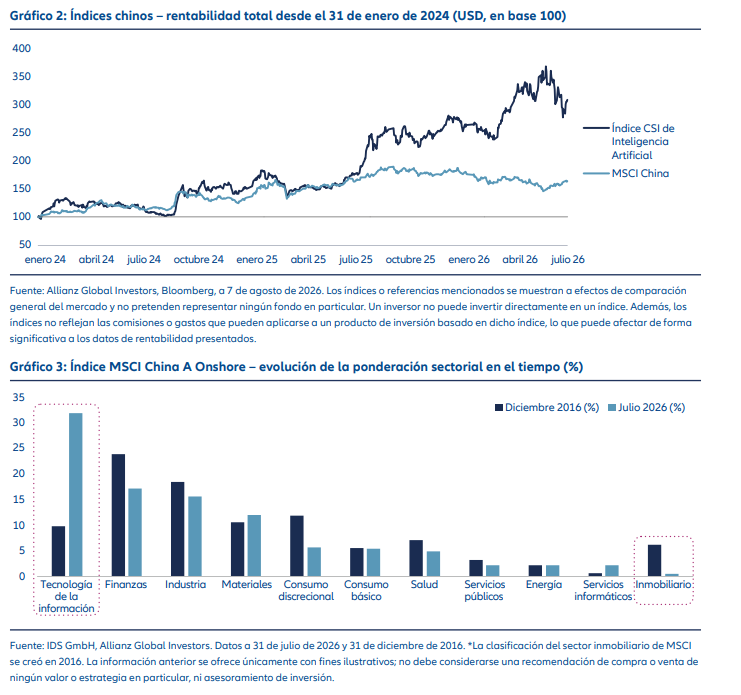
Muchos inversores globales siguen definiendo la tecnología china a través del prisma de los ETF e índices de referencia más seguidos, muy concentrados en plataformas de internet cotizadas fuera de China continental que abarcan el comercio electrónico, las redes sociales y los servicios en línea. En los últimos años, muchas de estas empresas se han enfrentado a una combinación de consumo interno más débil, competencia intensa y crecientes necesidades de inversión. Esto ha llevado a muchos inversores a asociar la tecnología china principalmente con estas compañías, pese a que representan solo un segmento reducido de una oportunidad mucho más amplia.
En realidad, el sector tecnológico chino va mucho más allá de las plataformas de internet. Incluye empresas dedicadas a la fabricación de semiconductores, infraestructura de IA, automatización industrial, robótica, innovación sanitaria y muchos otros sectores. Muchas de estas compañías cotizan en el mercado chino de acciones A y, por tanto, siguen estando infrarrepresentadas en las carteras globales y en los índices de referencia.
Para los inversores, esta distinción es importante. Aunque las plataformas de internet cotizadas fuera de China continental siguen acaparando la mayor parte de la atención, una proporción cada vez mayor de la innovación tecnológica, la inversión de capital y el crecimiento de los beneficios de China se está produciendo en otros ámbitos. Comprender este panorama más amplio es clave para identificar de dónde es probable que surja la próxima fase de innovación y crecimiento del país.
2 China sigue una vía de innovación diferente
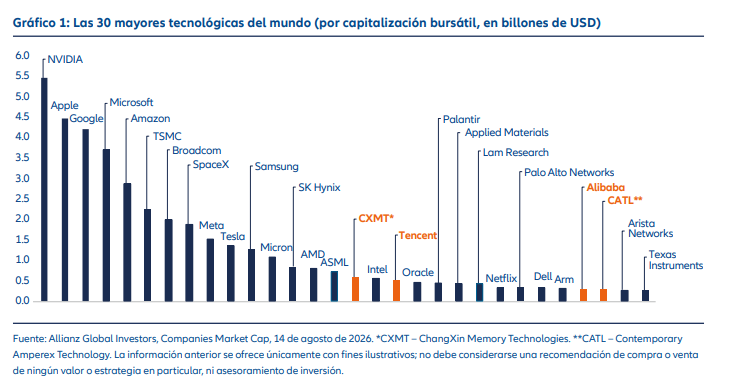
El sector tecnológico chino suele compararse con el de Estados Unidos a través del prisma de líderes reconocidos mundialmente como Nvidia, TSMC y Samsung Electronics. En muchas de estas comparaciones subyace la idea de que la innovación se mide mejor por los grandes avances mediáticos, ya sea el semiconductor más avanzado, el mayor modelo de IA o la próxima plataforma de software transformadora.
Esto favorece de forma natural a mercados como el estadounidense, donde la innovación suele concentrarse en un número relativamente reducido de empresas dominantes a escala global. Sin embargo, la innovación no sigue una única vía.
Mientras que Estados Unidos ha destacado históricamente en la investigación de vanguardia y las tecnologías disruptivas, las fortalezas de China residen en su capacidad para escalar nuevas tecnologías e integrarlas en el conjunto de la economía.
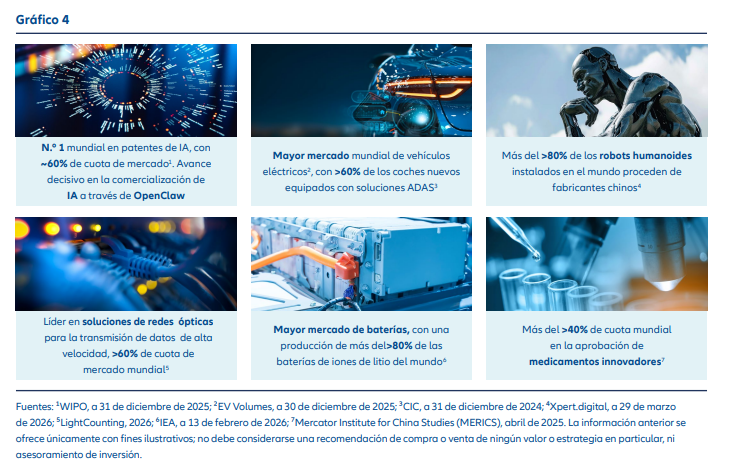
En lugar de depender de un puñado de campeones nacionales, China ha construido amplias cadenas de suministro y capacidades de fabricación en numerosos sectores. Como resultado, los beneficios de la innovación se reparten entre un grupo mucho más amplio de empresas. El resultado puede apreciarse en múltiples sectores. China ha logrado posiciones competitivas a escala global en ámbitos que van desde los vehículos eléctricos y las baterías hasta la automatización, la robótica y los medicamentos innovadores. En muchos casos, el éxito no responde a un único avance, sino a la escala, la experiencia productiva y la capacidad de comercializar rápidamente nuevas tecnologías.
Para los inversores, esto crea un universo de inversión distinto al de Estados Unidos. En lugar de limitarse a replicar la exposición a los líderes tecnológicos globales, China ofrece exposición a un conjunto diferente de empresas, muchas de las cuales se benefician de construir, respaldar y aplicar nuevas tecnologías en el conjunto de la economía.
3 Las capacidades tecnológicas de China, cada vez más difíciles de ignorar
El éxito tecnológico de China suele atribuirse al apoyo estatal, las subvenciones o la política industrial. Aunque estos factores han desempeñado un papel, no explican por completo la creciente competitividad del país en una amplia gama de sectores. En última instancia, el liderazgo depende de la innovación, la calidad del producto y el éxito comercial, y cada vez hay más pruebas de avances en estos tres frentes.
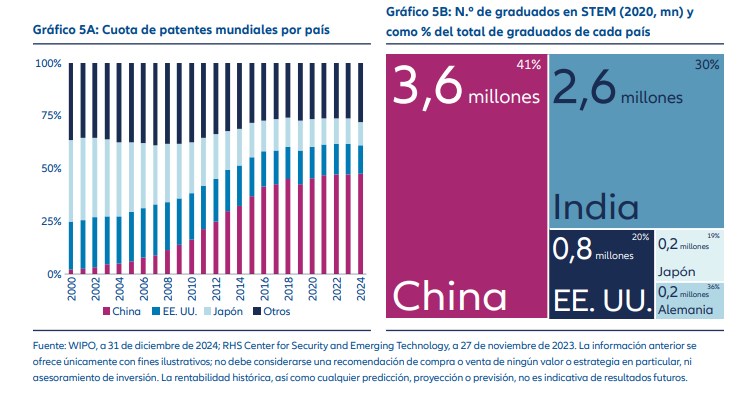
El ascenso de China ya no es simplemente una historia de escala. El país es ahora el mayor productor mundial de investigación científica y ha logrado posiciones de liderazgo en varias tecnologías estratégicamente importantes. La producción investigadora no solo aumenta en volumen, sino también en influencia global.
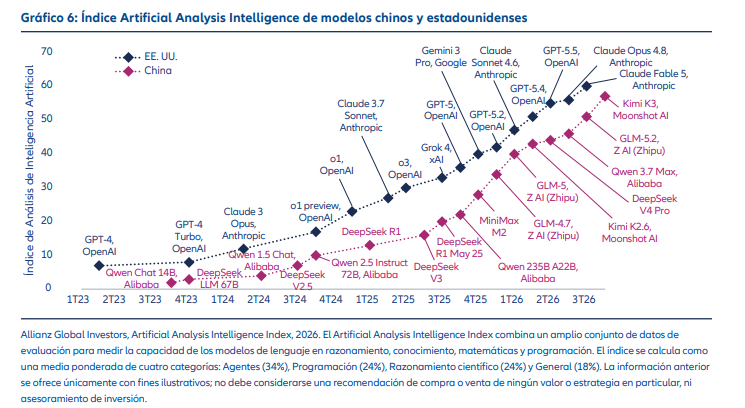
Los avances recientes en inteligencia artificial son un buen ejemplo. Tras el lanzamiento de modelos como GLM-5.3, Kimi K3 y Qwen 3.8, la diferencia de rendimiento entre los principales modelos de vanguardia chinos y estadounidenses se ha reducido de forma notable.
Más importante aún, estos avances se están traduciendo en resultados comerciales. Las empresas chinas han logrado posiciones de liderazgo en un número cada vez mayor de sectores, lo que evidencia que la competitividad refleja cada vez más la calidad del producto, la innovación y la capacidad tecnológica, y no solo el apoyo de las políticas públicas.
Para los inversores, la conclusión clave es que el sector tecnológico chino debe valorarse cada vez más por sus fortalezas competitivas y no por percepciones pasadas.
Aunque la percepción no se ha ajustado por completo a la realidad, la combinación de innovación, comercialización y ganancias de cuota de mercado global sugiere que China está pasando de ser un seguidor tecnológico a un líder tecnológico en un número creciente de sectores.
4 La autosuficiencia crea una oportunidad de inversión más duradera
Una de las principales preocupaciones de los inversores no es si China puede seguir innovando, sino si la incertidumbre regulatoria podría socavar el argumento de inversión a largo plazo. El recuerdo de las intervenciones regulatorias que afectaron a las plataformas de internet y a las empresas de educación privada sigue reciente, lo que mantiene cierta cautela entre los inversores respecto a la durabilidad de la historia tecnológica china.
Sin embargo, el panorama tecnológico actual difiere en un aspecto importante. La autosuficiencia tecnológica y la innovación se han alineado estrechamente con las prioridades económicas y estratégicas más amplias de China. Por tanto, la tecnología ya no es simplemente una oportunidad de crecimiento comercial, sino que también se ha convertido en un componente clave de la política de desarrollo nacional.
En el centro de todo ello está la búsqueda de la autosuficiencia tecnológica por parte de China.
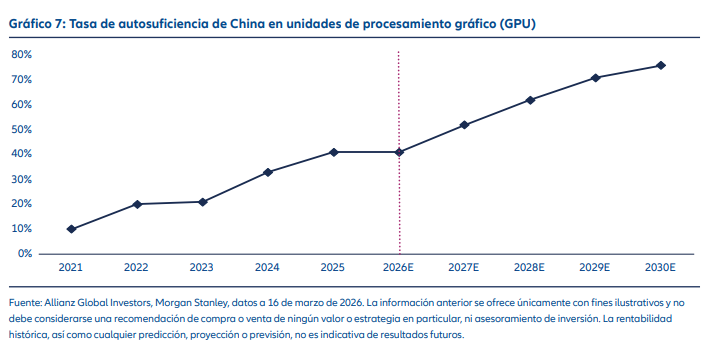
Tras años de crecientes tensiones geopolíticas y restricciones tecnológicas, el país ha priorizado el desarrollo de capacidades nacionales en sectores estratégicamente importantes. Esto va más allá de reducir la dependencia de proveedores extranjeros: también se trata de fortalecer la economía y crear nuevas fuentes de crecimiento a medida que China deja atrás su modelo tradicional basado en el sector inmobiliario.
El apoyo de las políticas públicas sigue reforzando esta dirección. La innovación tecnológica, la inteligencia artificial, la fabricación avanzada y la resiliencia de la cadena de suministro ocupan un lugar destacado en la estrategia de desarrollo a largo plazo de China. Esto está impulsando la inversión en una amplia gama de sectores, desde el hardware y las infraestructuras hasta las aplicaciones prácticas para empresas.
Esto contribuye a crear un ciclo de inversión tecnológica distinto al de muchos mercados desarrollados. Mientras que la inversión en IA de Estados Unidos se concentra en gran medida en un puñado de grandes proveedores de infraestructura en la nube (“hyperscalers”), el gasto de China se reparte entre una gama más amplia de sectores que abarcan el hardware, las infraestructuras y las aplicaciones industriales, lo que genera un conjunto más amplio de beneficiarios y múltiples fuentes de demanda a largo plazo.
Para los inversores, lo relevante es que la inversión tecnológica en China cuenta con el respaldo tanto de incentivos comerciales como de prioridades nacionales. Aunque el riesgo regulatorio nunca puede eliminarse por completo, la importancia estratégica del desarrollo tecnológico implica que muchos de los sectores que impulsan la innovación hoy en día se benefician de un apoyo estructural a largo plazo. Esto contribuye a un ciclo de inversión más duradero, sustentado no solo por la demanda a corto plazo, sino también por las prioridades económicas y tecnológicas de China a más largo plazo.
5 El buen comportamiento del mercado hace que ser selectivos sea cada vez más importante
El sector tecnológico chino ha registrado una rentabilidad sólida, especialmente en los ámbitos vinculados a la inversión relacionada con la IA y a la modernización industrial. A medida que el interés de los inversores se ha ampliado más allá de las plataformas de internet, muchas de estas empresas se han beneficiado de una combinación de mejores expectativas de beneficios y valoraciones más elevadas.
Este buen comportamiento implica que parte del mercado cotiza ahora en niveles iguales o superiores a sus promedios históricos. No obstante, es importante reconocer que el aumento de las valoraciones ha venido acompañado a menudo de revisiones al alza significativas en las expectativas de beneficios. En muchos casos, la mayor demanda vinculada a la infraestructura de IA, la modernización industrial y la autosuficiencia tecnológica se ha traducido en un mayor crecimiento de los ingresos, carteras de pedidos más sólidas y previsiones de rentabilidad más elevadas.
Para los inversores, esto pone de relieve la importancia de distinguir entre las empresas que se benefician de un crecimiento sostenible a largo plazo y aquellas cuyas valoraciones podrían haberse adelantado a los fundamentales. Aunque la oportunidad a largo plazo sigue siendo atractiva, es probable que la rentabilidad futura dependa más de la generación de beneficios que de una revalorización generalizada del mercado. Esto otorga mayor importancia a identificar empresas con ventajas competitivas duraderas, una ejecución sólida por parte de sus equipos directivos y una exposición clara a los motores de crecimiento a largo plazo.
Es importante señalar que cabe esperar periodos de rotación de mercado y volatilidad a corto plazo. Los ciclos de inversión tecnológica rara vez se desarrollan de forma lineal, especialmente en los sectores vinculados a la IA, donde el sentimiento puede cambiar con rapidez.
No obstante, estos periodos también pueden generar oportunidades para aumentar la exposición a empresas de alta calidad respaldadas por motores duraderos, como la autosuficiencia tecnológica, la adopción de la IA, la automatización industrial y la fabricación avanzada.
En definitiva, aunque las valoraciones en algunos ámbitos se han vuelto más exigentes, el argumento de inversión en tecnología china sigue siendo, ante todo, una historia de crecimiento de beneficios. La inversión continuada, la creciente adopción tecnológica y la mejora de la competitividad sugieren que las oportunidades siguen siendo importantes. El reto para los inversores ya no consiste tanto en decidir si conviene exponerse a esta temática, sino en identificar dónde puede encontrarse valor dentro de ella.
Tribuna de opinión de Tessa Wong, especialista sénior de producto de Allianz Global Investors, y Albert Yuen, especialista asociado de producto
Foto cedidaJohanna Kyrklund, CIO del Grupo Schroders
Johanna Kyrklund, directora de inversiones (CIO) del Grupo Schroders, y Nils Rode, director de inversiones de Schroders Capital, la división de mercados privados de la gestora, identificaron los riesgos y oportunidades de inversión para 2027 durante el evento para los medios de comunicación “Crystal Ball, Perspectivas de inversión” de Schroders. “Los inversores comenzarán el año 2027 en un contexto económico relativamente favorable, en el que se espera que el crecimiento mundial se mantenga sólido y que la inflación siga moderándose. Sin embargo, este panorama general aparentemente favorable oculta un entorno de inversión más complejo. La fuerte volatilidad registrada en noviembre en las acciones de las empresas de inteligencia artificial y semiconductores puso de manifiesto esa vulnerabilidad, ya que los inversores reevaluaron las hipótesis en las que se basaba el auge de la inversión en inteligencia artificial y las valoraciones elevadas asignadas a algunos de sus principales beneficiarios”, señala como principal mensaje.
Según su visión, hemos dejado definitivamente atrás la era de los tipos de interés ultrabajos. Por lo que, los mercados continúan adaptándose a un entorno de tipos de interés elevados por más tiempo, mientras que los déficits fiscales persistentes y el aumento de los costes del servicio de la deuda implican que los inversores ya no pueden dar por sentado que los gobiernos dispondrán de un margen ilimitado para endeudarse. En este contexto, considera que “el regreso de los «vigilantes de los bonos» será un factor clave en 2027, y es probable que la credibilidad fiscal desempeñe un papel más importante a la hora de diferenciar los mercados”.
Es más, afirma que esto ya es evidente en Europa, donde la incertidumbre política y fiscal en Francia ha llevado a los inversores a reevaluar el riesgo soberano. “Para los inversores de mercados públicos, esto implica que, aunque el entorno macroeconómico pueda ser favorable, la dispersión subyacente está aumentando, lo que generará tanto riesgos como oportunidades durante el próximo año para los inversores activos”, afirma.
Riesgo y resiliencia
Dicho esto, considera que un contexto más volátil no justifica necesariamente una huida en masa del riesgo. “La renta variable estadounidense sigue respaldada por unos beneficios empresariales resistentes y unas revisiones positivas de los resultados, aunque esa convicción depende cada vez más de que los beneficios sigan cumpliendo las expectativas. La volatilidad reciente también refuerza los argumentos a favor de la diversificación, con oportunidades que podrían ampliarse más allá del reducido grupo de empresas tecnológicas que han liderado los mercados en los últimos años”, apunta.
Para Nils Rode, director de inversiones de Schroders Capital, la resiliencia sigue siendo la palabra clave para los inversores, pero los riesgos que marcarán el año 2027 son diferentes. “La inteligencia artificial (IA) es uno de los cambios tecnológicos más significativos de las últimas décadas, ya que genera oportunidades en los sectores de las infraestructuras, la energía y el crédito. Sin embargo, el capital y las valoraciones están cada vez más concentrados, la construcción de centros de datos se financia cada vez más mediante deuda y las expectativas pueden estar por delante de los rendimientos obtenidos. En 2027, los inversores deben mirar más allá de las etiquetas de las clases de activos y comprender la naturaleza de su exposición a la IA”, señala.
Desde su óptica, considera que muchos segmentos del mercado privado se encuentran en una fase del ciclo diferente a la de otras clases de activos. “Muchos segmentos están saliendo de una desaceleración prolongada desde el pico alcanzado en 2021. Esto los ha desvinculado parcialmente de los mercados públicos, que presentan valoraciones elevadas, y ha creado condiciones de entrada más favorables, con los primeros indicios de recuperación ya visibles. Esto significa que, en 2027, los mercados privados podrían ofrecer fuentes de rentabilidad diferenciadas, como la mejora operativa, los ingresos contractuales o regulados, los préstamos con garantías y el riesgo de catástrofes asegurado. Estos factores difieren de los que predominan en la renta variable cotizada, pero la diversificación depende de las exposiciones subyacentes más que de la etiqueta”, concluye.