GAM Investments y SRILIAC (Swiss Re Insurance-Linked Investment Advisors Corporation), el asesor de inversiones en valores vinculados a seguros de Swiss Re, se han unido para ofrecer a los inversores estrategias en bonos catastróficos.
El objetivo es combinar la profunda experiencia de Swiss Re en reaseguros y bonos catastróficos con el conocimiento institucional de GAM en este tipo de activos, según detallaron a través de un comunicado.
Los bonos catastróficos, que transfieren a los inversores el riesgo de desastres naturales —como huracanes o terremotos—, siguen ganando interés por su capacidad de generar rendimientos que no están correlacionados con los mercados tradicionales.
«Este tipo de estrategia no busca grandes ganancias rápidas», explicó Dan Conklin, responsable de captación de capital para América en SRILIAC, durante el evento de lanzamiento en Brickell. «Se trata de gestionar el riesgo de forma inteligente y limitar las pérdidas. Así es como se construyen rendimientos consistentes a lo largo del tiempo», añadió.
Swiss Re, pionera en el mercado de bonos catastróficos desde los años 90 y una de las reaseguradoras más grandes del mundo, aporta una gran alineación con más de 1.000 millones de dólares invertidos en estrategias similares. Por su parte, GAM ha gestionado bonos catastróficos con un socio anterior durante casi dos décadas, y ahora busca ampliar y profundizar su experiencia con las capacidades de inversión, suscripción y modelización científica del riesgo de Swiss Re.
La alianza se presentó formalmente durante un almuerzo privado en The Capital Grille, en Brickell (Miami), al que asistieron profesionales financieros y clientes institucionales.
Alejandro Moreno, director de desarrollo de negocio en GAM Investments, abrió el evento destacando el compromiso de la firma con las estrategias activas y especializadas, y el valor de ampliar su plataforma de bonos catastróficos con la experiencia de Swiss Re.
Por su parte, Mariagiovanna Guatteri, CEO y directora de inversiones de SRILIAC, compartió conocimientos basados en más de 20 años desarrollando la estrategia de inversión en bonos catastróficos de Swiss Re, haciendo hincapié en el rigor científico y la gestión conservadora del riesgo que caracterizan su enfoque.
Los asistentes también recibieron libros de educación financiera dirigidos a familias, subrayando el compromiso de ambas firmas con la formación de los inversores. El evento promovió un diálogo abierto, con debates sobre la estructura de carteras, la evaluación de riesgos y la evolución del mercado de inversiones en valores vinculados a seguros (ILS), destacaron en la nota de prensa.
Tanto Moreno como Conklin enfatizaron en que los bonos catastróficos pueden ser un complemento atractivo a la renta fija tradicional y a las inversiones alternativas, especialmente para fondos de pensiones, fundaciones y oficinas familiares que buscan rendimientos ajustados al riesgo a largo plazo con una correlación limitada con las acciones y las tasas de interés.
El uso de herramientas que integran inteligencia artificial (IA) es cada vez más popular, incluso en el ámbito de la inversión financiera. Los inversores tienen acceso en línea a herramientas y aplicaciones con IA que pueden sugerir inversiones basadas en información pública.
Las herramientas de IA pueden ser de valiosa ayuda en muchos ámbitos, pero también conllevan una serie de riesgos. A pesar de su potencial innovador, pueden generar recomendaciones de inversión que podrían ser inexactas o engañosas y que pueden dar lugar a malas decisiones de inversión y a importantes pérdidas económicas.
Para evitar contratiempos, la Autoridad Europea de Valores y Mercados (ESMA, por sus siglas en inglés) ha publicado una guía con consejos de buen uso de este tipo de herramientas, que está disponible en la página web de la CNMV.
Lo primero que hay que saber
1.- Buscar distintos puntos de vista. No se base únicamente en las herramientas de IA para tomar decisiones de inversión que puedan afectar a su bienestar económico y utilícelas como un recurso disponible más. Considere la posibilidad de confiar en profesionales autorizados.
2.- Evitar los planes que prometen hacerse rico de la noche a la mañana. Manténgase alerta ante promesas de rendimientos elevados a través de estrategias basadas en la IA. Recuerde que nadie, ni siquiera las herramientas de IA, puede predecir con exactitud los mercados financieros. Aunque la inteligencia artificial es una tecnología prometedora, no existen atajos para hacerse rico.
3.- La regulación importa. Las herramientas en línea de IA que son accesibles al público no tienen obligación alguna de actuar en su interés.
4.- Comprenda los riesgos. Sea consciente de las limitaciones y posibles imprecisiones del asesoramiento generado por la IA, ya que puede basarse en información obsoleta, incorrecta o incompleta.
5.- Proteger la privacidad. Es posible que estas herramientas no cuenten con las medidas de seguridad adecuadas para proteger sus datos personales. No comparta datos personales -por ejemplo, nombre, edad, sexo, datos de contacto, puesto de trabajo, estado civil o situación financiera- con herramientas de IA de acceso público en internet. Es posible que no cuenten con las medidas de seguridad adecuadas y pongan en riesgo su información personal.
Cuidado al utilizar herramientas de IA que le recomienden inversiones
Hay cada vez más herramientas de IA disponibles en internet que, si se les solicita, pueden ofrecer un asesoramiento sobre inversiones muy convincente y aparentemente profesional. Estas herramientas pueden incluso hacerle preguntas sobre su situación financiera, objetivos, tolerancia al riesgo y preferencias para ofrecerle un asesoramiento de inversión que parezca adaptado a sus circunstancias personales específicas.
Es necesario ser consciente de que las herramientas de IA accesibles al público en internet:
1.- No están autorizadas ni supervisadas por reguladores financieros. Como inversor no tiene la misma protección que si utiliza empresas de servicios de inversión autorizadas. Estas herramientas no están obligadas a actuar en su interés ni a ofrecerle un asesoramiento adaptado a sus circunstancias personales.
2.- No están diseñadas específicamente para dar asesoramiento de inversiones. Puede incurrir en pérdidas financieras. No confíe únicamente en las herramientas de IA para obtener información y asesoramiento sobre inversiones. Recopile información de distintas fuentes antes de tomar la decisión de invertir. Considere la posibilidad de confiar en profesionales autorizados para tomar decisiones de inversión que puedan afectar a su bienestar económico.
3.- A menudo ni sus desarrolladores comprenden del todo su funcionamiento. Es arriesgado confiar en tales herramientas, especialmente en mercados financieros complejos e impredecibles. Evite confiar únicamente en herramientas automatizadas; el criterio humano es crucial.
4.- No están sujetas a las mismas normas y reglas que se aplican a las entidades autorizadas. Si algo va mal es posible que no tenga acceso a un defensor financiero del cliente o a mecanismos alternativos de resolución de conflictos para la resolución de reclamaciones.
Precaución con con las aplicaciones impulsadas por IA que crean indicios de perspectivas bursátiles (stock signals)
Cada vez hay más sitios web y aplicaciones de IA que, a cambio de elevadas comisiones (mensuales o anuales), ofrecen ideas y sugerencias de operaciones sobre instrumentos financieros generadas por inteligencia artificial, con nombres como stock picking o stock signal.
Antes de su uso hay que ser consciente de que:
1.- Operar con instrumentos financieros es una actividad intrínsecamente arriesgada y predecir los movimientos de los precios es extremadamente difícil, si no imposible. Desconfíe de sitios web y aplicaciones que afirman su capacidad para predecir con gran exactitud los precios futuros de los valores.
2.- Las herramientas de IA que ofrecen ideas de inversión pueden generar información incorrecta, ya que pueden basarse en información obsoleta, incorrecta o incompleta. La precisión de las predicciones generadas por IA puede variar significativamente. Podría perder dinero si confía únicamente en estas herramientas.
Spain Sotheby’s International Realty publica su informe Luxury Outlook℠ 2025, que profundiza en las tendencias emergentes y los desarrollos clave que darán forma al panorama global del sector inmobiliario de lujo en el próximo año. El informe destaca factores significativos, como el impacto que podría tener la transferencia intergeneracional de riqueza de 84 billones de dólares en el mercado inmobiliario, el movimiento estimado de 135.000 individuos con alto patrimonio neto (HNWI) hacia nuevos destinos y la influencia que tienen las clasificaciones de Mejores Lugares para Vivir en el valor de las propiedades y en la oferta disponible en cada ciudad.
En este escenario, España se consolida como un destino preferente para los compradores internacionales, impulsado por su estilo de vida exclusivo, precios aún competitivos en comparación con otras capitales europeas y un mercado en constante evolución. Según Paloma Pérez Bravo, CEO de Spain Sotheby’s International Realty, «el mercado inmobiliario de lujo sigue evolucionando de manera dinámica, influenciado por tendencias globales que impactan directamente en la demanda y en los valores de las propiedades. En España, estamos viendo un creciente interés por parte de compradores internacionales que buscan calidad de vida, exclusividad y estabilidad en sus inversiones. Este informe nos permite anticiparnos a estos movimientos y reforzar nuestra estrategia para seguir ofreciendo un servicio excepcional a nuestros clientes. Además, con la consolidación de nuestra presencia en mercados clave, Spain Sotheby’s International Realty reafirma su posición como referente en el sector inmobiliario de lujo”.
Las tendencias globales en el mercado inmobiliario de lujo están siendo marcadas por diversos factores clave. En 2024, la migración de individuos con alto patrimonio neto ha alcanzado cifras significativas, con 128.000 personas trasladándose a nuevos países, una cifra que se espera aumente a 135.000 en 2025. España se ha consolidado como un destino atractivo dentro de este flujo de capital, con un notable crecimiento en el interés por ciudades como Madrid, Barcelona y Valencia, así como por destinos costeros y de interior como Marbella, Menorca y la Costa del Sol.
Otro fenómeno que impacta este sector es la mayor transferencia de riqueza de la historia. Para 2045, se estima que 84 billones de dólares pasarán de la generación silenciosa y los baby boomers a la generación X, los millennials y las generaciones más jóvenes. Este cambio está redefiniendo la demanda de propiedades de lujo, con una inclinación creciente hacia espacios personalizados, tecnológicamente avanzados y diseñados para estilos de vida híbridos.
El concepto de lujo también está evolucionando con la creciente influencia de las mujeres y las nuevas generaciones. Para 2030, se proyecta que las mujeres controlarán 34 billones de dólares en activos invertibles, representando el 38% del total en Estados Unidos. En los próximos cinco años, más del 50% de la riqueza global estará en manos femeninas, según la directora global del Citi Private Bank, Ida Liu. En España, millennials y miembros de la generación Z con alto patrimonio están liderando la demanda del mercado de lujo, estableciendo un nuevo perfil de compradores.
España continúa en la mira de los inversores internacionales, con el segmento de lujo representando el 15% del mercado inmobiliario español y un volumen de negocio cercano a 19 billones de euros. Se prevé que en 2025 la compraventa de propiedades de lujo crezca un 35%, consolidando a Madrid como uno de los destinos más rentables en Europa. La capital española ha experimentado un incremento del 10% en los precios de viviendas premium en el último año, solo por detrás de Londres y París. La Costa del Sol y Menorca han visto un aumento en la demanda internacional, lo que refuerza su posición como enclaves estratégicos para la inversión. En respuesta a este dinamismo, Sotheby’s International Realty ha expandido su presencia en España, con nuevas oficinas en La Moraleja, Marbella Golden Mile, Port d’Andratx y Puerto de Santa María.
El lujo ha dejado de ser únicamente una inversión para convertirse en una experiencia. En España, el 25% de las nuevas promociones están enfocadas en el segmento de alta gama, con desarrollos que priorizan comodidades orientadas al bienestar, la exclusividad y los servicios personalizados. El modelo off-market gana cada vez más protagonismo, impulsado por el interés en propiedades que ofrecen privacidad y exclusividad. A finales de 2024, el mercado global de branded residences alcanzó un valor de 66.000 millones de dólares. La sostenibilidad también ha pasado a ser un criterio clave en la compra de inmuebles de lujo, con un enfoque que no solo se limita a la eficiencia energética, sino que también abarca el uso de materiales duraderos y el respeto por el entorno natural.
Spain Sotheby’s International Realty, líder en la redefinición del lujo
Spain Sotheby’s International Realty se ha fijado el objetivo de alcanzar una cuota del 10% en el mercado inmobiliario de lujo en España, consolidando su liderazgo a través de una estrategia centrada en la especialización, la personalización y la excelencia en el servicio.
«Nuestra prioridad es ser referentes en el lujo inmobiliario, no abarcar todo el mercado. Nos enfocamos en ofrecer una propuesta de valor única, colaborando con los profesionales más cualificados y con un enfoque relacional que nos permite entender en profundidad las necesidades de nuestros clientes», concluye Paloma Pérez Bravo.
Donald Trump ha retomado una postura agresiva en el ámbito comercial, extendiendo ligeramente el plazo para negociar, pero anunciando nuevos aranceles significativos, lo que ha generado preocupación en los mercados internacionales. La fecha límite inicial para la suspensión de los aranceles recíprocos, fijada para el 9 de julio, fue postergada al 1 de agosto tras una aparente intervención del secretario del Tesoro, Scott Bessent, aunque Trump afirmó que la nueva fecha era “firme, pero no 100% firme”.
La administración estadounidense comunicó la aplicación de aranceles que oscilan entre el 25% y el 40% a países como Japón, Corea del Sur, Malasia, Tailandia, Bangladés y Sudáfrica. Además, se mencionaron tasas potencialmente mucho más elevadas, alcanzando el 50%, sobre exportaciones brasileñas como el cobre, en respuesta al proceso judicial contra Jair Bolsonaro, y tasas extremas de hasta un 200% para ciertos medicamentos. Estos últimos han sido justificados oficialmente por razones de seguridad nacional y manifestaciones políticas.
Esta nueva ola de medidas proteccionistas se basa, en parte, en investigaciones realizadas bajo la Sección 232 de la Ley de Expansión Comercial de 1962, que incluyen sectores críticos como semiconductores, medicamentos, madera y metales, con la intención de implementar gradualmente aranceles adicionales hasta diciembre de este año. Paralelamente, también se anunciaron gravámenes del 20% a Filipinas y del 30% a países como Irak, Libia, Argelia y Sri Lanka, profundizando aún más la incertidumbre global.
Impacto económico y mercado doméstico
Según estimaciones recientes del Yale Budget Lab, estos incrementos han elevado la tasa media efectiva de aranceles en Estados Unidos hasta el 17,6%, el nivel más alto desde 1934. Esto implica un impacto directo sobre los precios al consumidor, estimado entre el 1,5% y el 1,7%, equivalente a un coste adicional aproximado de 2.300 dólares por hogar estadounidense.
Aunque ya se han alcanzado algunos acuerdos informales (no jurídicamente vinculantes) con China, Vietnam y el Reino Unido, el mercado permanece atento a las negociaciones pendientes con India y la Unión Europea, así como a la posibilidad de una eventual renegociación del tratado comercial USMCA, cuyos aranceles podrían incrementarse del 25% al 35%.
Percepción de los mercados y estrategias geopolíticas
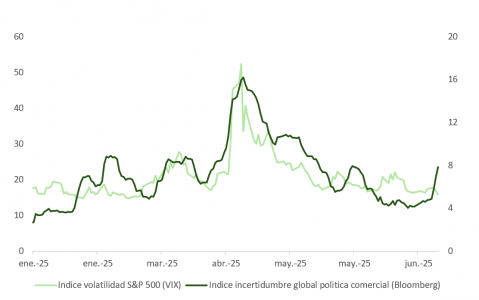
A pesar del aumento en el indicador de incertidumbre comercial de Bloomberg, los inversores parecen seguir confiando en la tesis “TACO” (Trump Always Chickens Out), interpretando estos anuncios más como una táctica agresiva de negociación que como un preludio de una guerra comercial total. Esta percepción de los mercados podría estar subestimando la posibilidad de un accidente político o económico, especialmente considerando el carácter impredecible de algunas medidas recientes.
La lógica política subyacente es clara: Trump no puede permitirse un descalabro en las elecciones legislativas de 2026, lo que sugiere que algunas de estas acciones tienen un propósito geopolítico más que estrictamente económico. Un ejemplo de ello es el alto arancel impuesto a productos brasileños, país que mantiene un déficit comercial con EE.UU., lo que dificulta justificar estas medidas desde una perspectiva puramente comercial.
Impacto del OBBA y dinámica del dólar
La reciente aprobación parcial del paquete fiscal OBBA podría jugar un papel clave para estabilizar la economía estadounidense durante los próximos meses. Si bien este plan fiscal no tiene el alcance inicialmente deseado por Trump —dado que una gran parte se limita a extender los recortes de impuestos introducidos por la reforma fiscal de 2017 (TCAJ)—, sí aporta aproximadamente 0,8 billones de dólares en estímulos adicionales. Este paquete puede representar un alivio temporal ante la presión inflacionaria generada por las nuevas tarifas comerciales.
Adicionalmente, la debilidad actual del dólar podría jugar a favor de EE.UU., mejorando la competitividad relativa de sus exportaciones en el corto plazo y compensando parcialmente los efectos negativos de los aranceles sobre la economía doméstica.
Las opiniones en el seno del banco central estadounidense siguen bastante repartidas y las actas de su última reunión muestran a «un par» de participantes que están abiertos a un recorte de tipos en la reunión de julio, probablemente Michelle Bowman y Christopher Waller, frente a un consenso que aboga por esperar y ver cuál acaba siendo el efecto de los aranceles sobre el IPC, que, en cualquier caso, será puntual.
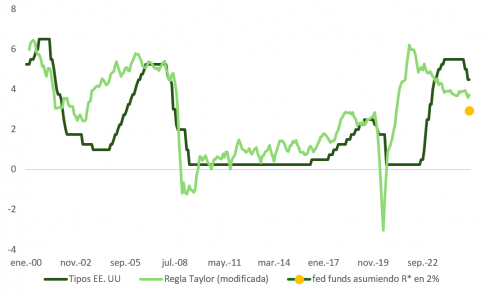
El hecho de que sí haya acuerdo respecto a la idea de que probablemente estarían recortando ahora mismo si no fuera por los aranceles apunta a rebajas en el precio del dinero a partir del otoño, siempre que la inflación se mantenga razonablemente estable. De acuerdo con la regla de Taylor, los tipos en Estados Unidos deberían estar más cerca del pronóstico del mercado que del nivel en el que, de momento, los mantiene la Fed.
Perspectivas a corto plazo y riesgos latentes
A corto plazo, los mercados podrían experimentar una volatilidad contenida, dado que gran parte de las noticias negativas sobre la rentabilidad empresarial ya parecen estar parcialmente descontadas.
1.La barra de expectativas para los resultados segundo trimestre es muy asequible:
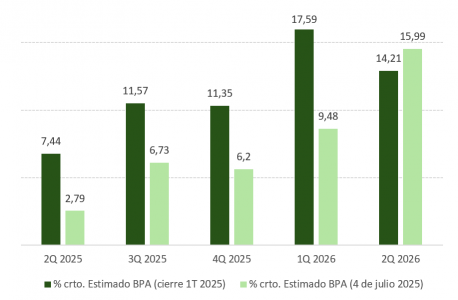
a. El consenso apunta a un crecimiento del 2,8% (aproximadamente un 4% por debajo del primer trimestre), el peor registro desde el segundo trimestre de 2023.
b. Excluyendo tecnología, el crecimiento del BPA en el segundo trimestre es de -0,7% según consenso de Bloomberg.
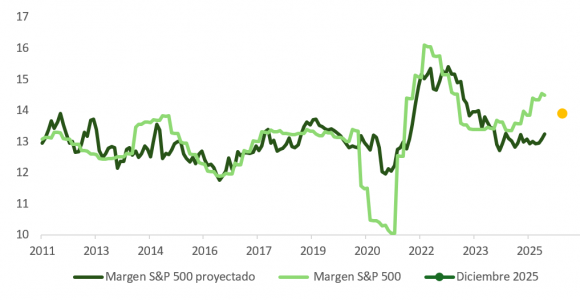
2. No obstante, se espera que el impacto en márgenes sea puntual, con las empresas ajustando precios y mejorando la eficiencia del gasto.
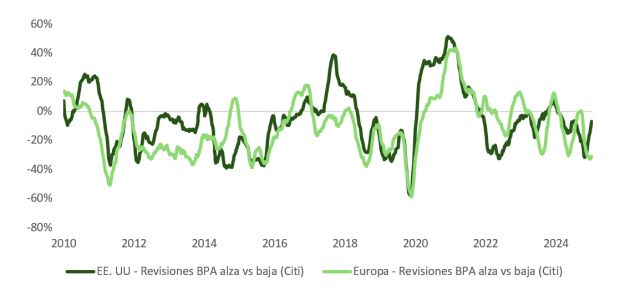
3. Hay indicios de sorpresas positivas en ventas/BPA en las publicaciones del segundo trimestre: la tregua arancelaria ha permitido la recuperación en revisiones netas de BPA a 12 meses. El momentum de las revisiones también vuelve a ser positivo; con mejor desempeño en Estados Unidos que en Europa.
Sin embargo, cualquier movimiento inesperado o una escalada adicional podría revertir rápidamente esta relativa calma y desencadenar movimientos más abruptos. El desafío principal para los inversores será navegar en este entorno de alta incertidumbre, donde los riesgos políticos y comerciales son significativos, pero se equilibran parcialmente con factores como una política fiscal expansiva, tipos de interés potencialmente más bajos y un dólar relativamente débil.
Conclusión: equilibrio frágil y vigilancia necesaria
En definitiva, el contexto actual sugiere una situación delicada de equilibrio entre el potencial de estímulos fiscales y monetarios positivos y la presión y el riesgo generados por las políticas comerciales agresivas. La vigilancia de los acontecimientos políticos y comerciales será crucial en los próximos meses, especialmente conforme nos acerquemos a las elecciones legislativas de 2026, que podrían marcar un punto de inflexión en la estrategia económica estadounidense.
Para los inversores, un enfoque equilibrado y selectivo parece ser la mejor estrategia en estos momentos.
Hace un año, Javier García-Carranza se unió a Santander para dirigir la unidad de gestión de patrimonios, activos y seguros del banco español. Y ahora estaría impulsando cambios radicales, según una información publicada por Bloomberg, que incluirían destitución de gestores, recorte de costes y revisión de la metodología de trabajo en busca de mayores comisiones y un impulso de la unidad.
Según la información publicada por la agencia, la reforma abarca la banca privada, la gestión de activos y los seguros, para conseguir liberar efectivo que permitiría potencialmente al banco realizar adquisiciones a medida que se aceleran las operaciones en el sector financiero.
El objetivo sería que los tres negocios trabajen de forma más coherente y sean más globales, trabajando de forma más estrecha. Todo, para impulsar su crecimiento.
Según publica Bloomberg, la amplitud y velocidad de los cambios ha provocado preocupación entre algunos profesionales, sobre todo por sus puestos de trabajo en un contexto en el que ya se han producido recortes.
Con todo, los mayores cambios se estarían produciendo en la unidad de banca privada, con Víctor Allende al mando, donde la misión es aumentar las comisiones, implantando un modelo de gestión patrimonial similar al de CaixaBank, que consiste en cobrar a los clientes por el asesoramiento y los servicios independientes en lugar de recortar las comisiones.
Todo, en paralelo a la expansión nacional e internacional en la que trabaja el banco, con nuevos servicios de consultoría patrimonial para clientes muy ricos en España, Miami, Suiza y Brasil, encabezados por Carmen Gutiérrez. También está planeando más contrataciones para Oriente Medio y la expansión a otros países que, a largo plazo, podrían incluir Alemania o la banca privada on-shore en EE.UU., según fuentes de Bloomberg.
Las inversiones alternativas son otra de las patas de su crecimiento, junto la digitalización y la IA.
Y también está reestructurando la división de seguros, con la idea de hacer crecer en el segmento de vida y pensiones, a la vez que estudia la aplicación de estrategias que inviertan el dinero de los clientes de esos productos en vehículos alternativos, según la información de Bloomberg.
Faltando tan solo unos días para que finalice el primer semestre de 2025, es el momento adecuado para repasar cómo se ha desarrollado el año de inversión hasta la fecha. La primera constatación es que hemos asistido a un par de viajes de ida y vuelta en lo que respecta a las rentabilidades de los precios de las principales clases de activo. Al cierre de edición, el índice S&P 500 vuelve a cotizar por encima de la barrera de los 6000 puntos, con un alza del 3,6% en lo que va de año, cuando había caído casi un 18%, en un momento dado, a principios de abril.
El rendimiento del bono del Tesoro de EE. UU. a 10 años cotiza al 4,3%, por encima de los niveles ligeramente inferiores al 4% registrados a comienzos de abril, y solo marginalmente por debajo del nivel del 4,57% de principios de año. Podemos encontrar patrones de ida y vuelta similares si nos fijamos en los diferenciales de crédito. Los mercados de divisas son una de las pocas áreas cuya direccionalidad podía ser realmente discernible.
El DXY ha caído casi un 10% en lo que va de año. Se trata del peor comienzo de año para el billete verde desde la década de 1980. En particular, el USD no ha logrado cumplir su promesa de erigirse en activo refugio tras las ventas masivas en el mercado de renta variable inducidas por el Día de la Liberación.
El rendimiento del USD ha sido inferior al registrado tras otros episodios similares en los que se produjeron caídas iniciales de al menos el 10% en el S&P 500. Faltando tan solo unas pocas sesiones bursátiles para que concluya la primera mitad del año, el DXY está a punto de concluir una racha de seis meses consecutivos de caídas, un fenómeno que, históricamente, únicamente se ha producido en períodos de tendencias bajistas prolongadas del USD.
Consecuentemente, hasta la fecha este año, la rentabilidad de nuestras carteras multiactivos equilibradas denominadas en USD es, en promedio, un 3,8% superior a la de las carteras denominadas en EUR y, lo que aún es más notable, un 4,6% superior a la de las carteras denominadas en CHF.
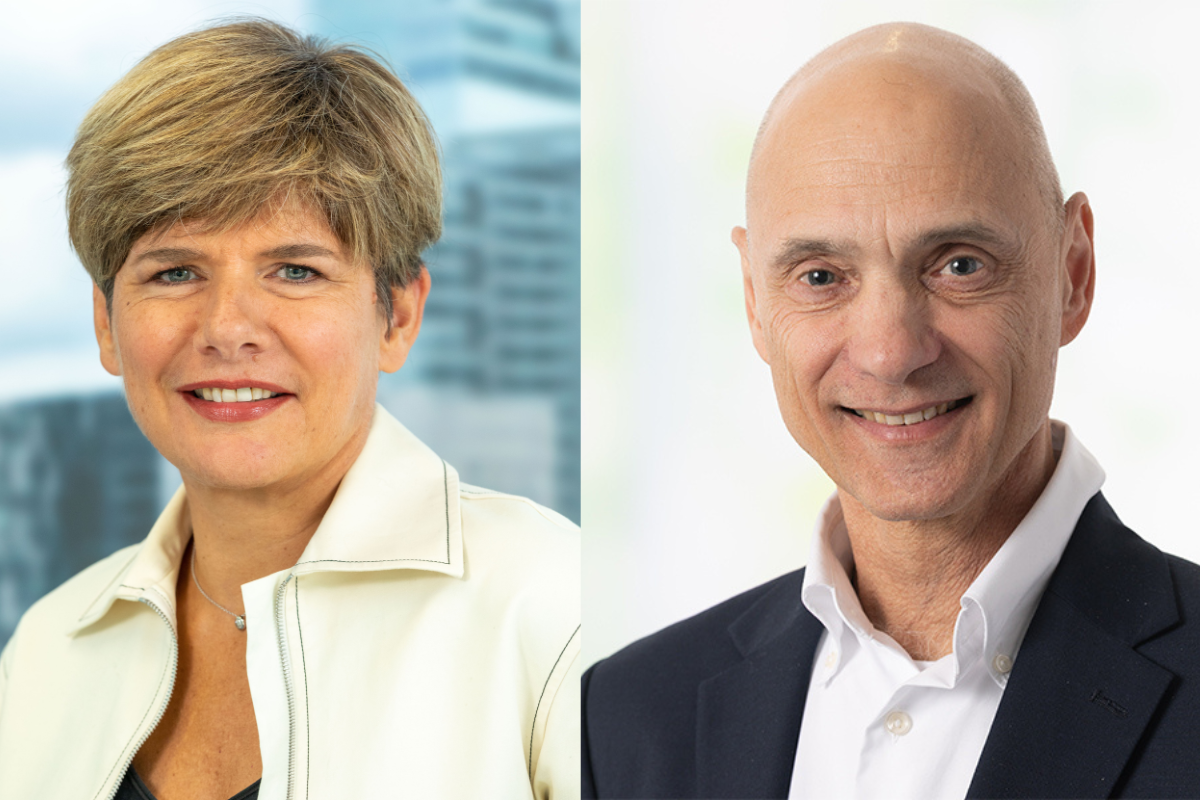
Foto cedidaIsabelle Scemama, directora global de la división de Inversiones Alternativas de AXA IM, y Rob Gambi, director global de Inversión de BNP Paribas AM.
Después de que el pasado 1 de julio finalizaran los trámites legales correspondientes a la adquisición de AXA IM por parte de BNP Paribas Cardif, AXA IM, ahora parte del Grupo BNP Paribas, y BNP Paribas AM han anunciado el nombramiento de las personas que van a liderar la transición de la futura plataforma de inversión, fruto de la fusión de BNP Paribas Asset Management, AXA Investment Managers y BNP Paribas Real Estate Investment Management ,y prevista para finales de este año, hasta la puesta en marcha del modelo operativo definitivo.
En concreto, Isabelle Scemama, que mantendrá su cargo actual de directora global de la división de Inversiones Alternativas de AXA IM, liderará los recursos combinados de inversión alternativa de AXA IM Alts, AXA IM Prime, BNP Paribas Real Estate IM y la división de activos privados de BNP Paribas AM. Según explican desde el Grupo, esta estructura combinada reúne más de 300.000 millones de euros en activos alternativos, en los sectores inmobiliario, de infraestructuras, de deuda privada y crédito alternativo y de private equity, lo que dará lugar a la mayor plataforma de gestión de inversiones alternativas de Europa.
Además, anuncian que Rob Gambi, que también mantiene su cargo actual de director global de Inversión de BNP Paribas AM, liderará los recursos combinados de inversión líquida de AXA IM Core y BNP Paribas AM. En este sentido, señalan que la estructura combinada de estrategias líquidas engloba más de un billón de euros en activos gestionados, con casi 700.000 millones en renta fija activa (incluidos los fondos monetarios) y más de 40.000 millones en ETFs, lo que la convertirá en la segunda plataforma del mundo en inversión temática activa.
En el desarrollo de estas nuevas responsabilidades, Isabelle Scemama y Rob Gambi tendrán como superior jerárquico a Sandro Pierri, consejero delegado de AXA IM y BNP Paribas AM .“El objetivo de estos nombramientos es el de guiar la actuación de la plataforma de inversión durante el periodo de integración. Tengo plena confianza en la excepcional capacidad de liderazgo de Isabelle y de Rob para orientar a nuestros equipos a lo largo del proceso de transición. Su profunda experiencia y su reconocida trayectoria serán fundamentales para garantizar la continuidad y ayudarnos a seguir avanzando, manteniendo nuestro firme compromiso de ofrecer un valor inigualable a nuestros clientes”, ha señalado Pierri.
Nuevo movimiento corporativo en la industria. Jupiter AM ha anunciado la compra de CCLA Investment Management, firma del Reino Unido enfocada a atender a ONG y que gestiona más de 17.600 millones de euros en nombre de organizaciones benéficas, instituciones religiosas y autoridades locales.
Jupiter ha acordado adquirir la totalidad del capital social emitido de CCLA por un importe de 117 millones de euros, sujeto a los ajustes habituales tras el cierre, financiado íntegramente con recursos en efectivo existentes en el balance.La gestora considera que esta operación es “sumamente atractiva” desde una perspectiva estratégica, cultural y financiera, y supone un avance en varios de los objetivos del Grupo.
“Esta adquisición nos permite aumentar nuestra escala en nuestro mercado nacional, donde Jupiter ya es un actor principal, sin causar interrupciones a nuestros clientes actuales. Además, nos abre un nuevo segmento de clientes, ampliando nuestro atractivo ante instituciones benéficas y religiosas tanto en el Reino Unido como a nivel internacional, y fortaleciendo nuestra presencia en el sector de autoridades locales. Lo más importante es que compartimos con CCLA IM un conjunto común de valores y una cultura centrada en el cliente, con un historial en soluciones de inversión activas y diferenciadas”, ha señalado Matthew Beesley, CEO de Jupiter.
En este sentido, Beesley destaca que “CCLA es el gestor de activos líder del Reino Unido en el sector sin fines de lucro, ofreciendo un servicio ejemplar y resultados de inversión de alta calidad a organizaciones benéficas, religiosas y autoridades locales, y nos complace que se unan a Jupiter. Se mantendrá la marca CCLA, líder del mercado y altamente respetada, y juntos seguiremos ofreciendo el mismo nivel de servicio ejemplar a sus clientes”. Además de la reconocida y respetada marca CCLA, se mantendrán los equipos de inversión y el modelo de atención al cliente para asegurar que sus clientes sigan recibiendo el servicio de alta calidad que esperan.
Por su parte, Peter Hugh Smith, CEO de CCLA, ha comentado: “Nos complace unirnos a Jupiter, un gestor de activos activo líder, con raíces sólidas en la inversión responsable y una cultura y enfoque centrados en el cliente. A través de esta alianza, nuestros clientes seguirán recibiendo el mismo servicio líder en el mercado y un enfoque constante en obtener rendimientos sostenibles. Al mismo tiempo, ahora podremos beneficiarnos de la tecnología e infraestructura operativa de Jupiter, su amplia gama de capacidades de inversión y su extensa red de distribución global. Agradecemos la confianza depositada en nosotros durante los últimos sesenta años, y junto a mi equipo directivo, espero con entusiasmo lo que lograremos en los próximos años”.
Sobre la adquisición
Según indican, la operación representa un avance importante en el cumplimiento del objetivo estratégico clave de Jupiter de incrementar su escala, especialmente dentro del mercado nacional del Reino Unido. Asimismo, abre un nuevo canal de clientes y aporta conocimientos de inversión complementarios, con una alta alineación cultural.
Se espera que la adquisición incremente de forma significativa los beneficios por comisiones de gestión por acción desde el primer día, con un crecimiento adicional conforme se materialicen las sinergias. El objetivo inicial es alcanzar sinergias de costes recurrentes de al menos 18,72 millones de euros anuales en un escenario de plena integración, objetivo que se espera alcanzar a finales de 2027. Tras el anuncio realizado por Jupiter el 22 de mayo de 2025 sobre nuevas oportunidades de eficiencia de costes, esta adquisición representa otro paso hacia el objetivo a medio plazo del Grupo de alcanzar una ratio coste\ingresos del 70%.
El comunicado de la gestora señala que la finalización de la adquisición está sujeta al cumplimiento de ciertas condiciones, incluidas las aprobaciones regulatorias pertinentes. Aunque los plazos son inciertos, se espera que la operación se complete antes de finales de 2025.
El ánimo de los inversores en los mercados bursátiles estadounidenses ha mejorado drásticamente en los últimos meses, ya que el pesimismo en torno a la retórica arancelaria de la nueva Administración en Washington se ha moderado y ha dado paso a una actitud más expectante. ¿Qué significa esto para las acciones de pequeña capitalización estadounidenses, ahora que la recuperación del mercado está en marcha?.
Sigue habiendo mucha incertidumbre en torno a la política comercial, pero algunos de los peores escenarios parecen ahora menos probables. Incluso si se producen perturbaciones en los datos concretos durante el segundo trimestre (lo que parece probable), los inversores podrían estar más dispuestos a pasar por alto este hecho si continúan los avances positivos en las negociaciones comerciales. Esto podría verse respaldado por la posibilidad cada vez más inminente de recortes fiscales, financiados en parte con los ingresos procedentes de los aranceles.
Los datos sobre la inflación han sido bastante moderados, aunque el impacto de los aranceles aún no se refleja en la mayoría de ellos. Se produjo una gran acumulación de existencias en previsión de la aplicación de los aranceles y las importaciones del segundo trimestre han sido sustancialmente inferiores. Hasta que no se reduzcan los excesos de existencias y se recuperen los volúmenes de importación, seguirá existiendo incertidumbre sobre el impacto de los aranceles en los precios al consumo.
La trayectoria a corto plazo de la economía y los mercados seguirá estando muy influida por cada nuevo acontecimiento en esta guerra comercial, pero los inversores están volviendo a centrar cada vez más su atención en los fundamentos hasta que se presenten pruebas más concretas sobre el impacto económico de la política comercial.
Entonces, ¿es probable que veamos más recortes de tipos?
La economía estadounidense ya se estaba desacelerando antes de las recientes perturbaciones arancelarias, por lo que, incluso en un entorno de política comercial más benigno, la economía estadounidense podría seguir enfrentándose a dificultades.
En caso de una desaceleración más pronunciada o una recesión, creemos que la Reserva Federal de EE. UU. tiene un amplio margen para suavizar su postura monetaria, dado que los tipos de interés oficiales siguen siendo restrictivos, muy por encima del 4 %, pero a los inversores les preocupa que las posibles presiones sobre los precios derivadas de los aranceles limiten la capacidad de maniobra de la Fed.
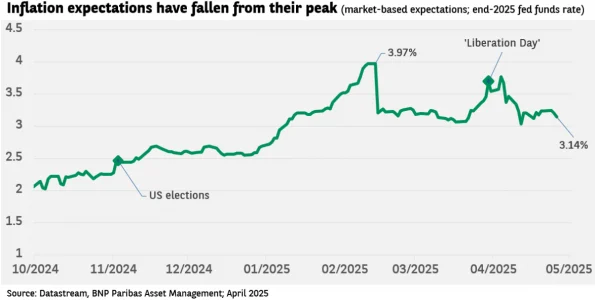
Aun así, es probable que la posibilidad de recortes de tipos por parte de la Fed solo se retrase. Las expectativas de inflación implícitas (según las tasas de inflación de equilibrio a un año) han caído más de un 1,5 %, hasta el 2,6 %, desde su máximo a principios de este año, lo que indica escepticismo sobre la posibilidad de que el aumento de los aranceles provoque una reaceleración significativa de la inflación.
Apoyo prolongado a las empresas de pequeña capitalización
A medio plazo (o a corto plazo si el impacto de los aranceles es menor de lo temido), los factores seculares que observamos para las empresas de pequeña capitalización siguen vigentes.
Tras la reelección de Donald Trump, las acciones de pequeña capitalización estadounidenses repuntaron con fuerza ante las expectativas de que la nueva administración se centraría en revitalizar la actividad industrial nacional y aplicaría políticas favorables a las empresas, como la desregulación y los recortes fiscales. Hasta ahora, las medidas de la nueva administración siguen siendo coherentes con este marco, pero llevará mucho más tiempo que esta tesis se refleje en los datos, incluso si es correcta.
En los últimos dos años, el crecimiento del PIB estadounidense ha sido más resistente de lo esperado, gracias en gran medida al gasto resistente de los consumidores, un mercado laboral saludable y el crecimiento real (ajustado a la inflación) de los salarios.
Sin embargo, muchos aspectos del impulso cíclico han experimentado simultáneamente una prolongada recesión de varios años. La desaceleración en la que nos encontramos ahora puede estar sentando las bases para la recuperación, que los inversores suelen posicionar con varios meses de antelación.
En tal escenario, la tan esperada ampliación del crecimiento de los beneficios y del rendimiento del mercado más allá de las empresas de gran capitalización (tecnológicas) podría estar finalmente al alcance de la mano. La exposición al sector y a la industria de pequeña capitalización está más diversificada que la de las grandes capitalizaciones y su rendimiento está más correlacionado con el impulso cíclico. Los ingresos netos de las empresas de pequeña capitalización han caído más de un tercio desde su máximo en 2022, por lo que hay amplias oportunidades para una recuperación espectacular del crecimiento de los beneficios desde estos bajos niveles.
La bajada de los tipos de interés oficiales, aunque se retrase, debería contribuir a mejorar el estancamiento del crecimiento de los préstamos, reducir la carga fiscal del país, reducir igualmente los gastos por intereses de las empresas (especialmente las más pequeñas) y revitalizar la ya deprimida actividad de fusiones y adquisiciones.
Centrándonos en la innovación en el sector sanitario
Sigue habiendo una gran cantidad de innovación en el ámbito de las empresas de pequeña capitalización, especialmente en el sector sanitario.
Tras toda la secuenciación genética realizada en los últimos años, es probable que algunas de las innovaciones más impactantes provengan ahora de la traducción de ese trabajo en medicamentos durante la próxima década.
Ahora, por ejemplo, diversas técnicas permiten combinar anticuerpos con cargas quimioterapéuticas, así como aprovechar el sistema inmunitario reintroduciendo en el organismo células T modificadas para atacar las células cancerosas.
Los avances en la terapia génica y la edición genética, así como la capacidad de interferir a nivel del ARN, también están creando oportunidades.
Muchos gestores activos de activos de pequeña capitalización estadounidenses han evitado las empresas biotecnológicas en fase inicial debido a su complejidad y a su perfil de rendimiento binario. Nuestra estrategia ha logrado seleccionar a los ganadores de este sector durante la última década y la recuperación continuada de la biotecnología debería beneficiar de manera desproporcionada a la estrategia en relación con sus homólogos.
Las fusiones y adquisiciones en el sector sanitario se han acelerado notablemente en los últimos tiempos, ya que las grandes empresas farmacéuticas con gran liquidez se enfrentan a la expiración de patentes y buscan reponer sus carteras de medicamentos. A menudo pagan primas de adquisición sustanciales.
La combinación de los probables recortes de tipos por parte de la Reserva Federal, el optimismo de los consejos de administración y una cierta estabilidad económica podría dar lugar a fusiones y adquisiciones más dinámicas y generalizadas. Eso supondría otro impulso para las empresas de pequeña capitalización, ya que respalda las valoraciones y abre oportunidades para adquisiciones con primas elevadas en la cartera de nuestra estrategia.
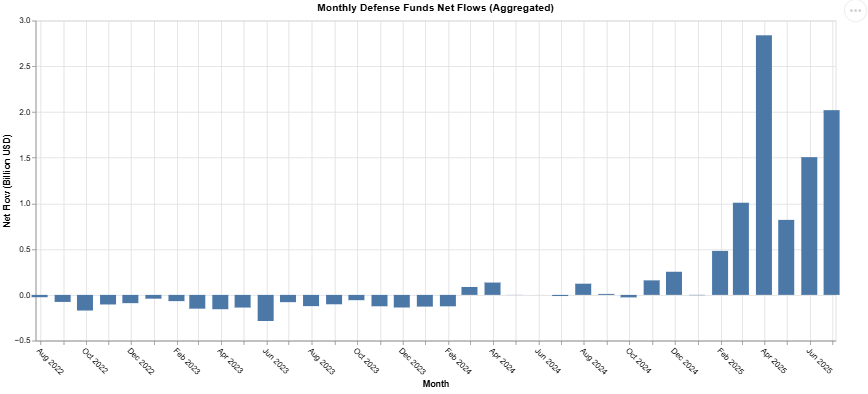
El interés de los inversores por las actividades vinculadas a defensa crece. Según los datos recopilados por Morningstar Direct, los fondos europeos orientados a este sector han recibido 8.700 millones de dólares en entradas de capital en lo que va de 2025. “Un salto impresionante frente a los solo 599 millones de 2024, lo que evidencia un fuerte incremento en el apetito inversor”, apunta Kenneth Lamont, Principal Manager Research en Morningstar.
Según explica el experto, Europa no es el único catalizador para estos flujos, también lo es Estados Unidos. El Senado ha aprobado oficialmente lo que el expresidente Trump ha denominado su “Gran y Hermosa Ley” que, entre otros aspectos, propone un gran aumento en el gasto en defensa. “La ley propone un aumento de 150.000 millones de dólares en el gasto en defensa, lo que impulsa aún más a un sector ya caliente debido a las crecientes tensiones en Oriente Medio”, señala Lamont.
Lamont destaca que mientras las acciones del sector defensa suben, la ley supone más problemas para los fabricantes de vehículos eléctricos y baterías. “Se espera que el recorte de incentivos fiscales afecte duramente al sector. Los fondos europeos centrados en baterías y movilidad del futuro ya han registrado salidas de 485 millones de dólares en lo que va de año, y este último acontecimiento sugiere que el sufrimiento está lejos de terminar”, añade el expeto de Morningstar.
Defensa: la nueva gran temática
Los datos de Morningstar Direct muestran que en enero de 2025, los flujos pasaron de ser negativos a positivos dentro de la temática de defensa. En lo que va de año, marzo fue el mes que más dinero captaron los fondos, logrando más de 2.800 millones de euros en entradas. A la espera de ver cómo evolucionan estos fondos, destaca que en junio captaron otros 2.000 millones de euros.
Como consecuencia del interés de los inversores, a lo largo del año, hemos asistido a numerosos lanzamientos de vehículos y estrategias sobre defensa. Ahora bien, ¿qué fondos lideran estos flujos? Si nos centramos en estos seis primeros meses del año, destacan cinco fondos según los flujos recibidos: el WisdomTree Europe Defence ETF; el VanEck Defense ETF; el Future of Defence ETF; el Finserve Global Security; y el iShares Global Aerospace & Defence ETF. Sin duda, llama la atención que los ETFs sean la principal opción de los inversores para su exposición a esta temática.
El liderazgo de WisdomTree en este sentido es claro: su ETF centrado en defensa europea se ha convertido en la herramienta de referencia para una exposición específica y responsable. De hecho, el WisdomTree Europe Defence UCITS ETF (WDEF), lanzado el 11 de marzo de 2025, ha superado los 3.000 millones de dólares en activos bajo gestión tan solo tres meses después de comenzar a cotizar.
“Superar la marca de los 3.000 millones de dólares valida aún más la convicción de los inversores en la transformación a largo plazo del sector defensa en Europa. WDEF fue el primer ETF del mundo centrado en la defensa europea, y se ha convertido en la solución de referencia para quienes buscan una exposición específica y responsable al sector de defensa de la región, en un contexto en el que los gobiernos europeos aumentan la inversión en capacidades estratégicas, impulsados además por las nuevas directrices de gasto de la OTAN”, destaca Adrià Beso, director de Distribución para Europa en WisdomTree.