Pixabay CC0 Public DomainNina Hoas, estratega senior de Actividades Filantrópicas de Pictet WM.
La filantropía está cambiando hacia un enfoque más estratégico, en una dinámica acelerada con el traspaso generacional y mujeres herederas que desempeñan un papel mucho más determinante. En este contexto Pictet Wealth Management se prepara para la tercera «edad dorada» de donaciones filantrópicas con el nombramiento de Nina Hoas como estratega senior de Actividades Filantrópicas, en el equipo que dirige Christoph Courth, director de servicios filantrópicos.
Hoas, experta global en filantropía, cuenta con más de 25 años de experiencia en desarrollo internacional y humanitario, así como gestión de patrimonios. Se ha incorporado a Pictet Wealth Management en Ginebra. En su nueva función dependerá jerárquicamente de Christoph Courth, director de servicios filantrópicos.
Anteriormente encabezó el servicio de asesoramiento filantrópico de LGT Bank, departamento que había creado. Previamente fue directora ejecutiva de asesoramiento filantrópico en UBS, responsable de mercados nórdicos y de Oriente Medio. Trabajó para diversas organizaciones no gubernamentales de desarrollo y humanitarias, como el Fondo Mundial de Lucha contra el SIDA, Tuberculosis y Malaria, el Alto Comisionado de Naciones Unidas para los Refugiados y el Programa Mundial de Alimentos de Naciones Unidas. Cuenta con un máster en Ciencias Políticas por la Universidad de Uppsala (Suecia) y ha cursado el Programa de Desarrollo del Liderazgo por Harvard Business School.
Christoph Courth ha comentado: «El número de clientes que demanda asesoramiento y directrices en materia de filantropía ha experimentado un incremento del 88% desde 2022, en una tendencia que creemos se intensificará los próximos años. Así pues, estamos encantados con la incorporación de Nina, quien aporta amplia experiencia en gestión de patrimonios y en organizaciones sin ánimo de lucro para apoyar a nuestros clientes en el logro de sus aspiraciones de impacto».
CIBanco, una de las tres instituciones financieras que han sido intervenidas por las autoridades mexicanas, después de ser acusadas de lavado de dinero por ante la Red de Control de Delitos Financieros de Estados Unidos (FinCEN), presentó un recurso legal contra el Departamento del Tesoro ante la Corte Federal del Distrito de Columbia. La queja está dirigida directamente contra el secretario del Tesoro, Scott Bessent, y contra la directora del FinCEN, Andrea Gacki.
A finales de junio, la FinCEN emitió por primera vez una orden para prohibir cualquier “transmisión de fondos” entre instituciones financieras estadounidenses y CIBanco, tras determinar que el banco representa una “preocupación principal de lavado de dinero en conexión con el tráfico ilícito de opioides”. La orden se publicó el 30 de junio y su entrada en vigor fue ampliada hasta el 4 de septiembre de 2025.
CIBanco afirma que la orden pone en riesgo de quedar varados más de 40.000 millones de dólares en activos que administra en fideicomisos para beneficiarios estadounidenses (incluidos fondos de pensiones estatales y locales, grandes administradoras de activos, empresas e individuos).
Además, sostiene que podrían interrumpirse pagos transfronterizos rutinarios vinculados al comercio y la inversión bilateral. El banco también subraya que se cortarían flujos diarios promedio de alrededor de 1,300 operaciones con Estados Unidos que suman alrededor de 800 millones de dólares.
En un escrito de 37 páginas, CIBanco sostuvo que la medida equivale a una «pena de muerte institucional», al prohibirle cualquier transferencia de fondos con entidades financieras de Estados Unidos a partir del 4 de septiembre de 2025.
El banco sostiene que FinCEN impuso la medida más severa, la “sexta medida especial” del estatuto, sin una justificación razonada, sin considerar alternativas menos restrictivas (como imponer condiciones a ciertos corredores o excepciones para operaciones fiduciarias) y sin ponderar el impacto sistémico sobre actividades legítimas, incluida su amplia actividad fiduciaria con beneficiarios en Estados Unidos.
Además, CIBanco afirma que no recibió aviso previo ni oportunidad de ser oído antes de la privación, y que la orden se basa en alegatos vagos y no específicos que el banco no puede investigar, pese a reiteradas solicitudes al Tesoro y FinCEN para obtener datos no clasificados como nombres, fechas y números de cuenta.
Los daños contra CIBanco
La institución bancaria mexicana señala que debido a las medidas del Departamento del Tesoro, ya se registran varias consecuencias contra la institución, que afectan su operación:
. Cuatro de los cinco banco corresponsales en Estados Unidos ya cerraron cuentas de CIBanco; el último notificó cierre para el 21 de agosto de 2025, con un saldo cercano a los 100 millones de dólares.
. Visa, la firma global de infraestructura del sistema de pagos, rescindió su relación el 30 de junio, inhabilitando más de 150,000 tarjetas prepago y bloqueando alrededor de 70,000 tarjetas de débito en el extranjero.
. Contrapartes estadounidenses en el mercado de derivados anticiparon la terminación de coberturas y retuvieron colateral, generando pérdidas, según el banco.
. Más de 38 millones de dólares en cuentas fiduciarias en Estados Unidos estarían efectivamente congelados porque los beneficiarios no pueden operar sin el fiduciario.
En su demanda, el banco solicita una medida cautelar preliminar y permanente que suspenda la orden, que el Departamento del Tesoro y el FinCEN rescindan la guía relacionada y el pago de honorarios legales.
Según los alegatos de CIBanco, se dice que la institución facilitó servicios relacionados con organizaciones delictivas mexicanas (Cártel del Golfo, Cártel de los Beltrán Leyva y Cártel Jalisco Nueva Generación), citando episodios como una apertura de cuenta en 2023 “supuestamente para lavar” fondos y hasta 26.000 dólares canalizados por intermediarios vinculados a cárteles entre agosto y septiembre de 2024. Sin embargo, CIBanco responde que la orden omite nombres, cuentas o detalles corroborables y que el banco no ha podido localizar operaciones que encajen con esas descripciones.
Monte Bravo, empresa de asesoría de inversiones y gestión patrimonial de Brasil, anunció que Maria Luiza Del Roio, de XP Investments US, pasará a atender exclusivamente a los clientes internacionales de Monte Bravo en materia de asignación de activos en el extranjero. De hecho, en el perfil personal de Del Roio en la red de profesionales Linkedin, se presenta como «Team Monte Bravo at XP US», firma donde trabaja desde octubre de 2021.
La profesional tiene más de 15 años de experiencia en la atención a familias brasileñas de alto patrimonio que invierten en Estados Unidos. Antes de incorporarse a XP, trabajó durante una década en JP Morgan, con base en Nueva York, en la división Latam America Private Bank.
Monte Bravo informó también sobre otras dos contrataciones para cargos estratégicos, como parte de su plan de expansión iniciado el año pasado. La compañía se ha centrado en la ampliación de la oferta de productos y servicios orientados a la gestión financiera y patrimonial, con énfasis en los segmentos de alta renta y private.
Lucas Rizzi asume como CTO (Chief Technology Officer). Con más de 15 años de experiencia en los segmentos de Private y Wealth Management, Rizzi lideró áreas de innovación estratégica y operaciones en instituciones como Julius Baer, Itaú y Credit Suisse. Según Monte Bravo, su actuación se caracteriza por la “integración entre visión de negocio y foco en excelencia, gobernanza y escalabilidad”.
Por otro lado, y para reforzar los servicios de Monte Bravo Family Office, Guilherme Amaral fue contratado como Wealth Manager, con foco en clientes HNW y UHNW. Economista con especialización en Finanzas por el Ibmec-SP, Amaral cuenta con 30 años de experiencia en inversiones en Brasil y en el extranjero. Fue Senior Private Banker en Indosuez Wealth Management y en HSBC Private Banking, en Ginebra, y trabajó en finanzas corporativas en Unibanco y Pirelli. Su último cargo fue de Client Advisor – Executive Director en el Multi-Family Office de UBS, donde permaneció durante cinco años.
Según Filipe Portella, cofundador y CEO de Monte Bravo, las contrataciones refuerzan el posicionamiento de la empresa como una de las principales asesorías de inversiones independientes del país. “Estamos comprometidos con la construcción de una estructura robusta, escalable y cada vez más conectada a las necesidades de nuestros clientes”, afirmó.
Fundada en 2010, Monte Bravo posee más de 45.000 millones de reales (más de 8 millones de dólares) bajo custodia y aspira a alcanzar los 100.000 millones en los próximos años. La empresa atiende a más de 20.000 clientes, con más de 500 colaboradores distribuidos en nueve oficinas en ciudades como São Paulo, Curitiba, Río de Janeiro y Belo Horizonte. El ecosistema incluye servicios de Wealth Planning, Family Office, Investment Banking, International Investments y una gestora especializada en fondos de crédito e inmobiliario.
El indicador de Bloomberg sobre las tenencias totales de ETFs de oro alcanzó su máximo en dos años, con 92,7 millones de onzas el 15 de agosto. Así, continúa la tendencia registrada en julio, según datos del World Gold Councilque muestran una trayectoria imparable para el metal.
Los máximos mensuales de julio
Los ETF globales de oro con respaldo físico registraron entradas en julio que sumaron 3.200 millones de dólares. Las entradas de julio provinieron principalmente de fondos occidentales, repartidas casi a partes iguales entre Norteamérica y Europa. Asia registró entradas leves, mientras que otras regiones experimentaron salidas moderadas.
Cabe destacar que las entradas globales se encaminan actualmente a su segundo año más fuerte registrado.
Impulsados por las continuas entradas de capital y el alza del precio del oro, los activos totales bajo gestión (AUM) de los ETF globales de oro aumentaron un 1%, hasta los 386.000 millones de dólares, otro máximo mensual. Las tenencias colectivas aumentaron en 23 toneladas, hasta las 3.639 toneladas, manteniéndose como el total más alto para un cierre de mes desde agosto de 2022.
Panorama regional
América del Norte atrajo 1.400 millones de dólares en julio, lo que elevó las entradas acumuladas hasta la fecha a 22.000 millones de dólares, camino a su segundo mejor rendimiento anual. Si bien los flujos se mantuvieron positivos, se desaceleraron intermensualmente. Atribuimos esto a un repunte a corto plazo del dólar y a una subida de los tipos de interés, ya que las expectativas de futuros recortes de la Fed se siguen posponiendo.
Es probable que algunos inversores recogieran beneficios y rotaran hacia la renta variable, especialmente debido a que los recientes anuncios comerciales de Japón y la UE impulsaron el apetito por el riesgo. Sin embargo, también observamos un impulso en las acciones especulativas, lo que podría indicar el resurgimiento de un clima de optimismo. Aun así, la trayectoria de las negociaciones comerciales entre EE. UU. y China probablemente seguirá siendo uno de los principales impulsores del sentimiento futuro del mercado.
Es probable que las entradas continuas en ETFs respaldados por oro se vean respaldadas por señales de que los efectos arancelarios se están trasladando de forma más significativa al crecimiento y/o la inflación.
Los fondos europeos registraron su tercer flujo de entrada mensual consecutivo en julio, atrayendo 1.800 millones de dólares. El Reino Unido volvió a dominar las entradas de capital, mientras que los fondos alemanes fueron los que más perdieron.
La descomunal fortaleza del oro en libras esterlinas (GBP) atrajo a los inversores locales: datos económicos más débiles de lo esperado y el enfriamiento del mercado laboral, entre otros factores, mantuvieron a la moneda local a la baja y contribuyeron al aumento de la demanda de activos refugio. Suiza y Francia también registraron entradas de capital notables durante el mes.
Mientras tanto, en Alemania, los rendimientos de los bonos alemanes (Bunds) siguieron subiendo, impulsados principalmente por los planes de gasto del país, que están impulsando el endeudamiento, y las expectativas de que el BCE adopte una postura menos conciliadora.
Los fondos asiáticos experimentaron un leve aumento de 93 millones de dólares en julio, liderado por Japón. China registró salidas de capital ante la mejora del apetito por el riesgo de los inversores locales. El índice bursátil CSI300 registró su mes más sólido desde septiembre pasado, ya que el crecimiento del país en el segundo trimestre superó las expectativas. En contraste, Japón (215 millones de dólares) e India (156 millones de dólares) continuaron registrando entradas de capital. Los fondos de otras regiones registraron salidas moderadas de US$95 millones en julio.
ProShares, proveedor de ETFs apalancados e inversos, anunció el lanzamiento de ProShares Ultra QQQ Top 30 (QQXL), el primer y único ETF diseñado para ofrecer el doble (2x) del rendimiento diario del Nasdaq-100 Top 30 Index.
De esta manera, la compañía amplía la gama de 40.000 millones de dólares en ETFs apalancados e inversos vinculados al Nasdaq-100, que incluye ProShares UltraPro QQQ (TQQQ), el ETF apalancado más grande del mundo.
El Nasdaq-100 Top 30 Index ofrece exposición concentrada a 30 de las empresas más grandes e influyentes del índice tecnológico Nasdaq-100, con compañías líderes como Nvidia, Apple y Meta Platforms.
“En los últimos años, el liderazgo del mercado se ha concentrado en un grupo de innovadores—muchos en el sector tecnológico—que están redefiniendo lo que es posible, una tendencia que los inversores desean captar”, señaló Michael L. Sapir, CEO de ProShares. “Con QQXL, los inversores ahora pueden buscar el doble de los rendimientos diarios de estos líderes del mercado con la facilidad y conveniencia de una sola operación en ETF”, agregó el ejecutivo.
ProShares gestiona más de 90.000 millones de dólares en activos, fue pionero en la categoría de ETFs apalancados e inversos hace casi dos décadas y sigue siendo el mayor proveedor a nivel mundial. Ofrece fondos vinculados a los principales índices bursátiles, acciones individuales, renta fija, materias primas, divisas, criptomonedas y volatilidad.
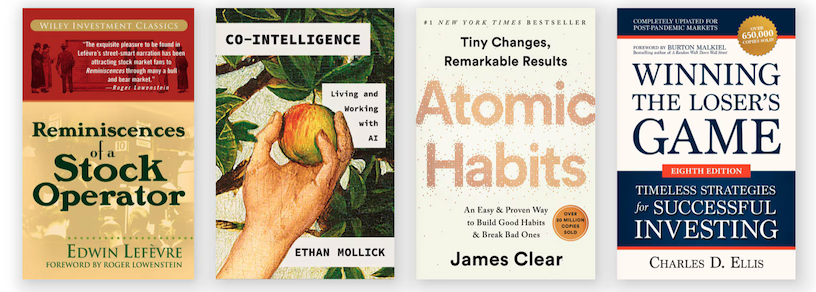
Cuatro libros recomendados por cuatro especialistas de Vanguard analizan temas tan diversos como la eficiencia del mercado, la inteligencia artificial, la capacidad humana de superarse o los sesgos a la hora de invertir. Aquí el resumen de esas obras:
Reminiscencias de un operador de bolsa
“Todos sabemos que la psicología juega un papel importante en la inversión”, afirmó Daniel Shaykevich, portfolio maganer sénior de Vanguard Fixed Income Group.
“Pero a menudo nos centramos en la psicología de grupos, multitudes, etc. A menudo ignoramos nuestra propia psique. Los inversores profesionales no son inmunes a las trampas psicológicas. No nos gusta perder dinero. Nos encanta ganar y superar a otros, y a menudo atribuimos nuestros éxitos a la habilidad y nuestros fracasos a la suerte”.
Para asegurar que los nuevos inversores aprecien tanto los aspectos mentales de la inversión como cómo los patrones de precios de los valores pueden proporcionar más información que un análisis fundamental profundo, Shaykevich les aconseja leer un libro publicado por primera vez hace más de un siglo: Reminiscencias de un Operador de Bolsa (1923) de Edwin Lefèvre.
El libro narra en primera persona la historia de “Larry Livingston”, una versión apenas disfrazada del verdadero Jesse Livermore. Livermore, uno de los personajes más pintorescos de la historia de los mercados financieros, aprendió a operar en su adolescencia observando cómo los precios fluían a través de la «cinta de teletipo», la información sobre los precios de las acciones transmitida desde las bolsas por telégrafo. Se dice que dominó el mercado del algodón antes de que el presidente Woodrow Wilson lo convenciera en 1.919 de vender sus posiciones a precios de equilibrio, amasó 100 millones de dólares vendiendo acciones en corto durante el desplome bursátil de 1929, y se casó y se declaró en bancarrota tres veces cada uno.
El libro describe mercados bastante ineficientes. «Algunos de los comportamientos que impulsaban los mercados en la época de Livermore ahora son ilegales», afirmó Shaykevich. «Pero mientras los humanos tomen decisiones de inversión, las regulaciones limiten las opciones de inversión y tengamos agencias de calificación, periodistas financieros y consultores, habrá mucha ineficiencia en los mercados, y a veces la mejor perspectiva puede provenir de la propia cinta».
Co-inteligencia
ChatGPT. Aprendizaje automático. Modelos de lenguaje extensos. IA generativa.
Si la avalancha de titulares sobre inteligencia artificial le hace buscar claridad sobre todo el revuelo, Ryan Swann, director de análisis de datos de Vanguard, recomienda un libro accesible y conciso de Ethan Mollick, uno de sus profesores de MBA en la Universidad de Pensilvania.
Co-Inteligencia: Vivir y Trabajar con IA (2024) «puede llevar al lector de un conocimiento escaso o nulo de la IA a una comprensión de la inteligencia artificial general», una forma teórica, similar a la humana, de la tecnología en la que las máquinas pueden aprender, razonar y adaptarse, según Swann.
La necesidad de una amplia comprensión pública de la IA, además de la regulación, es apremiante, según Mollick. Si bien el término «inteligencia artificial» se acuñó en 1956, la tecnología se limitó en gran medida a casos de uso específicos durante décadas. Sin embargo, avances decisivos en los últimos años han permitido aplicaciones más generalizadas. En particular, el potencial de la inteligencia artificial, para fines buenos y malos, ha experimentado un crecimiento explosivo desde la llegada de la IA generativa fiable.
“Por ejemplo”, observa Mollick, “GPT-4 obtuvo una puntuación del percentil 90 en el examen de abogacía… y destacó en los exámenes de colocación avanzada, con una calificación perfecta de 5 en cálculo, física, historia de Estados Unidos, biología y química”. (El GPT-4 es un modelo de lenguaje extenso creado por OpenAI, Inc.). Las capacidades de la IA no se limitan a la gestión del conocimiento: “Según muchas de las pruebas psicológicas comunes de creatividad, la IA ya es más creativa que los humanos”.
Swann afirmó que Vanguard está aprovechando la IA para mejorar sus servicios de gestión y asesoramiento de inversiones, así como la experiencia del cliente.
“A medida que la tecnología continúa evolucionando, estamos experimentando de forma rápida y responsable en toda la empresa”, afirmó. “Estamos replanteando nuestros procesos e integrando la IA en nuestra forma de trabajar, de atender a nuestros clientes y de reducir el riesgo. En definitiva, la tecnología está ayudando a nuestros clientes a alcanzar el éxito en sus inversiones”.
Hábitos atómicos
Para Cassandra Rupp, asesora patrimonial sénior en Vanguard , recomienda Hábitos Atómicos: una manera fácil y probada de desarrollar buenos hábitos y dejar los malos (2018), de James Clear, no es solo un libro de autoayuda más, sino una guía práctica para la vida más allá del mundo estructurado del atletismo universitario. Como nadadora en la Universidad Estatal de Nuevo México, Rupp debía ser disciplinada y seguir una rutina. Al iniciar su carrera profesional, buscó herramientas para mantener ese mismo nivel de intencionalidad sin que un entrenador le dictara cada movimiento.
Lo que más le llama la atención del libro es su énfasis en el cambio impulsado por la identidad: «No te concentres en lo que quieres lograr», aconseja Clear, «sino en quién quieres convertirte». Ella cree que este cambio de mentalidad —de establecer metas a visualizar la persona que aspiras a ser— puede ser transformador. Ya sea madrugar, comer bien o mantenerse activo. Rupp considera los hábitos como los pilares de la identidad.
El libro también se alinea con sus valores profesionales como asesora patrimonial sénior en Vanguard, donde centrarse en lo que se puede controlar es la esencia de nuestros cuatro Principios para el Éxito en la Inversión. Atomic Habits encaja con nuestra filosofía, ofreciendo un marco para el crecimiento personal que es a la vez empoderador y sostenible. Un pasaje dice: «Tus resultados son una medida rezagada de tus hábitos. Tu patrimonio neto es una medida rezagada de tus hábitos financieros… Obtienes lo que repites».
Para Rupp, esta idea refuerza la importancia de la constancia, tanto en la vida como en la inversión. Su primer contacto con el libro llegó en un momento crucial: cuando estaba explorando sus primeras decisiones profesionales y buscando claridad sobre su futuro. Para cualquiera que busque desarrollar hábitos significativos y moldear su identidad con intención, Atomic Habits ofrece no solo consejos, sino también un plan de acción.
Ganando el juego del perdedor
Hace cincuenta años, el mismo año en que el difunto John C. Bogle fundó Vanguard, Charles D. Ellis denominó la inversión para superar los promedios generales del mercado «el juego del perdedor» en un influyente artículo que escribió para Financial Analysts Journal.
Años después, sus caminos se cruzarían (Ellis fue miembro de la junta directiva de Vanguard de 2001 a 2009) y Bogle se aficionó a referirse a las «implacables reglas de la aritmética humilde» para explicar por qué la mayoría de los gestores de fondos de gestión activa fracasan en sus intentos de superar los rendimientos promedio a largo plazo de los mercados financieros.
Ellis recibió grandes elogios de la industria por su libro, «Ganando el juego del perdedor: Estrategias Atemporales para una Inversión Exitosa«, publicado por primera vez en 1998 y que ahora va por su sexta edición. Duncan Burns, analista financiero certificado (CFA), director de Inversiones de Vanguard en Asia-Pacífico y director del Grupo de Índices de Renta Variable de Asia-Pacífico, lo recomienda como recurso de referencia para los nuevos empleados del Grupo de Gestión de Inversiones de la compañía en Australia.
Apasionado lector de libros de finanzas, Burns afirmó que Ellis «comprende la inversión con gran precisión, y lo escribió con una claridad que incluso los inversores principiantes pueden comprender». El libro ayuda a quienes se incorporan a la firma a comprender el poder de la indexación.
«Me encanta la analogía de Charley: invertir es como jugar al tenis», añadió Burns. «Los principiantes en el tenis ganan simplemente con que la pelota pase la red y esté en juego, mientras que permiten que sus oponentes cometan errores como estrellarla en la red o lanzarla larga. Al igual que los tenistas principiantes pueden tener éxito eliminando los golpes de alto riesgo de sus estrategias, lo mismo ocurre con la mayoría de los inversores. Para muchos, optar por fondos indexados de acciones y bonos de bajo coste y diversificados globalmente puede ayudarles a ganar en el mundo de la inversión y la jubilación».
Northern Trust Asset Management anunció el lanzamiento de tres conjuntos de ETFs de renta fija. En total, son 11 los nuevos fondos de su nueva marca, Northern Trust ETFs.
Dos gamas de innovadores distributing ladder ETFs utilizan una tecnología pendiente de patente, diseñada para ayudar a los inversionistas a gestionar la fase de desacumulación de los ingresos de jubilación y alcanzar objetivos de gestión de flujo de efectivo, al mismo tiempo que minimizan impuestos o se protegen contra la inflación, según un comunicado de la firma.
La tercera gama ofrece ETFs de índices de bonos exentos de impuestos y de bajo costo en distintos vencimientos, aprovechando los más de 30 años de experiencia de Northern Trust Asset Management en la gestión de carteras de bonos municipales para inversionistas.
“La creación de los distributing ladder ETFsmarca un paso importante para nuestra plataforma, la industria y los inversionistas, llevando la fortaleza de Northern Trust AM en innovación de inversión al mercado de ETFs”, señaló Daniel Gamba, presidente de Northern Trust Asset Management.
Según Gamba, los vehículos de inversión fueron diseñados a partir de las perspectivas de los inversores. “Nuestros ETFs ofrecen a los clientes soluciones cuidadosamente estructuradas para sus necesidades de inversión”, agregó.
Por su parte, Dave Abner, director global de ETFs y fondos de Northern Trust AM, afirmó que “en un entorno de mercado cada vez más complejo, los inversionistas necesitan acceso a nuevas soluciones innovadoras que les ayuden de manera eficiente y transparente a gestionar sus riesgos y les permitan alcanzar sus metas financieras más importantes”. Los siguientes son los tres conjuntos de ETFs.
Gama de Northern Trust Tax-Exempt Distributing Ladder ETFs
Los Tax-Exempt Distributing Ladder ETFs de Northern Trust son una herramienta innovadora de ingresos para la jubilación y de gestión de flujo de efectivo. Están diseñados para ofrecer ingresos mensuales exentos de impuestos y devolución anual de capital durante la vida del fondo, en la conveniencia de un solo ETF. Cada fondo mantiene una cartera de bonos municipales de alta calidad con fechas de vencimiento escalonadas, en un producto cotizado en bolsa que ofrece accesibilidad, liquidez, diversificación y transparencia poco comunes en las escaleras de bonos tradicionales, informó la compañía.
Gama de Northern Trust Inflation-Linked Distributing Ladder ETFs
Los Inflation-Linked Distributing Ladder ETFs son una herramienta innovadora de ingresos para la jubilación y de gestión de flujo de efectivo. Están diseñados para ofrecer a los inversionistas ingresos mensuales protegidos contra la inflación y devolución anual de capital, con protección inflacionaria durante la vida del fondo, en la conveniencia de un solo ETF. Cada fondo mantiene una cartera de TIPS con fechas de vencimiento escalonadas.
Los Tax-Exempt Bond ETFs de Northern Trust brindan a los inversionistas ingresos exentos de impuestos con bajas comisiones. Los fondos siguen distintos segmentos de vencimiento del mercado de bonos municipales, proporcionando una cartera diversificada de bonos municipales de grado de inversión, ajustada al horizonte temporal y nivel de riesgo preferido del inversor.
Northern Trust Short Term Tax-Exempt Bond ETF (NASDAQ: TAXS)
Northern Trust Intermediate Tax-Exempt Bond ETF (NASDAQ: TAXI)
Northern Trust Tax-Exempt Bond ETF (NASDAQ: TAXT)
La empresa informó que sus actuales ETFs, conocidos comoFlexShares® Exchange Traded Funds, cambiarán su nombre a Northern Trust ETFs en 2026.
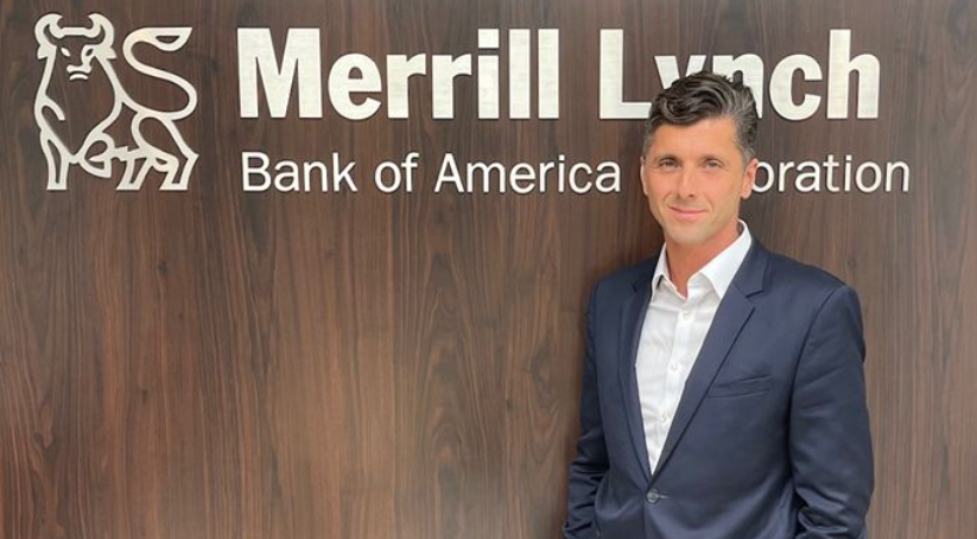
Merrill LynchWealth Management anunció la promoción de Fabio Concesi a Market Executive para el mercado de Palo Alto, Californa. Hasta julio último, Concesi se desempeñaba en el banco de inversiones como Associate Market Executive en la división Wealth Management Miami & Islands.
“Me complace anunciar que Fabio Concesi ha sido nombrado Market Executive del Mercado de Palo Alto”, publicó en su perfil de Linkedin Brian Ludwick, Managing Director de la división Wealth Management de Merrill Lynch, cuando invitó a los demás participantes de la red a felicitar a Concesi por su nuevo rol en la firma.
En un posteo en su perfil en la misma red social, Concesi escribió que se siente “honrado y agradecido por esta increíble oportunidad” de liderar el mercado de Palo Alto de Merrill y “nuestros talentosos asesores financieros y asociados”.
Según escribió en Linkedin, esperan “empoderar a nuestros equipos en Palo Alto y San Mateo con todos los recursos que necesitan para ayudar a los clientes a alcanzar sus metas financieras y propósitos de vida”.
Graduado en la Universidad Candido Mendez de Río de Janeiro y con un posgrado en leyes de la Universitat de Barcelona, Concesi comenzó su carrera profesional en el año 2004 en PwC Brasil, hasta que se incorporó a Citi, banco donde trabajó cerca de 10 años, basado en Barcelona, Zurich y Miami. En enero de 2016 se incorporó a Merrill Lynch Miami, cubriendo Wealth Management.
A pesar de la moderación posterior a la pandemia, el sector fintech sigue mostrando un crecimiento sólido y sostenible, al tiempo que alcanza a grupos tradicionalmente desatendidos. Una nueva encuesta global realizada a 240 empresas fintech indica que el aumento de clientes se está estabilizando en un 37%, frente al 55% de la edición anterior. Sin embargo, el rendimiento financiero sigue siendo fuerte, con un crecimiento de ingresos del 40% y de beneficios del 39%.
Realizado en colaboración con el Cambridge Centre for Alternative Finance (CCAF) de la Cambridge Judge Business School de la Universidad de Cambridge, el informe “El Futuro del Fintech Global: De la Expansión Rápida al Crecimiento Sostenible” también destaca el papel continuo del sector fintech en la ampliación del acceso financiero a segmentos de mercado tradicionalmente desatendidos. Las micro, pequeñas y medianas empresas (MIPYMES), las personas de bajos ingresos y las mujeres constituyen una parte significativa de la base de clientes de las fintech (57%, 47% y 41%, respectivamente), especialmente en mercados emergentes y economías en desarrollo, donde estos segmentos también contribuyen de manera significativa a los resultados financieros de las fintechs.
“Las fintech han incorporado la accesibilidad y el alcance en sus modelos de negocio, posicionándose como actores esenciales para crear un sistema financiero global más equitativo. Estos hallazgos refuerzan la capacidad del fintech para impulsar la expansión económica, incluso mientras el sector se adapta a tendencias de crecimiento más moderadas tras la pandemia”, señala Drew Propson, jefe de Tecnología e Innovación en Servicios Financieros del Foro Económico Mundial.
La encuesta, que cubre seis claves verticales del sector fintech en Asia-Pacífico, Europa, América Latina y el Caribe, Oriente Medio y África del Norte, EE. UU. y Canadá, y África subsahariana, también sugiere que la adopción de IA está mejorando el rendimiento, con un 83% de las fintechs informando una mejor experiencia del cliente y aproximadamente tres cuartas partes de los encuestados señalando mayor rentabilidad y reducción de costos. Además, la encuesta reveló la respuesta del sector a las tendencias macroeconómicas y de financiación, los entornos regulatorios y las oportunidades para asociarse con instituciones financieras tradicionales.
“Las preocupaciones de las fintech respecto a las condiciones macroeconómicas y el entorno de financiación se han aliviado, aunque aún persisten. Sin embargo, junto con condiciones regulatorias más favorables, amplias oportunidades de colaboración con actores tradicionales y una creciente adopción de la IA en las operaciones y modelos de negocio, la perspectiva de crecimiento para las fintechs sigue siendo prometedora”, añade ”, dijo Bryan Zhang, cofundador y director ejecutivo del Cambridge Centre for Alternative Finance.
Si bien las condiciones macroeconómicas siguen siendo el desafío más citado para el crecimiento, solo el 18% de los encuestados las considera un obstáculo, frente al 56% en 2024. Las preocupaciones sobre el entorno de financiación también han disminuido considerablemente, con solo un 12% mencionándolo como un impedimento, en comparación con el 40% en la edición anterior. A pesar de estas mejoras, aún queda trabajo por hacer para fomentar un crecimiento sostenible del sector fintech, particularmente en la expansión del acceso al capital y la mejora de la eficiencia regulatoria.
Apoyando el crecimiento futuro del fintech
Las fintechs afirman que su entorno regulatorio es en general adecuado, con un 62% de los encuestados afirmando que las regulaciones en sus regiones son apropiadas y un 35% destacando una fuerte claridad regulatoria. No obstante, las empresas siguen señalando áreas de mejora, incluyendo la capacidad y coordinación de las autoridades financieras y la eficiencia en los procesos de licencias y registros.
Las asociaciones entre fintechs e instituciones financieras tradicionales desempeñan un papel fundamental en las estrategias del sector. El informe indica que un abrumador 84% de las fintechs colabora con empresas establecidas, principalmente a través de integraciones API (52%), lo que refleja la creciente integración del sector en el ecosistema financiero más amplio.
De cara al futuro, prioridades como la adopción de la IA, la interoperabilidad regional, las colaboraciones con actores tradicionales y el progreso continuo en regulación y entornos de financiación apuntan a un futuro financiero más integrado y resiliente. Los reguladores, responsables de políticas y líderes empresariales pueden ayudar a desbloquear los beneficios económicos del crecimiento del fintech aplicando conocimientos basados en datos para responder a las tendencias emergentes del sector.
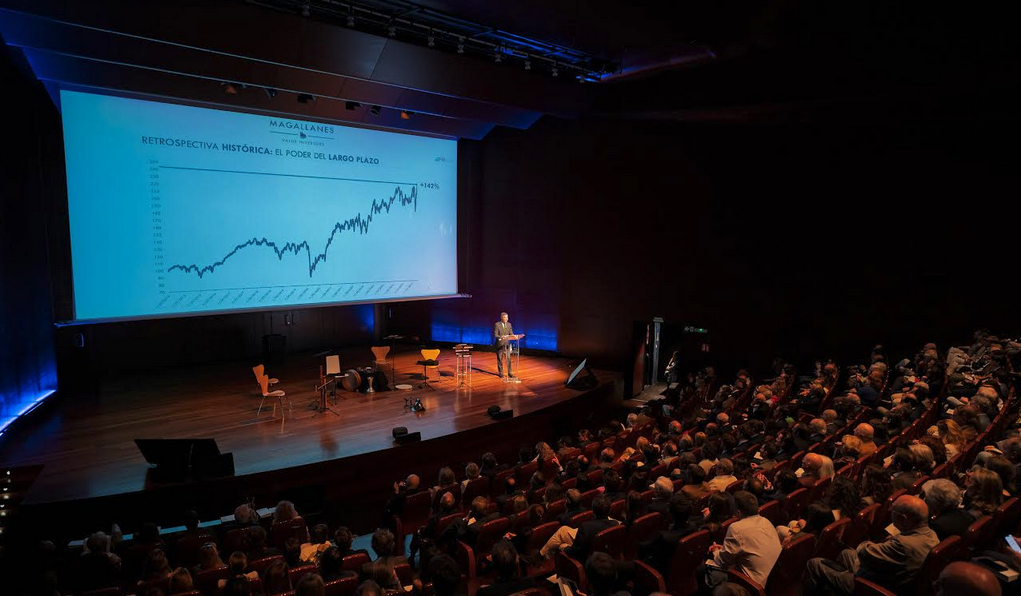
Foto cedidaIván Martín, socio fundador, presidente y director de Inversiones de Magallanes Value Investors, en el evento de celebración del décimo aniversario de la gestora, recientemente en Madrid.
Magallanes Value Investors ha celebrado su décimo aniversario con un balance muy positivo tanto en lo cuantitativo como en lo cualitativo: con un volumen de 3.100 millones de euros y más de 25.000 cuentas de inversores, y multiplicando por 2,5 las inversiones desde el comienzo, afronta su segunda década de vida con la intención de seguir haciendo las cosas como hasta ahora. En esta entrevista don Funds Society, Iván Martín Aránguez, socio fundador, presidente y director de Inversiones de la gestora, nos cuenta las luces y sombras de este periodo plagado de sucesos como el COVID, el Brexit o ahora, las amenazas arancelarias, pero que han sabido navegar con convicción y rumbo firme. Entre sus mejores inversores históricas, destaca la banca europea y, entre los peores momentos, la pandemia. Reproducimos la entrevista a continuación.
Ya hace 10 años del inicio de la gestora. ¿Qué balance haces de este periodo, en términos de logros, metas alcanzadas proyecto construido?
El balance es muy positivo tanto en lo cuantitativo como en lo cualitativo. Actualmente manejamos 3.100 millones de euros y más de 25.000 cuentas de clientes. Y hablando de rentabilidades, desde que salimos hemos multiplicado por casi 2,5 la inversión inicial en estos diez años. En lo cualitativo, el aspecto más reseñable ha sido la validación de nuestro modelo, de nuestra filosofía y proceso de inversión, siendo capaces de entregar unas rentabilidades como estas en una década donde los acontecimientos más inimaginables han ocurrido (covid, problemas de suministro, guerras, quiebras bancarias, etc…). Sin duda, esto se ha podido conseguir al mantenernos fieles a nuestra forma de hacer las cosas, a nuestro proceso inversor, que se ha mantenido invariante durante todo este tiempo, consistente en comprar buenos negocios a buenos precios, aunque a veces daba la sensación de que el mundo se nos venía abajo.
En este tiempo, ¿cuál ha sido la época más difícil y dónde habéis tenido mayores oportunidades de inversión también?
Posiblemente el COVID fue el peor momento por la magnitud y la celeridad en las caídas, pero todos los eventos adversos se viven con intensidad similar en el momento que suceden, aunque después el mundo sigue avanzando, y las empresas con él. Siempre hemos encontrado buenas oportunidades de inversión, es una de las fortalezas de nuestro proceso, aunque es cierto que durante las caídas fuertes de mercado el número de oportunidades se dispara, sin ir más lejos, las últimas correcciones de abril como consecuencia del Liberation Day de la administración americana.
¿Cuál diría que ha sido vuestra mejor y vuestra peor inversión?
Sin duda, nuestra inversión en banca europea hace cuatro años ha sido de las mejores inversiones históricas de Magallanes, con plusvalías de varias veces nuestro dinero invertido. Básicamente entramos en un momento donde el binomio beneficio-riesgo estaba claramente desequilibrado a favor del primero, aunque el mercado no quería comprar la tesis en ese momento. No hemos tenido inversiones que nos hayan quebrado, ni mucho menos que nos hayan deteriorado la cartera de ninguno de los fondos, pero es cierto que en alguna inversión puntual no supimos ver bien los riesgos reales detrás de la tesis de inversión, como nuestra inversión en Metro, dueña de Makro, distribuidor de alimentación cash&carry, aunque finalmente salió de nuestra cartera con una leve plusvalía ya que recibimos una OPA por parte de su máximo accionista. Esto también demuestra que incluso ante errores de cálculo en algunas tesis, la paciencia y el tiempo suelen solucionar parte del desaguisado creado.
De cara a los próximos 5-10 años, ¿sobre qué bases se asienta el proyecto? ¿Mantendréis vuestra filosofía? En este punto os pregunto qué entendéis exactamente por value, porque últimamente hay varias acepciones en el mercado…
Cierto, hay tantas acepciones del value como practicantes, y eso está bien. Esto le da la oportunidad al inversor de diversificar entre diferentes gestores. Nuestra filosofía se basa en la toma de decisiones en función de nuestro pensamiento independiente, diferente en la mayor parte del tiempo a la del consenso, para comprar buenos negocios a precios que pensamos que son muy atractivos. No somos dogmáticos respecto a geografías o sectores, no estamos ni a favor ni en contra de empresas tecnológicas, o bancos, o petroleros… estamos a favor de comprar barato y en contra de sobrepagar por las modas. Tratamos de estar siempre donde el “valor” de las cosas está. En este sentido nuestros planes a futuro pasan por mantenernos en esa forma de pensar y de hacer, que tan buenos resultados nos ha dado durante estos diez años, para qué cambiar algo que funciona.
Sobre el entorno actual, lo veis como una oportunidad de compra pero, ¿y si empieza un ciclo bajista en las bolsas? ¿Contempláis ese escenario y cómo reaccionaríais entonces?
El entorno de aranceles ha generado mucha incertidumbre sin duda, entre los participantes de mercado. La bolsa es el mejor mecanismo para reflejar los sentimientos en un primer momento, y en ponerlo todo en su sitio después, más tarde, cuando llega la información. Por eso se generan oportunidades. Ahora estamos pasado del primer acto al segundo, de ahí la recuperación en los mercados, y muy particularmente en nuestros fondos, que vuelven a máximos. Por eso dijimos que, en el justo momento del anuncio de lo aranceles, actuaríamos protegiendo nuestros fondos, cosa que hicimos comprando más de las compañías que nos gustaban y no vender. De esta manera aumentamos el potencial de nuestras carteras, el margen de seguridad, eso es lo que entendemos por proteger los fondos. No sabemos qué ocurrirá a futuro y, de hecho, no importa, si cae compraremos más, si no cae, disfrutaremos de las subidas.
En cuanto a sectores, la moda se aleja de la tecnología o la ESG y se acerca a la defensa europea… ¿qué sectores despuntan en vuestra cartera? Y por geografía, ¿creéis que se producirá una rotación hacia Europa?
Observando los flujos estamos viendo que la migración de dinero de EE.UU. hacia Europa es un hecho. Si esto continuará o se acelerará, difícil de prever, pero sí podemos decir que hay mucho terreno que recuperar de tantos años donde el dinero de todo el mundo iba a un solo destino. Europa está despertando, nueva comisión europea, nuevo gobierno alemán… y se empiezan a ver decisiones y medidas en la buena dirección, paquete de gasto en infraestructuras del gobierno alemán o los incentivos a la inversión en empresas europeas. Tiene sentido pensar por lo tanto en que Europa podría ser un beneficiario de la situación actual y por ende sus empresas. Nuestras carteras están posicionadas en negocios con una alta exposición a todas estas tendencias.
¿Tiene cabida la ESG en vuestra gestión?
Tiene cabida la inversión responsable, con cabeza y sentido común, ahora, y como siempre hemos hecho en Magallanes, los problemas vienen cuando, una vez más, algunas cosas se convierten en moda, y la ESG no ha sido una excepción.
En los últimos tiempos, los ETFs han crecido muchísimo a la hora de exponerse a renta variable: ¿lo veis como amenaza o como una competencia sana?
Sinceramente es una cosa buena, la gestión pasiva es complementaria de la activa. Para aquellos que buscan una gestión diferencial, con servicio, de especialistas o expertos en determinadas áreas geográficas o temáticas, está la gestión activa. Para aquellos que simplemente buscan exposición a una tendencia o mercado sin más, la gestión pasiva no es una mala elección.
Termino con la cita de Peter Lynch que citáis en vuestra carta, diciendo que no se debe invertir en renta variable si no se está preparado para afrontar momentos como estos. ¿Está todo el mundo preparado para invertir en bolsa, pese a los intentos de convertir al ahorrador en inversor? ¿Es necesaria la educación financiera?
La educación financiera es importante, pero no suficiente, a la vista está el comportamiento del inversor ante eventos de incertidumbre o modas. La migración masiva a EE.UU. cuando estaba en máximos y la huida de Europa en mínimos, las ventas generalizadas en los mínimos de lo peor del anuncio de tarifas, etc… son algunos ejemplos recientes de los múltiples eventos que desencadenan comportamientos erróneos por parte de los inversores. Sin embargo, es posible ayudar a reconducir dichas conductas, no sólo basta con explicar lo que hay que hacer en determinados momentos de mercado, es necesario que el inversor confíe en el proceso y delegue. Esto, y el paso del tiempo que trae consigo buenos resultados, mejora y refuerza muy notablemente el comportamiento acertado de los inversores. En Magallanes hemos visto, como ejemplo reciente de lo anterior, cómo el volátil mes de abril ha sido uno de los meses récord en el número de operaciones de suscripción por parte de inversores, nuestros inversores tienen educación financiera y saben cómo actuar porque lo han vivido antes.
Soplando las velas… pide un deseo para el futuro de Magallanes, para sus próximos 10 años en el mercado español.
En el encuentro reciente con nuestros inversores celebrando el 10º aniversario decía que los próximos diez años no tenían por qué ser diferentes, hemos multiplicado por 2,5 desde el inicio en un entorno francamente hostil para la inversión en Europa y especialmente el estilo valor. Aplicando el mismo proceso de inversión y con unos inversores que entienden y comparten nuestra filosofía no veo razones para no esperar algo parecido a futuro, y tal vez mejor si la situación en la próxima década se normaliza desde el punto de vista geopolítico, pero eso no está en nuestra mano. En cualquier caso, seguir haciendo las cosas como hasta ahora contando con el apoyo de nuestros inversores es el objetivo de hoy y de los próximos 10 años.