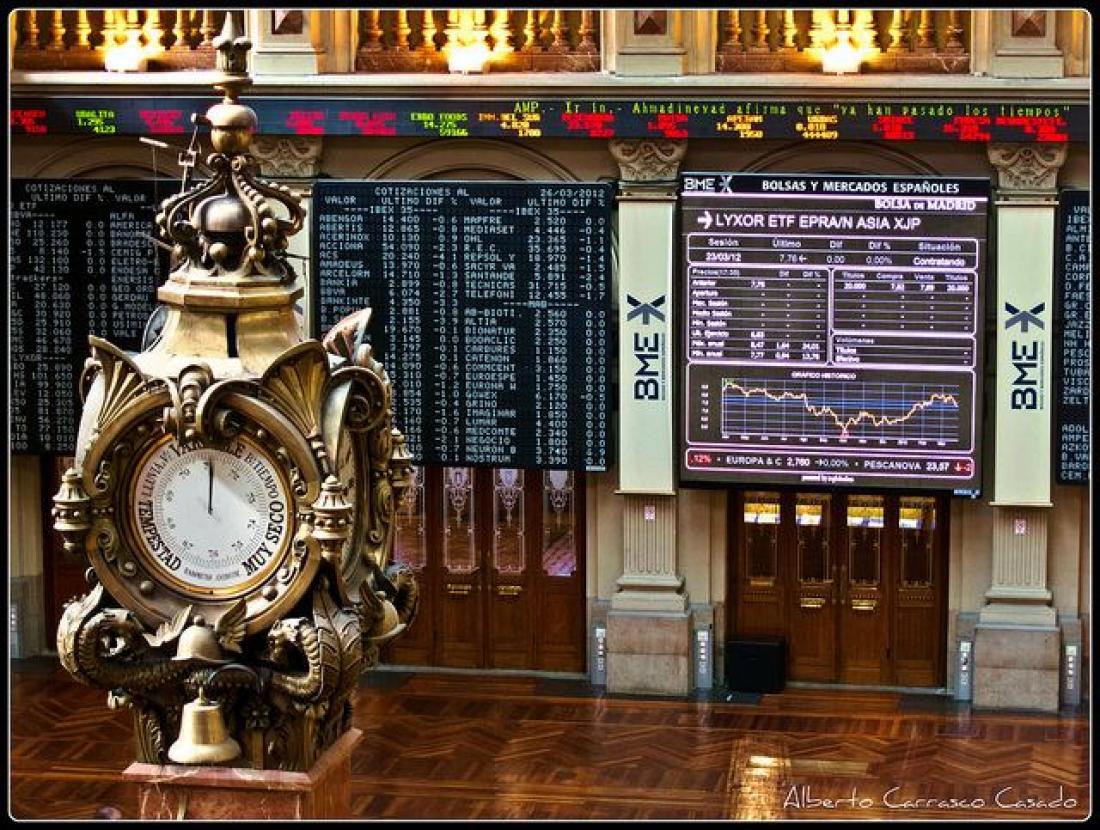
Foto cedida. BME lanzará un servicio de roboadvisor basado en inteligencia artificial
BME ha desarrollado un innovador servicio de roboadvisor con inteligencia artificial. Según explica, este servicio optimiza las inversiones en función de las preferencias y conocimientos del inversor final, respetando la parametrización y reglas de negocio de cada entidad.
Además de comprender los conocimientos, la situación financiera y los objetivos de cada inversor, el sistema dispone de un perfilamiento avanzado que tiene en cuenta sus preferencias, aversión al riesgo y su recurrencia, generando carteras óptimas e individualizadas.
Este nuevo servicio estará disponible el próximo mes en Diaphanum, quien, a través de su filial IronIA, participó en la prueba de concepto e integrará el software en su actual plataforma de gestión de inversiones. Berta Ares, directora general de BME Inntech, señala que este nuevo avance “es el resultado del compromiso de BME con la innovación y digitalización como principales vías para aportar valor en la industria financiera”.
El roboadvisor con inteligencia artificial ha sido desarrollado en su totalidad por el Laboratorio de Innovación de BME, desde donde se explora el potencial de las nuevas tecnologías y desarrollo de soluciones de software para los mercados financieros. La solución se incorpora al catálogo de servicios de Wealth Management de BME Inntech, a través de su filial Openfinance.
Pixabay CC0 Public Domain. Los esfuerzos de la COP26 fracasan como catalizadores de la ISR entre los inversores británicos
La salida del Reino Unido de la Unión Europea ha sido un camino largo y tortuoso que ha protagonizado muchos de los titulares de nuestro boletín diario. Ahora, que la salida se ha hecho efectiva, toca ver cómo funciona este nuevo engranaje de relaciones comerciales, en qué lugar quedan los activos británicos y qué supone todo esto para nuestra industria.
Empezando por el final, el equipo de Portcolom AV explica que la prestación de servicios financieros ha quedado excluida expresamente de los acuerdo. Eso ha supuesto, como por ejemplo en España, que los países miembros hayan tenido que aprobar ad hoc para garantizar la continuidad de los contratos financieros firmados con anterioridad al 1 de enero de 2021.
“La futura configuración del entorno reglamentario del Reino Unido aún no está clara, ya que el nuevo acuerdo comercial tiene poco que decir sobre los servicios financieros. Si bien es indudable que habrá algunas divergencias entre el Reino Unido y la Unión Europea, es poco probable que haya una hoguera de reglamentos», añaden desde Allianz GI.
En este sentido, durante los últimos tres años, la mayoría de gestoras y firmas de inversión ya se han preparado para afrontar el Brexit, bien reorganizando sus estructuras (como por ejemplo AXA IM), duplicando y domiciliando sus fondos en Luxemburgo, o constituyendo nuevas filiales para operar en Reino Unido y separar sus negocios. Esta previsión ha permitido centrarse en lo que es realmente relevante para su negocio: en los activos.
La gran pregunta que se hacen los inversores y los gestores es qué consecuencias tendrá este nuevo escenario para los activos británicos. En primer lugar, es importante tener en cuenta el contexto económico en el que se encuentra el Reino Unido. Stéphane Monier, Chief Investment Officer de Lombard Odier Private Bank, explica que el país comienza 2021 con el mayor número de muertes relacionadas con el Covid-19 de Europa, una nueva variante del virus y un tercer cierre nacional hasta mediados de febrero.
“En noviembre, la Office for Budget Responsibility (OBR) del país pronosticó que el producto interior bruto disminuiría más del 11% en 2020 en comparación con el año anterior. Por muy dramática que haya sido la experiencia de la pandemia en Reino Unido, la economía británica debería registrar un repunte este año, simplemente porque parte de la caída de 2020 es el resultado de cerrar la economía durante muchos meses, y durante más tiempo que la mayoría de sus vecinos. Sin embargo, a largo plazo es probable que el impacto de la pandemia sea menos significativo que el daño económico del Brexit. El último promedio de estimaciones de la OBR sugiere que, dentro de 10 a 20 años, el PIB del Reino Unido será un 4% menor que si el país hubiera seguido siendo miembro de la UE”, destaca Monier.
Además, las nuevas fricciones comerciales tras la entrada en vigor de las comprobaciones fronterizas y las declaraciones aduaneras el 1 de enero, supondrá un obstáculo para su economía. Según las estimaciones, estos obstáculos supondrán un coste anual de 7.000 millones de libras (9.400 millones de dólares) para las compañías británicas.
“La salida del Reino Unido de la UE podría dar lugar a una reestructuración y reajuste a largo plazo de la economía británica que permitiría al país reducir su dependencia de los sectores financiero e inmobiliario y del consumo. De hecho, el gobierno está impaciente por poner en marcha su plan de nivelación mediante el desarrollo de la industria en el norte del país. Esto, sumado a nuevas inversiones en tecnología, investigación farmacéutica y recuperación medioambiental, podría contribuir a compensar el impacto del Brexit. Sin embargo, el deterioro de la posición fiscal del gobierno podría poner en riesgo su capacidad para respaldar este reajuste. Gran Bretaña arrastra ya un importante déficit presupuestario como consecuencia de la pandemia de coronavirus, y es probable que su economía requiera de aún más apoyo para adaptarse a la nueva relación comercial con la UE. Por ende, la ratio de deuda pública sobre PIB del gobierno podría dispararse durante los próximos 5 a 10 años mientras la economía del país se aclimata a un índice de crecimiento más bajo”, afirma Robert Lind, economista de Capital Group.
Impacto en los activos
Si ponemos el foco en el mercado, Allianz GI explican que los mercados de capitales del Reino Unido han estado infravalorados durante algún tiempo, y aunque el acuerdo comercial entre el Reino Unido y la UE apunta al comienzo del camino de vuelta, el empeoramiento de la situación debido al COVID-19 y el nuevo confinamiento continuarán deprimiendo los mercados del Reino Unido.
“Más allá de la pandemia en curso, el mercado de valores del Reino Unido tiene problemas estructurales que tratar, en concreto la mezcla de sectores de sus industrias. Se trata de un mercado con menos empresas centradas en la tecnología y el crecimiento y con más sectores de la vieja economía y con problemas estructurales, como la energía y la banca. Esto limita el lado positivo, pero incluso teniendo esto en cuenta, el Reino Unido parece muy barato. El otro factor a tener en cuenta es que su mercado de valores es diferente de su economía. Muchas de las mayores empresas del Reino Unido son realmente multinacionales que, por casualidad, cotizan en el Reino Unido, ya que obtienen un gran porcentaje de sus ventas y beneficios en el extranjero. Esto significa que se benefician cuando la libra esterlina es más débil porque sus ingresos en el extranjero valen más”, sostienen desde Allianz GI.
Según su house view,la gestora espera que el mercado británico experimente una mayor volatilidad a corto plazo. “Será fundamental ser más selectivos para aprovechar las oportunidades adecuadas. Como gestora activa, seguiremos tratando de ayudar a nuestros clientes adoptando un enfoque de inversión activa en bonos del Reino Unido, así como en acciones del Reino Unido”, señala la gestora.
Misma opinión comparte Monier, quien también ve una oportunidad en las acciones del Reino Unido: “El país fue uno de los primeros en aprobar las vacunas contra el COVID-19 y es uno de los más avanzados en el despliegue de su campaña de vacunación masiva y en la inoculación de su población. Las incertidumbres sobre el Brexit que han pesado sobre el sentimiento de inversión se están desvaneciendo, y la economía británica se beneficiará de una eventual recuperación cíclica, después del cierre. Mientras tanto, Reino Unido sigue siendo uno de los mercados de valores más baratos del mundo. En Lombard Odier aumentamos nuestra exposición a principios de diciembre a medida que mejoró el ciclo comercial de las acciones de valor, que están bien representadas en los mercados de valores de Reino Unido. Aun así, seguimos vigilando las reacciones al Brexit a medida que las empresas de la UE y de Reino Unido se adapten a la nueva relación comercial”.
A esta valoración, Lind añade una perspectiva sectorial: “En términos sectoriales, la agricultura y la automoción se encontraban entre las industrias más vulnerables al impacto de un Brexit sin acuerdo. Aproximadamente tres cuartas partes de las importaciones agrícolas del Reino Unido proceden de la UE. En consecuencia, la imposición de nuevos aranceles habría provocado una grave crisis de precios de los alimentos en el Reino Unido, situación que el gobierno pretendía evitar a fin de no agravar las dificultades económicas causadas por la pandemia de coronavirus. Incluso una vez alcanzado el acuerdo, se prevé que los precios de los alimentos experimentarán un cierto nivel de inflación como consecuencia de las certificaciones sanitarias y otros costes fronterizos que afectarán a las importaciones de alimentos y otros insumos agrícolas, como los piensos para animales. Esto podría resultar beneficioso para los supermercados con descuentos, ya que los consumidores sensibles a los precios tratarán de administrar su gasto en alimentación”.
Por último, respecto a la libra esterlina, Monier considera que el acuerdo crea un suelo para la libra frente al ampliamente debilitado dólar estadounidense a 1,30. Sin embargo, señala que desde la votación del Brexit en 2016 las estimaciones de valor de Lombard Odier justo para la libra esterlina/dólar han caído drásticamente de alrededor de 1,60 a finales de 2015 a 1,40 hoy en día. “Esa disminución se debe principalmente al deterioro de los términos comerciales y a la disminución del capital extranjero en relación con el PIB de Reino Unido, dado que los inversores buscaron mercados más predecibles. A medio plazo, la debilidad del dólar puede seguir ofreciendo cierto apoyo a la libra esterlina, aunque no lo suficiente como para compensar los vientos contrarios del Brexit que están frenando la inversión directa y los flujos de cartera”, apunta el CIO Lombard Odier Private Bank.
Pixabay CC0 Public Domain. Credit Suisse apuesta por los mercados de renta variable en un contexto de recuperación económica
A medida que la demanda siga levantando cabeza tras la recesión en 2020, se espera que la economía global crezca un 4,1% en 2021, según el Credit Suisse Investment Outlook 2021. El documento indica que este crecimiento económico global parece encaminado a moderarse desde los niveles máximos de recuperación, creando un entorno que debería seguir favoreciendo los activos financieros.
Está claro que después de un año sin precedentes, la pandemia del COVID-19 seguirá marcando la economía y los mercados financieros en los próximos meses. Y no solo el COVID-19, sino todo el entorno creado para frenar sus efectos económicos: tipos de interés persistentemente bajos en la mayoría de las economías desarrolladas, políticas económicas laxas, aceleración de ciertas tendencias, aumento de la deuda pública y las tensiones políticas. Todo ello pesará, en opinión del banco privado, en la asignación de los activos de los inversores.
Las Super tendencias de Credit Suisse, cuya relevancia ha quedado corroborada por la pandemia, engloban diversos sectores y regiones que permiten a los inversores participar en las grandes transformaciones sociales que generan oportunidades de negocio y de inversión a escala global. Entre los sectores donde ve oportunidades de inversión destacan: las energías renovables europeas y redes de distribución; la minería, los materiales de construcción; los gases industriales e hidrógeno; en el sector tecnológico de China; en el oro; las aseguradoras de propiedad y daños; cotizadas de defensa, y en equipamiento de telecomunicaciones. “También esperamos que los activos de los mercados emergentes, tanto los bonos como las acciones, registren un rendimiento superior y que el dólar siga debilitándose”, añade en su outlook para 2021.
Por su parte, Nannette Hechler-Fayd’herbe, Chief Investment Officer International Wealth Management y Global Head of Economics & Research de Credit Suisse, señala que la crisis del COVID-19 ha alterado la forma en que vivimos, trabajamos y aprendemos. “Creemos que muchos de los desafíos económicos y sociales surgidos a raíz supertendencia en torno al tema del cambio climático, explicamos las oportunidades de inversión que se presentan para sacar partido de la tendencia acelerada hacia la descarbonización del crecimiento económico”.
“Creemos que las medidas de estímulo que hemos visto desde el comienzo de la pandemia, junto con la recuperación económica, apoyarán el próximo año los activos financieros, y en particular las acciones. Sin embargo, existen riesgos que hay que seguir monitorizando muy de cerca. Para preservar el patrimonio y poder cumplir con las obligaciones a largo plazo, los inversores deberían invertir en estrategias multiactivos bien diversificadas e invertir una parte importante de las carteras en acciones”, señala Michael Strobaek, Global Chief Investment Officer de Credit Suisse.
En este sentido, la entidad considera que las acciones siguen ofreciendo atractivas perspectivas de rentabilidad, en especial si se comparan con los bonos de bajo rendimiento. “Esperamos una recuperación de las acciones de los mercados emergentes y un alza de las acciones alemanas. Entre nuestros sectores preferidos están la sanidad y los materiales, con oportunidades adicionales que emergerán gradualmente en los sectores cíclicos a medida que se extienda la recuperación”, señalan.
En cambio, en renta fija explican que no todo está perdido. Según indica su documento de perspectivas, “la rentabilidad de los principales bonos soberanos será escasa en el mejor de los casos, mientras que los bonos en moneda fuerte de los mercados emergentes siguen siendo atractivos. El crédito con grado de inversión debería seguir ofreciendo una buena relación riesgo-beneficio. Dentro de los bonos de alto rendimiento, favorecemos los segmentos de alta calidad”.
Al igual que el año pasado, recuerdan que las inversiones alternativas tendrán cierto protagonismo. En concreto, desde Credit Suisse consideran que el sector inmobiliario debería beneficiarse de la recuperación económica y del entorno de bajas tasas de interés. Por ello, en su estrategia de inversión, prefieren favorecer los sectores que se apoyan en el crecimiento estructural, como los inmuebles industriales y logísticos.
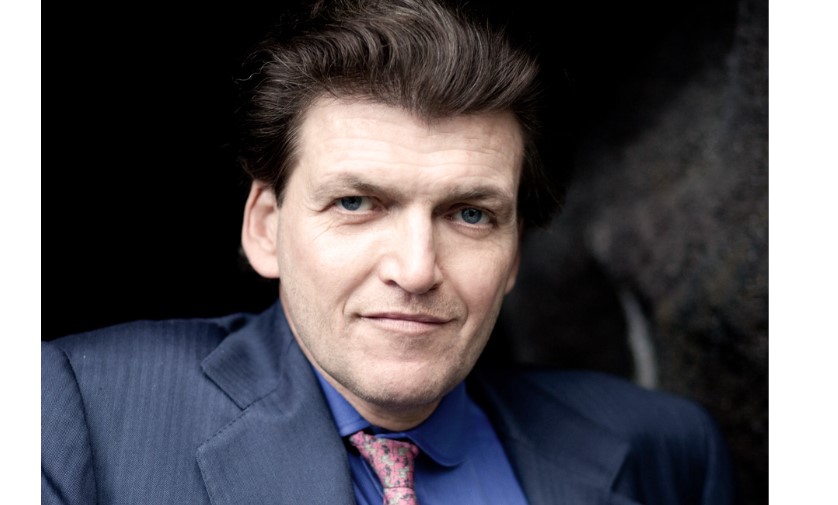
Foto cedidaBarón Benjamín de Rothschild, presidente del Consejo de Administración de Edmond de Rothschild Holding.. Falle el Barón Benjamín de Rothschild, presidente del Consejo de Administración de Edmond de Rothschild Holding
Día de luto en el sector financiero. El Grupo Edmond de Rothschild ha anunciado el fallecimiento del barón Benjamin de Rothschild tras sufrir un ataque al corazón en su domicilio de Pregny (Suiza), el pasado 15 de enero de 2021.
Nacido el 30 de julio de 1963, Benjamin de Rothschild era hijo de Edmond y Nadine de Rothschild. A la cabeza del grupo creado por su padre desde 1997, lo gestionó de manera excepcional durante todos estos años. “Empresario visionario, apasionado por las finanzas, la velocidad, la navegación, y los automóviles, era también un entusiasta del vino, Benjamin de Rothschild fue también un activo filántropo, concretamente implicado en el desarrollo de la innovación del Hospital de la Fundación Adolphe de Rothschild. Con su carácter único, Benjamin de Rothschild no cesó de transformar y modernizar su legado, en consonancia con los valores de la familia”, destaca el comunicado oficial a través del cual se ha querido dar el pésame a la familia.
Edmond de Rothschild es una casa de inversión por convicción fundada en sobre la creencia de que “la riqueza debe utilizarse para construir el mundo del mañana”. Actualmente, Edmond de Rothschild está especializada en banca privada y gestión de activos, y sirve a una clientela internacional de familias, empresarios e inversores institucionales. El grupo también está activo en las áreas de finanzas corporativas, capital privado, bienes raíces y servicios de fondos.
Con un carácter decididamente familiar, Edmond de Rothschild fue creada en 1953 y actualmente cuenta con 160.000 millones de euros de activos bajo gestión, 2.600 empleados y 32 sedes en todo el mundo.
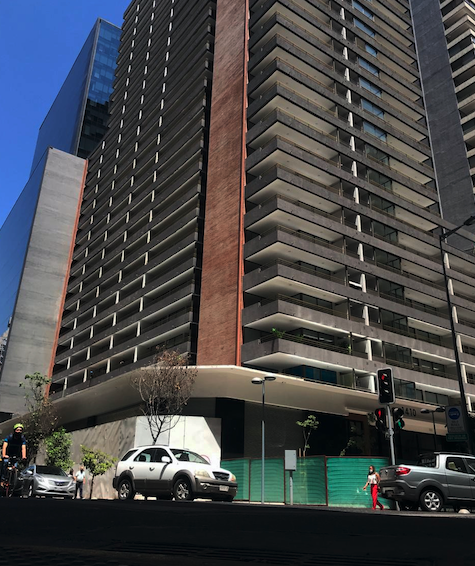
Foto cedidaExterior del Edificio Park, Santiago de Chile. ,,
El fondo de renta residencial de Ameris Capital materializó la compra de un 50% de un edificio en el centro de Santiago de Chile. La adquisición va en línea con la estrategia de Ameris de seguir creciendo en este mercado: “Esta clase de activo ha ido ganando terreno en Chile, debido a que ofrece un buen retorno para los inversionistas, genera una diversificación del cliente final y además es un producto atractivo para los arrendatarios”, señaló Martín Figueroa, socio y director comercial de Ameris Capital.
El edificio fue comprado a la inmobiliaria BNV (ligada a las familias Bunger Nahmías y Villaseca Nahmías), por un monto de 11,3 millones de dólares. Ubicado en la calle Santo Domingo, en Santiago centro, es el segundo edificio adquirido por este fondo. Tiene 314 departamentos que se reparten en 31 pisos. El primer edificio -proyecto Soho- se ubica en Barrio Italia, Ñuñoa.
El fondo de renta residencial de Ameris fue lanzado en 2018. Además de estos dos edificios, cuenta con cinco proyectos más en diferentes etapas de desarrollo y construcción. De los siete edificios del portafolio, cuatro son en sociedad con BNV, uno es en alianza con Montalva Quindos y los otros dos son de propiedad exclusiva del fondo.
Ameris espera cerrar el fondo de renta residencial en julio del próximo año, con un patrimonio cercano a los 60 millones de dólares. Una vez concluido dicho periodo de inversión, planea lanzar un nuevo fondo enfocado en la misma categoría de activos.
La administradora comenzó invirtiendo en renta residencial hace 6 años en Estados Unidos. La positiva evaluación de ese fondo los llevó a replicar la experiencia en Chile, de la mano de socios-operadores de primer nivel.
“Los millennials tienden a arrendar más que a comprar departamentos. Además, valoran que un departamento sea operado por gestores profesionales y que el edificio tenga atractivos espacios comunes”, asegura Rodrigo Guzmán, socio y director inmobiliario de la compañía.
En Chile, el mercado de renta residencial se ha ido profundizando y sofisticado en los últimos años, con mayor diversidad de opciones, activos mejor mantenidos y espacios comunes ad-hoc a las nuevas necesidades.
En la primera actualización sobre los vehículos en los que las afores pueden invertir de 2021, seis fondos se unieron a la lista. Estrenándose en la misma está BNP Paribas AM, que junto con BlackRock, GSAM, Ninety One, NN IP, y Wellington sumaron 107 fondos.
Estos son:
Amundi AM con 18 fondos
Schroders IM con nueve fondos
BlackRock con ocho fondos
AllianceBernstein con siete fondos
NinetyOne (antes Investec AM) con siete fondos
Henderson Global Investors con cinco fondos
Jupiter AM con cinco fondos
Morgan Stanley IM con cinco fondos
Vanguard con cinco fondos
Goldman Sachs Asset Management con cuatro fondos
Pictet AM con cuatro fondos
UBS Asset Management con cuatro fondos
Wellington Management con cuatro fondos
AXA IM con tres fondos
GAM con tres fondos
Natixis IM con tres fondos
NNIP con tres fondos
Columbia Threadneedle Investments con dos fondos
Franklin Templeton con dos fondos
JPMorgan Investment Funds con dos fondos
BNP Paribas con un fondo
Fidelity International con un fondo
PIMCO con un fondo
UTI AM con un fondo
En el caso de ETFs, sólo VanEck sumo participantes, estrenándose con un vehículo que lleva a 34 las gestoras partcipantes.
La lista completa se compone por:
iShares con 169
Vanguard con 53
StateStreet con 33
DWS con 25
WisdomTree con 18
First Trust con 12
Amundi AM con 11
Franklin Templeton con cuatro
GlobalX con cuatro
PIMCO con tres
BBVA con dos
JohnHancock con dos
Invesco con uno
JPMorgan con uno
KRaneShares con uno
Nikko con uno
ProShares con uno
SherpaCapital con uno
VanEck con uno
En conferencia de prensa, el titular de la Amafore, Bernardo González Rosas, comentó que las Afores alcanzaron plusvalías históricas por 553.000 millones de pesos durante 2020, principalmente gracias a la diversificación y que, aunque muchas cosas, como el fortalecimiento del régimen de inversión, quedaron «en el tintero» para la reforma recien aprobada, el haberla logrado y haber cambiado en diciembre de 2019 a fondos ciclo de vida, son pasos en la dirección correcta.
El directivo reiteró que, desde Amafore, seguirán buscando involucrar a todos los participantes para continuar mejorando las pensiones de los trabajadores. Por ahora, pondrán un gran efásis en cuestiones ESG, las cuales considera «han probado que genera y paga mejores rendimientos que las que no los tiene».
David Razú Aznar será el nuevo director general de Afore XXI– Banorte. El nombramiento se da como resultado del acuerdo entre el Instituto Mexicano del Seguro Social y el Grupo Financiero Banorte con la salida de Juan Pablo Newman, quien posicionó a la Afore en los primeros lugares de rendimientos del sistema.
El nuevo director general es economista egresado del Instituto Tecnológico Autónomo de México (ITAM), en donde obtuvo también el Diplomado en Finanzas Bursátiles; cuenta con dos maestrías, una en Administración del Desarrollo por la London School of Economics and Political Science (LSE) y otra en Administración Pública por la Escuela de Gobierno John F. Kennedy de la Universidad de Harvard.
Razú Aznar ha ocupado diversos cargos directivos en el Gobierno Federal vinculados con el estudio y política pública de mercados laborales y seguridad social, entre los que destacan la Coordinación de Planeación y Evaluación del IMSS y la Unidad de Incorporación al Seguro Social. Más recientemente, se desempeñó como director de Vinculación Institucional y Evaluación de Delegaciones de dicho Instituto.
En el ámbito internacional, Razú ha sido consultor para la división de mercados laborales del Banco Interamericano de Desarrollo (BID) y para The Brookings Institution en donde colaboró con investigación cuantitativa y de modelos sobre el mercado laboral mexicano. En el BID, en Washington D.C., también ha sido consultor experto para la división de desarrollo urbano y vivienda.
Al cierre del año pasado, el saldo administrado por XXI Banorte alcanzó más de un billón de pesos, consolidándola como la Afore líder en el mercado mexicano y dentro de la élite de los fondos de pensiones a nivel internacional, habiendo sido reconocida en 2020 por quinto año consecutivo como el Mejor Fondo de Pensiones de México por World Finance.
Credicorp Capital Asset Management lanzó al mercado el primer fondo de factoring denominado Credicorp Capital Factoring Soles el pasado mes de noviembre , alcancando una demanda de 30 millones de soles (unos 8,3 millones de dólares).
La operación se llevó a cabo con Sartor AGF, uno de los gestores de deuda privada más grandes de Chile y con más de ocho años de experiencia en factoring.
“Hemos creado el fondo Credicorp Capital Factoring Soles para darle acceso a nuestros clientes a esta estrategia de corto plazo que financia capital de trabajo de empresas peruanas. Nuestro fondo invertirá en cuotas de fondos de factoring en soles, como por ejemplo el fondo Sartor Táctico Perú, gestionado por Sartor AGF, el cual buscará obtener una rentabilidad neta de al menos 7% en soles, invirtiendo principalmente en facturas con recursos sobre el cedente para tener distintas fuentes de pago y minimizar el riesgo. Esta visión nos permitirá tener un fondo con un retorno atractivo, pero también con una fuerte protección a la baja”, manifestó Rafael Castellanos, Executive director de Productos de Inversión de Credicorp Capital Asset Management.
Este fondo está dirigido a personas de alto patrimonio y el monto mínimo de inversión es de 50.000 soles.
“Los activos alternativos están cobrando cada vez más importancia en los portafolios de inversión como elementos diversificadores de riesgo y rentabilidad. Ante un entorno de tasas bajas, los inversionistas buscan nuevas fuentes de retorno para sus carteras. En el caso de la estrategia de factoring, el mercado es amplio y existen muchos competidores; por ello, decidimos salir al mercado marcando una diferencia en cuanto a la Gestión de Riesgos, para de esa manera ofrecer la mejor combinación de Retorno y Protección a la Baja”, agregó Castellanos López Torres.
“Este fondo también contribuirá a la recuperación económica a través del financiamiento de capital de trabajo de PYMES y, buscará invertirse de forma ordenada en línea con las fases de recuperación sectorial que se vayan dando en el país”, concluyó el directivo.
Pixabay CC0 Public Domain. Estados Unidos y China liderarán la recuperación económica
La firma de asesoramiento financiero y gestión patrimonial DiverInvest ha hecho balance de los últimos doce meses y ha presentado sus recomendaciones e ideas de inversión de cara a 2021 en el webinar “La Cocina de DiverInvest”. El fundador y director generalde DiverInvest, David Levy, junto con los miembros del Comité de Inversión de la EAFI catalana Javier Gazulla y David Mafoda, han analizado las principales tendencias de los mercados globales y han propuesto una serie de recomendaciones para tener en cuenta.
Para dar inicio a la presentación, David Levy ha lanzado un mensaje de cautela y prudencia: “Hay un consenso muy optimista sobre las previsiones económicas para el año que viene y esto nos preocupa. En DiverInvest estamos poniendo bajo la lupa este optimismo desbordante, ya que, en cierta manera, nos inquieta que haya una cierta complacencia en los mercados”.
Por su parte, Javier Gazulla ha identificado las cuatro grandes fuerzas que empujan a los mercados al alza. En primer lugar y como motor más fuerte encontramos la digitalización de la economía, “una auténtica revolución industrial y que está teniendo un fuerte impacto en todos los sectores”, ha manifestado Gazulla. Como segundo factor hallamos la globalización de la economía y el rol de China. Asimismo, otro gran driver son los bajos tipos de interés en el mundo entero, “en la lista de los 50 países más importantes del mundo, solamente hay siete países que tengan los tipos de interés por debajo del 1%”, ha subrayado el miembro del Comité de Inversión de DiverInvest. Por último, las ayudas masivas de los bancos centrales, y en particular de la Reserva Federal americana, se erigen como la cuarta gran fuerza del mercado, y es que “los bancos centrales han encontrado una forma de financiar la economía que les es gratis, y esto hace que los mercados no caigan”, ha sentenciado Gazulla.
Los tres ponentes han coincidido en que el activo más seguro en este momento es seguir invirtiendo en bolsa en aquellas grandes compañías y grandes generadoras de cash flow. Estados Unidos y China serán, de nuevo, los grandes impulsores de la recuperación, apuntan en DiverInvest. Con todo, los analistas tienen cierta confianza en el S&P 500, y empresas europeas que vendan en Asia y con buenos cash flows y la bolsa china se erigen como las grandes recomendaciones de la firma, junto con una infra ponderación de la renta fija.
Bajo una estrategia de mucho peso en bolsa y mucho peso en liquidez, para compensar y amortiguar el riesgo de las carteras, los analistas de DiverInvest recuerdan que aún debemos esperar varios meses para saber el resultado e impacto real que tendrá la pandemia tanto en empresas como en gobierno, momento en que podremos salir de dudas y saber si las empresas son solamente ilíquidas o directamente insolventes.
Reforzando el mensaje de cautela y prudencia, David Mafoda ha concluido que “los mercados han corrido demasiado, y quizás el primer trimestre de 2021 no es tan bueno como muchos se esperan”. Asimismo, el responsable de Estrategias de Inversión de la compañía ha recordado que “España no es un país invertible ahora mismo, no hay la suficiente seguridad jurídica ni política. Su devenir económico está en manos absolutamente del BCE, así que a medio y largo plazo no nos interesa”.
Pixabay CC0 Public Domain. La ESMA recuerda las normas de la MiFID sobre la comercialización pasiva
El supervisor europeo, ESMA, alerta sobre las malas prácticas en la prestación de servicios de inversión, que se están detectando en el comienzo del año 2021, por algunas entidades establecidas fuera de la Unión Europea. La Autoridad Europea de Valores y Mercados (ESMA) publicó un comunicado en el que recuerda a las entidades la importancia de cumplir con las obligaciones sobre comercialización pasiva, explican desde finReg360.
El artículo 42 de la MiFID II prevé que un cliente, minorista o profesional, bajo solicitud de la UE, pueda pedir a iniciativa propia la prestación de un servicio de inversión a una entidad de fuera de la UE, sin que sea necesario que esta entidad tenga autorizada una sucursal en el estado miembro de la UE donde lo preste.
Malas prácticas tras el Brexit
En ese sentido, tras finalizar el período transitorio del Brexit el el 31 de diciembre de 2020, la ESMA ha detectado determinadas prácticas cuestionables por entidades que estarían intentando eludir la normativa europea. Algunos ejemplos de estas prácticas son la utilización de cláusulas contractuales genéricas en las que el cliente declare que toda transacción es a iniciativa suya y la inclusión de ventanas pop-ups en las que el cliente acepte que toda transacción es a iniciativa suya.
La Autoridad Europea de Valores y Mercados recuerda que las actividades decaptación, anuncio o promoción por las entidades de países de fuera de la UE, a través de comunicados de prensa, anuncios en internet, llamadas o reuniones presenciales, deben tenerse en cuenta para evaluar caso por caso si la iniciativa corresponde al cliente o a la entidad.
Así, cuando la entidad establecida fuera de la UE, ahora también el Reino Unido, capte directamente o a través de terceros, de forma activa, potenciales clientes en la UE, no puede considerarse que el servicio prestado sea a iniciativa exclusiva del cliente.
En ese sentido, la ESMA recalca que la prestación de estos servicios sin la debida autorización conlleva unriesgo de sanción. Por tanto, el comunicado parece indicar que, a raíz del Brexit, los supervisores han puesto el foco en este tipo de prácticas y van a supervisarlas activamente.