Los bonos flotantes (FRN) High Yield son un subconjunto del mercado de deuda high yield global más prevalente en Europa que en EE. UU. En su forma más pura constituyen un segmento relativamente pequeño, con un tamaño cercano a los 60.000 millones de dólares que palidece frente al de bonos high yield a tipo fijo (de 2,4 billones de dólares a julio de 2026). No obstante, el universo de inversión puede ampliarse de manera significativa mediante el uso de instrumentos derivados: con ellos, los gestores pueden crear una oportunidad a tipo flotante en un emisor de deuda corporativa que les guste, pero que podría no haber emitido un FRN.
Características principales de los FRN HY
Estrategia de renta elevada y basada en el carry: pueden capturar el interés adicional que ofrecen los bonos high yield (el diferencial de crédito), con cupones flotantes que se reajustan en base a los tipos a corto plazo, lo cual ayuda a mantener ingresos a medida que sube el precio del dinero.
Exposición HY defensiva: persiguen niveles de renta similares a los de la deuda high yield pero con menos altibajos de rentabilidad. Los FRN HY suelen ofrecer menos volatilidad y caídas menos pronunciadas que el crédito HY tradicional, gracias a su sensibilidad mínima a los tipos de interés, a su mayor solidez frente a movimientos generalizados del mercado, y a su prelación superior en la estructura de capital del emisor.
Diversificadores de cartera: su baja correlación con la deuda soberana y la renta fija core convierte a los FRN HY en una herramienta de diversificación práctica a lo largo de los ciclos de mercado.
Características similares a las de los préstamos: los FRN HY presentan las principales características de los préstamos senior (interés flotante, garantía senior y calificación inferior a grado de inversión), pero al ser bonos, suelen cotizar con liquidez diaria.
¿Por qué ahora?
Creemos que la volatilidad de los tipos de interés va a persistir, a medida que los mercados se tornan más sensibles a los giros de política e inflación. Los FRN minimizan la sensibilidad del inversor a la subida de las rentabilidades al vencimiento (TIR) de la deuda sin tener que renunciar a renta.
Los mercados descuentan de manera creciente un rumbo de política monetaria más restrictivo por parte del Banco Central Europeo y de la Reserva Federal americana de cara al resto del año, lo cual en nuestra opinión crea un entorno favorable para las estrategias a tipo flotante. Los cupones de los FRN pueden ajustarse al alza a medida que aumentan las expectativas de los tipos de interés a corto plazo, ayudando a los inversores a capturar una renta atractiva con un riesgo de duración limitado.
Los mercados de deuda high yield mantienen su resiliencia, respaldados por expectativas de impago limitadas, diferenciales estrechos y relativamente estables, y una demanda continuada de inversores en busca de rentas atractivas.
Ante unas valoraciones todavía elevadas, la gestión activa y la selección de créditos serán aspectos cada vez más importantes a la hora de identificar oportunidades interesantes y generar alfa.
Comparativa características principales de los FRN HY, el crédito high yield tradicional a tipo fijo y los préstamos senior de EE. UU:
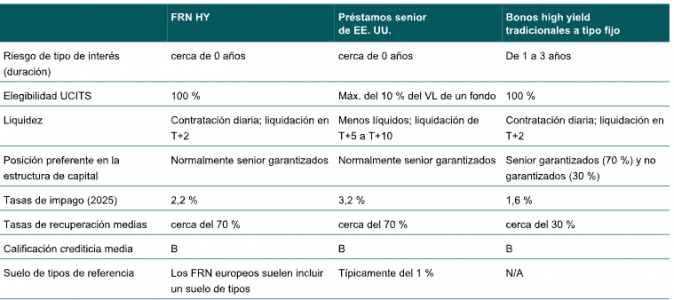
Fuente: M&G, junio de 2026. Únicamente a efectos ilustrativos.
Carry atractivo a lo largo del ciclo
Los FRN HY proporcionan actualmente uno de los niveles de carry (la renta por cupón o intereses obtenida por tener un bono en cartera) más atractivos de todo el mercado de renta fija, con TIR comparables a las del crédito high yield pero con un riesgo de tipos de interés significativamente más bajo.
No obstante, esta renta no es estática: los cupones se reajustan en base a los tipos de interés a corto plazo, con lo que los FRN mantienen su solidez en entornos en que el precio del dinero permanece elevado durante más tiempo.
El año pasado, los FRN HY superaron a los préstamos senior de EE. UU. con menos volatilidad, aportando a los inversores más estabilidad a sus carteras. La clase de activos nos parece bien posicionada para el actual entorno de mercado. Ante la perspectiva de tipos de interés volátiles o al alza, y los diferenciales de crédito estrechos pero vulnerables a un ensanchamiento, los FRN HY ofrecen una ruta defensiva hacia el segmento high yield, capturando una renta atractiva y mitigando dos riesgos clave a los que se enfrenta la renta fija hoy en día: TIR crecientes y una corrección del crédito.
Tribuna de Stefan Isaacs y Lu Yu, gestores de fondos de renta fija M&G Investments
Comunicación de marketing dirigida exclusivamente a inversores profesionales. Prohibida su posterior distribución. Ninguna otra persona o
entidad debe utilizar la información contenida en este material.
Los pareceres expresados representan las opiniones de M&G Investments, que pueden ser objeto de cambios y no se proporcionan como consejo o
recomendación de inversión ni como pronóstico o garantía de resultados futuros. Dicha información se proporciona exclusivamente a efectos
informativos, y procede de fuentes propias y de terceros cuya precisión o exhaustividad no se han verificado de forma independiente. Aunque M&G
Investments considera que la información es precisa y fiable, no presume ni se hace responsable de la exhaustividad, exactitud o fiabilidad de la misma.
Las declaraciones sobre futuras expectativas, estimaciones, proyecciones y otras afirmaciones a futuro se basan en la información disponible y en la
opinión de los gestores en el momento de emitirlas. Por consiguiente, tales afirmaciones son inherentemente especulativas, al basarse en hipótesis que
podrían implicar riesgos e incertidumbres conocidos y desconocidos. Los acontecimientos, resultados y rentabilidades registradas podrían diferir
sustancialmente de los expresados o implicados por dichas afirmaciones. Esta promoción financiera es emitida por M&G Luxembourg S.A., con sede
registrada en 16, boulevard Royal, L-2449, Luxemburgo.
 Por Funds Society