Una estrategia de inversión puede funcionar bien y, sin embargo, resultar difícil de escalar.
El desafío aparece cuando un gestor necesita implementar una estrategia para clientes con cuentas en diferentes bancos o custodios, busca consolidarla bajo un único instrumento o quiere ampliar su alcance más allá de su mercado doméstico. Para asset managers y asesores de inversión latinoamericanos, esto plantea una decisión importante: ¿cómo convertir una estrategia en un producto que pueda acompañar el crecimiento del negocio?
La tecnología ha contribuido a reducir muchas fricciones. Las plataformas fintech B2B pueden automatizar procesos, facilitar el onboarding o conectar diferentes proveedores. Pero administrar una estrategia y convertirla en un instrumento financiero son dos necesidades distintas.
Cuando el objetivo es el segundo, evaluar únicamente costes, experiencia digital o time-to-market puede dejar fuera aspectos fundamentales.
De la estrategia al instrumento
Una de las alternativas disponibles es la securitización: estructurar determinados activos o estrategias a través de un vehículo que permite crear un título listado vinculado a los activos subyacentes.
En este ámbito opera FlexFunds, especialista en la estructuración y administración de vehículos de inversión. Los emisores de su programa son vehículos de propósito especial (SPV) irlandeses, cuya actividad principal es la emisión de notas. FlexFunds coordina la estructuración y administración de los ETP, mientras el gestor mantiene el control sobre la estrategia de inversión.
Irlanda tiene una presencia relevante en este mercado. Según el Central Bank of Ireland, los SPE (special purpose entities) domiciliados en el país alcanzaron €1,343 billones en activos al cierre del segundo trimestre de 2026, €65.000 millones más que tres meses antes. Los títulos de deuda emitidos por estos vehículos ascendieron a €832.000 millones, €107.000 millones más que un año antes.
Estas cifras corresponden al conjunto de SPE irlandeses, no específicamente a estructuras como las de FlexFunds, pero permiten dimensionar el desarrollo de este tipo de vehículos en la jurisdicción.
Para el gestor, sin embargo, conocer la jurisdicción es solo el comienzo. Antes de seleccionar una solución conviene formular al menos siete preguntas.
¿Qué problema quiero resolver?
¿Busco reducir carga operativa, consolidar una estrategia, crear un instrumento con identidad propia o facilitar su incorporación a diferentes carteras? Definir el objetivo ayuda a determinar si se necesita principalmente tecnología, una estructura financiera o una combinación de ambas.
¿Quién emite realmente el instrumento?
Más allá del proveedor con quien se mantiene la relación comercial, conviene identificar la entidad emisora, su jurisdicción y la función de los diferentes participantes. La plataforma mediante la que se accede al servicio no necesariamente es la entidad que emite el instrumento.
¿Dónde están los activos y quién los custodia?
Antes de estructurar, el gestor debería entender dónde se mantendrán los activos subyacentes y qué responsabilidades corresponden al emisor, custodio, administrador, gestor y demás contrapartes.
¿Cómo se determina el valor del ETP/ETN y qué información tendré disponible?
Un dashboard facilita el acceso a la información, pero no sustituye una metodología de valoración. Conviene conocer cómo se calcula el NAV, con qué frecuencia y qué mecanismos de reporting existen.
Como referencia de la profundidad que puede alcanzar este análisis institucional, el marco europeo de securitización exige, cuando resulta aplicable, evaluar tanto los riesgos de las exposiciones subyacentes como las características estructurales que puedan afectar materialmente al instrumento.
¿Podrán mis clientes incorporar el instrumento a sus carteras?
Disponer de un ISIN facilita la identificación de un valor, pero no garantiza por sí solo su aceptación por cualquier banco o plataforma. Custodia, elegibilidad, clearing, settlement y los requisitos particulares de cada intermediario también deben formar parte del análisis.
En el modelo de FlexFunds, los ETP/ETN incorporan ISIN o CUSIP y utilizan Euroclear dentro de su operativa. Euroclear Bank, como referencia de la dimensión de esta infraestructura, presta servicios de liquidación para valores internacionales y valores domésticos de 48 mercados.
¿Qué ocurre si una contraparte deja de prestar servicio?
El mantenimiento del vehículo de inversión debe ser igual de importante que su lanzamiento. Sin embargo, antes de seleccionar una estructura también conviene comprender los mecanismos previstos ante una eventual sustitución de custodios, administradores u otros participantes críticos.
La relevancia de este punto puede observarse nuevamente en el marco europeo de securitización: entre sus requisitos de transparencia, cuando resultan aplicables, se contempla informar sobre acontecimientos que impliquen la sustitución de contrapartes.
¿La estructura puede crecer conmigo?
Probablemente sea la pregunta más importante. Una solución adecuada para el patrimonio y número de clientes actuales puede generar nuevas fricciones cuando aparecen otros inversores, custodios o mercados.
Coste y velocidad importan. Pero la estructura jurídica, las contrapartes, la valoración, el reporting y la operatividad determinarán también hasta dónde puede acompañar el vehículo al crecimiento de la estrategia.
Mirar más allá de la plataforma
Para cualquier gestor de activos que busque ampliar el alcance de sus estrategias, tecnología y securitización no tienen por qué ser alternativas excluyentes. Una puede facilitar cómo se administra una estrategia; la otra puede modificar cómo se instrumenta.
La experiencia de especialistas en vehículos de inversión como FlexFunds permite observar las distintas capas que entran en juego cuando una estrategia pasa a estructurarse mediante un ETP: emisor, jurisdicción, custodia, valoración, reporting e infraestructura operativa.
Por eso, antes de preguntar cuánto cuesta estructurar una estrategia o cuánto tarda el proceso, quizá convenga comenzar con otra pregunta:
¿Qué necesito que este vehículo me permita hacer mañana que mi estrategia no puede hacer hoy?
FlexFunds está especializado en el diseño de vehículos de inversión (ETP/ETN) mediante un programa de securitización. Conozca cómo funciona nuestro proceso y evalúe junto con nuestro equipo qué estructura puede adaptarse mejor a su estrategia de inversión.
Los mercados privados han cautivado el imaginario de la comunidad del asesoramiento patrimonial, y las estructuras evergreen (semiabiertas) se están convirtiendo rápidamente en la vía de entrada preferida. En particular, los fondos evergreen mono-gestora (single-GP) se comercializan a menudo como una solución sencilla: un único billete de acceso a las diferentes estrategias de inversión que este GP ofrece, es decir, a toda su plataforma de inversión con exposición a distintas clases de activos y geografías, todo ello bajo el paraguas de una marca prestigiosa.
Pero ahí reside precisamente el fallo. Estos fondos no proporcionan necesariamente acceso a las mejores ideas ni a los productos insignia de la gestora. En la mayoría de los casos, lo que ofrecen es una exposición a toda su plataforma en conjunto. Y en los mercados privados, donde la dispersión entre estrategias y añadas (vintages) puede ser amplia, esta distinción resulta crucial.
Cuando los inversores comprometen capital en estos vehículos, no están comprando únicamente las estrategias más contrastadas de la entidad. Son arrastrados a través de cada uno de los segmentos de la plataforma: desde private equity y growth hasta crédito, inmobiliario, infraestructuras, secundarios e incluso, en ocasiones, venture capital.
Sobre el papel, esto parece diversificación. En la práctica, puede convertirse en una exposición indiscriminada, sesgada hacia las estrategias que tienen mayor capacidad de captación en lugar de hacia aquellas con mayor ventaja competitiva. El resultado suele ser un conjunto de beta de la plataforma empaquetado bajo la apariencia de alfa.
Fondos evergreen mono-gestora frente a multi-gestora: ¿cuál es la diferencia?
Fondos evergreen mono-gestora (single-GP): invierten a través de las plataformas internas o fondos cerrados propios de un único GP o gestora.
Fondos evergreen multi-gestora (multi-GP): invierten en múltiples gestoras y estrategias de terceros, habitualmente a través de primarios, secundarios y coinversiones
Los mitos detrás del marketing
Esta distinción resulta evidente cuando analizamos los mitos más habituales. Muchos inversores asumen que al contratar el fondo evergreen de una gestora están asegurando su exposición a las mismas estrategias que labraron la reputación de esa firma. Pero en realidad, con frecuencia se les asigna aquello en lo que la firma tiene capacidad comercial por vender.
Otros creen que este tipo de vehículos aporta diversificación. Sin embargo, el riesgo de concentración persiste, ya que la exposición queda confinada a una sola filosofía, un solo sistema de incentivos y una única franquicia.
Incluso las rentabilidades históricas deben analizarse con cautela: las gestoras líderes suelen construir sus historiales a través de fondos insignia muy selectivos, no mediante envolventes evergreen de carácter genérico. Y aunque las estructuras evergreen se promocionan con frecuencia como eficientes, conllevan peajes, como la pérdida de control sobre el ritmo de inversión, la selección de fondos y la calidad de los gestores dentro del engranaje. Lo que emerge no es una estrategia diseñada para capturar alfa, sino el empaquetado de beta.
Los fondos insignia de las principales gestoras —es decir, las joyas de la corona del private equity— es donde suelen residir la disciplina, la convicción y el alfa. Sin embargo, los evergreens mono-gestora suelen incorporar estrategias alejadas de ese núcleo. Los segmentos de crédito pueden terminar funcionando como renta fija con comisiones elevadas. Las plataformas inmobiliarias pueden mostrar historiales desiguales. Las divisiones de infraestructuras o secundarios pueden estar aún sin consolidar. Y las asignaciones evergreen a menudo incluyen nuevas añadas mucho antes de que exista evidencia de su rentabilidad.
Para el inversor, esto puede equipararse a verse obligado a comprar todos los fondos de inversión que ofrece una gestora, independientemente de su calidad, pero en una estructura menos líquida y más costosa.
Por qué la selectividad gana en los mercados privados
La alternativa pasa por replantear cómo se construyen las estrategias centrales. Para los inversores, el argumento a favor de un enfoque evergreen multi-gestora es muy sólido. Estos vehículos están diseñados para ser selectivos, no para dar cabida a todo el catálogo. Al apoyarse fuertemente en secundarios y coinversiones, pueden acelerar el despliegue del capital, suavizar la liquidez y mitigar los riesgos del efectivo sin invertir (cash drag).
Al seleccionar únicamente a gestores y fondos con los mejores resultados, evitan la trampa de la lealtad a una plataforma concreta. Y al diversificar entre añadas, estrategias y filosofías, crean una estructura más resiliente y orientada genuinamente a la extracción de alfa.
La elección del inversor: comprar todo el catálogo o ser selectivos
En última instancia, la diferencia radica entre recibir la asignación de lo que una gestora tiene en el escaparate o seleccionar únicamente lo mejor que esa firma (y otras) pueden ofrecer. Para los inversores en mercados privados, esa diferencia no es cosmética: define si una asignación captura alfa real o si simplemente patrocina el crecimiento de activos impulsado por la marca.
Por ello, cuando le presenten un fondo evergreen mono-gestora como una solución todo en uno, la pregunta crítica es sencilla: ¿está invirtiendo en la estrategia donde reside su principal ventaja competitiva o en todo su catálogo? Porque en los mercados privados, el catálogo puede pesar mucho y no todo lo que contiene genera rentabilidad a largo plazo.
Tribuna de Victor Mayer, responsable internacional de Patrimonio Privado en Pantheon
El jurado de la VI Edición del Premio de Arte de A&G ha seleccionado Umbral Amarillo, del artista David Calderón, como la obra ganadora de la sexta edición del certamen organizado por la entidad. Los cinco finalistas elegidos por el jurado han sido: Claudia Alonso Allende, Pablo Merchante, Claudia Pons Bohman, Armando Rabadán y Paula Rello.
Con una cifra de 117 candidaturas recibidas en esta edición, el premio de arte de A&G continúa consolidándose como uno de los concursos artísticos de referencia en España. En total, más de 500 candidatos han optado a recibir el galardón en estas seis ediciones, lo que refuerza el propósito de A&G de promover la producción y difusión del trabajo de artistas emergentes.
David Calderón (Jaén, 1982) es un artista multidisciplinar que explora la capacidad de la pintura para producir presencia, inspirado por el momento en que una imagen deja de ser sólo representación y adquiere una existencia propia, capaz de transformar la percepción del espectador.
La obra ganadora (Umbral Amarillo, 2026 – óleo sobre lienzo, 162 x 130cm) plantea la pintura como una membrana entre lo visible y aquello que permanece oculto. El agapornis, apoyado sobre el lino junto a pequeños fragmentos naturales, habita ese espacio de transición mientras el amarillo irrumpe desde el límite inferior. El trampantojo convierte así la superficie en un umbral hacia aquello que la propia imagen parece esconder.
Entre las exposiciones individuales del artista destaca la realizada en el Ilustre Colegio de Abogados de Granada. Además, ha recibido numerosos reconocimientos, entre ellos el Primer Premio de la 30.ª Bienal de Arte de Meliana. Su obra forma parte de colecciones públicas e institucionales como la Fundación Rodríguez-Acosta y la Diputación de Jaén.
Como reconocimiento, el artista recibirá una dotación de 6.000€ y su pieza pasará a formar parte de la colección de A&G.
Este galardón subraya el compromiso social de A&G y su respaldo a las expresiones culturales. Alberto Rodríguez-Fraile, presidente de A&G, señaló: “Es un orgullo poder impulsar una iniciativa como esta y contribuir al reconocimiento del talento de los artistas emergentes en nuestro país. Desde A&G queremos mantener este compromiso y seguir apoyando el arte en futuras ediciones”.
Por su parte, Elisa Hernando, CEO de ArteGlobaL, la firma de asesoría internacional de arte con la que colabora A&G en este proyecto desde su inicio, ha destacado: “Es un placer acompañar a A&G desde el inicio de este proyecto y contribuir, desde nuestra experiencia, a una iniciativa que apuesta por los nuevos talentos. Este tipo de proyectos demuestran la importancia que puede tener la iniciativa privada a la hora de apoyar al sector artístico y generar nuevas oportunidades para sus profesionales.”
Pixabay CC0 Public DomainAutor: Lucas Wendt from Pixabay
El grupo de asset servicing CACEIS da un nuevo paso en su plan de negocio, anunciando que, a partir del 1 de octubre de 2026, adoptará una nueva identidad de marca y pasará a denominarse Crédit Agricole CACEIS. Esta evolución marca una etapa decisiva en la trayectoria estratégica del Grupo, plenamente alineada con el plan estratégico a medio plazo ACT 2028 de Crédit Agricole S.A. Con este cambio de marca, CACEIS busca reforzar su posición de liderazgo apoyándose en la reputación y el reconocimiento internacional de la marca Crédit Agricole.
Beneficios tangibles que garantizan la continuidad
La nueva identidad refleja tanto la experiencia y especialización de un líder en servicios para la industria de gestión de activos como la solidez financiera de uno de los principales grupos bancarios europeos. El cambio permitirá a Crédit Agricole CACEIS:
Beneficiarse del reconocimiento global y de la fortaleza de la marca Crédit Agricole, garantía de confianza y visibilidad en los mercados.,
Reforzar el apoyo a su crecimiento internacional y a su estrategia a largo plazo gracias a la presencia mundial de Crédit Agricole,
Acelerar su impulso innovador, especialmente en el ámbito de las nuevas tecnologías, con el objetivo de ofrecer soluciones cada vez más eficientes y adaptadas a los retos de sus clientes.
Aunque la marca evoluciona, desde el grupo han indicado que la denominación jurídica de CACEIS, sus equipos y su oferta de servicios permanecen inalterados. «La relación con clientes y partners continuará desarrollándose con total normalidad y sin cambios», han subrayado fuentes de la entidad.
Foto cedidaZineddine Alla, Head of Digital Asset, y Wayne Hughes, Digital Assets Market & Client Engagement Lead.
El negocio de Securities Services de BNP Paribas, con 17,5 billones de dólares en activos bajo custodia, ha anunciado la reorganización de su unidad de Activos Digitales para “acelerar la implementación de soluciones de este ámbito dentro de su oferta integrada”. El departamento de Activos Digitales de Securities Services, lanzado en 2021, ha estado desarrollando soluciones para proporcionar a los clientes acceso a instrumentos financieros regulados tokenizados y diferentes formas de efectivo digital, con un enfoque sólido en la protección y seguridad de los activos.
Y añaden que la nueva estructura reorganizada permite al departamento “centrar sus esfuerzos en escalar sus capacidades en activos digitales y desarrollar futuras propuestas de valor para clientes”. Según la entidad, al combinar innovación, excelencia operativa y un marco de gestión de riesgos sólido, el equipo de Activos Digitales respalda al negocio de Securities Services en su objetivo de ofrecer un acceso fluido a activos tradicionales y digitales, a través de su modelo de operación unificado.
Incorporaciones y nombramientos
Según explica la firma, el departamento opera bajo la responsabilidad de Philippe Benoit, Head of Strategic Business Development and Transformation y ahora se incorpora a Securities Services Zineddine Alla como Head of Digital Asset, con base en París y bajo la dirección de Benoit. En su nuevo cargo, Alla lidera la estrategia de activos digitales de Securities Services, con especial énfasis en su modelo de negocio ampliado y en las hojas de ruta de inversión. Asimismo, impulsa el desarrollo continuo del departamento en todos los segmentos de clientes, ámbitos de producto y geografías. Antes de incorporarse a BNP Paribas en 2018, Alla ocupó cargos en el sector público y el ámbito académico. Recientemente, ocupó el puesto de Deputy Head of Financial Institutions Coverage para la región de EMEA en el banco.
Por otra parte, Wayne Hughes ha sido nombrado Digital Assets Market & Client Engagement Lead. En este cargo, impulsa y apoya el desarrollo de productos de activos digitales y la propuesta de valor de Securities Services, área en la que ha desempeñado un papel clave desde la creación del departamento.
“A medida que la adopción de activos digitales se acelera en toda la industria financiera, estamos presenciando un cambio en el mercado desde la experimentación hacia la comercialización y la industrialización de los casos de uso más consolidados. Esta reorganización nos permite aprovechar ese impulso a medida que seguimos desarrollando una cobertura integral de la cadena de valor. Desde la emisión y distribución de valores tokenizados hasta los servicios de activos digitales, nuestra amplia oferta integral para clientes será un motor clave de nuestras ambiciones de crecimiento para 2030 y más allá, en línea con la estrategia de innovación y tecnológica del Grupo BNP Paribas”, ha destacado Philippe Benoit, Head of Strategic Business Development and Transformation de Securities Services de BNP Paribas.
Foto cedidaCristina Badenes, socia y responsable de Captación de Capital y Relación con Inversores de Nazca Capital.
Nazca Capital, gestora de fondos de capital privado enfocada en invertir en empresas no cotizadas, refuerza su equipo directivo con la incorporación de Cristina Badenes como socia y responsable de Captación de Capital y Relación con Inversores.
Cristina Badenes cuenta con 29 años de experiencia en el sector de mercados privados y banca de inversión. Ha desarrollado gran parte de su trayectoria profesional como socia en Meridia, una de las plataformas de inversión inmobiliaria más destacadas de España. Según destacan, desempeñó un papel clave en su creación, crecimiento e institucionalización, así como en su posicionamiento y reconocimiento en el mercado. Además, lideró procesos de fundraising por un importe superior a 1.000 millones de euros y consiguió compromisos de inversores globales de primer nivel, tanto institucionales como privados, para siete vehículos de inversión inmobiliaria y de capital riesgo. Anteriormente, y tras iniciar su carrera en M&A, trabajó durante varios años como analista de renta variable en Londres, siendo reconocida como una de las mejor valoradas del sector en Europa.
Entre 2021 y 2023, Badenes fue además presidenta en España de Level 20, organización sin ánimo de lucro fundada en Londres en 2015 y que tiene como objetivo la promoción del talento femenino en la industria del capital privado. Actualmente forma parte del Advisory Board de Juno House. En cuanto a su formación académica, Badenes es licenciada en Economía y Administración de Empresas por la Universidad de Barcelona. Cuenta con un MBA por IESE Business School y recientemente ha participado en el programa para directores no ejecutivos de INSEAD.
A raíz de este nombramiento, Carlos Carbó, presidente ejecutivo de Nazca, ha señalado: “Estamos muy ilusionados con la incorporación de Cristina Badenes y estamos convencidos de que tendrá un papel relevante en nuestro desarrollo corporativo y en la relación con nuestra base de inversores nacionales y extranjeros”. Por su parte, Cristina Badenes ha afirmado: “Es una satisfacción incorporarme a Nazca, una firma con una sólida trayectoria en el mercado español de capital privado. Es una gran oportunidad formar parte de su equipo directivo y poder aportar mi experiencia, tanto en España como a nivel internacional”.
Actualmente, Nazca cuenta con un equipo de 33 profesionales, de los cuales 14 son socios. Adicionalmente, la compañía cuenta con un Consejo Asesor Industrial formado por 11 miembros con gran experiencia en diferentes sectores. Mantiene una cartera de 26 empresas participadas.
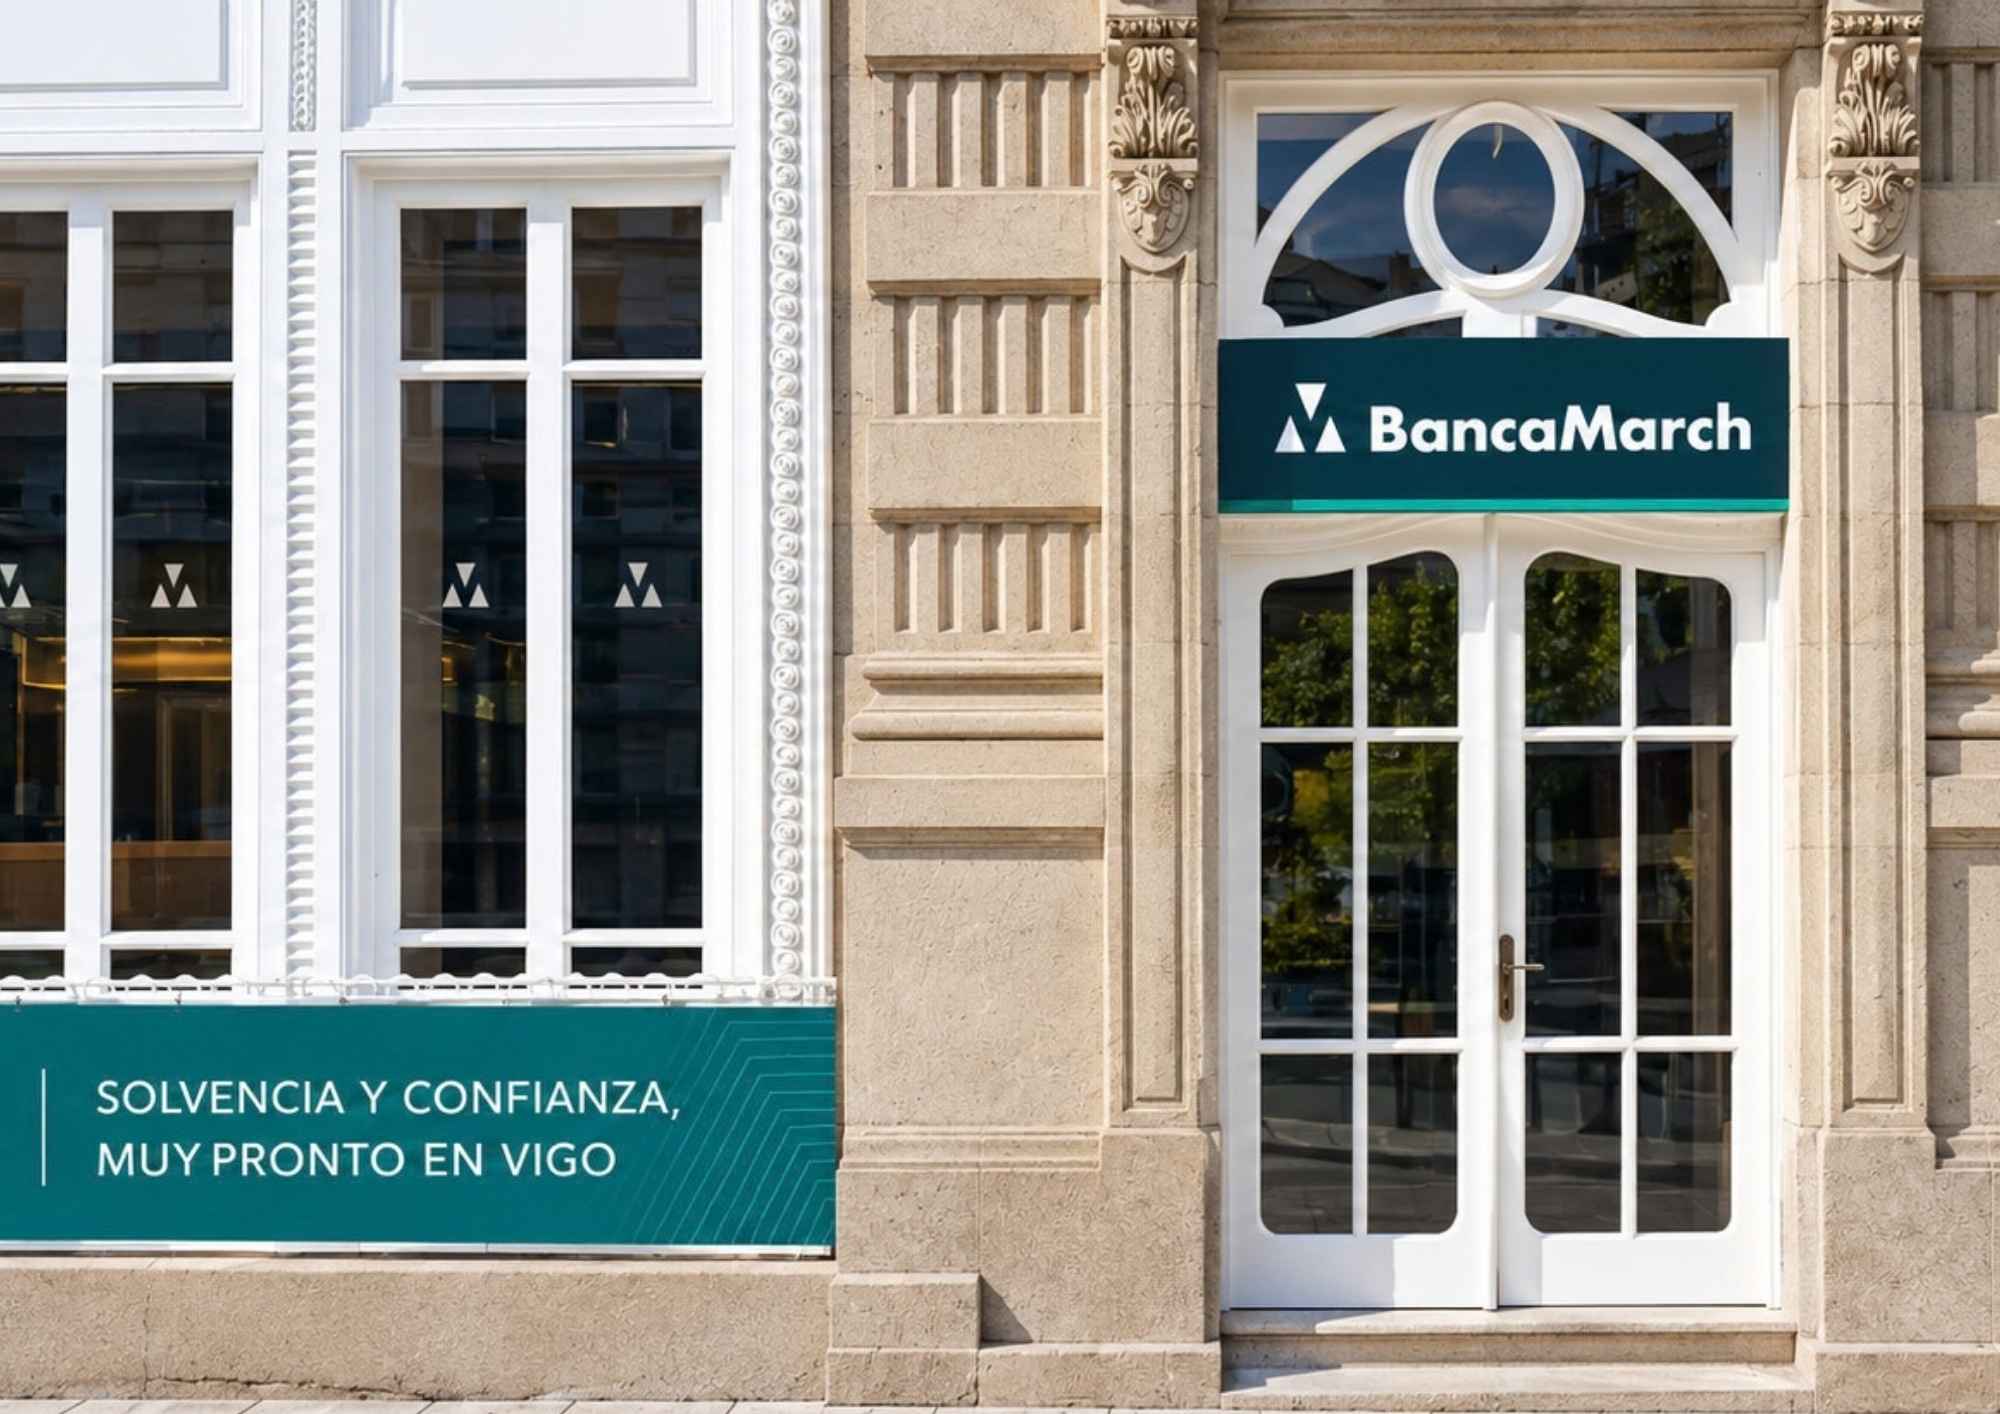
Banca March ha inaugurado su primer centro de negocio en Galicia, ubicado en Vigo, en el número 1 de la céntrica calle Policarpo Sanz, en el emblemático edificio El Moderno. El equipo de alta especialización está liderado por Andrés del Río, director de la oficina de Vigo, quien estará al frente de un consolidado grupo de expertos profesionales, con mucha experiencia en el mercado vigués y gallego, cuyo objetivo es dar cobertura integral a toda la región.
El nuevo espacio dispone de una superficie total de 475m² y está dotado con tecnología de última generación y un diseño acorde al enfoque estratégico de la entidad, orientado al asesoramiento de la mano de profesionales excelentes según un modelo omnicanal en el que el cliente elige, en cada momento, la forma de relacionarse con el banco. Además, las nuevas instalaciones disponen de una zona de recepción y espera con un puesto de caja, un cajero automático y cinco salas privadas de reuniones con medios audiovisuales. Este centro de negocio dispone de una sala de eventos con un aforo de 50 personas, una sala con capacidad para 18 gestores y otros espacios de soporte.
“Esta sede como nuevo centro de negocio refuerza el compromiso estratégico de Banca March con Vigo y con Galicia, un territorio con un gran potencial de crecimiento en el que queremos consolidarnos como el referente indiscutible en banca privada y asesoramiento a empresas, con especial atención a las empresas familiares y las familias empresarias. Coincidiendo con el año de nuestro Centenario —un hito que no es casualidad, sino el fruto directo de la solidez de nuestro modelo de negocio—, iniciamos un nuevo periodo de evolución con un plan de crecimiento respaldado por una fuerte inversión en tecnología de vanguardia y una creciente internacionalización, que tiene como base nuestra filial en Luxemburgo. En Vigo comenzamos este viaje con un equipo inicial de ocho profesionales, con la previsión de alcanzar los 18 a medio plazo. Nuestro objetivo en la región es meditado y ambicioso: tras haber incrementado nuestro volumen de negocio de 500 a 750 millones de euros desde 2022, aspiramos a crecer en clientes y a triplicar esta cifra en un horizonte de tres a cinco años”, ha señalado José Luis Acea, consejero delegado de Banca March.
Apuesta por Galicia
La relación de Banca March con Galicia se remonta a hace más de una década, a través de equipos especializados que han dado servicio a los clientes gallegos. En los últimos años, el banco ha intensificado de forma relevante su compromiso con la comunidad, que ahora cristaliza en la apertura del nuevo centro de negocio. Según indica la entidad, con esta nueva apertura, Banca March da también un paso más en la consolidación de su modelo de centros de negocio, que integran bajo un mismo espacio los servicios de Banca Privada, Banca Patrimonial y asesoramiento a empresas, con especial foco en las familias empresarias y las empresas familiares.
Foto cedidaHelen Jewell, responsable de Renta Variable para EMEA y Asia-Pacífico, y Shilpee Raina, gestora principal del fondo Janus Henderson Forty y del ETF Transformational Growth.
Janus Henderson Investors ha anunciado dos nombramientos senior para ampliar sus capacidades en renta variable. En concreto, la gestora ha incorporado a Helen Jewell como responsable de Renta Variable para EMEA y Asia-Pacífico y nombrado a Shilpee Raina gestor principal de su fondo Janus Henderson Forty y del ETF Transformational Growth. Según destacan desde la gestora, Jewell se unirá el próximo diciembre y estará ubicada en Londres, por su parte, Raina asumirá la gestión del fondo en enero de 207 y trabajará desde las oficinas de Nueva York, junto al actual gestor Brian Recht.
Helen sucede a Lucas Klein, quien se retira de la industria de la gestión de activos tras casi tres décadas de trayectoria profesional. Shilpee sucede al gestor Nick Schommer, que dejará Janus Henderson tras 13 años en la firma. Tanto Lucas como Nick han realizado contribuciones significativas a la organización y a los clientes, por lo que la firma agradece su liderazgo y compromiso durante este tiempo. En su nuevo cargo, Helen Jewell dirigirá los equipos de análisis y gestión de carteras de renta variable en las regiones de EMEA y Asia-Pacífico, además de sumarse al Comité Ejecutivo de Janus Henderson. Jewell procede de BlackRock, donde ocupaba el cargo de Directora de Inversiones (CIO) Internacional de Renta Variable Fundamental. Anteriormente, trabajó durante una década en Goldman Sachs como subdirectora de análisis para EMEA y comenzó su carrera en banca de inversión en Deutsche Bank. Cuenta con un máster en Matemáticas por la Universidad de Oxford y posee la titulación CFA.
Por su parte, Shilpee Raina asumirá la gestión principal de los fondos Janus Henderson Forty y Transformational Growth junto a Brian Recht. La combinación une los más de 20 años de experiencia de Raina en renta variable de gran capitalización con el profundo conocimiento de Recht sobre las estrategias de la firma. El equipo mantendrá la filosofía de inversión asentada, el enfoque de alta convicción y la identificación de empresas de alta calidad con ventajas competitivas duraderas y potencial de crecimiento a largo plazo. Según matiza la firma, Ed Su se mantendrá como gestor del fondo Janus Henderson Contrarian tras la salida de Nick Schommer. Raina se incorpora a la firma procedente de JP Morgan Asset Management, donde ejercía como cogestora de la estrategia Large Cap Core Equity. Se unió a dicha entidad en 2005, es graduada en Comercio por la Universidad de Virginia y cuenta con la acreditación CFA.
«Estamos muy satisfechos de la incorporación de Helen y Shilpee a nuestro equipo. Son talentos reconocidos en la industria que aportan una capacidad de inversión excepcional y un compromiso firme con los clientes. Helen cuenta con una amplia trayectoria fortaleciendo capacidades de investigación y creando equipos de alto rendimiento. Shilpee combina una sólida experiencia en grandes compañías con una filosofía alineada con nuestro análisis fundamental desde abajo hacia arriba. Lucas ha sido fundamental para el éxito de nuestro negocio de renta variable a lo largo de los años y un líder excepcional. Nick ha sido un miembro muy valioso de nuestro equipo en Denver. Agradecemos profundamente sus aportaciones y les deseamos lo mejor en sus nuevas etapas», señala Ali Dibadj, consejero delegado de Janus Henderson Investors. Tanto Helen como Shilpee trabajarán estrechamente con Lucas y Nick durante los próximos meses para garantizar una transición fluida.
EFPA España celebrará el próximo 5 de octubre la tercera edición de su Maratón Financiera Online, una jornada gratuita y abierta a cualquier persona que quiera mejorar la gestión de sus finanzas. La iniciativa, organizada por el Programa EFPA de Educación Financiera con motivo del Día de la Educación Financiera, se desarrollará de 16:30 a 19:30 horas en formato online.
La Maratón propone un recorrido de tres horas que parte de una idea sencilla: antes de invertir es necesario conocer la situación financiera propia, establecer prioridades y definir objetivos. La edición anterior, centrada en la planificación financiera personal y el presupuesto, reunió más de 400 inscripciones procedentes de toda España e incluso de Latinoamérica.
Bajo el lema «Ahorra. Invierte. Avanza»., la jornada trasladará estos conceptos a la planificación financiera personal mediante tres bloques consecutivos.
El primero, “Ahorra: pon las cuentas en orden”, abordará cuestiones como el balance familiar, la elaboración de un presupuesto, el control del gasto, la creación de un fondo de emergencia y la protección mediante seguros esenciales.
El segundo bloque, “Avanza: decide a dónde vas”, se centrará en cómo convertir los proyectos personales en objetivos financieros concretos. Las asesoras explicarán la importancia de determinar cuánto dinero será necesario y en qué plazo, además de abordar diferentes momentos del ciclo vital, el interés compuesto, la conveniencia de comenzar a planificar con tiempo y la preparación financiera de la jubilación.
Por último, el tercer bloque, “Invierte: pon el dinero a trabajar”, introducirá los principales conceptos relacionados con la inversión, los riesgos que deben tenerse en cuenta y los diferentes vehículos disponibles, tanto directos como indirectos. También se tratará la inversión sostenible y con criterios ASG y se ofrecerán pautas para entender cómo empezar a invertir paso a paso.
Las sesiones estarán impartidas por seis asesoras financieras certificadas por EFPA España: Carmen Albalá, Elena Álvaro, María Pazos, Silvia Soutullo, Yurena Almeida y Virginia Lamana.
“Una buena planificación financiera empieza por conocer nuestra situación y definir qué queremos conseguir. Con esta jornada queremos ayudar a los participantes a dar ese primer paso para ganar seguridad en la gestión de sus finanzas”, concluye Andrea Carreras-Candi, directora de EFPA España.
La jornada no requiere conocimientos financieros previos y la inscripción permanecerá abierta hasta el 5 de octubre. Toda la información y el acceso a la inscripción están disponibles en la página específica habilitada por EFPA España para la Maratón Financiera.
Pixabay CC0 Public Domain rus-burkhanov from Pixabay
El entusiasmo por el real estate no cesa en el Viejo Continente, tanto en los mercados públicos (vía inmobiliarias cotizadas) como en los privados, con inversión directa en inmuebles. Según datos de INREV (la Asociación Europa para Inversores en Vehículos de Real Estate No Cotizados, por sus siglas en inglés), el sector encadena nueve trimestres consecutivos de crecimiento, aunque se haya ralentizado hasta el 0,1 % en el segundo trimestre de 2025. Además, según las últimas previsiones de CBRE, el retorno total medio estimado para Europa podría alcanzar el 8,8 % anual para el quinquenio 2026-2030.
Persiste el potencial alcista
Hans Vrensen, Head of Research & Strategy Europe de AEW (parte de Natixis IM), indica que se prevé que oficinas y centros comerciales superen esta media, con unas previsiones del 9,8 % y el 9,1 %, respectivamente. Vrensen destaca como mercado más atractivo el de Reino Unido, con unos retornos esperados del 13,3 % anual.
Cabe recordar que el inmobiliario europeo aún sigue acusando la fuerte corrección vivida tras el covid. Según datos de INREV, los valores de capital aún son del -0,85 % anual en los últimos cinco años, siendo el segmento de oficinas precisamente el más rezagado, con caídas anuales del 5,1 % y del 3,5 % a tres y cinco años, respectivamente. En cambio, el sector residencial ha crecido en términos de valor del capital un 2,5 % por año a tres años, y un 2,2 % a cinco años.
“Teniendo en cuenta las mayores tasas de desocupación de las oficinas, especialmente en ubicaciones secundarias, y la escasez de vivienda que se viene registrando desde hace tiempo en la mayoría de los mercados europeos, estas diferencias parecen reflejar los fundamentos del mercado de ocupantes”, reflexiona Vrensen.
Celso Gómez, director de Inversión y Gestión del Suelo de Culmia, corrobora que “las valoraciones inmobiliarias europeas se encuentran en una fase de mayor estabilización y progresiva normalización”. El experto también coincide en que “el mercado sigue siendo muy selectivo y existen diferencias significativas entre segmentos”: pone por un lado a los activos respaldados por tendencias estructurales de demanda (vivienda, residencias de estudiantes, centros de datos), que han mostrado “una elevada resiliencia, apoyados en la escasez de oferta y en el crecimiento de las rentas” y, en el otro lado, el experto también sitúa a las oficinas, pero no a todas. “Determinados activos de oficinas secundarias, retail no prime o inmuebles con riesgo de obsolescencia siguen cotizando con descuentos relevantes respecto a los niveles previos al ajuste, al requerir mayores inversiones y ofrecer una menor visibilidad sobre el crecimiento futuro de sus ingresos”, resume.
Por estos motivos, concluye Gómez, “los descuentos actuales responden cada vez más a factores específicos de cada segmento y de cada activo, y menos a una visión negativa del sector inmobiliario en su conjunto”.
Susana Cabrera, Regional Manager and Head of Investment Management Iberia de Patrizia, también insiste en que el entorno actual es distinto al shock vivido en 2022, ya que se espera que el impacto de la inflación y los tipos de interés “sea más moderado”. La experta considera que, junto con la “limitada oferta existente en numerosos segmentos”, esto debería permitir que “el crecimiento de las rentas siga actuando como elemento de apoyo y proporcionar un entorno más favorable para el inmobiliario que durante el anterior ciclo de reajuste de valoraciones”.
Crisis de oferta
Los expertos consultados aluden a la confluencia de grandes tendencias de largo plazo como explicación para entender la situación actual del real estate europeo. Desde Patrizia, Susana Cabrera habla de presión demográfica y escasez de vivienda como drivers del sector residencial, mientras que el rápido desarrollo de la IA está estimulando la demanda de centros de datos. “La digitalización y la transición energética están abriendo nuevas oportunidades en distintos segmentos del mercado inmobiliario”, constata.
“Los factores favorables para el sector inmobiliario europeo provienen del mercado de ocupación, donde observamos una recuperación en la absorción de superficie”, explica por su parte el experto de AEW. Destaca particularmente el sector de oficinas, donde han comenzado a reducirse las tasas de desocupación desde los máximos cíclicos recientes.
A estos factores macro hay que añadir el evidente déficit de oferta. Cabrera afirma que “los elevados costes de construcción y las dificultades de viabilidad de los nuevos desarrollos han reducido la actividad promotora en numerosos segmentos, creando un entorno más favorable para los niveles de ocupación y el crecimiento de las rentas”.
Para Celso Gómez, la clave sigue estando en el déficit estructural de oferta que atraviesa el continente y al que España no es ajena, “tanto en vivienda como en otros segmentos vinculados al alojamiento (“living”), como las residencias de estudiantes”, segmentos donde ven las más oportunidades dentro del real estate en Culmia debido a su “capacidad para responder a necesidades reales de la sociedad” y a su potencial para “generar crecimiento sostenible a largo plazo”.
El experto habla de una demanda más que sólida, sustentada en “la creación de hogares, los movimientos demográficos y la creciente movilidad internacional”, a la que el mercado no está dando respuesta a suficiente velocidad debido a una combinación de plazos urbanísticos, disponibilidad de suelo, costes de construcción y complejidad regulatoria.
Gómez constata el creciente apetito de inversores que cuentan con un volumen relevante de capital, aunque afirma que también va a primar la selectividad: “El capital institucional ya no busca únicamente una rentabilidad atractiva. También demanda seguridad en la ejecución, transparencia, buena gobernanza y capacidad de gestión”. Por ello, reflexiona, en mercados cada vez más complejos, “disponer de un partner local con un conocimiento profundo del suelo, capacidad de gestión urbanística, experiencia promotora y estándares profesionales contrastados puede ser determinante para el éxito de un proyecto”.
“La profesionalización del sector, la transparencia y la alineación con los inversores son factores tan relevantes como el propio activo”, concluye.
¿Y los riesgos?
El principal riesgo que aqueja al sector es de carácter macro, con el incremento de los tipos de interés y de los costes de los materiales, la mano de obra y la energía. “La inflación tras la guerra de Ucrania y el aumento de los tipos de interés han elevado las rentabilidades iniciales y han reducido los valores de capital a los que los promotores pueden entregar los proyectos a los inversores finales”, añade Hans Vrensen desde AEW. “Un nivel elevado de incertidumbre podría retrasar la recuperación de los mercados de inversión y volver a ejercer presión sobre las valoraciones si los tipos de interés aumentasen de forma significativa”, añade la experta de Patrizia.
El segundo riesgo citado es geopolítico: “Una prolongación de los conflictos tanto en Ucrania como en Oriente Medio podría impulsar aún más la inflación y los tipos de interés, lo que tendría un impacto negativo en los valores de capital y, al mismo tiempo, supondría el riesgo de una desaceleración del crecimiento macroeconómico”, continúan desde la gestora de Natixis IM.
El mercado español presenta un tercer riesgo adicional. Tanto desde Culmia como desde Patrizia denuncian la complejidad regulatoria, “particularmente en el ámbito residencial, donde la colaboración público-privada y la seguridad jurídica son elementos clave para movilizar la inversión necesaria y contribuir a incrementar la oferta”, afirma Celso Gómez. “Los inversores también siguen de cerca la incertidumbre regulatoria en determinados segmentos y las crecientes tensiones en torno a la accesibilidad de la vivienda”, añade Cabrera.
La visión del lado cotizado
Para aquellos inversores que prefieren optar por una asignación a activos inmobiliarios a través de mercados públicos, Víctor Asensi, country head de DPAM para España y Latam, destaca hasta cuatro factores de apoyo: la resiliencia de los fundamentales operativos – “los resultados del primer semestre han mostrado crecimiento de las rentas, niveles de ocupación generalmente elevados y una demanda sostenida de espacios en retail, logística y determinados mercados de oficinas”-; la mejora de los balances y de las condiciones de financiación; la actividad corporativa (tanto recompras de acciones como operaciones de fusiones y adquisiciones); y la reorganización en curso de las cadenas de suministro, la digitalización de Europa y el crecimiento de la inteligencia artificial.
A estos factores, el experto añade que “una mayor visibilidad sobre la política monetaria y unos niveles de inflación que permanezcan bajo control podrían favorecer una recuperación antes de que esta sea plenamente visible en los mercados inmobiliarios directos”, resume Asensi.
Desde DPAM suman a estos factores que las valoraciones del inmobiliario cotizado se mantienen atractivas “tanto desde una perspectiva histórica como en relación con el valor de los activos subyacentes” explica Asensi: “En términos generales, el sector cotiza con un descuento estimado de aproximadamente entre el 25 % y el 30 % sobre el valor liquidativo (NAV), aunque la dispersión entre compañías y subsectores sigue siendo considerable”, indica Asensi, que puntualiza que “no todos los descuentos deben interpretarse de la misma manera”.
Por ejemplo, explica que para el caso de centros comerciales líderes y con buena ubicación “la amenaza estructural del comercio electrónico ya está más que descontada en las valoraciones”, al tiempo que los fundamentales operativos “han mejorado significativamente”.
En cambio, constata que las valoraciones del segmento logístico están menos deprimidas “ya que el mercado reconoce mejor su potencial de crecimiento estructural”. DPAM también está encontrando oportunidades en compañías con carteras de desarrollo de alta calidad, crecimiento visible y exposición a centros de datos.
Otro segmento donde es necesaria una diferenciación “significativa” en palabras de Asensi es el de oficinas: desde la gestora destacan entre los activos prime “en Londres y algunas otras ubicaciones céntricas”, por observar que están mostrando “una demanda razonablemente sólida y una evolución favorable de las rentas”, mientras que, por el contrario, “los edificios secundarios con peores credenciales medioambientales o que requieren importantes inversiones de capital afrontan un riesgo real de obsolescencia”.
En resumen, desde DPAM consideran que las valoraciones en el sector retail – que se mantiene como una de sus mayores convicciones- “siguen reflejando una percepción excesivamente negativa”. En cambio, el experto destaca que este segmento “combina unas valoraciones atractivas con un sólido comportamiento operativo: crecimiento de las rentas, ventas saludables de los inquilinos, elevados niveles de ocupación y una mayor disciplina en el desarrollo de nueva superficie”.
¿Cómo será el futuro del real estate?
Tendencias como el auge del residencial prometen seguir teniendo una proyección multi anual, aunque evolucionada. Según la encuesta “Real Estate 2040: Beyond the Core”, efectuada por Deutsche Bank, las mayores oportunidades de inversión para 2040 se esperan en “la intersección entre vivienda, salud, datos y energía”, en aquellos sectores vinculados a “presiones demográficas estructurales, capacidad digital y transición energética”.
Por sectores, el estudio detectó que la construcción de viviendas modulares se alza como la mayor oportunidad para los encuestados: “Los participantes no la encuadraron como una técnica de construcción de nicho, sino como una respuesta estructural a una de los obstáculos más persistentes para el real estate: la incapacidad para entregar vivienda a escala, con ritmo y predictibilidad”, en un contexto de escasez persistente de la vivienda en las grandes ciudades que está obligando a inversores y políticos a considerar modelos alternativos de construcción.
Otra de las ideas que lanza el estudio es el almacenamiento de baterías, como beneficiario de la transición energética: “A medida que los sistemas eléctricos se vuelvan más descentralizados y cada vez más dependientes de la intermitencia de las renovables, los encuestados destacaron la demanda creciente de activos que sostienen la resiliencia, flexibilidad y equilibrio de la red”, establece el estudio.
De manera interesante, el estudio detectó dos resultados distintos en función de la experiencia laboral de los encuestados: mientras que aquellos con menos de 15 años de experiencia mostraron una mayor apuesta por segmentos más vinculados a la tecnología – particularmente instalaciones para dar servicio a vehículos autónomos y parques de IA y robótica-, los participantes de más edad destacaron el atractivo de sectores vinculados al envejecimiento de la población, como Intergenerational Livingo Integrated Wellness & Longevity Hubs, una elección que el estudio interpreta como que “el envejecimiento de la población en Europa y las agudas presiones sobre la vivienda requieren de innovación residencial”.