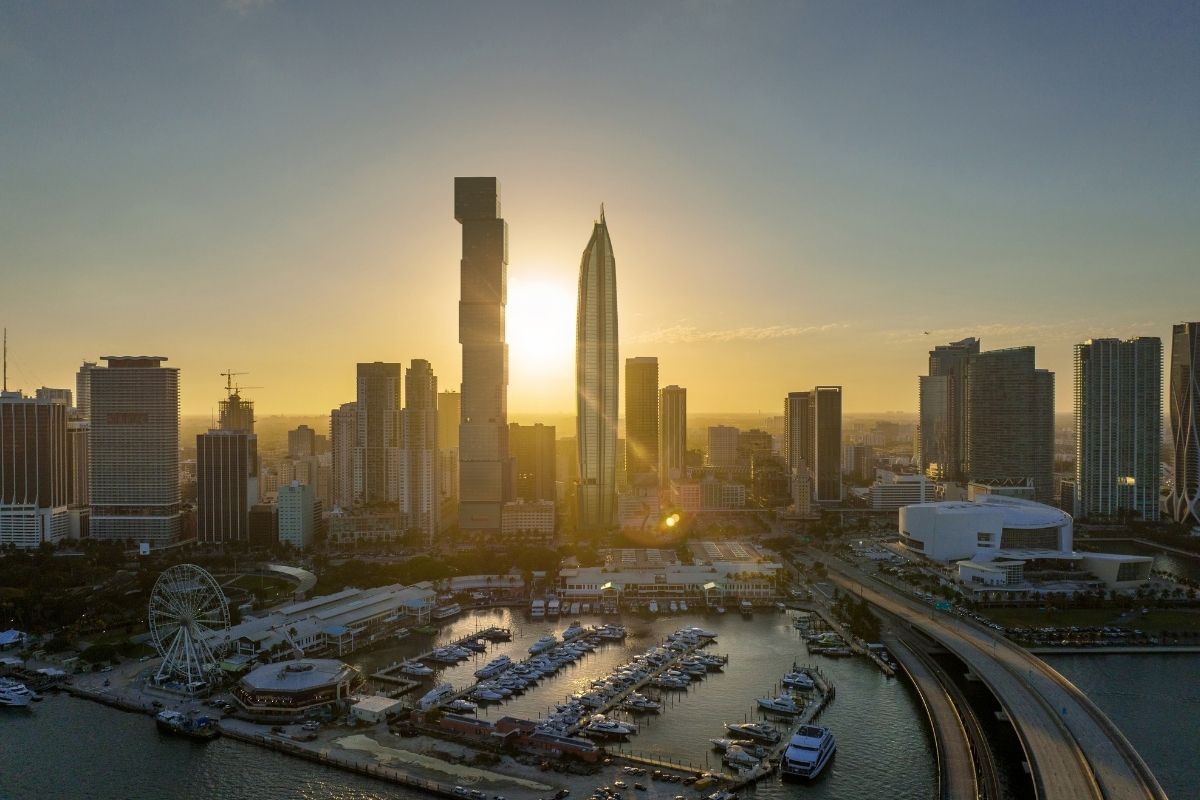
La llegada, casi masiva, en los últimos años de bancos privados, family offices, gestores de activos y capitales internacionales ha elevado el atractivo inmobiliario de los principales enclaves financieros de Estados Unidos relacionados con la administración patrimonial, como Miami y Texas.
En Miami, las rentas de oficinas en el corredor financiero de Brickell ya superan las de buena parte de Manhattan, mientras que el mercado residencial de lujo alcanza umbrales de varios millones de dólares.
Texas por su parte ofrece alternativas de inversión y residencia, aunque su mercado conserva una estructura de precios distinta, pero la inflación inmobiliaria en los años recientes es contundente.
En un hecho, la concentración de riqueza tiene un costo que va más allá de la administración de los portafolios, la estructuración fiscal, la diversificación internacional o la contratación de asesores especializados. También se refleja en el precio del espacio físico que necesitan las grandes fortunas para operar, invertir, vivir y preservar su patrimonio.
Miami y Texas se han convertido en dos destinos relevantes para los capitales internacionales, particularmente los procedentes de América Latina.
El primero ha consolidado una posición como plataforma financiera para atender patrimonios globales, mientras que el segundo ha ganado terreno como destino empresarial, residencial y de inversión inmobiliaria.
Pero el crecimiento de estos mercados tiene una consecuencia cada vez más visible: acceder a sus ubicaciones más codiciadas exige desembolsos que no están al alcance de cualquier firma, inversionista o familia de alto patrimonio.
En Brickell, el corazón financiero de Miami, las rentas de oficinas de primera categoría ya compiten con las de Manhattan. En el mercado residencial del sur de Florida, ingresar al 5% de las propiedades más caras requiere una inversión superior a los 3 millones de dólares, mientras que el segmento del 1% más exclusivo rebasa los 10 millones.
Texas presenta otra dinámica. Aunque sus mercados inmobiliarios mantienen, en términos generales, umbrales de entrada más accesibles que los enclaves más exclusivos de Miami, la expansión de la demanda internacional, las operaciones millonarias y el atractivo de sus principales ciudades están configurando un mercado de lujo cada vez más relevante.
La paradoja es evidente: los destinos que ofrecen a las grandes fortunas alternativas para diversificar y proteger su patrimonio también están convirtiendo sus propios activos inmobiliarios en inversiones cada vez más costosas.
Brickell, donde el metro cuadrado financiero cotiza como un activo de lujo
Pocos lugares ilustran mejor la transformación que ha sufrido Miami desde hace varios años que Brickell.
El distrito ha dejado de ser únicamente una concentración de bancos y oficinas corporativas para convertirse en un ecosistema de servicios financieros internacionales, donde conviven banca privada, gestión patrimonial, fondos de inversión, asesores independientes, despachos jurídicos y family offices.
La demanda no responde exclusivamente a las empresas que trasladan sus operaciones desde otras ciudades estadounidenses. También está relacionada con la necesidad de las instituciones financieras de mantener presencia física cerca de sus clientes y de otros participantes del negocio patrimonial latinoamericano.
Las cifras lo dicen todo. De acuerdo con el análisis de MIAMI REALTORS®, elaborado con información de Yardi Matrix, la renta promedio solicitada en Brickell alcanzó 79,7 dólares por pie cuadrado (aproximadamente 3,048 metros), en julio de 2026, por encima de los 72 dólares registrados para el conjunto de Manhattan.
Además, en el distrito central de negocios de Miami, el precio llegó a 78,4 dólares.
La comparación resulta especialmente significativa porque el promedio de todo el mercado de Miami se ubicó en 60,3 dólares por pie cuadrado. Es decir, la ubicación y la calidad del inmueble representan una prima considerable.
Para dimensionar el desembolso, una oficina de 2.000 pies cuadrados en Brickell, tomando como referencia esa renta solicitada, representaría aproximadamente 159.400 dólares anuales, antes de considerar los términos específicos del contrato y otros gastos asociados.
Pero, todo indica que la tendencia continuó durante el tercer trimestre. Cushman & Wakefield reportó que la renta promedio solicitada para oficinas Clase A en Miami alcanzó 74,77 dólares por pie cuadrado, un incremento anual de 6,1%.
Asimismo, la tasa de vacancia general descendió a 13,9%, su nivel más bajo en seis años, mientras que la construcción en proceso se situó en aproximadamente 1,8 millones de pies cuadrados. Estas cifras demuestran con contundencia el apetito que existe por los activos inmobiliarios en esa zona.
El encarecimiento también se observa en el valor de los edificios. Un caso ilustrativo apareció en octubre, cuando Bloomberg reportó que los propietarios del 801 Brickell, un inmueble de aproximadamente 437.000 pies cuadrados, exploraban una posible venta por más de 400 millones de dólares. El precio indicativo equivalía a cerca de 900 dólares por pie cuadrado y podría establecer todo un récord para la zona.
La operación todavía se encontraba en etapa de exploración, no era una compraventa consumada. Sin embargo, otra vez, la valoración pretendida ofrece una referencia del apetito de los inversionistas por los activos inmobiliarios mejor posicionados en el distrito financiero.
La demanda por espacios de calidad también tiene una dimensión corporativa. Savills reportó que Brickell concentró 25,2% de la actividad de arrendamiento de oficinas de Miami durante el tercer trimestre de 2026.
Además, el gigante tecnológico Google amplió su espacio en el 1450 Brickell, de aproximadamente 10.000 a 45.000 pies cuadrados, mientras que otras firmas financieras continuaron explorando su llegada al mercado.
En este entorno, establecer una oficina en Brickell ya no es solamente una decisión de ubicación o prestigio. Para una firma independiente de asesoría patrimonial, un gestor de activos o un family office de tamaño mediano, el costo de ocupar una dirección en el distrito debe evaluarse frente a la escala de sus activos bajo administración y los ingresos que puede generar.
La localización se convierte, por tanto, en una variable de competitividad y también en una barrera de entrada.
El lujo residencial también tiene su propia inflación
La transformación de Miami no termina en los edificios corporativos. El mercado residencial ofrece otra fotografía de la concentración de riqueza y de la creciente competencia por los inmuebles mejor ubicados.
El reporte de MIAMI REALTORS® sobre el mercado de lujo del primer semestre de 2026 muestra que el umbral para ingresar al 5% de las operaciones más caras de viviendas unifamiliares en el sur de Florida llegó a 3,3 millones de dólares, frente a 2,7 millones en 2025.
En el segmento denominado ultralujo, correspondiente al 1% superior de las ventas, el umbral escaló a 10,7 millones, desde 7,8 millones un año antes. Miami-Dade sobresale todavía más: el umbral del 5% más caro alcanzó 4,3 millones de dólares, mientras que el del 1% superior llegó a 15 millones.
En los condominios, el umbral de lujo se ubicó en 2,3 millones de dólares para el conjunto del sur de Florida y el de ultralujo en 6 millones. En Miami-Dade, este último alcanzó 10 millones.
No se trata de precios promedio de todas las viviendas, sino de umbrales que delimitan los segmentos superiores del mercado. La precisión es importante: estos indicadores muestran hasta dónde ha llegado el mercado de mayor valor, no cuánto cuesta una vivienda convencional en Miami.
La evolución responde a varios factores. MIAMI REALTORS® identifica entre ellos la migración de compradores de altos ingresos desde otros estados, el crecimiento de empleos profesionales mejor remunerados y la consolidación de la ciudad como metrópoli internacional.
A ello se suma la demanda extranjera, aunque conviene distinguir entre el comprador que adquiere una residencia para establecerse, quien busca una segunda vivienda y quien utiliza el inmueble como instrumento de inversión o diversificación patrimonial.
Según el 2026 Profile of International Residential Transactions in Florida, elaborado por Florida Realtors, los compradores internacionales adquirieron propiedades residenciales por 9.000 millones de dólares entre agosto de 2025 y julio de 2026, una disminución de 13% frente a los 10.400 millones del periodo anterior.
El número de operaciones cayó 18%, reflejo de que los precios elevados, las tasas de interés y la incertidumbre económica también están imponiendo límites a la demanda internacional.
Sin embargo, América Latina y el Caribe continuaron siendo la principal región de procedencia de los compradores extranjeros, con 39% del total.
México destacó particularmente: el valor de las compras de ciudadanos mexicanos en Florida ascendió a 981 millones de dólares, frente a 489 millones en el reporte anterior. Brasil registró 678 millones y Colombia 473 millones.
Hay otro dato revelador: 61% de los compradores internacionales pagó sus propiedades de contado, frente a 48% del conjunto de compradores internacionales en Estados Unidos, según la misma fuente. Esto refleja la capacidad de desembolso de una parte importante de la demanda extranjera y la relevancia de los inmuebles como vehículos de asignación patrimonial.
Pero también revela una tensión: mientras los grandes patrimonios pueden competir por propiedades de varios millones de dólares, los costos de adquisición y mantenimiento se convierten en un obstáculo para otros compradores, incluso dentro del propio mercado internacional.
Texas: más espacio, otras reglas y una nueva competencia por el lujo
Si Miami representa la concentración de servicios financieros internacionales y patrimonios latinoamericanos, Texas ofrece una combinación distinta: una economía de gran escala, un entorno empresarial atractivo, mercados inmobiliarios diversificados y ciudades que han ganado relevancia como destinos de inversión y residencia.
Dallas-Fort Worth, Houston y Austin son los principales referentes de esta transformación, aunque no tienen el mismo perfil inmobiliario ni la misma especialización financiera.
Dallas ha desarrollado un ecosistema corporativo y financiero importante; Houston combina su tradicional fortaleza energética con servicios empresariales y patrimoniales, mientras que Austin ha recibido inversiones vinculadas con tecnología, innovación y empresas de alcance internacional.
Para los inversionistas latinoamericanos, Texas representa una alternativa que permite diversificar fuera de sus mercados de origen y acceder a propiedades residenciales de alto valor, terrenos y activos comerciales.
Sin embargo, el argumento de que se trata de un mercado barato comienza a ser relativo cuando se observan sus segmentos más exclusivos.
El reporte Sales of Million-Dollar Homes in Texas, elaborado por Texas REALTORS® con información del Texas Real Estate Research Center de Texas A&M University, documentó un máximo histórico de operaciones de viviendas de un millón de dólares o más durante 2025.
En este contexto, el precio mediano de cierre de estas propiedades fue de 1,37 millones de dólares en el conjunto del estado. Dallas-Fort Worth registró el mayor valor mediano entre las principales áreas metropolitanas, con 1,42 millones; Houston alcanzó 1,385 millones y Austin 1,325 millones.
La fotografía resulta interesante porque Texas conserva una estructura de precios diferente a la de los enclaves más exclusivos del sur de Florida.
Un análisis de Realtor.com publicado en marzo de 2026 situó el umbral de entrada al 5% de las viviendas más caras en aproximadamente 750.000 dólares en San Antonio, 794.000 dólares en Houston y 952.000 dólares en Dallas-Fort Worth.
Estas cifras contrastan con los 3,3 millones de dólares que representó el umbral de lujo para las viviendas unifamiliares en el conjunto del sur de Florida durante el primer semestre de 2026.
La diferencia no es menor: Texas todavía ofrece una relación distinta entre superficie, precio y disponibilidad de propiedades, especialmente fuera de sus enclaves residenciales más exclusivos. Pero la demanda internacional también está dejando huella.
De acuerdo con el 2026 Texas International Residential Transactions Report, publicado por Texas REALTORS®, los compradores extranjeros adquirieron aproximadamente 7.780 viviendas entre abril de 2025 y marzo de 2026, frente a 7.500 en el periodo anterior.
El valor de esas operaciones alcanzó 4.000 millones de dólares. Aunque representó una disminución frente a los 4.800 millones del reporte previo, Texas se mantuvo como el tercer destino más importante de Estados Unidos para compradores internacionales, con 12% de las adquisiciones realizadas por este segmento.
No obstante, hay una precisión que conviene no perder de vista: 62% de estos compradores internacionales ya residía en Estados Unidos mediante visas o como inmigrante reciente, y 57% adquirió una vivienda para utilizarla como residencia principal. Por tanto, no todas estas operaciones corresponden a inversionistas extranjeros que buscan colocar capital en propiedades de lujo.
La información confirma el atractivo internacional de Texas, pero no permite atribuirle a los compradores latinoamericanos, por sí solos, el encarecimiento de las mansiones o de los inmuebles más exclusivos. De hecho, el mercado texano tiene una ventaja estructural respecto de Miami: una mayor disponibilidad de suelo y posibilidades de desarrollo inmobiliario en sus principales áreas metropolitanas.
Esto permite ampliar la oferta y contener, en determinadas zonas, las presiones sobre los precios.
La oportunidad de inversión, sin embargo, debe analizarse considerando el costo total de propiedad. En Texas, los impuestos inmobiliarios, los seguros, el mantenimiento y los gastos de operación pueden representar desembolsos relevantes, especialmente en residencias de gran superficie y propiedades de alto valor.
Las cifras permiten dimensionar la competencia por el mercado latinoamericano y la infraestructura que se ha construido alrededor de sus grandes patrimonios.
En Texas particularmente esta expansión tiene una explicación económica. Los family offices latinoamericanos están evolucionando hacia estructuras más sofisticadas, con necesidades que incluyen inversiones en mercados privados, diversificación internacional, gobierno corporativo, planeación sucesoria y eficiencia fiscal.
Un análisis del CFA Institute publicado en junio de 2026 destaca precisamente esa transformación: los family offices de América Latina están pasando de concentrarse fundamentalmente en preservar el patrimonio a desarrollar estrategias más amplias de inversión y administración de riqueza.
Miami enfrenta una presión particularmente visible en sus ubicaciones financieras y residenciales más exclusivas. La combinación de demanda corporativa, compradores de altos ingresos, inversión internacional y oferta limitada en determinadas zonas ha elevado el costo de acceso a sus activos mejor posicionados.
Texas, por su parte, mantiene una mayor diversidad de precios y posibilidades de desarrollo, aunque sus principales ciudades también cuentan con un segmento de lujo en expansión y una creciente presencia de compradores internacionales.
En el ámbito residencial estadounidense, los datos de la National Association of Realtors (NAR) ofrecen una perspectiva adicional. Entre abril de 2025 y marzo de 2026, los compradores extranjeros adquirieron 67.100 viviendas existentes en Estados Unidos, por un valor conjunto de 45.300 millones de dólares.
México fue el segundo país de origen por número de adquisiciones, con 9.400 propiedades y un volumen de 5.000 millones de dólares. Florida concentró 20% de las compras internacionales y Texas 12%.
Brickell, por ejemplo, compite con otras zonas del sur de Florida, mientras que en Texas las decisiones de ubicación pueden distribuirse entre Dallas, Houston y Austin, dependiendo del perfil de los clientes y de las necesidades de cada firma.
La cuestión de fondo es que el desarrollo de los centros offshore estadounidenses está generando una nueva dimensión de competencia: ya no basta con tener acceso a los mercados financieros, a los custodios o a los vehículos de inversión internacionales.
También, es necesario poder pagar el costo de instalarse en los lugares donde se concentra ese negocio.
Y en un mercado donde las grandes fortunas buscan preservar, diversificar y hacer crecer su patrimonio, el precio de la infraestructura inmobiliaria desde la cual se administra esa riqueza comienza a convertirse en otro activo estratégico y, al mismo tiempo, en una barrera de entrada. Literalmente: Cotiza a precio de oro.
 Por Beatriz Zúñiga
 Por Funds Society