El último informe elaborado por Capital Group, junto a FT Longitude y entre 1.200 patrimonios elevados (HNWIs y UHNWIs), destapa una profunda brecha de convicción en plena Gran Transferencia de Riqueza. Según sus concluiones, el 91% de los herederos se vio forzado a tomar su primera decisión financiera relevante en los tres meses posteriores a la recepción de los fondos, a pesar de que solo el 18% manifestó sentirse muy cómodo actuando en ese marco temporal inicial. Esta precipitación operativa, derivada de presiones legales y administrativas inmediatas, provoca que apenas el 19% de los beneficiarios afirme estar plenamente satisfecho con la gestión realizada de su legado, evidenciando la necesidad crítica de que la industria de la gestión patrimonial evolucione de la simple estructuración de carteras hacia una labor integral de acompañamiento estratégico.
En opinión de Guy Henriques, presidente del Grupo de Clientes para Europa y Asia-Pacífico de Capital Group, “recibir una herencia suele implicar decisiones financieras, legales y administrativas inmediatas, antes de que muchos herederos hayan tenido tiempo de decidir qué quieren lograr con ese patrimonio. Nuestra investigación muestra que esta presión puede dar lugar a oportunidades perdidas, ya que muchos desearían haber invertido una mayor parte de su herencia. Un asesoramiento financiero de confianza puede marcar una diferencia real, ayudando a los herederos a simplificar la complejidad, tomar decisiones con seguridad y construir un plan de inversión de largo plazo. En Capital Group colaboramos estrechamente con gestores patrimoniales aportando las perspectivas de inversión y la visión de largo plazo necesarias para apoyar a la próxima generación”.
La trampa de las dos velocidades
El informe revela una discordancia estructural en el proceso de sucesión que define la experiencia patrimonial: el fenómeno de los «dos relojes». Por un lado, se activa un reloj de alta velocidad marcado por obligaciones tributarias, requerimientos notariales y reorganizaciones urgentes de liquidez; por otro, corre un reloj sensiblemente más lento, necesario para que el inversor madure el destino de su capital, defina sus objetivos vitales y alinee sus carteras con sus valores éticos y familiares.
Contrario a la intuición habitual, disponer de una mayor fortuna no otorga más tiempo para la reflexión. Cerca del 90% de quienes recibieron herencias de entre 25 y 100 millones de dólares se vieron obligados a adoptar decisiones financieras clave en cuestión de pocas semanas, frente a menos del 10% de quienes heredaron entre 100.000 y 500.000 dólares. La sofisticación de los patrimonios muy elevados —compuestos por participaciones societarias, bienes raíces, vehículos de mercados privados y activos ilíquidos— acelera los calendarios por motivos de gobernanza, valoración y pasivos fiscales.
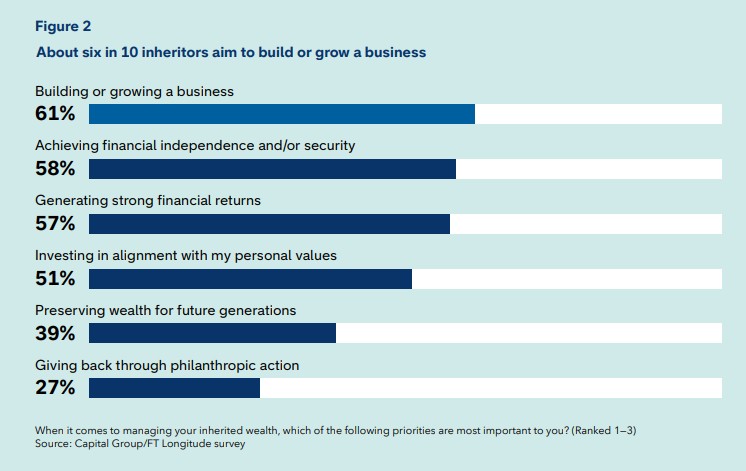
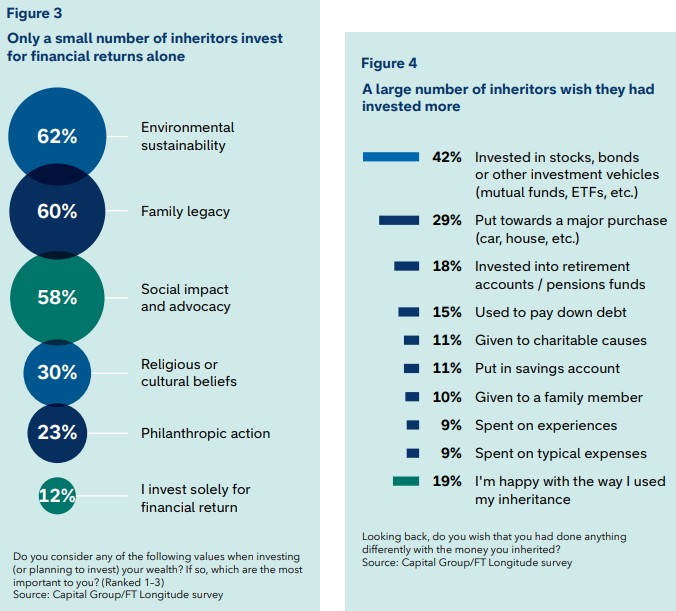
Esta urgencia inicial pasa factura a largo plazo. Hasta un 60% de los encuestados reconoce que desearía haber destinado un mayor porcentaje de la masa heredada a activos financieros en mercado (acciones, bonos, fondos de inversión o ETFs) y planes de jubilación, un remordimiento que asciende al 67% en el caso de las mujeres. Además, aunque el 61% sitúa la creación o expansión de un negocio como su máxima ambición patrimonial, solo uno de cada cinco herederos declara haber logrado alcanzar con éxito sus metas financieras y personales a largo plazo.
Parálisis por análisis y la brecha de ejecución en el asesoramiento
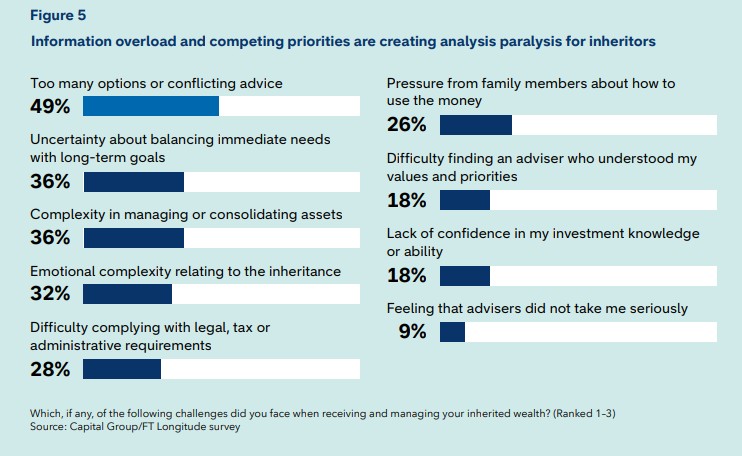
El déficit de ejecución en los herederos no se debe a la falta de asesoramiento, sino a la sobrecarga informativa. Prácticamente la mitad de los encuestados (49%) identifica el exceso de opciones y los consejos contradictorios como su mayor desafío, detonando un cuadro de parálisis por análisis.
Como consecuencia directa, solo el 48% de los inversores lleva a la práctica la totalidad de las recomendaciones recibidas por parte de sus banqueros o consultores. Este ratio contrasta con el 79% registrado entre aquellos clientes que sí lograron cumplir sus objetivos a largo plazo. La clave distintiva reside en la confianza relacional: el 78% de los encuestados señala que mantener una relación previa y consolidada con el asesor fue el factor determinante al momento de recibir la herencia, y el 88% valora que el profesional actúe no solo como técnico financiero, sino como catalizador de respaldo y estabilidad emocional.
Inversoras: validación cruzada y ecosistemas de confianza ampliados
El colectivo femenino protagoniza un cambio de paradigma en la toma de decisiones. Las mujeres encuestadas muestran una predisposición significativamente mayor a exigir que sus carteras reflejen sus valores individuales (56% frente al 47% de los varones) y mantienen asignaciones más prudentes y diversificadas, privilegiando fondos de inversión, vehículos indexados y ETFs frente a activos de alta volatilidad.
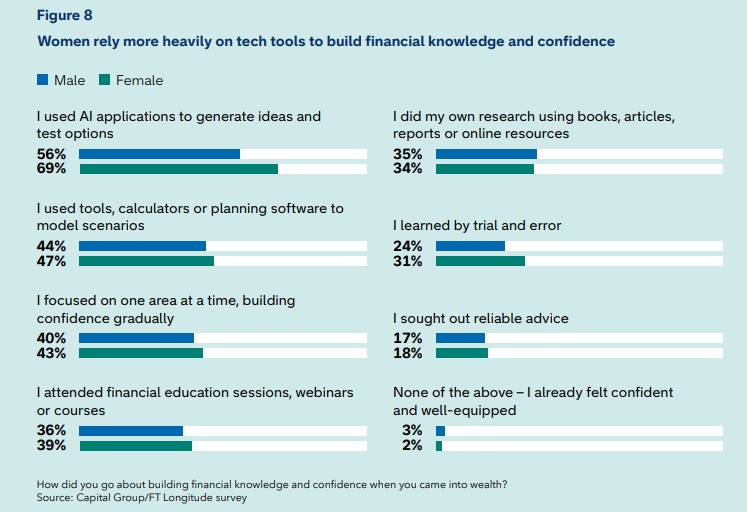
Lejos de aislarse en una única fuente, las herederas articulan una arquitectura de validación multidimensional. Complementan la visión del gestor profesional apoyándose en su entorno personal (78% recurre a amigos o familia frente al 68% de los hombres) y en herramientas digitales (73% frente al 62%). Destaca con fuerza el salto en la adopción tecnológica: el 69% de las mujeres utiliza aplicaciones basadas en Inteligencia Artificial para modelar escenarios y someter a prueba sus alternativas de inversión (frente al 56% de los hombres), disparándose este porcentaje hasta el 87% entre aquellas con herencias inferiores a los 500.000 dólares.
Generación Z: pragmatismo financiero y ruptura con el asesor histórico
La entrada en escena de la Generación Z rompe con las dinámicas de fidelidad tradicionales de la banca privada. Un 54% de los jóvenes herederos decidió reemplazar al asesor financiero familiar tras recibir el patrimonio, buscando interlocutores con mayor afinidad generacional, valores alineados y canales de interacción digital instantáneos. De hecho, el 96% de los inversores de esta cohorte exige tecnología de vanguardia y monitorización en tiempo real por parte de sus firmas patrimoniales.
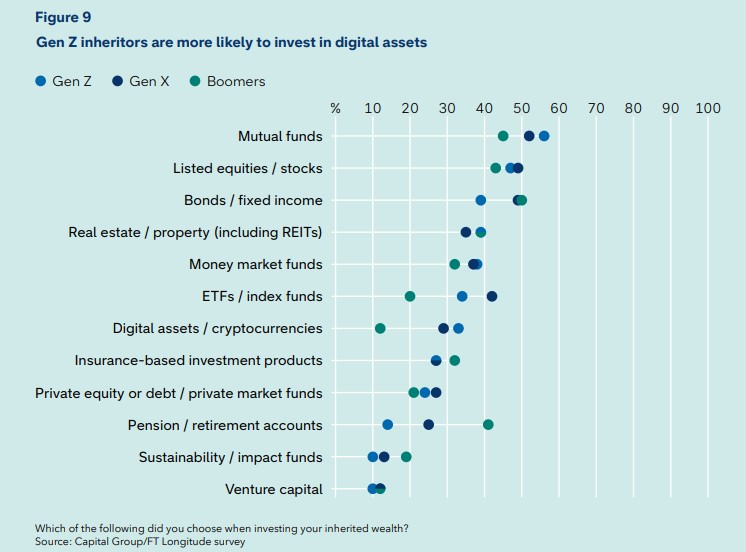
En su patrón inversor, la Generación Z muestra un acusado pragmatismo comercial: el 24% invierte exclusivamente guiado por la rentabilidad financiera pura, quintuplicando la tasa observada en los Baby Boomers (5%). Al mismo tiempo, son pioneros en la apertura a clases de activos emergentes: un tercio de ellos (33%) ha canalizado parte de su herencia hacia criptoactivos y activos digitales, frente al testimonial 12% registrado entre los inversores más veteranos.
 Por Funds Society