
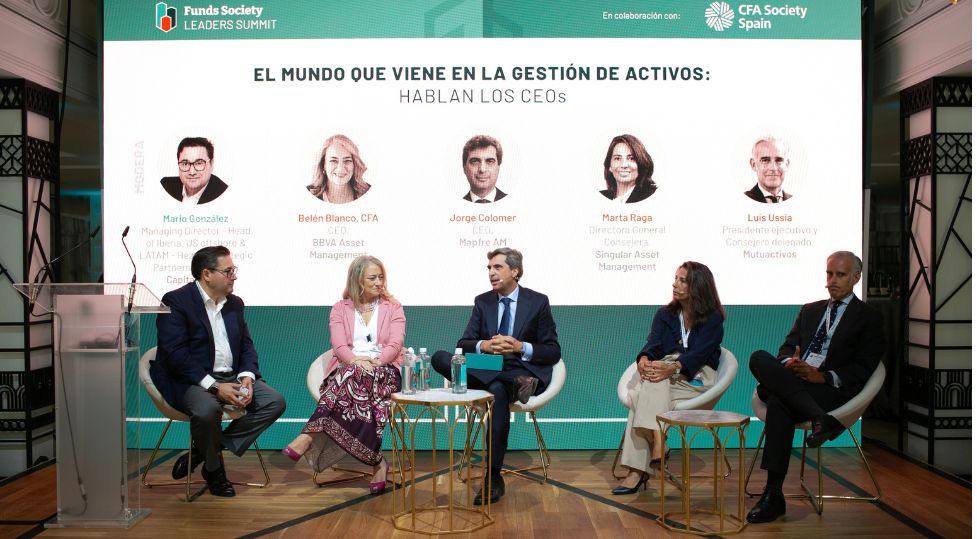
La II edición del Funds Society Leaders Summit, en colaboración con CFA Society Spain, contó con la opinión de varios de los CEOs de las principales gestoras españolas, que en un panel titulado “El mundo que viene en la gestión de activos: hablan los CEOs”, dieron su punto de vista sobre las tendencias de la industria. La charla, moderada por Mario González, Managing Director; Head of Iberia, US offshore & LATAM; Head of Strategic Partnerships EMEA en Capital Group, dejó claro que la Inteligencia artificial ha llegado para quedarse; es necesaria una industrialización de la industria que sirva para personalizar el servicio al cliente; es necesario tener alternativos en cartera y las iniciativas regulatorias encaminadas a fomentar el ahorro de los europeos deben estar listas lo antes posible.
En primer lugar, Jorge Colomer, CEO de Mapfre AM, admitió que la consolidación de la industria “tiene que ver con la propia naturaleza de nuestra actividad”, con el fin de conseguir un volumen suficiente para poder acceder de manera eficaz, digamos, al lanzamiento. Y eso es concretar. Pero sí observa cambios en este proceso en los últimos 15 años: el umbral mínimo de activos bajo gestión que una gestora necesita para ser eficiente se ha ido incrementando como consecuencia de factores como la carga regulatoria, la tecnología, etcétera. Por lo tanto, considera que “la concentración tiene sentido económico, si es capaz de generar sinergias”. En su caso, admite que “habrá quien compita por conocimiento, por especialización, por actividad, o por cercanía al cliente, y es uno de los sitios donde nos estamos posicionando”. Colomer apoya la consolidación en el sector, pero no la homogeneización del mismo.
Por su parte, Luis Ussía, presidente ejecutivo y consejero delegado de Mutuactivos, pone el foco en las personas a la hora de hablar sobre la consolidación sectorial. “Son operaciones de personas. No es tan fácil encontrar gente con la que realmente quieres trabajar, que es lo más importante”, argumenta. Eso sí, reconoce que en España, en la actualidad, no ve “un marco demasiado largo para que haya más operaciones corporativas” por varias razones. Una, porque requiere contar con un volumen mínimo para que una operación salga adelante. “No tiene mucho sentido comprar compañías muy pequeñas, que son precisamente las que más problemas pueden tener por los mayores los costes de regulación, de cumplimiento, departamentos de riesgo, etc” pero también es consciente de que compañías de cierto tamaño que puedan ser atractivas para una operación inorgánica “tampoco hay muchas”.
La mesa redonda también trató la industrialización del sector. En este ámbito, Belén Blanco, CFA, CEO de BBVA Asset Management, recuerda que se entiende la industrialización como un concepto contrapuesto a la personalización y, en su opinión, sucede “justamente lo contrario”, ya que “hay que industrializar mejor para conseguir personalizar más; y eso es lo que nos permite la tecnología”, apunta Blanco. En definitiva, ir hacia la “institucionalización del cliente retail”, en palabras de la propia Blanco, que afirma que gracias a la tecnología, “estamos siendo capaces de llevar a nuestros clientes una personalización y un servicio que antes realmente estaba exclusivamente accesible al cliente institucional”. En la firma tienen un proceso inversor “muy sólido, disciplinado, que permite acomodar cada una de las soluciones que hacemos a las necesidades y a las preferencias de clientes”. Con este sistema de industrialización y personalización se consigue, a juicio de Blanco, “tener muchísima más inmediatez, tal y como piden los clientes”, además de liberar tiempo, que se puede dedicar al acompañamiento del propio cliente.
Marta Raga, directora general consejera de Singular Asset Management, admitió coincidir con Blanco en la necesidad de industrializar para personalizar. Eso sí, este proceso se está llevando a cabo “con un universo que se ha sofisticado, con mayor educación financiera y que es capaz de acceder a una cartera industrializada pero también requerir otro tipo de servicios”. Así, apunta que la industrialización puede aportar mucho en la ejecución o el control de riesgos, entre otras áreas.
Respecto a la inversión en alternativos, Ussía pone el foco en la longevidad y aboga, por tanto, por la “planificación financiera de la longevidad”. En este contexto, cree que “deberíamos incluir siempre en las carteras productos alternativos”, sin importar la iliquidez del producto. Incluso, “debería ser obligatorio”. En este punto surgió las dudas sobre una crisis en los alternativos. Ussía, sin embargo, cree que sí ha habido crisis que han tocado a los alternativos, como la crisis inmobiliaria de principios de 2010 o la crisis en el venture capital. En lo alternativos, según Ussía, también hay que atender a las necesidades del cliente.
Para Raga, el tema de los alternativos está muy ligado a la personalización y a la diversificación, aunque considera que no todos los alternativos son iguales, “cada uno de ellos tiene su objetivo”: con unos, se consigue más diversificación y con otros, activos reales, etcétera, según Raga. La directiva insistió en el tema de la gobernanza, al asegurar que los alternativos “necesitan una regulación que se adapte a los tiempos y que proteja al minorista”. Esta afirmación responde a la mayor democratización del acceso del minorista, al que hay que “informar bien”. Considera que los alternativos “están en una fase de maduración”, pero que aún queda mucho por madurar”.
Arquitectura abierta
Blanco observa una evolución importante de la arquitectura ambiental tradicional hacia un trabajo conjunto entre instituciones internacionales y nacionales. Un camino que, según Blanco, “no tiene marcha atrás”. En resumen, según Blanco, “antes se buscaba el mejor fondo y ahora, la mejor gestión”. Esto se logra debido a que “la estructura de gestora internacional es mucho más porosa” y las entidades nacionales “juegan mucho más el papel de orquestadores de la solución pero las gestoras internacionales tienen un papel muy relevante como especialistas globales de algunos de los activos o de las estrategias de gestión”. Así, “vamos a ver la combinación de fondos propios y de fondos de terceros, pero también de nuevas estructuras de mandatos, de fondos propios con gestión delegada a terceros o fondos de terceros hechos a la medida para algunas de las entidades”. Esta coyuntura permite tener, según Blanco, más escalabilidad de la solución, una mejora en márgenes y una mayor flexibilidad, además de más transparencia y que los agentes puedan situarse en la parte de la cadena donde generen más valor.
Colomer observa que la industria ha encontrado un cierto equilibrio en cuanto a colaboraciones con otras gestoras. “Diría que los partners hemos convertido el partnership en que puede apretar al máximo precio, probablemente más justamente en economía de escala que el propio concepto de partnership. También nos hemos unido para conseguir un ecosistema de comunicación, de distribución, de tecnología”, apunta, para asegurar que “nuestras exigencias van más allá de la pura inversión”.
Regulación
Raga cataloga de “necesarios” los cambios regulatorios que está preparando la Comisión Europea y considera que deberían implantarse con rapidez. “Europa no tiene un problema de variedad de producto, de cantidad… al contrario”, apunta y considera que los cambios van por lado del ahorrador, del inversor, pero también a fomentar la inversión en compañías europeas. “Sería un error montarlo para que tuviera ese objetivo”, argumenta, para concluir que debe ser una iniciativa “enfocada principalmente a fomentar el ahorro y la inversión de una manera flexible y avanzada, por ejemplo, automática”.
Ussía, ahondando en esta cuestión, lamentó el solapamiento de iniciativas para fomentar el ahorro y la inversión por parte de los distintos reguladores. “Hace un año estábamos hablando de las cuentas de ahorro, y un año después seguimos hablando de o mismo, pero con una ignorancia total sobre qué va a pasar”, afirma y observa que en España, los gobernantes parecen inclinarse por la vía de la cuenta que de la etiqueta, pero es consciente de la escasa información sobre los detalles que existe en la actualidad. En este punto, coincide con Raga en su oposición a que esta iniciativa fomente la inversión en empresas europeas: “Si no son productivas, son peores que las americanas, no recibirán financiación. Pero para ayudar a los inversores a que ahorren para su jubilación, se debe invertir en los activos que creamos que puedan ser más atractivos”, apunta Ussía. “Me encantaría tener realidades lo antes posible”, concluye.
Inteligencia artificial
Respecto a la aplicación de la inteligencia artificial, Blanco señala que “ya no es un futurible” porque “ya es algo que está con nosotros”. En su caso, lo han trabajado en tres etapas. Primero, un cambio cultural; el segundo, mejora de la capacidad de decisión, y el tercero, la personalización. “Estoy orgullosa y sorprendida de la velocidad que hemos tenido en el cambio cultural”, asevera Blanco. Mientras, Ussía reconoce que la IA permite más eficiencia en contestar a las preguntas de los clientes con información mejor organizada.

 Por Funds Society, Miami