La especulación, los anuncios, las marchas atrás y las batallas legales sobre los aranceles han dominado hasta ahora los titulares del mercado en 2025. Como resultado, en opinión de Robeco, las empresas están volviendo a debatir sobre el posible impacto de los aranceles en sus modelos de negocio. Pero, ¿están mayormente preocupadas, son en su mayoría neutrales o algunas incluso ven oportunidades?
El resurgimiento del debate coincide con regreso de Donald Trump a la presidencia de Estados Unidos, figura que él mismo asocia con una política comercial proteccionista. Desde su anuncio del pasado 2 de abril, conocido como el “Día de la Liberación”, sobre la imposición de nuevos aranceles “recíprocos”, el interés por este tema se ha intensificado notablemente. Desde el punto de vista de los analistas de Robeco, este contexto ha convertido a los aranceles en un asunto recurrente tanto en las discusiones de mercado como en las salas de juntas corporativas. Así lo refleja el seguimiento de las llamadas de resultados de las compañías incluidas en el índice MSCI World, que revela un aumento significativo en las menciones a los aranceles.
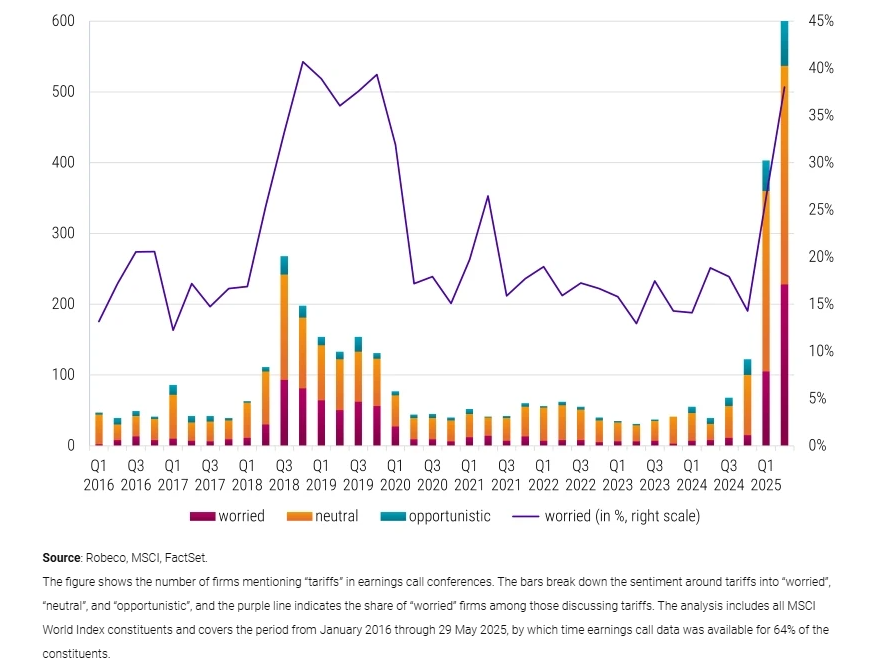
Los datos que la gestora ha recopilado muestran que 600 de las 862 empresas del índice han aludido a este asunto en el trimestre actual, aún en curso. Esta cifra, indican desde la entidad, duplica el máximo registrado durante el tercer trimestre de 2018, en pleno auge de la guerra comercial en el anterior mandato de Trump. Este aumento sugiere que muchas firmas no solo están preocupadas, sino que algunas podrían incluso estar evaluando oportunidades estratégicas ante una posible reconfiguración del comercio global.
Además del creciente número de compañías que mencionan los aranceles, los inversores también comienzan a prestar atención al tono con el que estos son abordados en las comunicaciones empresariales. ¿Predomina la preocupación, la neutralidad o, en algunos casos, la visión de oportunidad? Esa es una de las preguntas que surgen en los análisis más recientes del sector.
“Para extraer este tipo de información, aplicamos técnicas modernas de procesamiento de lenguaje natural (NLP, por sus siglas en inglés) para analizar las llamadas de resultados. En el gráfico anterior, los diferentes segmentos de las barras indican la clasificación de sentimiento según nuestro sistema propietario de análisis de sentimiento NLP. Es notable que la mayoría de las empresas hablaron de manera neutral (naranja) sobre los aranceles. Sin embargo, en los períodos en que los aranceles están en el centro de la agenda —como en 2018/2019 o ahora (abril/mayo de 2025)—, la proporción de empresas que expresan preocupaciones aumenta, como lo muestra la línea morada. Al mismo tiempo, un pequeño grupo de empresas sigue viendo los aranceles como una oportunidad”, explican desde Robeco.
La gestora considera que el caso de los aranceles muestra cómo el NLP puede ayudar a los inversores a extraer el sentimiento de datos no estructurados —como informes corporativos, artículos de noticias, llamadas de resultados, entrevistas con directivos y redes sociales— y detectar cambios en las narrativas del mercado, incluso cuando el tema en sí sube y baja en importancia con el tiempo. “A medida que estas herramientas se vuelven más sofisticadas, su papel para identificar temas más amplios, seguir su evolución y medir el sentimiento asociado sigue creciendo”, destacan.
Según la experiencia de Robeco, estos avances implican que también están evolucionando las preguntas que los inversores se plantean: pasando de nuestro irónico ‘¿Quién le teme al Hombre de los Aranceles?’ a cuestiones más serias como ‘¿Qué más pueden ayudarnos a entender herramientas de IA como el NLP?’ “Estas capacidades cuantitativas de próxima generación —así como saber cómo usarlas— son cada vez más relevantes, tanto para los inversores cuantitativos como para los temáticos, que buscan captar tendencias tanto emergentes como ya establecidas”, concluyen.
“Aunque las variaciones en las exportaciones netas siguen afectando los datos, los indicadores recientes sugieren que el crecimiento de la actividad económica se moderó en la primera mitad del año. La tasa de desempleo sigue siendo baja y las condiciones del mercado laboral continúan siendo sólidas. La inflación permanece algo elevada. El Comité busca alcanzar el máximo nivel de empleo y una inflación del 2% a largo plazo. La incertidumbre sobre las perspectivas económicas sigue siendo elevada. El Comité presta especial atención a los riesgos que amenazan ambos lados de su doble mandato”, este fue el diagnóstico que compartió el FOMC tras su reunión de política monetaria y que argumenta que la Fed mantuviera los tipos de interés sin cambios.
En apoyo a sus objetivos, el Comité decidió mantener el rango objetivo para las tasas de fondos federales entre el 4,25%1/4 y el 4,50%, al considerar el alcance y la oportunidad de futuros ajustes al rango objetivo de la tasa de fondos federales. El Comité señaló que evaluará cuidadosamente los datos entrantes, la evolución del panorama económico y el equilibrio de riesgos. Según el análisis que hacen las gestoras internacionales, podríamos estar ante los primeros signos de debilidad de la economía estadounidense que sí justificarían un recorte de tipos antes de que acabe el año.
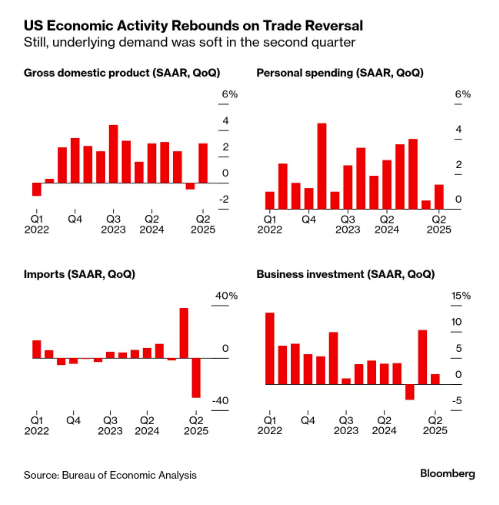
“El crecimiento económico de EE.UU. se ralentizó durante el primer semestre del año, ya que los consumidores redujeron el gasto y las empresas trataron de inocularse de los frecuentes e impredecibles cambios en la política comercial de la administración Trump. El PIB ajustado a la inflación, que mide el valor de los bienes y servicios producidos en EE.UU., aumentó un 3% anualizado en el segundo trimestre, según el Gobierno estadounidense. Pero por sólido que fuera el ritmo, el crecimiento económico fue del 1,25% de media en el primer semestre, un punto porcentual por debajo del ritmo previsto para 2024”, resumen desde Bloomberg.
En opinión de Robert Lind, economista de Capital Group, el impacto total de los recientes acuerdos comerciales aún no se ha materializado, lo que deja a las autoridades responsables de la política económica en una situación de delicado equilibrio entre la ralentización del crecimiento y el riesgo de inflación persistente. “Aunque la Reserva Federal ha adoptado por ahora una postura neutral, somos relativamente constructivos en cuanto a las perspectivas de crecimiento mundial”, afirma.
Dicho esto, Lind matiza que espera ver los primeros signos de debilidad en la economía estadounidense: “Es probable que el impacto de los aranceles eleve la inflación al tiempo que ralentiza el crecimiento, lo que ejercerá más presión sobre la Fed. Parece plausible una modesta relajación de la política monetaria a finales de este año, pero la flexibilidad de la Fed podría verse limitada si la inflación se muestra más obstinada de lo esperado”.
Datos, votos y continuidad
Los expertos de las gestoras internacionales coinciden en que la reunión no dejó sorpresas en la decisión de mantener los tipos de interés sin cambios. “La mayoría del FOMC prefirió esperar a obtener más información sobre el proceso de inflación durante el verano. Los datos de los próximos dos meses serán fundamentales y creemos que la Fed podría reanudar su ciclo de flexibilización en otoño si la inflación provocada por los aranceles resulta más moderada de lo esperado o si el mercado laboral muestra signos de debilidad”, afirma Ashish Shah, CIO Public Investing de Goldman Sachs Asset Management.
Tampoco hubo novedad en que Powell se encontrara con dos votos disidentes a favor de hacer recortes, como lo reflejan la tranquila reacción de los mercados de divisas y bonos. “Jerome Powell, presidente de la Fed, enfrenta dos votos en contra por primera vez desde 1993. Los dos votos disidentes ya se anticipaban, pero resultan interesantes considerando la solidez continua de los datos económicos y la buena temporada de resultados corporativos, lo que sugiere que al menos dos miembros del comité podrían estar dispuestos a dejar de lado su enfoque basado en los datos”, comenta Seema Sah, jefe global de Estrategia de Principal Asset Management.
Según explica Sebastian Paris Horvitz, jefe de Análisis de LBP AM, se trata de M. Bowman y C. Waller. “Este último es visto como candidato al puesto de presidente de la Fed, cuando J. Powell deje el cargo el próximo mes de mayo. Su punto de vista estará mejor alineado con el del presidente Trump. Además, C. Waller ha defendido la opinión de que el mercado laboral podría ser más débil de lo que muchos piensan y cree que el impacto de los aranceles debería ser temporal y leve”, apunta.
“El presidente Powell cerró elegantemente la brecha entre los dos grupos, en mi opinión, al observar que la idea de un aumento único en el nivel de precios es un escenario base razonable, pero que el actual posicionamiento de la política monetaria forma parte del esfuerzo de la Fed para garantizar ese resultado. Es una forma acertada de acortar la diferencia de opiniones dentro del comité: está de acuerdo con el escenario base de los disidentes, pero considera que una política ligeramente restrictiva es importante para asegurar que ese escenario se cumpla. Después de todo, la última vez que el comité asumió que la inflación sería transitoria y actuó en base a esa suposición, no terminó bien. Es justo señalar que la Fed tiene una tendencia a luchar la última batalla en lugar de anticiparse a la siguiente, y eso puede ser lo que estén haciendo hoy. Pero mientras el mercado laboral no se debilite, esa parece ser la batalla que la mayoría del comité prefiere librar”, señala Erik Winograd, economista jefe de EE.UU. de AllianceBernstein.
Las pocas novedades estuvieron en los detalles. “Los pequeños cambios en el comunicado mantienen el énfasis en la dependencia del FOMC de los datos, sin promover ni descartar un recorte en septiembre. El crecimiento fue degradado de un ritmo sólido a moderado, y la incertidumbre sobre las perspectivas se describió como reducida, aunque aún elevada”, destaca Gordon Shannon, gestor de TwentyFour AM (boutique de Vontobel).
En opinión de Sah, el tono ligeramente moderado del comunicado sugiere que las preocupaciones de Waller sobre una posible debilidad subyacente en el mercado laboral están ganando terreno dentro del comité. “Parece que poco a poco aumentan las probabilidades de un recorte en septiembre, aunque en última instancia, los datos de empleo e inflación que están por venir seguirán siendo clave”, afirma el jefe global de Estrategia de Principal AM.
Los retos de Powell
A falta de solo tres reuniones de la Fed este año, ha aumentado la incertidumbre sobre si la institución llevará a cabo las dos bajadas implícitas en el actual gráfico de puntos. Tal y como recuerda Ray Sharma-Ong, director de Soluciones de Inversión Multiactivos para el Sudeste Asiático en Aberdeen Investments, entre ahora y la reunión del FOMC de septiembre, habrá dos informes de empleo, dos datos de inflación y el simposio de Jackson Hole. “Creemos que la inflación se encuentra en un punto de inflexión, y es probable que surja una presión alcista debido al aumento de los aranceles de Trump. Estos efectos deberían empezar a reflejarse en los datos en los próximos meses. Esperaremos a Jackson Hole para tener una primera lectura de las posibles orientaciones futuras a medida que se publiquen los datos”, explica Sharma-Ong. En su opinión, el tono agresivo de Powell, junto con las continuas críticas de Trump a la política de la Fed y su intención declarada de sustituir a Powell, aumentan la incertidumbre política.
De cara al futuro, Richard Clarida, asesor económico global de PIMCO, considera que la Fed dispondrá de dos meses de datos sobre inflación y empleo antes de volver a reunirse en septiembre. “Nuestra hipótesis de base sigue siendo que la Fed comenzará a recortar los tipos en el segundo semestre de este año, ya que esperamos que la economía continúe ralentizándose. Sin embargo, la incertidumbre sigue siendo elevada y los datos seguirán determinando la opinión de la Fed y, por consiguiente, del mercado sobre la próxima orientación de los tipos de interés”, concluye Clarida.
Las gestoras señalan que con el simposio económico de Jackson Hole a la vuelta de la esquina, Powell tiene una plataforma natural para dar forma a las expectativas antes de la reunión de septiembre. En opinión de Vincent Reinhart, economista jefe de BNY Investments, para que la Fed recorte el tipo de interés oficial, los funcionarios deben albergar preocupaciones sobre el empleo, creer que la inflación volverá al objetivo y considerar que la incertidumbre está lo suficientemente contenida como para confiar en esas dos evaluaciones.
“Esas condiciones aún no se han alineado. Creemos que lo harán en diciembre y prevemos un recorte del tipo de 25 puntos básicos en la reunión de fin de año. Si es así, tendrán tiempo de corregir las orientaciones políticas a medida que los datos decepcionen. Es posible que nos equivoquemos sobre el vigor de la expansión y la repercusión de los aranceles en la inflación, o al menos sobre cómo interpretan estas fuerzas los funcionarios de la Fed, por lo que hemos calculado en menos del 50% la probabilidad de un recorte de aquí a diciembre”, concluye Reinhart.
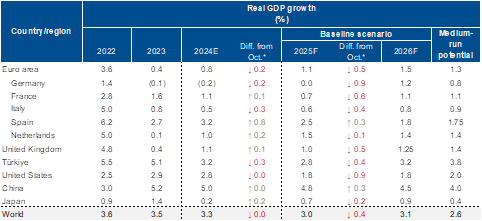
Las economías de EE.UU. y Europa se expandirán más lentamente en 2025 de lo previsto anteriormente, lo que contribuirá a un crecimiento económico mundial más moderado, con riesgos para la economía y la calidad crediticia a nivel mundial sesgados a la baja. La agencia de calificación europea Scope Ratings ha revisado su previsión de crecimiento para EE.UU. al 1,8% este año, frente a una previsión anterior del 2,7% el pasado mes de octubre, al tiempo que pronostica un crecimiento del 1,8% en 2026. La producción estadounidense aumentó un 2,8% el año pasado.
“Prevemos que el crecimiento mundial se ralentice hasta el 3,0% en 2025, desde el 3,3% en 2024, antes de continuar a un ritmo moderado del 3,1% el próximo año. Los riesgos macroeconómicos a medio plazo siguen sesgados a la baja. Prevemos que los tipos de interés se mantendrán por encima de los niveles anteriores a la pandemia, en un contexto de inflación estructuralmente más elevada. El recorte de las perspectivas de crecimiento de EE.UU. para este año se debe a las incertidumbres comerciales y a los recortes del gasto público por parte del Departamento de Eficiencia Gubernamental”, afirma Dennis Shen, presidente del consejo macroeconómico de Scope.
Alemania se recuperará en 2026
Por lo que respecta a Alemania, Scope no prevé crecimiento este año, frente a una previsión de mejora el pasado octubre del 0,9% (la economía se contrajo un 0,2% en 2024). No obstante, considera que la producción de la mayor economía de Europa aumentará un 1,2% el próximo año. Los débiles datos de Alemania este año arrastrarán el crecimiento de la zona euro hasta un 1,1%, 0,5 puntos porcentuales por debajo de la anterior previsión de Scope, antes de experimentar un ligero repunte hasta el 1,5% en 2026.
En cambio, para España y las economías periféricas de la zona euro (Grecia, Irlanda y Portugal) siguen previendo mejores resultados que para el resto de la región. La previsión de crecimiento de España para este año, del 2,5%, revisada al alza en 0,3 puntos porcentuales, contrasta con la de Francia, del 0,7%, recortada en 0,6 puntos porcentuales, y la de Italia, del 0,6%, revisada a la baja en 0,4 puntos porcentuales. “Prevemos un mayor crecimiento en Europa en 2026 a medida que aumente el gasto en defensa y los gobiernos apliquen medidas para incrementar la inversión”, añade Shen.
El efecto del gasto en defensa
De cara al futuro, Scope ve cuatro factores adversos que pesan sobre las perspectivas de la economía y el crédito mundiales. En primer lugar, las escaladas y desescaladas de las tensiones comerciales plantean riesgos de recesión para la economía mundial. En segundo lugar, aumentan las amenazas para la estabilidad financiera, amplificadas por la última oleada de desregulación financiera encabezada por EE.UU.
“Otro factor son los retos presupuestarios a los que se enfrentan los gobiernos, que provocan reevaluaciones más frecuentes de los riesgos de la deuda soberana por parte de los mercados. Por último, existen riesgos geopolíticos cada vez mayores, entre los que destacan la guerra de Rusia en Ucrania y la reciente escalada del conflicto entre Israel e Irán”, afirma Shen en relación con lo anterior.
Para concluir, el presidente del consejo macroeconómico de Scope declaró: “Prevemos unos tipos de interés estables más altos que los vigentes antes de la crisis del coste de la vida. Muchos bancos centrales han suspendido las reducciones de tipos, aunque la Reserva Federal y el Banco de Inglaterra podrían reanudarlas a finales de este año, mientras que el Banco de Japón está aumentando gradualmente los tipos. El aumento sostenido de los tipos de interés y las elevadas valoraciones de los mercados financieros en medio de la desregulación financiera amenazan las correcciones y presentan riesgos para la estabilidad financiera y las condiciones crediticias mundiales”.
Pablo Méndez, director de Estrategia de Inversiones en LarrainVial
FlexFunds y Funds Society comparten, dentro de su iniciativa Observatorio de Tendencias, la visión de Pablo Méndez, Chief Investment Strategist en LarrainVial, una de las principales firmas de asesoría financiera en América Latina. Con 90 años de trayectoria, la firma cuenta con presencia en Chile, Colombia, Perú, Panamá, México, Bolivia y Estados Unidos, además de asociaciones destacadas con gestoras de inversión en Europa.
Desde hace más de una década, Pablo Méndez forma parte de esta casa financiera. Hoy lidera el equipo de Estrategia de Inversión, y se posiciona como una figura clave en la evolución del asesoramiento patrimonial de alto nivel. Ingeniero comercial por la Universidad Diego Portales y con una maestría en Global Finance por NYU, Méndez representa a una nueva generación de líderes en wealth management: una que combina formación académica sólida, visión estratégica y un fuerte compromiso con el servicio personalizado.
Diseñando soluciones estratégicas
El equipo de LarrainVial Estrategia desarrolla soluciones de inversión tanto líquidas como alternativas para clientes de alto patrimonio. “Nuestro modelo se asemeja al de Portfolio Solutions en Estados Unidos: la relación con el cliente la lleva el banquero, pero nosotros articulamos la estrategia de inversión”, explica. En un entorno en el que los márgenes financieros se estrechan y los servicios tienden a homogeneizarse, Méndez subraya que “el gran diferenciador sigue siendo el servicio”. A pesar de los avances tecnológicos, insiste en que “las personas buscan una cara, una relación, un acompañamiento profesional. La tecnología no reemplaza eso”.
Renta fija y alternativos: claves actuales del portafolio
Consultado sobre la composición actual de portafolios, Méndez identifica dos bloques fundamentales. “En lo líquido, la renta fija ha retomado protagonismo, con tasas más altas que ofrecen una atractiva relación riesgo-retorno. En lo alternativo, hemos desarrollado programas que buscan generar descorrelación (hedge funds), flujo estable (alternativos de crédito) y apreciación de capital (private equity)”.
Hoy, el 28% de los activos bajo gestión patrimonial en LarrainVial están asignados a inversiones alternativas. Aun así, Méndez reconoce que existe una concentración excesiva en deuda privada local e inmobiliario, y ve como reto ampliar esa exposición hacia activos globales y diversificados.
Respecto del mayor reto que enfrenta para la captación de capital o la adquisición de clientes, el experto señala que la industria está en una etapa de madurez. “Ya no hay una gran masa de clientes desatendidos; quedan segmentos específicos, más sofisticados y exigentes. Además, los servicios tienden a estandarizarse, lo que hace aún más difícil diferenciarse”.
Otro desafío relevante es escalar el servicio sin perder personalización. “Es casi una paradoja, porque escalar suele implicar cierta estandarización, y eso puede ir en contra de la experiencia individualizada que los clientes valoran. Encontrar ese equilibrio es una prioridad”.
En el escenario actual, ¿qué factores prioriza el cliente a la hora de invertir?
La reputación y la experiencia institucional son lo primero. Luego, dependiendo del perfil, el cliente valora el conocimiento técnico o la capacidad de traducir ese conocimiento a un lenguaje accesible. En ambos casos, la clave está en la calidad del servicio.
Para Méndez, la personalización es más importante que el producto en sí. “La cercanía, el entendimiento real del cliente y la entrega de soluciones hechas a la medida son los elementos que generan una ventaja competitiva sostenible”.
El asesor como estratega: habilidades que marcarán la diferencia
En su opinión, el asesor financiero del futuro no será solo un analista técnico, sino un intérprete estratégico capaz de convertir datos en decisiones alineadas con los objetivos reales del cliente.
“La industria está transitando hacia una nueva configuración de talento. Por un lado, se requieren perfiles con dominio técnico —ciencia de datos, automatización, manejo de software— especialmente en áreas operativas. Pero lo que marcará la diferencia es la capacidad de abstraer”, afirma. “La clave está en tener la capacidad de salir de la fiesta y mirarla desde arriba: ver el conjunto, entender el entorno y tomar decisiones informadas”.
Ese enfoque se traduce en una asesoría patrimonial profundamente personalizada. “Antes de hablar de mercados o productos, hay que entender qué quiere lograr esa persona o institución. A partir de ese objetivo, construimos un portafolio que sea coherente con sus necesidades y restricciones reales”, explica Méndez.
Aunque existen soluciones estandarizadas según perfiles —con o sin alternativos, en pesos o dólares, desde conservadores hasta agresivos— el valor diferencial está en la adaptación. “No es lo mismo asesorar a una fundación con alta exposición inmobiliaria en Latinoamérica que a un family office con foco global. Nuestro trabajo es diseñar estrategias que tomen en cuenta ese punto de partida y evolucionen con el tiempo”.
Tecnología: eficiencia sí, pero sin perder el foco humano
En cuanto al impacto de la tecnología en la industria, Méndez es claro: “La inteligencia artificial tiene un rol fundamental en procesos y back office, pero su utilidad en la toma de decisiones de inversión es limitada por la eficiencia de los mercados financieros”.
Y advierte de una transformación en la estructura de los equipos: “La pirámide se invierte. Antes teníamos muchos perfiles enfocados en procesamiento de datos; ahora necesitamos más personas con capacidad de abstracción y toma de decisiones estratégicas”.
De acuerdo con Méndez, una de las tendencias más claras que transformarán la gestión de portafolios en los próximos 5 a 10 años es la profundización en inversiones alternativas. Este tipo de activos seguirá creciendo, siempre que estén bien alineados con los objetivos de los clientes. Hay un interés creciente por soluciones que ofrezcan diversificación real, descorrelación y horizontes de inversión de largo plazo.
“Por otro lado, veremos una evolución importante en la forma en que las instituciones financieras integran la tecnología. La automatización y la inteligencia artificial están liberando recursos que antes se destinaban a tareas operativas, permitiendo redirigir ese capital humano hacia áreas de mayor valor agregado, como la atención al cliente y la toma de decisiones estratégicas”.
En asset management, esto no implica reemplazar al asesor, sino redefinir los equipos. El rol humano sigue siendo central, especialmente en la asesoría patrimonial, pero los perfiles que se requerirán serán distintos: con mayor capacidad analítica, pensamiento estratégico y manejo de herramientas tecnológicas. Es un proceso de reconfiguración que ya está en marcha.
¿Qué distingue a LarrainVial de sus competidores?
“Ser una firma no bancaria nos da libertad para innovar -señala Méndez-. Podemos emprender internamente, crear soluciones independientes y reportar directamente a la alta dirección. Nuestro mandato único es generar rentabilidad y valor para el cliente”.
Ese enfoque ya ha sido reconocido. En diciembre del 2024, The Banker y PWM otorgaron a LarrainVial el premio a la Mejor Banca Privada de Chile y al equipo de Estrategia, el de Best Chief Investment Office de América Latina.
Entrevista realizada por Emilio Veiga Gil, Vicepresidente Ejecutivo de FlexFunds, en el contexto del Observatorio de Tendencias de FlexFunds y Funds Society.
Los fármacos GLP-1 han sido comparados con el descubrimiento de la penicilina, que cambió el curso de la medicina al tratar diversas enfermedades potencialmente mortales.
Originalmente desarrollados como tratamientos para la diabetes, han captado la atención tanto de profesionales del sector sanitario como del público en general, atraídos por su capacidad para favorecer la pérdida de peso al aumentar la saciedad y reducir consecuentemente la ingesta de alimentos, al tiempo que muestran un potencial adicional para reducir los lípidos, combatir la inflamación y proteger el sistema nervioso.
El creciente interés por estos medicamentos ya está teniendo múltiples consecuencias para la industria de la salud, impulsando al sector farmacéutico y biotecnológico y transformando el panorama competitivo.
En algunos estudios clínicos, los GLP-1 han ayudado a los pacientes a perder más del 20% de su peso corporal y a controlar su diabetes. Además, estos prometedores medicamentos también han sido aprobados por la FDA para tratar enfermedades renales crónicas, apnea obstructiva del sueño y para prevenir complicaciones cardiovasculares potencialmente mortales, como infartos e ictus. En la lista de posibles futuras indicaciones se encuentran la fibrosis hepática, la artrosis, trastornos dermatológicos e incluso enfermedades neurodegenerativas como el Alzheimer, todas ellas afecciones crónicas que aumentan, todavía más si cabe, el gasto sanitario.
En Estados Unidos, por ejemplo, los Centros para el Control y la Prevención de Enfermedades (CDC) informan de que los costes médicos anuales para los adultos con obesidad son 1.861 USD superiores a los de personas con peso estándar, con un coste total adicional que superó los 173.000 millones de dólares en 2019.
Más allá del mercado estadounidense, China también enfrenta una grave crisis de obesidad. Según la Comisión Nacional de Salud de China, la tasa de personas con sobrepeso u obesidad en el país podría superar el 65% de la población para el año 2030.
La adopción generalizada de los fármacos GLP-1 podría cambiar radicalmente la forma en que se trata la obesidad y las enfermedades relacionadas. Con más de 1.000 millones de personas en todo el mundo potencialmente elegibles para el tratamiento contra la obesidad, el gasto anual en estos medicamentos podría alcanzar cifras de cientos de miles de millones de dólares. Morgan Stanley predice que, para 2035, el mercado de medicamentos contra la obesidad podría alcanzar unas ventas anuales de 150.000 millones de dólares. Las implicaciones económicas son enormes.
Actualmente, las compañías líderes del mercado son Novo Nordisk y Eli Lilly, que comercializan los únicos tres fármacos GLP-1 aprobados hasta la fecha —liraglutida, semaglutida y tirzepatida— para la diabetes y la obesidad.
A pesar de estos avances, los fármacos todavía afrontan desafíos considerables. Algunos pacientes no pueden extender el tratamiento durante más de seis meses al verse afectados por alguno de los efectos secundarios asociados, como las náuseas. Esto implica que uno de los objetivos de los fármacos de próxima generación deberá ser mejorar el porcentaje de tolerabilidad entre los pacientes.
Además, el elevado coste de esta clase de medicamentos limita su acceso para la gran mayoría de la sociedad, especialmente en grupos de población de menores ingresos. Sin cambios normativos que mejoren la cobertura por parte de las aseguradoras y la asequibilidad, los beneficios de estos nuevos tratamientos podrían seguir siendo inaccesibles para quienes más los necesitan.
Sin embargo, con la aparición de nuevos tratamientos y el aumento de la competencia, el acceso a esta terapia mejorará progresivamente. Por ejemplo, Eli Lilly anunció recientemente resultados prometedores en su nuevo fármaco oral GLP-1 que demuestran una eficacia comparable a la de otras opciones inyectables, lo que podría aliviar las limitaciones de suministro y dirigirse a mercados más sensibles al precio.
A medida que avance el desarrollo de los GLP-1, podría marcarse un punto de inflexión en el sistema sanitario, pasando de un modelo centrado en tratar enfermedades a otro enfocado en la prevención, el diagnóstico precoz y el cuidado del bienestar. Esto no solo supondría un gran paso adelante en materia de salud pública, sino que también abriría oportunidades para los inversores que comprendan la ciencia y la tecnología que impulsan este cambio de paradigma.
Tribuna de opinión escrita por Blanca Gómez de Agüero, Sales Manager Iberia J. Safra Sarasin Sustainable Asset Management
Foto cedidaFranco Macchiavelli, analista de mercados
Franco Macchiavelli, analista de mercados, cree que las principales oportunidades en estos meses de verano están en la tecnología ligada a la inteligencia artificial (con sesgo hacia EE.UU.), en compañías value en Europa, y en sectores como defensa o infraestructuras. Es cauto con los activos hacia donde se están dirigiendo los flujos, como small capas y acciones con beta alta, y cree que seguiremos afrontando el riesgo de la guerra arancelaria y de posibles demoras en las bajadas de tipos de la Fed. Nos lo cuenta en la sección “Un verano para invertir”.
De cara a estos meses de verano: ¿cuál es la idea, la mejor idea, que destacarías para invertir?
A nivel global, con un sesgo natural hacia EE. UU., la tecnología ligada a la inteligencia artificial seguirá liderando este verano. La narrativa sigue viva y su fase expansiva está lejos de agotarse. En Europa, vemos atractivo en compañías value con buen momentum, muchas aún infravaloradas y beneficiadas por un euro fuerte, un dólar débil y tipos en posible descenso. Además, sectores como defensa, impulsado por el repunte del gasto militar global, y infraestructura y construcción, que capturan el renovado impulso del gasto público estratégico, completan una visión de cartera diversificada y alineada con los drivers actuales del mercado.
De forma contraria, un activo con el que habría que ser cautos este verano.
El entorno actual favorece la rotación hacia activos de mayor riesgo, como las small y midcaps, y hacia acciones con beta alta. Esto se explica por las expectativas de recortes de tipos, condiciones financieras aún laxas y narrativa favorable al riesgo. Sin embargo, esta misma narrativa exige cautela: hablamos de activos muy sensibles a cambios en política monetaria y comercio internacional. Cualquier giro inesperado —como una postergación en los recortes de la Fed o un deterioro en la guerra arancelaria— podría castigar con dureza a este segmento. No se trata de evitarlos, sino de vigilar su peso en cartera: serán los primeros en sufrir si cambia el viento.
También de cara a estos meses estivales, ¿cuáles son los principales riesgos que podrán afrontar los inversores?
Aunque los conflictos bélicos parecen haber perdido protagonismo en el pricing de mercado, el riesgo dominante este verano es la guerra arancelaria, por su impacto directo en expectativas de inflación y crecimiento. La visibilidad macro está estrechamente ligada al desenlace de esta tensión comercial. Pese a que buena parte del impacto ya estaría descontado, un sobresalto inesperado —especialmente en un entorno de bajo volumen y menor liquidez estacional— podría generar movimientos abruptos en los mercados. En política monetaria, el otro gran foco, la Fed se ha mostrado dispuesta a recortar tipos, pero sin comprometer un calendario claro. Si los datos de empleo y crecimiento siguen sorprendiendo, podríamos ver una postergación del primer recorte hasta septiembre, lo cual no sería bien recibido por el mercado si las expectativas no se ajustan a tiempo.
¿Cómo te gustaría encontrar los mercados cuando vuelvas en septiembre de vacaciones? Un deseo de verano…
Estacionalmente, el verano suele ser un periodo plano en los mercados, especialmente en años electorales como el actual. Sin embargo, la elevada volatilidad de este 2025 podría traducirse en una pauta lateral más amplia de lo habitual, con movimientos intensos dentro de un rango definido. El escenario deseado sería precisamente ese: un mercado que consolide niveles sin perder soportes clave, que digiera con madurez los riesgos en juego —desde la política monetaria hasta la guerra arancelaria— y que siente las bases para retomar la senda alcista en el último tramo del año.
El mercado asumió ayer con alivio, cautela y cierta incertidumbre el acuerdo comercial preliminar entre la Unión Europea y Estados Unidos. Como bien indican los analistas de Banca March, “el alivio llegaba por la reducción inmediata del riesgo de una guerra comercial abierta”, pero la cautela y la incertidumbre persiste hasta “ver cómo se implementarán las medidas acordadas, qué sectores quedarán realmente beneficiados o perjudicados –ayer cayeron en Europa la defensa, los autos y bebidas espirituosas– y las numerosas negociaciones que siguen pendientes”.
Robert Schramm-Fuchs y Tom Lemaigre and Marc Schartz, gestores de renta variable europea de Janus Henderson, consideran que, aunque algunos detalles siguen sin estar claros, el acuerdo pone de manifiesto una clara intención de reequilibrar el comercio, manteniendo al mismo tiempo la alineación estratégica. “La reacción del mercado al acuerdo esta mañana ha sido positiva hasta ahora, y los temas de rotación recientes se mantienen intactos. El acuerdo elimina una importante incertidumbre, lo que permite a los inversores volver a centrarse en el conjunto más amplio de factores estructurales y cíclicos que configuran las perspectivas para Europa. En particular, esto incluye el creciente impulso de las iniciativas de la UE destinadas a flexibilizar la regulación financiera, impulsar los mercados de capitales y reducir la fricción burocrática”, afirman.
Según su experiencia, a menudo, es en estas fases del mercado cuando cambia el liderazgo de las acciones y los sectores. “Hemos reasignado nuestra cartera a sectores que se encuentran en el extremo más barato, más cíclico y con mayor valor del espectro. Las acciones con precios que reflejan una recesión permanente o unas perspectivas sectoriales a largo plazo poco halagüeñas suelen experimentar los mayores cambios: pasan de estar dadas por muertas a seguir vivas y coleando. Además, la amplitud del mercado suele aumentar, es decir, en lugar de un grupo reducido de valores líderes, son muchas las acciones que participan en un mercado alcista generalizado”, añaden.
Desde Lombard Odier señalan que, hasta la fecha, la volatilidad en los mercados de renta variable se ha mantenido contenida, con el índice VIX en 15,2, frente a una media histórica cercana a 20. Su perspectiva es que la volatilidad aumente en las próximas semanas y a lo largo del tercer trimestre. “Los índices bursátiles más expuestos a ingresos procedentes de EE.UU. son los de Suiza, Reino Unido, Alemania y Francia, seguidos por Japón y el conjunto de Europa”, recuerdan.
Óptica empresarial y de consumo
En opinión de Julian Schaerer, economista de Julius Baer, para las empresas, el acuerdo aporta cierta certeza sobre la nueva realidad de unos aranceles permanentemente más altos. Sin embargo, en comparación con el régimen de bajos aranceles anterior a 2025, los costes económicos son considerables. “Como suele ocurrir en entornos de aranceles elevados, el nuevo régimen plantea desafíos tanto para empresas como para consumidores. Por un lado, la competitividad de las empresas europeas afectadas por el arancel del 15% se verá perjudicada. Por otro, los consumidores estadounidenses pueden esperar precios más altos, lo que erosionará su poder adquisitivo”, señala como consecuencias.
Hablando de sectores concretos, Irene Lauro, economista para la eurozona de Schroders, reconoce que haber pasado de la amenaza de un 30% a un previsible 15% supone un alivio. “ El sector del automóvil, en particular, se beneficiará de la reducción del arancel del 27,5% introducido en abril. Esta relajación de las tensiones comerciales elimina un importante riesgo a la baja para la economía europea y devuelve a las empresas la claridad que tanto necesitaban”, sostiene.
Bajo su punto de vista, la demanda de crédito de las empresas no financieras mejoró ligeramente en el segundo trimestre gracias a la relajación de la política monetaria, pero la incertidumbre comercial ha sido un claro lastre para la inversión. Ahora, considera que al disiparse esa incertidumbre, habrá una mayor demanda de crédito y un repunte de la inversión. “Si la recuperación cíclica gana tracción y las presiones inflacionistas sigan siendo limitadas, esperamos que el ciclo de bajadas de tipos de interés por parte del BCE haya llegado a su fin, por lo menos de momento. El acuerdo aporta confianza en un momento crítico para la economía europea”, añade.
Además, según las expectativas de Schaerer, es probable que el impacto inflacionario de estos aranceles se haga visible en las próximas cifras de inflación en EE. UU., y la incertidumbre en torno a este efecto es una de las razones clave por las que se espera que la Reserva Federal mantenga sin cambios los tipos de interés en la reunión del FOMC de esta semana.
Según las estimaciones de Luca Paolini, estratega jefe en Pictet AM, el impacto inflacionario para EE.UU. puede ser de 1,9% y en crecimiento económico hasta 1,3% a la baja. “En todo caso, el aumento de la inflación impulsado por aranceles de EE.UU. es temporal. Para el resto del mundo puede suponer 0,4 % menor crecimiento; algo menos, 0,3% en Europa, si bien con 0,4% menor crecimiento alemán, que puede mitigarse con medidas de estímulo fiscal para apoyar el crecimiento”, sostiene Paolini.
La cuestión del crecimiento
Además, el economista de Julius Baer considera que si bien los aranceles supondrán sin duda un reto para Europa, su economía es lo suficientemente resiliente como para soportar las repercusiones. “Tras varios años de bajo rendimiento, la demanda interna en Europa ha mostrado recientemente signos de crecimiento, en parte gracias a una política fiscal más expansiva, especialmente en Alemania. Con una demanda interna en recuperación, la dependencia de Europa de un modelo manufacturero orientado a las exportaciones está disminuyendo, lo que contribuye a amortiguar el impacto de los aranceles”, defiende Schaerer.
Una interpretación favorable del acuerdo alcanzado por la Casa Blanca y la Comisión Europea se centra en el impacto adverso moderado que tendrá sobre el crecimiento a corto plazo y la volatilidad de la inflación en las economías de la UE y EE.UU., en comparación con los aranceles del 30% y el 50% con los que la administración Trump había amenazado en diferentes momentos en los últimos meses.
“Nuestra última previsión sitúa el crecimiento de la zona euro en el 1,1% en 2025, ligeramente por encima del 0,8% del año pasado, antes de acelerarse hasta el 1,5% el año que viene, a medida que aumentan los gastos en defensa y los gobiernos aplican medidas para incrementar la inversión, especialmente en Alemania”, apunta Alvise Lennkh-Yunus, director de Calificaciones del Sector Público y Soberano de Scope Ratings.
La conclusión de Lennkh-Yunus es que al haber menos incertidumbre comercial sobre la economía de la UE y mostrar la economía estadounidense una resistencia sostenida, “los acuerdos entre Estados Unidos y la UE deberían ayudar a contener los riesgos crediticios a ambos lados del Atlántico, aunque el balance de riesgos para las perspectivas crediticias mundiales sigue siendo negativo”.
La amenaza de aranceles del 50% del presidente estadounidense Donald Trump tendrá un impacto limitado en el perfil crediticio de las empresas brasileñas, segúnFitch Ratings. Las empresas locales mantendrán indicadores crediticios estables este año, a pesar de las altas tasas de interés. Un mercado laboral ajustado, una cosecha agrícola sólida y fundamentos favorables de las materias primas, incluidas las proteínas, respaldarán su solidez, según la clasificadora de riesgos.
Las exportaciones a EE.UU. representan apenas un 15% del valor total de las exportaciones de Brasil. La mayoría de estas exportaciones son materias primas, para las cuales es más fácil encontrar mercados alternativos. Todas las empresas brasileñas con calificación Fitch, excepto cuatro, tienen una exposición de ingresos del 10% o menos al comercio entre EE.UU. y Brasil, detallaron.
La agencia calificadora estima que Embraerobtiene alrededor del 35% de sus ingresos de EE.UU., excluyendo el contenido local estadounidense, y podría enfrentar un mayor riesgo si los aranceles entran en vigor. La escasez de oferta mundial de aeronaves y las posibles exenciones arancelarias específicas de la industria, respaldadas por una larga trayectoria de acuerdos arancelarios de cero por cero, compensan parcialmente estos riesgos.
Dos productores de pulpa y papel, Eldorado Brasil Celulose y Suzano, y una empresa de petróleo y gas, PRIO, también tienen cierta exposición de ingresos a EE.UU. (menos del 30%). Varios grandes exportadores brasileños, como JBS, Marfrig y Gerdau, tienen una importante presencia de producción en el país norteamericano, lo que mitiga el riesgo arancelario.
Las altas tasas de interés, y no los aranceles estadounidenses, siguen siendo el principal desafío para las empresas brasileñas. El banco central del país ha endurecido drásticamente su política monetaria este año, elevando su tasa de referencia Selic en 450 puntos básicos, hasta el 15%, durante los 10 meses hasta junio de 2025, para abordar el aumento de la inflación. Fitch prevé que el BCB comience a recortar las tasas a principios de 2026, hasta alcanzar el 12% para finales de año. La orientación conservadora del ente rector indica que mantendrá esta postura altamente restrictiva hasta que la inflación se acerque al objetivo del 3%.
Además, Fitch prevé que las métricas crediticias de las empresas calificadas se mantendrán prácticamente estables, respaldadas por una asignación de capital más conservadora. Las empresas han desacelerado las inversiones y recortado los dividendos en respuesta a los altos costos de capital.
La liquidez se mantiene abundante a pesar de las altas tasas de interés. La firma espera que las empresas refinancien su deuda antes de 2026, año electoral. Los vencimientos de la deuda interna están bien distribuidos, con alrededor del 23% con vencimiento entre 2025 y 2026. Los vencimientos transfronterizos son relativamente pequeños dentro de la cartera calificada por la calificadora, con tan solo unos 3.000 millones de dólares con vencimiento entre ahora y el cierre de 2026. Las empresas pueden refinanciar este importe en el mercado interno si lo necesitan.
Última reunión de la Reserva Federal de EE.UU. (Fed) antes del gran evento de Jackson Hole. Aunque no se espera que la institución monetaria anuncie nuevos recortes, lo cierto es que esta convocatoria está marcada por unos datos a priori algo más debilitados, con la presión de la Administración Trump resonando en los titulares y con el mercado observando atentamente.
“Aunque no se espera ningún cambio en el tipo de interés de referencia, recientes comentarios de algunos miembros con derecho a voto del Comité Federal de Mercado Abierto han mostrado apoyo a un posible recorte. Además, el acuerdo comercial entre la UE y EE.UU. podría reducir aún más la necesidad de un estímulo a corto plazo”, señalan desde Muzinich&Co.
La previsión es que la tasa de interés continuará en el rango de entre 4,25% y 4,5%, ya que ni en la última reunión ni desde entonces ha habido señales claras de que se esté considerando una bajada. En cambio, lo más relevante serán las palabras de Powell, ya que la idea es calmar las expectativas del mercado, que hoy por hoy asigna un 60% de probabilidades a un recorte en septiembre.
“La reacción del mercado a la conferencia de prensa será interesante. Una semana antes de la reunión del FOMC, el mercado valoraba en un 65% la probabilidad de un recorte en septiembre. Esta probabilidad se aproximará al 0% o al 100% a medida que nos acerquemos al 17 de septiembre. ¿Podremos vislumbrar un movimiento de este tipo después de la reunión de julio?”, se plantea Erik Weisman, economista jefe de MFS Investment Management.
Para Vincent Reinhart, economista jefe de BNY Investment, los funcionarios de la Fed tendrán que esforzarse bastante para no hacer nada en esta reunión del FOMC. “Esto no es ajedrez ni es el tres en raya. Para que la Fed recorte los tipos, deben alinearse tres condiciones: cierta preocupación por el empleo, señales de que la inflación volverá a su objetivo, y suficiente claridad sobre la economía como para tener confianza en esas dos premisas. Por ahora, anticipamos una bajada de 25 puntos básicos en diciembre, y menos del 50% de probabilidad de que ocurra algo antes. En esencia, la Fed corregiría el rumbo si los datos económicos empeoran, reconociendo que podrían haberse equivocado sobre la fortaleza de la economía y el impacto de los aranceles en la inflación”, apunta Reinhart.
Los datos que mira Fed
Las perspectivas de crecimiento e inflación respaldan este enfoque más cauto del banco central. Cabe recordar que en términos de inflación, el indicador preferido por la Fed (la inflación subyacente del PCE) sigue por encima del objetivo, en el 2,7% interanual, y hay indicios de que los aranceles comienzan a trasladarse a los precios de los bienes subyacentes. “Las expectativas de los consumidores han descendido desde sus niveles máximos de varias décadas, pero siguen siendo lo suficientemente altas como para que la Fed se muestre reticente a recortes de tipos en julio”, indica Michael Krautzberger, CIO de Mercado Públicos de Allianz Global Investors.
En este sentido, Kevin Thozet, miembro del comité de inversión de Carmignac, recuerda que la Fed no espera que la inflación vuelva a su objetivo del 2% antes de 2027, lo que supone un “desvío” de seis años. “Y los datos más recientes sobre la inflación no son especialmente alentadores. Estamos empezando a ver signos de repercusión de los costes de importación debido a los aranceles. La inflación de los bienes básicos ya ha repuntado modestamente, y el modelo FIFO, que domina el sector minorista estadounidense, indica que habrá más subidas una vez que se apliquen de forma más generalizada los aranceles a las importaciones”, explica Thozet.
Según David Kohl, economista jefe de Julius Baer, el debilitamiento de las perspectivas económicas de EE.UU. sugiere que es probable que se aplique una política monetaria más flexible en el segundo semestre del año. Sin embargo, advierte que “la incertidumbre en torno a la inflación tras el aumento de aranceles impide un recorte de los tipos de interés en julio, al igual que la presión política del presidente Trump para bajarlos”.
La presión que soporta
Pese a que los datos todavía sostienen su argumento de “esperar y ver”, las presiones para bajar tipos están aumentando, tanto por parte de la Administración Trump como de miembros del consejo de la Fed. En el plano político, el presidente de la Fed, Jerome Powell, ha estado sometido a una creciente presión para recortar los tipos de forma inmediata, con el presidente Trump insinuando incluso la posibilidad de reemplazarlo antes de que su mandato expire en mayo de 2026. Según el análisis que hace Thozet, Powell se ha visto sometido a una presión política cada vez mayor, pero cualquier especulación sobre su sustitución como presidente debe tomarse con cautela. “El presidente Trump tiene poco que ganar con una reorganización de la dirección de la Fed a solo seis meses del final del mandato de Powell. Además, los riesgos de socavar la credibilidad de la Fed en relación con el dólar, las expectativas de inflación y los rendimientos de los bonos a largo plazo son demasiado elevados. La credibilidad del banco central ha desempeñado un papel fundamental a la hora de anclar las expectativas de inflación a largo plazo desde su espectacular resurgimiento en 2022. Cualquier movimiento hacia el dominio fiscal o una flexibilización prematura podría poner en peligro esa estabilidad tan duramente ganada, con enormes efectos negativos en cadena”, comenta.
Las presiones no vienen solo de la Casa Blanca, también desde dentro de la propia institución. “Las actas de la reunión de junio reflejaron que la mayoría de los miembros del comité consideran que la política monetaria está ‘bien posicionada’ mientras se espera una mayor claridad sobre las perspectivas de crecimiento e inflación. No obstante, también reconocieron el riesgo de que los aranceles puedan tener efectos más persistentes. Sin embargo, empiezan a surgir algunas divisiones internas dentro de la Fed”, comenta Krautzberger.
Durante las últimas semanas, el gobernador Waller solicitó un recorte de 25 puntos básicos en julio, basándose en la siguiente idea: los aranceles generarán un incremento excepcional en los precios; la economía ya ha estado operando por debajo de su potencial durante la primera mitad del año; y hay riesgos crecientes en el mercado laboral. “Otros miembros de la Fed, sin embargo, han manifestado su deseo de no recortar los tipos de forma preventiva, y el propio Powell ha sugerido que sigue siendo prudente esperar y observar cómo evolucionan las condiciones macroeconómicas”, añade el CIO de Mercado Públicos de Allianz GI.
Más allá de julio
Más allá de julio, el mercado apenas anticipa dos recortes de tipos antes de fin de año, en función de los datos de inflación que se conocerán en las próximas semanas. Sin embargo, de cara a la reunión de la Fed en septiembre, la presión política para reducir los tipos podría intensificarse, especialmente si la demanda del consumidor y el mercado laboral se debilitan más de lo previsto. “Consideramos que los datos actuales respaldan que la Fed mantenga sin cambios su política monetaria en julio. Sin embargo, a menos que se produzca una sorpresa inflacionaria significativa, la reunión de septiembre podría convertirse en un punto de inflexión activo para retomar los recortes, especialmente si los indicadores de actividad económica se debilitan y la presión política se intensifica hasta un nivel que obligue a la Fed a actuar”, señala Krautzberger.
Según las previsiones del economista jefe de Julius Baer, el estancamiento del consumo privado y las menores intenciones de inversión, que apuntan a una menor demanda, justificarían una postura política menos restrictiva, a pesar de que las tasas de inflación se sitúan por encima del objetivo. “La presión política dificulta la labor de la Fed de comunicar los recortes de tipos en las próximas reuniones. Esperamos que la Fed reanude su ciclo de recortes de tipos en su reunión del FOMC de septiembre”, afirma Kohl.
Los expertos coinciden que el conjunto de datos sugiere que la economía sigue gozando de buena salud y que existe el riesgo de que se inicie la tendencia alcista de la inflación debido a los aranceles. Según Mauro Valle, responsable de renta fija en Generali AM (parte de Generali Investments), “el mercado espera que la Fed vuelva a recortar entre septiembre y octubre, pero ya no valora dos recortes a finales de año. La incertidumbre sobre el escenario económico y el impacto de los aranceles es alta, y la Fed probablemente seguirá tomándose su tiempo”.
En opinión de Tiffany Wilding, economista en PIMCO, las tasas de interés podrían llegar a neutral el próximo año. “Muchos inversores se preguntan sobre la dirección de la política de la Fed, particularmente a la luz de la insatisfacción pública de Trump con las decisiones recientes bajo Powell y la expiración del próximo año de los nombramientos clave de la Fed. En nuestra opinión, los fundamentos económicos y la dinámica institucional apuntan a una perspectiva de política monetaria de referencia que no es significativamente diferente de lo que se esperaría con la composición actual de los participantes del FOMC, tal vez con un retorno marginalmente más rápido a una postura de política más neutral”, concluye.
Faltan cuatro días para la entrada en vigor de los aranceles impuestos por EE.UU. a aquellos países con los que no hayan llegado a un acuerdo. Los dos últimos en lograrlo han sido la Unión Europea, que ha cerrado un trato comercial provisional para que la mayoría de sus exportaciones al mercado estadounidense estén sujetas a un arancel del 15%, y Japón, que ha acordado un arancel del 15% para todos sus productos. Ahora bien, a partir del 1 de agosto, los productos importados de Canadá, Brasil, Corea del Sur, Camboya o Bangladesh se enfrentarán a impuestos de entre el 25% y el 50%.
De cara a los próximos días, los expertos esperan que haya nuevos anuncios. En especial, está pendiente ver qué ocurre finalmente con el acuerdo preliminar alcanzado con China, así como con las conversaciones con India, que han avanzado, pero no hay un pacto definitivo. Además, México, Brasil, Canadá y Corea del Sur aún no han alcanzado acuerdos completos y pueden estar sujetos a aranceles adicionales si no concluyen negociaciones pronto.
Sobre los dos últimos acuerdos alcanzados con la UE y Japón, Philippe Waechter, economista jefe en Ostrum AM, considera que ambos “libraban” la misma batalla. “El arancel es el mismo (15%), la excepción sobre el acero y el aluminio es idéntica al 50%, el mercado se abre más a las empresas americanas y Europa se compromete a invertir 600.000 millones de dólares. Japón se quedó en 550 millones. De momento no tenemos la clave del reparto de los beneficios de estas inversiones (en el caso de Japón es del 90% para EE.UU.). Los europeos también comprarán 750.000 millones de energía en los próximos tres años, alejando a Europa de sus objetivos climáticos, y gastarán abundantemente en equipamiento militar estadounidense”, resume Waechter.
Para el economista jefe en Ostrum AM, los acuerdos de la UE y Japón refuerzan la idea de que “para seguir dependiendo del mercado estadounidense, europeos y japoneses están dispuestos a pagar un impuesto exorbitante que no se basa en otra cosa que en el riesgo de aislarse del mercado estadounidense”. Waechter considera que la realidad de estos aranceles responde a queel ciclo mundial hacía tiempo que había pasado a depender del consumidor estadounidense, de tal manera que el impulso macro dependía de ellos. “Una vez consolidada esta situación, el aumento de los derechos de aduana atrapa al resto del mundo, que debe pagar para mantener su dinámica cíclica”, matiza.
En opinión de Jared Franz, economista de Capital Group, es necesario comprender que no todas las barreras comerciales son iguales y que, en este caso, Trump está usándolos con diferentes fines. El más claro es el objetivo de negociar. “El presidente de EE.UU. ha dejado claro que algunos de los aranceles están destinados a presionar a otros países para que ayuden a Estados Unidos a cumplir sus objetivos políticos, como la lucha contra la inmigración ilegal y la reducción del flujo transfronterizo de drogas ilegales. Estas medidas podrían tener carácter temporal”, señala. En cambio, el caso de Europa y Japón, así como el de México, considera que se trata más de un objetivo de reequilibrio. “Los aranceles recíprocos pretenden restaurar el equilibrio con otros socios comerciales y su principal objetivo es reducir el déficit comercial estadounidense”, sostiene Franz.
Según su conclusión, “estas motivaciones tendrán una gran influencia en el escenario final de aranceles. Lo más probable es que los aranceles que se utilicen con fines de negociación no se prolonguen demasiado en el tiempo, mientras que aquellos que forman parte de un proceso más amplio de desvinculación podrían ser más definitivos”
Un acuerdo más, menos incertidumbre
De los términos del acuerdo comercial entre EE.UU. y la UE sabemos que incluye un arancel base del 15% a casi todas las importaciones de la UE, incluidos sectores clave como el automotriz (actualmente gravado al 27,5%), mientras que los aranceles sobre el acero y el aluminio europeos se mantendrán en el 50% por el momento, aunque se espera que se transformen en un sistema de cuotas. Además, el acuerdo también contempla compromisos de gasto significativos: la UE se ha comprometido a compras por valor de 750.000 millones de dólares en petróleo, gas, combustible nuclear y equipos militares y de chips durante el segundo mandato de Trump, mientras que las empresas europeas podrían invertir 600.000 millones de dólares en EE.UU. durante el mismo periodo.
En este sentido, por ahora, los mercados europeos de renta variable parecen haber digerido el acuerdo comercial entre EE.UU. y la UE con optimismo, ya que tener un acuerdo supone reducir la incertidumbre. “Hay avances en las negociaciones comerciales, pero persisten los riesgos. Los inversores estarán atentos a la publicación de datos económicos que puedan ofrecer pistas sobre el impacto de los aranceles en la actividad y las posibles decisiones de política. Con las conversaciones sobre aranceles aún en curso y las trayectorias de la política monetaria global en un momento de cambio, las próximas semanas podrían ser cruciales para moldear las expectativas de los inversores para el resto de 2025”, sostienen desde Muzinich&Co.
“Desde el punto de vista europeo, otro factor atenuante es el hecho de que, con el acuerdo, los productos de la UE estarán en igualdad de condiciones con algunos de sus competidores de niveles de desarrollo similares (por ejemplo, Japón) y acabarán recibiendo un trato mejor que muchos mercados emergentes que han alcanzado acuerdos con EE. UU. en las últimas semanas. Sin embargo, si el optimismo del mercado se extiende a la moneda europea, esto añadiría nuevos vientos en contra para la zona euro (más sobre esto más adelante)”, añade Gilles Moëc, economista jefe de AXA IM.
En opinión de Apolline Menut, economista de Carmignac, el acuerdo evita el peor de los escenarios, con aranceles estadounidenses del 30% amenazados por Trump, una escalada caótica de represalias y una guerra comercial en toda regla. “Europa no tiene la influencia económica y tecnológica estratégica de la que presume China sobre algunos eslabones clave de las cadenas de suministro industrial. Es cierto que los fabricantes estadounidenses dependen más de los proveedores europeos de bienes intermedios que a la inversa, pero en una escalada de represalias, Trump podría haber ampliado la lucha para incluir restricciones al suministro de materias primas energéticas y servicios digitales a la economía europea, donde la UE es totalmente dependiente de EE.UU.”, señala.
Qué pierde la UE
Sin embargo, Waechter considera que es “un día triste” para Europa. “Europa tiene tanto miedo de aislarse de Estados Unidos que las negociaciones solo se refieren a las mercancías y no al conjunto de bienes y servicios cuyo comercio está equilibrado. Por tanto, Europa no se dará a sí misma la capacidad de una forma de independencia tecnológica, ya que el desequilibrio en los servicios está ligado en gran medida a la tecnología. Esto significa que la esperanza de Draghi de invertir masivamente para estabilizar el retraso tecnológico con respecto a los estadounidenses es ahora sólo una idea, un sueño que ha pasado. La capacidad de generar una fuerte dinámica de ingresos ha sido una quimera. La dinámica de los ingresos se convertirá en una auténtica lucha de poder en Europa, ya que el pastel no va a crecer significativamente. Tendrá que repartirse entre los activos y los inactivos, y también entre los activos. La dinámica social será interesante pero muy peligrosa”, argumenta el economista jefe en Ostrum AM.
Los analistas de Ebury creen que, a pesar del impacto negativo en la economía europea, se han evitado males mayores. “Aunque aún quedan por ultimar muchos detalles del acuerdo y es probable que los aranceles sigan teniendo un impacto negativo no desdeñable sobre el crecimiento, los inversores se estarán alegrando de que se haya evitado el peor de los escenarios”, señalan.
Para Felipe Villarroel, gestor de TwentyFour (Vontobel), este es un acuerdo similar al logrado por Reino Unido. “Este es un resultado subóptimo para Estados Unidos, la Unión Europea y la economía global, pero al mismo tiempo es uno que la economía podría ser capaz de soportar sin consecuencias catastróficas a nivel macroeconómico. Los expertos ya han adaptado sus proyecciones incorporando una tasa arancelaria en el rango del 10%-15%. Además, los mercados han tenido algunos meses para asimilar lo que este tipo de resultado significaría para las empresas y las proyecciones de crecimiento; la conclusión parece ser que ciertos sectores, como el automotriz, sufrirán un gran golpe, mientras que el resto se verá afectado de forma indirecta a través de tasas de crecimiento subóptimas, pero podrán seguir adelante”, sostiene Villarroel.
Renta variable europea
Desde un punto de vista positivo, destaca que con este acuerdo, los europeos lograron proteger algunos sectores clave de los aranceles sectoriales más costosos (que oscilan entre el 25% y el 50% o más): “El acuerdo reduce los aranceles sobre los automóviles (del 25% de la «Sección 232» al 15%) y cubre tanto los semiconductores (amenazados con un impuesto del 25% por una investigación en curso del BIS) como los productos farmacéuticos (para los que Trump había evocado tipos de hasta el 200%). Reduce considerablemente la incertidumbre en materia de política comercial para las cadenas de suministro europeas, aunque el diablo está en los detalles, especialmente en torno a las ambiguas disposiciones arancelarias cero por cero”.
Por úlitmo, Johanna Kyrklund, directora de Inversiones del Grupo Schroders, sigue poniendo el foco en que Europa seguirá viéndose beneficiada de la búsqueda diversificación en las carteras de renta variable. Hemos visto una gran demanda de activos europeos, tanto de acciones como de bonos. Las acciones europeas han funcionado este año y aún vemos atractivo en ellas. Así que, creo que Europa ha sido el principal beneficiario de la búsqueda de diversificación de los inversores globales.También ha habido un interés particular por los bonos europeos, lo que demuestra que los inversores no están jugando con su exposición a los bonos, sino que están diversificando. Y, entre tanto, el euro se ha fortalecido frente al dólar. De hecho, creemos que todavía hay potencial en el euro y somos bastante positivos con los mercados europeos”, argumenta Kyrklund.