Cinco claves de MFS para navegar el mercado en el segundo semestre de 2025

  |   Por  |  0 Comentarios

Simplificacion normativa financiera europea SIU
Pixabay CC0 Public Domain

El segundo semestre de 2025 arrancó bajo el signo de la incertidumbre y tras una primera mitad de año que ha puesto de relieve un entorno financiero especialmente complejo, cargado de tensiones geopolíticas y una elevada volatilidad macroeconómica. Los bancos centrales han optado por una mayor prudencia, lo que complica la toma de posiciones direccionales en duración, mientras que los inversores buscan refugio en activos que ofrezcan estabilidad y diversificación real.

En este contexto, el Grupo de Estrategias e Información de MFS (SAIG), parte de la unidad de distribución de MFS Investment Management, identifica a la renta fija como un pilar estratégico renovado: desde el crédito corporativo con diferenciales menos ajustados de lo que aparentan, hasta la deuda emergente en divisa local, favorecida por la presión creciente sobre el dólar. En este escenario, la gestora identifica cinco ejes estratégicos que, a su juicio, marcarán el rumbo de los inversores profesionales durante los próximos meses.

1. Duración: un respiro sin convicción

Desde MFS subrayan que mantener una posición neutral en duración parece la opción más adecuada en este momento. La Reserva Federal se encuentra en pausa a la espera de evaluar el impacto de los aranceles y otras disrupciones comerciales, y, en palabras de Jerome Powell, dichas presiones inflacionistas ligadas a los aranceles deberían ser temporales, mientras que será la evolución del empleo el verdadero “juez de paz” para la política monetaria estadounidense.

Por su parte, el Banco Central Europeo está a punto de concluir su ciclo de flexibilización en un contexto de mayor estímulo fiscal y recuperación macroeconómica en la eurozona. La institución ha señalado que la inflación se mantiene en torno a su objetivo del 2% a medio plazo, que las presiones internas continúan moderándose y que sus decisiones seguirán un enfoque dependiente de los datos, ajustando la política según la evolución de los precios y los riesgos económicos.

En este entorno, apostar con firmeza por posiciones largas en duración resulta cada vez más difícil. Solo países como el Reino Unido y Australia ofrecen argumentos para inclinaciones largas. En EE. UU., la elevada prima de riesgo fiscal ha impulsado los tipos a largo plazo, reduciendo el atractivo relativo de extender vencimientos.

El mayor riesgo, advierte MFS, sigue siendo la incertidumbre macroeconómica: aranceles con impacto en el crecimiento, débil confianza empresarial y perturbaciones en el comercio internacional. Según la información disponible hasta principios de agosto, los países que han alcanzado acuerdos arancelarios con EE.UU. incluyen Reino Unido, China (que ha entrado en otra prórroga hasta el 10 de noviembre), Vietnam, Filipinas, Indonesia, Japón, la UE, Corea del Sur, Pakistán, Tailandia, Camboya y Canadá, lo que aporta cierto alivio al comercio global. Sin una señal clara de deterioro económico acompañada de un giro más acomodaticio por parte de los bancos centrales, el panorama de la duración seguirá marcado por la cautela.

2. Crédito corporativo: diferenciales más atractivos de lo que parecen

Otro punto clave que destaca MFS es la valoración de los diferenciales de crédito investment grade (IG) en EE. UU. Tradicionalmente calculados frente al rendimiento del Tesoro estadounidense, estos spreads podrían estar ofreciendo una visión engañosa tras la erosión de la calidad crediticia soberana del país.

MFS propone un enfoque ajustado que incorpora la prima de riesgo fiscal implícita en los bonos del Tesoro. Bajo esta métrica, los diferenciales corporativos IG se sitúan en torno a 140 puntos básicos, un nivel históricamente atractivo al compararse con la serie de diez años.

La conclusión es clara: el crédito corporativo puede estar infravalorado respecto a la percepción general, lo que convierte a esta clase de activos en una alternativa más interesante frente a la deuda soberana estadounidense, especialmente en un contexto de crecientes riesgos fiscales.

3. La actual normalización de la correlación entre bonos y acciones: la renta fija recupera atractivo

Uno de los grandes cambios de régimen que detecta MFS es la corrección a la baja en la correlación entre bonos y acciones. Tras un periodo marcado por el “miedo a la Fed”, en el que las agresivas subidas de tipos dispararon la sincronía entre mercados, y posteriormente por el escenario de Goldilocks —con política monetaria laxa y fuerte apetito inversor—, el nuevo entorno se caracteriza por volatilidad, riesgos geopolíticos y elevada incertidumbre.

En este marco, los bonos vuelven a ofrecer potencial de diversificación en las carteras. La renta fija no se apoya ya en la compresión de diferenciales o tipos, sino en un carry históricamente atractivo que puede servir de base sólida para la rentabilidad esperada.

Mientras tanto, las bolsas presentan valoraciones que parecen descontar un escenario perfecto, con la expansión de múltiplos como principal motor de las subidas. Este verano, el S&P 500 ha mostrado movimientos relativamente planos tras acercarse a máximos históricos, mientras que el Ibex 35 experimentó una notable subida, superando el 21% en lo que va de año y acercándose a niveles no vistos desde 2007. Aunque el S&P 500 cotiza cerca de sus máximos históricos y a una valoración comparable a la de finales de 2021, la fuerza del impulso alcista dependerá de cómo se desarrolle la situación global los próximos meses. Ante esta vulnerabilidad, la renta fija se perfila nuevamente como cobertura frente al riesgo de la renta variable.

4. Mercados emergentes: los planetas se alinean para la deuda en moneda local

La deuda de mercados emergentes (ME) en moneda local emerge como una de las grandes oportunidades del semestre. El equipo de MFS señala dos motores principales: el final del ciclo del dólar fuerte y la necesidad de diversificación internacional tras el cuestionamiento del excepcionalismo estadounidense.

Con rendimientos reales superiores al 3% a cierre de mayo —más del doble de los registrados en mercados desarrollados—, desde MFS insisten en que la deuda local de emergentes ofrece un trinomio atractivo: altos rendimientos, potencial de compresión de tipos gracias a la continuidad de políticas monetarias acomodaticias y apreciación cambiaria en un contexto de debilidad del dólar.

El índice J.P. Morgan GBI EM Diversified, que agrupa 19 países, refleja además la ventaja estructural de diversificación entre regiones. Aunque MFS advierte que conviene vigilar repuntes inesperados del dólar o turbulencias en el crecimiento emergente, la posición de esta clase de activos es, en sus palabras, “ideal para aprovechar las fuerzas actuales del mercado”.

5. Contratiempos en la deuda privada

La postura de la firma respecto a la deuda privada, uno de los activos más populares en la última década, difiere notablemente de la opinión mayoritaria, dado que los expertos de MFS consideran que esta clase de activo se enfrenta ahora a obstáculos significativos. En concreto, tras crecer hasta alcanzar alrededor de 1,2 billones de dólares en activos gestionados, desde la gestora consideran que la deuda privada está mostrando síntomas de saturación.

Según el equipo de MFS, la fuerte competencia ha elevado el dinero en efectivo o pólvora para gastar disponible y reducido las oportunidades atractivas, lo que presiona a la baja las rentabilidades esperadas. En 2024, los fondos de crédito privado de tipo cerrado ofrecieron un rendimiento del 6,9%, inferior en 130 puntos básicos al índice de alto rendimiento estadounidense.

A ello se suma el problema de liquidez, cada vez más relevante para los inversores institucionales. La imposibilidad de negociar estos activos en mercados secundarios convencionales (equivalen en torno al 5% del mercado de private equity y un 1-2% del mercado de private debt según diversas fuentes) supone un coste potencialmente elevado en episodios de tensión financiera, como se vio en la crisis de pensiones británica de 2022 o las turbulencias bancarias de 2023.

En este sentido, MFS recomienda a los inversores revisar el peso del crédito privado en cartera y considerar alternativas líquidas como la renta fija cotizada, especialmente para aquellos con necesidades de liquidez significativas.

Un semestre de ajustes estratégicos

El informe de MFS dibuja un panorama complejo en el que la cautela y la diversificación se convierten en principios rectores de la asignación de activos. La duración exige neutralidad, el crédito corporativo ofrece oportunidades ocultas, la renta fija recupera su papel diversificador, los emergentes destacan por rentabilidad real y la deuda privada encara retos de liquidez.

Para los inversores institucionales, el reto no es menor: navegar un semestre en el que las fuerzas macroeconómicas y políticas seguirán dictando el rumbo de los mercados globales. La clave, según MFS, será equilibrar el apetito por rentabilidad con una gestión activa del riesgo, en un entorno donde la volatilidad y la incertidumbre parecen haber llegado para quedarse.
Ideas de inversión para ganar exposición a renta variable de Europa y Japón

  |   Por  |  0 Comentarios

Ideas de inversión renta variable Europa Japón
Pixabay CC0 Public Domain

El giro en las tendencias estructurales, desplazando el momento positivo desde EE.UU. hacia otras regiones, ha sido una de las narrativas que están dominando este 2025. Los inversores profesionales consideran que la agresiva política comercial resta visibilidad a EE.UU. y que la entrada en vigor de la “Big, beautiful Bill” no tendrá el impacto positivo de la magnitud que anticipa la nueva administración. Además, la sobrevaloración de algunas partes del mercado estadounidense también está alentando a una revisión de los activos en cartera. En Funds Society hemos preguntado a una serie de de gestoras internacionales, y su reacción ha sido unánime: es la hora de buscar más exposición a los mercados europeos y a Japón. 

La hora de Europa

“Europa continúa siendo una región atractiva para los inversores, tanto en renta variable como en renta fija, gracias a unos fundamentos sólidos y unas valoraciones que resultan especialmente atractivas en comparación con otros mercados desarrollados” resume William Davies, director global de inversiones de Columbia Threadneedle Investments. Davies considera que el entorno de desinflación y el ciclo de bajadas de tipos de interés del BCE “ha favorecido el apetito inversor”, e indica que sectores como tecnología, salud, consumo básico y lujo “siguen mostrando resiliencia y potencial a largo plazo”. 

Para Davies, la gestión activa será clave para navegar este entorno, entendida como la capacidad para “identificar compañías europeas bien posicionadas estructuralmente”. “El mercado europeo ha demostrado una notable capacidad de adaptación y sigue ofreciendo múltiples palancas de valor para los inversores que buscan exposición diversificada con criterios de calidad y valoración razonables”, insiste. 

Desde Capital Group, Mario González, responsable para Iberia, US Offshore y Latam, explica que también son “relativamente optimistas” con Europa, concretamente respecto al estímulo fiscal de Alemania y sus beneficios para el resto del continente: “Podríamos ver un ciclo industrial más fuerte en los próximos tres años”.

González también constata la creciente necesidad de autosuficiencia en la región: “Es probable que el hecho de que Europa se centre en apoyar su economía frente a lo que consideran una política estadounidense adversa tenga ramificaciones positivas para muchas empresas”.

En cuanto a ideas de inversión, González apunta a los bancos comerciales europeos: “Se han vuelto más rentables y han acumulado importantes reservas de capital, y están preparados para beneficiarse del gasto público”. También apunta a oportunidades de inversión en empresas relacionadas con la defensa, los materiales de construcción y las infraestructuras. 

Finalmente, desde Capital Group se fijan en el atractivo de valores del sector asegurador, telecomunicaciones y proveedores de servicios públicos, por considerar que albergan empresas atractivas que “se consideran valores resistentes que pagan dividendos con una exposición arancelaria mínima”. 

“En Europa, se espera que el aumento del gasto en defensa impulse a los valores industriales, mientras que Japón se está beneficiando de las reformas de gobierno corporativo y de los indicios de que el estancamiento económico a largo plazo está llegando a su fin”, destaca Sabrina Denis, estratega sénior de carteras en Janus Henderson. 

Denis destaca las valoraciones atractivas de ambas regiones frente a la renta variable estadounidense, así como su exposición a una mayor variedad de sectores que el mercado estadounidense, dominado por la tecnología. Dicho esto, la experta matiza que “los inversores deberían mostrarse oportunistas con la renta variable no estadounidense, pero selectivos”. 

Así, desde Janus Henderson coinciden en encontrar oportunidades en empresas europeas de defensa o industriales con potencial para beneficiarse del aumento del gasto público. Denis también señala el buen posicionamiento de los bancos europeos: “Han pasado años acumulando reservas de capital que ahora están devolviendo a los accionistas en forma de dividendos y recompras de acciones”. Añade como otro punto positivo la mejora de las perspectivas de desregulación del sector bancario “gracias a la campaña desreguladora en Estados Unidos, lo que podría impulsar aún más la rentabilidad”.

En cambio, desde Janus Henderson desaconsejan la exposición a empresas con cadenas de suministro largas, como los fabricantes de automóviles, por considerar que “se enfrentan a un abanico más amplio de resultados derivados de los aranceles”. La estratega propone como alternativa que los inversores se fijen en empresas con modelos de negocio basados en suscripciones: “Tienen una exposición mínima a las políticas comerciales y, por lo tanto, podrían mostrarse más resistentes en el entorno actual”. 

En último lugar, Denis menciona a las empresas chinas de Internet, de las que indica que “cotizan con algunas de las valoraciones más bajas que hemos visto” y afirma que tendrían potencial de revalorización “si los estímulos fiscales impulsan el consumo interno (lo que impulsaría el gasto en publicidad online) y se mantiene el apoyo gubernamental a la tecnología avanzada”.  

El retorno de Japón

Japón ha sido el otro mercado bursátil desarrollado que también ha atraído la atención de los inversores. Como explican desde Wellington Management los estrategas Andrew Heiskell y Nicolas Wylenzek, son varias las dinámicas favorables de las que se está beneficiando la renta variable nipona: mayor inversión nacional, activismo accionarial, incrementos salariales, transición hacia la automatización y la eficiencia, aumento de los dividendos y las recompras y una inflación estructuralmente más alta. “Si bien esto genera oportunidades cada vez más atractivas en renta variable japonesa, conviene destacar que las reformas fiscales y las medidas de política económica benefician sobre todo a compañías nacionales de pequeña y mediana capitalización”, aclaran ambos expertos. 

Desde Columbia Threadneedle, William Davies puntualiza que Japón ofrece oportunidades “para los inversores a largo plazo”, gracias a la combinación de fundamentales sólidos, beneficios empresariales al alza, repunte de la actividad de fusiones y adquisiciones y el ya citado incremento de la recompra de acciones. 

El experto afirma que “la transformación estructural del país hacia un modelo económico enfocado en la rentabilidad y la eficiencia del capital está consolidando una base sólida para el crecimiento sostenido”, de ahí que, aunque la desaceleración del crecimiento global suponga un riesgo, “esta situación ha contribuido a generar valoraciones más atractivas, especialmente en términos de precio/valor contable”. 

En conjunto, concluye Davies, se trata de un entorno propicio “para una inversión selectiva en compañías de calidad con potencial estructural”.

¿Qué hacemos con la asignación a EE.UU.?

Pese al mayor interés por acciones europeas y niponas, no son pocas las gestoras que piden pragmatismo para abordar el mercado estadounidense. En palabras de Martin Moryson, economista jefe de DWS, “no conviene dar por descartado a Estados Unidos, sobre todo por el dominio de sus empresas tecnológicas”. La postura del experto es que “no se trata de si nos gusta o no la política estadounidense, sino de si los beneficios empresariales están creciendo. Y, por ahora, en EE. UU. siguen creciendo a buen ritmo”.

Desde Allianz Global Investors indican que “muchos de los factores que han convertido a EE. UU. en un entorno empresarial excepcional permanecen intactos”, como la elevada rentabilidad de las empresas estadounidenses, su liderazgo en inteligencia artificial (IA) o una demografía favorable. Dicho esto, consideran que “la actual ponderación de EE. UU. en los índices mundiales podría estar sobrevalorada”.

Para los expertos de la gestora, “la prima de las acciones estadounidenses puede estar justificada solo en los sectores que presentan mejores rentabilidades”, por lo que recomiendan  tener un enfoque selectivo y centrarse en tendencias como  la tecnología y ciertos sectores industriales, y reducir exposición a sectores estadounidenses cuya prima no está justificada frente a otros mercados.

Desde Federated Hermes Charlotte Daughtrey, Directora de Inversiones para US SMID, mantiene que “la agenda proeconomía y procrecimiento de la administración Trump apoyará a las empresas estadounidenses y, en particular, a los valores estadounidenses de pequeña y mediana capitalización, que son la columna vertebral de la economía estadounidense”.

De hecho, considerando que los ingresos de empresas medianas y pequeñas están más orientadas al mercado nacional que las grandes capitalizadas (70-80% frente al 50%), Daughtrey considera que la “Big Beautiful Bill” las podría beneficiar “desproporcionadamente”. “Las empresas de pequeña y mediana capitalización pagan casi la totalidad del impuesto de sociedades de EE.UU., por lo que cualquier reducción del tipo impositivo tendría un impacto directo”, explica. La experta también considera que la relajación prevista de los requisitos reglamentarios también beneficiaría a este conjunto de empresas, al reducir su carga e incrementar las fusiones y adquisiciones.

Si a esto se suma la flexibilidad de la Reserva Federal para recortar los tipos, y que EE.UU. alberga a numerosas empresas innovadoras y líderes del mercado, la experta considera que, a medida que se vaya comprendiendo mejor el contexto político, no sólo small y midcaps estadounidenses se verán favorecidas, sino que se pondrá de relieve que “el excepcionalismo de EE.UU. está lejos de haber terminado”.


Inflación y negociaciones: dos focos que vigilar en el juego arancelario

  |   Por  |  0 Comentarios

Inflación negociaciones juego arancelario
Canva

Los expertos de las gestoras internacionales consideran que la incertidumbre comercial podría estar disminuyendo a medida que Estados Unidos logra acuerdos con sus principales socios; ahora bien, recuerdan que aún queda ver el impacto que tendrán todos estos aranceles en la inflación y, sobre todo, en la economía estadounidense y global. Mientras esperamos a que se visibilice este impacto, toda la atención está puesta en las negociaciones y los acuerdos.

En opinión de Chris Iggo, director de Inversiones (CIO) de AXA IM, los acuerdos comerciales estadounidenses son “una idea ingenua”. Según su argumento, éstos no forzarán una redirección del gasto estadounidense de bienes extranjeros hacia bienes producidos en el país. “Si tiene éxito, el déficit comercial estadounidense debería disminuir y habría entradas en la cuenta de capital de la balanza de pagos en forma de inversiones directas y de cartera. En tal escenario, se esperaría un dólar fuerte, no solo por un menor déficit comercial y mayores flujos de inversión, sino también desde un punto de vista de sentimiento: América está ganando y es excepcional”, afirma.

Vigilando la inflación

El director de inversiones de AXA IM advierte que “en cambio, los precios de las importaciones subirán y eso significará márgenes de beneficio más bajos para las empresas que importan bienes intermedios o finales para distribuir en el mercado estadounidense. Y probablemente signifique precios más altos para los consumidores de EE.UU. y, por tanto, más inflación”. 

En este contexto, Iggo indica que “los proveedores extranjeros podrían ver cierta caída de la demanda y tal vez reduzcan sus precios de venta, soportando un golpe en sus beneficios”. Según su visión, para los mercados europeos, el panorama es menos claro: “Habrá un impacto de los aranceles estadounidenses sobre la rentabilidad europea. Ese es un viento en contra para el crecimiento y puede haber sido un factor en la caída de la tasa de crecimiento trimestral del PIB de la Eurozona al 0,11% en el segundo trimestre, desde el 0,57% en el cuarto trimestre. Sin embargo, tasas más bajas en Europa y un posible estímulo de la política fiscal alemana deberían permitir una ligera mejora en los próximos trimestres”.

Según Patrick Artus, senior economic advisor en Ossiam (affiliate de Natixis IM), algunos economistas e inversores estadounidenses creen que los exportadores a Estados Unidos recurrirán a sus márgenes de beneficio, y que, como resultado, no habrá un efecto inflacionario en Estados Unidos por los aranceles más altos. Sin embargo, Artus advierte que es “imposible para los exportadores a Estados Unidos compensar aranceles más altos con sus márgenes de beneficio” ya que, tal y como explica, “es imposible que los exportadores reduzcan sus precios entre un 15% y un 30% para compensar por completo el aumento de los aranceles”.

Ante este escenario, el experto de Ossiam advierte que “podemos esperar un aumento significativo de la inflación en EE.UU. Ésta será una inflación transitoria, no permanente […] Por lo que el escenario más probable es que la inflación subyacente en EE. UU. será alrededor del 3,4% a finales de año”.

El caso de Suiza

Como bien señalan las firmas de inversión, mientras vigilan las posibles dinámicas de la inflación, el otro foco de atención está puesto en las negociaciones y acuerdos entre los países y EE.UU. Un caso llamativo es el de Suiza. Si nos remitimos al argumento de la Administración Trump, cabe señalar que, en 2024, el déficit de bienes de EE.UU. con Suiza alcanzó aproximadamente 38.500 millones de dólares, lo que representa un incremento del 56,9% respecto a 2023. De hecho, las exportaciones estadounidenses a Suiza fueron 25.000 millones, mientras que las importaciones desde Suiza fueron 63.400 millones de dólares durante ese año. Unas cifras que, dentro del argumentario de Trump, justificarían un arancel del 39%.

En opinión de Christian Gattiker, director de Investigación de Julius Baer, este nivel de impuestos es “dramático” e “inesperado”. Sin embargo, reconoce que hay margen de sobra para llegar a un acuerdo. “Ambas partes siguen en contacto, y aún es posible alcanzar una solución negociada similar al marco entre EE.UU. y la UE. Para los inversores en activos suizos, este es un momento para mantener la calma, no para actuar. El impacto en los mercados probablemente será inicial y concentrado, con un repunte de la volatilidad a medida que se asimilan las implicaciones. Conviene evitar desplegar liquidez prematuramente: espere señales claras de una dislocación extrema o capitulación, por un lado, o de una resolución inmediata, por el otro, antes de volver a posicionarse”, destaca Gattiker. 

Para Nannette Hechler-Fayd’herbe, responsable de Estrategia de Inversión, Sostenibilidad e Investigación y CIO EMEA de Lombard Odier, Filippo Palloti, economista, y Serge Rotzer, analista de renta variable de Lombar Odier, la previsión es similar: “Esperamos que las negociaciones acerquen el arancel del 39% para Suiza al 15% pactado con la UE y Japón, aunque con concesiones potencialmente complejas y un posible aumento de inversiones estadounidenses”. 

En este sentido, reconocen que, aunque el sector farmacéutico queda excluido y productos de alto valor añadido como relojes, maquinaria de precisión y dispositivos médicos podrían trasladar parte del coste, si se confirma el 39%, los márgenes podrían verse afectados o incluso producirse una fuerte caída en las ventas a EE.UU. “En el improbable caso de que esta disputa comercial no se resuelva, revisaremos nuestra previsión de PIB real suizo para 2025, así como nuestra expectativa de que los tipos de interés no bajen del 0%”, comentan. 

Respecto a la implicación que tendrá para los inversores, los expertos de Lombard Odier señalan que, aunque es probable que las acciones suizas se resientan durante este periodo de incertidumbre, los bonos corporativos suizos y el sector inmobiliario pueden seguir ofreciendo fuentes atractivas de renta. “Nuestra previsión a 12 meses para el dólar/franco suizo se sitúa en 0,79”, concluyen.

La reducción de la jornada laboral a 40 horas en México podría afectar el PIB y la inflación

  |   Por  |  0 Comentarios

Reducción jornada laboral México PIB
Pixabay CC0 Public Domain

En México, actualmente el Congreso del país analiza la propuesta de reforma legislativa de la presidencia para reducir la jornada laboral de 48 a 40 horas semanales, con un horizonte de implementación que terminaría en 2030. Sin embargo, podrían registrarse efectos económicos importantes, cuando menos en el corto plazo, según un análisis del área de estudios económicos de Banamex.

“Considerando que las MiPyME’s, que representan más del 99% del total de empresas, generan 40% del PIB del país y 65% del empleo, podrían ser más vulnerables a los incrementos en costos y que esta reforma generaría presiones en ese sentido, es muy probable que la misma tenga un impacto negativo en la actividad y el empleo, por lo menos de este sector”, explica la firma en su reporte.

Con el objetivo de mitigar el impacto económico estimado en un aumento de costos laborales, el gobierno propone una serie de subsidios dirigidos a las MiPyME’s. Estos incluyen incentivos fiscales (reducciones en el ISR), créditos blandos a través de Nacional Financiera o el Banco del Bienestar, y programas de capacitación y digitalización del Servicio Nacional de Empleo para mejorar la productividad.

Sin embargo, la iniciativa todavía carece de detalles sobre el diseño de los subsidios, lo que ha generado incertidumbre sobre su suficiencia para cubrir costos, especialmente para microempresas, según la firma financiera. La falta de un plan claro, sobre todo para sectores con altas tasas de informalidad (como el comercio y la construcción), limita su alcance, ya que los trabajadores informales no están protegidos por la LFT. Además, no aborda explícitamente cómo incentivar la productividad en empresas con recursos limitados, un desafío crítico dado el rezago histórico
de México en este ámbito.

Posible reducción del crecimiento PIB en el horizonte

“Especialmente en sectores intensivos en mano de obra, la reducción de horas laborales implica una disminución inicial en la producción por trabajador. La reducción de 16% en las horas trabajadas (de 48 a 40 horas) aplicaría para la parte formal del 25% de la población ocupada que trabaja más de 48 horas (la cual estimamos entre el 30% y el 80%)”, señalan los analistas de Banamex.

“Considerando que el 75% del PIB es formal y la elasticidad productividad-horas trabajadas basada en estudios internacionales es entre 0,6 a 0,8, esto arroja caídas brutas en el PIB de entre 0,1-0,3 pp si no hubiera nuevas contrataciones para mantener la producción constante (considerando adopción rápida y generalizada de nuevas tecnologías) y hasta una reducción de 1,0 pp (sin adopción tecnológica)“, explican.

Adicionalmente, los expertos del banco mexicano indican que cuando sea el turno de cumplimiento de las MiPyME’s, si estas reducen contrataciones, la tasa de desempleo podría aumentar entre 0,2 y 0,4 pp. El empleo formal privado, que ya muestra un claro estancamiento, podría verse afectado con destrucción de plazas formales desde el primer año en caso de que las empresas decidan que no es óptimo mantener su nivel de producción previo. Sin embargo, Banamex también considera probable que los trabajadores desplazados por el aumento en el costo laboral unitario en el sector formal puedan ser absorbidos por el mercado laboral informal, dada la dominancia de este último, o bien que las empresas decidan mantenerlos pero de manera informal, con el riesgo de ser sancionadas.

“Además, considerando un traspaso de costos a precios de alrededor de 70%, estimamos un aumento en los costos laborales en 6,5% en caso de que las empresas decidan mantener sus niveles de producción sin cambios. Estos representan a su vez el 30% de los costos totales de las empresas, por lo que el impacto en costos sería de 2%, que estimamos podría verse reflejado en un aumento entre 0,1 y 0,4 pp para la inflación en un esquema sin gradualidad si subsidios”, dijo Banamex.

Beneficios en el largo plazo

Eso sí, desde Banamex aseguran que la economía podría verse beneficiada en el largo plazo. Los economistas de la compañía consideran que los trabajadores laborarán menos horas pero seguirán recibiendo el mismo salario, por lo que aumentará la masa salarial, en caso de que las empresas decidan mantener sus niveles de producción y hacer contrataciones o pagar horas extra para ello.

La remuneración de asalariados representa el 30% del PIB, pero la correspondiente a la economía formal es el 24,4%. En la medida que las empresas contrataran nuevo personal, y que sus salarios fueran mayores, aumentaría la masa salarial y, por lo tanto, el consumo, lo que mitigaría el potencial efecto adverso sobre el PIB.

“En resumen, se vería afectada la rentabilidad de las empresas o las finanzas públicas. Esto salvo un incremento abrupto en la productividad laboral, por lo que existe el riesgo de ver una combinación de menor actividad y empleo formal, mayores precios y destrucción de empresas”, dice Banamex.

Con un crecimiento proyectado de 0% en 2025, la reforma enfrenta un entorno económico frágil, al que se le suma la debilidad de las finanzas públicas que limitan el margen para financiar subsidios.

“La reforma incrementará los costos laborales, afectando principalmente a sectores como manufacturas, comercio y servicios 24/7, donde las MiPyME’s podrían enfrentar cierres o mayor informalidad sin subsidios suficientes. La transición plantea varios desafíos, incluyendo la duración del periodo de adaptación, la capacidad de supervisión y el monitoreo del cumplimiento. En México la productividad laboral está estancada y la informalidad disminuye a un ritmo muy lento, lo que aumenta los riesgos potenciales de esta reforma, en términos de crecimiento, empleo e inflación”, advirtió Banamex en sus conclusiones.

Dato de empleo en EE.UU., fiabilidad de las estadísticas: las nuevas preocupaciones de los analistas

  |   Por  |  0 Comentarios

stock-market-gf07bcaaa3_1920
Pixabay CC0 Public Domain. bolsa valores eeuu

Datos y más datos: la economía estadounidense es el referente mundial para la industria financiera porque es capaz de producir una gran cantidad de información detallada y verificable. Y cuatro meses después del lanzamiento de la guerra arancelaria del presidente Donald Trump, los analistas empiezan a tener información para salir de la incertidumbre.

Negociaciones comerciales, resultados corporativos, datos del empleo, PIB, inflación y tipos de interés: el mercado empieza a tener anclas, pero también surgen sombras y dudas sobre la fiabilidad de las cifras oficiales.

Un problema de fiabilidad

Paul Donovan, estratega jefe de UBS, señala una nueva preocupación de los inversores en estos meses convulsos: “Las revisiones del informe de empleo estadounidense del viernes pasado (1 de agosto) coincidieron con la frágil narrativa del mercado laboral. La situación sigue siendo “ni contrataciones ni despidos”. La caída del empleo manufacturero es coherente con la incertidumbre política. El acontecimiento más preocupante del viernes no fueron los datos, sino el despido del comisionado de la Oficina de Estadísticas Laborales por parte del presidente Trump”.

Donovan piensa que, a nivel mundial, los datos económicos se han vuelto menos fiables en los últimos años. La caída de las tasas de respuesta a las encuestas, la polarización política que genera respuestas sesgadas, los rápidos cambios económicos estructurales que los estadísticos no pueden seguir, y la falta de financiación de las agencias estadísticas han conspirado para que las revisiones sean más extensas y frecuentes.

“Cualquier sospecha de interferencia política en los datos significa que los inversores asumirán que las cifras positivas están manipuladas, como en países donde el PIB supera milagrosamente el objetivo oficial de crecimiento año tras año. Los riesgos de error en las políticas aumentan. Una brecha entre los informes económicos y la realidad dificulta la planificación empresarial. En el caso de EE.UU., la mera percepción de sesgo político perjudicaría aún más la condición de reserva del dólar”, advierten Donova.

 Los últimos datos del empleo en Estados Unidos

Seema Shah, jefe global de estrategia de Principal Asset Management, empieza a ver en los datos de empleo las primeras repercusiones de la guerra arancelaria: “No solo se trató de una cifra de empleo mucho más débil de lo previsto, sino que las fuertes revisiones a la baja de los dos meses anteriores representan un golpe importante a la percepción de solidez del mercado laboral. Lo más preocupante es que el impacto negativo de los aranceles apenas comienza a sentirse, por lo que es probable que en los próximos meses veamos señales aún más claras de una desaceleración”.

 David Kohl, economista jefe de Julius Baer, analiza el mercado laboral estadounidense, que confirma la debilidad de la mayor economía mundial. El informe de empleo de junio sugiere que la economía estadounidense se está enfriando. Las revisiones de las cifras anteriores de aumento de la nómina también se redujeron significativamente, lo que sugiere un menor crecimiento del empleo en abril/mayo. El desempleo aumentó ligeramente hasta el 4,2%, debido a la desaceleración de la oferta laboral.

 Jeffrey Cleveland, economista jefe de Payden & Rygel, señala que los últimos datos sobre el mercado laboral estadounidense muestran una tasa de desempleo aun relativamente baja (4,2 %) pero el crecimiento del empleo se está debilitando y creemos que la tendencia continuará.

“La caída de los rendimientos de los bonos del Tesoro a dos años indica que, probablemente, los inversores han prestado demasiada atención a la inflación y muy poca a las señales de desaceleración del mercado laboral, por lo que ahora se han dado cuenta de que deben reequilibrar sus carteras y aumentar la duración”, dice Cleveland.

Sector tecnológico e IA, small y midcaps y dólar: las apuestas de verano de Carlos Zunzunegui (A&G)

  |   Por  |  0 Comentarios

Sector tecnológico IA small mid caps
Foto cedida

Aunque “la naturaleza impredecible de los activos en el corto plazo y la volatilidad típica del verano -cuando los movimientos del mercado pueden ser exagerados por la falta de volumen-” complica este ejercicio de previsiones para los próximos meses, Carlos Zunzunegui, agente de A&G, responde a nuestro cuestionario sobre las mejores y las peores ideas para julio y agosto, así como los riesgos principales que afrontarán los mercados en esta época estival.

De cara a estos próximos meses: ¿cuál es la idea, la mejor idea, que destacarías para invertir?

Hay varios activos que creo están mostrando un momento interesante para invertir de cara a los próximos meses…. será más sencillo que salga bien si la inversión dura algo más de lo que dura “un amor de verano”. Estos son los que creo tienen más atractivo:

El sector tecnológico en general, y la IA en particular, serán el motor del desarrollo de la economía en las próximas décadas. Estamos viviendo una nueva “revolución industrial”. La IA cambiará, está cambiando, la informática, la industria, la medicina, la investigación, la logística, en definitiva, todo. Sin duda una gran oportunidad a futuro.

Las medianas y pequeñas compañías: mantienen un descuento importante con respecto a las compañías de gran capitalización y a pesar de la incertidumbre que podemos tener por el repunte de la inflación (tensiones geopolíticas, políticas de aranceles erráticas) pueden retrasar o dificultar el que veamos nuevas bajadas de tipos de interés que sin duda serán un motor importante para que esta inversión pueda crecer. Esta idea puede funcionar a ambos lados del Atlántico.

Compra de dólar. El dólar, en lo que va de año, se ha depreciado con respecto al euro en el entorno de un 15%. Incrementar la exposición al dólar en las carteras podría dar algo de rentabilidad extra en los próximos meses. Este incremento de exposición se puede jugar a través de tecnología y de pequeñas y medianas compañías.

De forma contraria, un activo con el que habría que ser cautos este verano…

Habría que ser especialmente prudentes con la renta fija a muy largo plazo sobre todo en EE.UU., es decir, los bonos con vencimientos de entre 15-30 años. Aunque los tipos de interés ya están cerca de su techo, aún existe incertidumbre sobre cuándo y cómo de rápido bajarán. Si la inflación no cae al ritmo esperado o si los bancos centrales se muestran más cautelosos, los tipos podrían mantenerse altos durante más tiempo o llegar a repuntar buscando los máximos.

Esto afecta negativamente a los bonos largos, que son muy sensibles a los movimientos de tipos. Además, en un entorno de tensiones geopolíticas o repunte del crecimiento, podría subir la rentabilidad exigida en el mercado y eso haría caer su precio. Por eso, aunque la renta fija en general ofrece hoy oportunidades, conviene evitar duraciones excesivas si no tenemos un horizonte a muy largo plazo o una gran tolerancia al riesgo.

También de cara al verano, ¿cuáles son los principales riesgos que podrán afrontar los inversores?

Los principales riesgos para los próximos meses son la inflación y las tensiones geopolíticas.

La guerra arancelaria ha metido presión en los precios de los vienes y servicios que consumimos. Por ahora no ha tenido un efecto significativo y parece que el repunte no será dramático… pero sí lo suficiente como para poder meter incertidumbre en los mercados y que veamos algún recorte significativo (5-10%) en las principales bolsas.

Las tensiones geopolíticas pueden añadir más incertidumbre a los mercados con más aranceles (más inflación), presión en el precio del petróleo. Estás tensiones podrían debilitar (ya lo han hecho) el ciclo económico e incluso meternos en una recesión aunque este escenario ahora es poco probable.

¿Cómo te gustaría encontrar los mercados cuando vuelvas en septiembre de vacaciones? Un deseo de verano…

Me encantaría volver en septiembre y encontrar unos mercados en equilibrio, con la volatilidad más moderada, con algo más de visibilidad en el horizonte y, si puede ser, con algún anuncio de bajada de tipos… que la renta fija haya cumplido su papel, la tecnología siga marcando el paso, y el dólar haya recuperado algo de terreno perdido en esta primera mitad de año.

Y puestos a pedir, unos acuerdos comerciales cerrados que den estabilidad a los mercados…. que lo más volátil sea elegir sitio de vacaciones para el próximo año.

¡¡¡Buen verano!!!

Notas desde Silicon Valley: la visión de Fidelity

  |   Por  |  0 Comentarios

Notas FI25 Silicon Valley
Pixabay CC0 Public Domain

Todos los años el equipo gestor de la estrategia Global Technology de Fidelity realiza una gira en autobús por Silicon Valley y Seattle. El mes pasado completó la número 12 y en ella se reunieron con equipos directivos de veinte empresas tecnológicas para conocer en profundidad las últimas tendencias.

Desde la firma, consideran que no hay nada que reemplace a estar in situ: estos viajes son cruciales para mantener las perspectivas de análisis de Fidelity, al permitirles interactuar con la dirección de las empresas y comprender mejor el impacto en el mundo real de las tendencias tecnológicas. Así, consideran que estas reuniones con empresas constituyen una parte fundamental de su trabajo y el de los analistas y confieren una ventaja esencial a la hora de generar alfa en la estrategia Fidelity Global Technology.

Entre las conclusiones más importantes del viaje destacan las perspectivas sobre la adopción de la IA por parte de los consumidores y las empresas y las oportunidades infravaloradas en IA.

En este último viaje, los expertos de Fidelity constataron que el sentimiento en torno a la inversión en IA sigue siendo alcista. Así lo pusieron de manifiesto empresas de hardware y semiconductores como Nvidia, AMD y Arista. Microsoft también comentó el énfasis de los clientes en la IA. La adopción por parte de los consumidores ha ido en aumento en las plataformas de hyperscale (Google AI Overviews, Meta AI, etc.), junto con el uso de LLM. ChatGPT tardó sólo dos años en conseguir un uso del 10% de la población mundial, frente a los 10 años que tardó Internet (de 1992 a 2002).

Una de las reuniones más reveladoras fue la que mantuvieron con el fundador de Sierra AI, quien afirmó que sus chatbots Agentic AI ofrecían tasas de retención de clientes entre un 10% y un 40% superiores y podían resolver completamente entre el 70% y el 90% de las consultas entrantes de los clientes sin pasarlas a un humano. Zoom también mostró su software de atención telefónica mediante agentes; creen que, con el tiempo, el mercado evolucionará hacia modelos basados en un 30% en humanos y un 70% en agentes. El equipo de analistas de Fidelity anticipa que podrían surgir diferentes modelos de precios en función del uso de LLM. Junto con los centros de atención telefónica, la codificación de IA sigue siendo un área clave para los primeros usuarios.

Mientras que el uso por parte de los consumidores va en aumento, la adopción masiva de productos de IA por parte de las empresas que sean monetizables va con cierto retraso. Las empresas tienen que llevar a cabo importantes cambios en los procesos para implantarlos y están tardando en ampliar sus ofertas, sin que se produzca todavía una gran inflexión en la adopción en el mundo real. Sin embargo, el equipo gestor sigue siendo optimista y cree que con el tiempo veremos una serie de oportunidades relacionadas con la IA en el mundo empresarial.

Oportunidades subestimadas en la IA

En Fidelity siguen siendo pesimistas con respecto a algunas de las empresas de semiconductores para IA más conocidas y de mayor capitalización, por creer que los elevados niveles de inversión de sus clientes son probablemente insostenibles, con independencia de cuánto proliferen la adopción y las aplicaciones de IA. En la estrategia quieren minimizar el riesgo a la baja derivado de la inversión en IA, pero seguir beneficiándose de la creciente penetración de la IA en la economía, de ahí su énfasis en las oportunidades subestimadas en este segmento.

El equipo sigue siendo optimista sobre las empresas de software y servicios que están adoptando la IA, como Salesforce, Workday, Teleperformance y NiCE.

Se reunieron con Salesforce, lo que puso de relieve la ventaja que tiene la empresa por el hecho de estar ya posicionados. En su negocio estratégico siguen siendo inigualables y si Agentforce contribuye a acelerar de nuevo el crecimiento, la acción puede considerarse muy atractiva. También hubo una reunión con Workday, donde consideran que la relación riesgo/recompensa es atractiva dada su valoración, su base de clientes muy recurrente y las opciones de monetización que puede aportar la IA.

En cuanto al hardware y los semiconductores, desde Fidelity buscan proveedores que no hayan participado en el ciclo inicial de desarrollo de las infraestructuras de IA, pero que puedan beneficiarse del crecimiento gradual de la demanda a medida que aumente la penetración, en áreas como la inferencia de IA en terminales y la inferencia para empresas (almacenamiento en disco duro, hardware empresarial, etc.).

A principios de año, entraron en el fabricante de semiconductores Marvell Technology, otra empresa con la que se reunieron. Líder del sector con una sólida propiedad intelectual, está bien posicionada para atender el creciente mercado de silicio personalizado (ASIC) para su uso en inferencia y entrenamiento de IA. Su negocio no relacionado con centros de datos se encuentra en un mínimo cíclico y las acciones parecen sobrevendidas debido a inquietudes relacionadas con la competencia.

El fabricante de discos duros Western Digital fue otra reunión relacionada con esta temática; se trata de una posición bastante alcista que, a pesar de un reciente repunte, sigue estando infravalorada por el mercado. Se beneficia de unas atractivas características sectoriales (duopolio, con baja intensidad de capital) y es un beneficiario infravalorado de la inferencia de IA: más imágenes y contenidos de vídeo generados por la IA aumentarán la demanda de almacenamiento en discos duros. También está infravalorada tras la escisión de su negocio de memorias flash.

Una mirada sobre los semiconductores

También se reunieron con el nuevo consejero delegado de Intel, Lip-Bu Tan, quien habló de los retos y oportunidades a los que se enfrenta la empresa. Según el equipo gestor, siguen viendo una buena oportunidad de reestructuración. Persisten algunas incertidumbres, pero aún se sienten cómodos teniendo la acción en cartera y con su perfil riesgo/recompensa. Puede trabajar en la reestructuración y en su regreso a un enfoque más centrado en el producto. La oportunidad relacionada con la fabricación tiene un valor negativo al precio actual, lo que puede estar justificado dados los retos a los que se enfrentan en este ámbito, pero también hay que señalar que Intel goza de una posición muy ventajosa frente a sus competidores por su sólida base de fabricación en EE.UU.

Los analistas indican que mantuvieron “una muy buena reunión” con Synopsis, que desempeña un papel fundamental en la industria de semiconductores al proporcionar las herramientas de software, PI y servicios necesarias para diseñar, verificar y probar circuitos integrados (CI) y sistemas en chips (SoC). Su equipo de relaciones con inversores presentó una convincente historia a largo plazo en la que la empresa se beneficia de tendencias como la internalización del diseño de chips por parte de los hiperescaladores, con una fuerte historia de crecimiento orgánico en su negocio de PI.

Conclusión

El sector tecnológico está teniendo un 2025 volátil, con ganadores cambiantes (en particular la tecnología china tras las noticias relacionadas con DeepSeek), fuertes ventas relacionadas con los aranceles y, más recientemente, la reactivación de la apuesta por los “ganadores de la IA”.

Debajo de la superficie, desde Fidelity consideran que existen muchas tendencias cruciales que este viaje ayudó a evaluar, siendo quizás lo más importante el ritmo de adopción de la IA: cómo están utilizando la IA las empresas, el ritmo de monetización y los mejores medios para encontrar oportunidades en esta temática.

¿Estamos en las primeras fases de una gran rotación bursátil?

  |   Por  |  0 Comentarios

Rotación bursátil primeras fases
Pixabay CC0 Public Domain

El S&P 500, el índice más representativo de la economía estadounidense, acumula una rentabilidad en torno al 7,5% en lo que va de año (datos a 23 de julio de 2025). En el mismo periodo, el MSCI Emerging Markets suma cerca de un 18%, el EuroStoxx 55 avanza un 8,5% y el Topix suma más de un 6%. Se trata de una situación cuanto menos novedosa, después del fuerte dominio de la bolsa estadounidense de los últimos años. Las rentabilidades vienen acompañadas por flujos positivos, particularmente a Europa, por lo que cabe preguntarse: ¿estamos en el inicio de una gran rotación?

Cambios pequeños, cambios grandes

“Es demasiado pronto para hablar de una gran rotación, pero deberían producirse otras menores” afirma Benjamin Melman, director de inversiones de Edmond de Rothschild AM. El experto alega varias razones que estarían frenando esa gran rotación, empezando por el hecho de que “la diversificación internacional desde el punto de vista del inversor estadounidense no se ha visto recompensada, ya que los activos extranjeros han mostrado ratios de Sharpe inferiores desde un punto de vista histórico”. Melman también se fija en que “no hay recesión a la vista en EE.UU.” y en que la monetización de la IA aún no es un tema de mercado, “por lo que los inversores estadounidenses no tienen prisa por salir al extranjero”. 

Dicho esto, el experto sí cree que los inversores estadounidenses “podrían reducir un poco su infraexposición en algunos activos internacionales” hacia mercados como Japón, Europa o emergentes. “Asimismo, los inversores internacionales sobreponderados en activos estadounidenses también podrían reducir su exposición a EE.UU., ya que la supremacía del gigante americano que predominaba a principios de año ha perdido mucho fuelle”, concluye.

El momento de la renta variable europea

Más categóricos se muestran otros expertos consultados para este reportaje. Por ejemplo Sabrina Denis, estratega sénior de carteras en Janus Henderson, se fija en que una de las “sorpresas más notables” que está dejando este 2025 ha sido el sólido repunte de las acciones no estadounidenses, evidenciado por la subida del 16 % del índice MSCI All Country World Index (ACWI) ex-USA (a junio de 2025), frente al aumento de poco más del 2% del S&P 500 en ese tiempo, lo que para la experta “indica claramente que ya se está produciendo una importante rotación hacia los mercados desarrollados fuera de EE. UU.”. “Este rendimiento no es solo una anomalía a corto plazo, sino que se ve respaldado por cambios estructurales más profundos y valoraciones atractivas en los mercados no estadounidenses”, añade.

Víctor de la Morena, Director de Inversiones de Amundi Iberia, resume el sentir de muchos inversores en estos días: “No hay duda de que la economía americana sigue siendo la economía más importante del mundo, si bien la economía europea ha ganado relevancia o ‘momentum’ en los últimos tiempos gracias a la recuperación económica y los planes de estímulo europeos que se están incrementando y supondrán un importante catalizador para los próximos años, sobre todo en el campo de las infraestructuras y la defensa”. 

Desde Jupiter AM, los gestores de renta variable europea Niall Gallagher, Chris Legg y Chris Sellers declaran ver posibilidades de que se produzca “un cambio en el orden económico que podría beneficiar a la renta variable europea”. En concreto, el trío de expertos cree que “los cambios estructurales en el comercio, la asignación de capitales y las políticas del gobierno contribuyen a un trasvase hacia Europa que estaba pendiente desde hacía tiempo”.

En particular, los gestores apuntan al atractivo de los países del sur de Europa, región que consideran que “está acercándose al final de casi dos décadas de reducción del endeudamiento”. Esto implica que “la deuda de los consumidores es baja, el sector bancario está saneado y puede sostener la expansión, e incluso los patrones de inmigración son positivos”. Además, tal y como indican: “Estos países cuentan con energía abundante y barata, como España, que cuenta con importantes recursos solares y eólica terrestre”. 

También comparten esta visión positiva sobre la renta variable europea Andrew Heiskell, estratega de renta variable en Wellington Management, y Nicolas Wylenzek, estratega macroeconómico de la entidad: “La renta variable europea ha iniciado un cambio de régimen que se ha acelerado recientemente, lo que podría dar lugar a la mayor rotación desde la crisis financiera global”. 

Si bien los estrategas advierten que “esta transición no está exenta de retos”, también señalan como los principales beneficiados a los valores del segmento Value, como bancos, telecos, empresas de defensa o compañías europeas de pequeña capitalización. También creen que se beneficiarán las compañías que sean clave en la transición energética y que tengan barreras de entrada elevadas, como los operadores de redes, así como las compañías que ellos denominan “generadores estables de interés compuesto» de calidad”, es decir, “empresas resilientes, con un crecimiento consistente y balances sólidos, ya sean del estilo Growth o Value”.

En cambio, afirman que “los principales perjudicados podrían ser los beneficiarios de la globalización y de un entorno de tipos bajos”.

Nuevos argumentos

Mario González, responsable del negocio de Capital Group en España, Portugal y US Offshore se fija en que, desde el “Liberation Day” del 2 de abril, la renta variable estadounidense ha mostrado una gran correlación con la no estadounidense – algo esperable en un periodo de alta volatilidad-, pero añade que “una vez que se calmen los ánimos, la situación de los valores no estadounidenses parece favorable”. 

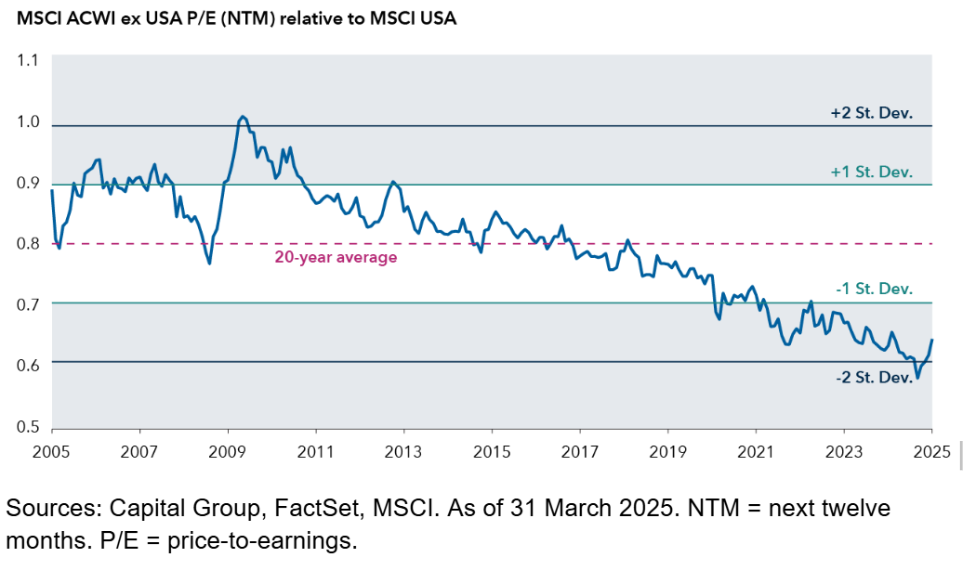
El experto indica que las valoraciones de partida de los mercados no estadounidenses siguen siendo “mucho más bajas que en Estados Unidos”. Aporta algunos datos: por un lado, el MSCI ACWI ex USA cotiza a 13 veces los beneficios a 12 meses vista, mientras que el MSCI EAFE (internacional desarrollado) cotiza a 14 veces, ambos cerca de sus medias de 10 años y con un descuento notable respecto al S&P 500, que cotiza a 20 veces los beneficios.

Las acciones no estadounidenses cotizan cerca de su nivel más bajo en 20 años en relación con las estadounidenses.

Dicho esto, el experto de Capital Group recuerda que el de las bajas valoraciones es un argumento que ya se ha esgrimido en los últimos años sin repercusión sobre el mercado, ya que esas valoraciones se han visto justificadas por el crecimiento anémico de los beneficios en muchos casos, al compararlas con EE.UU. Para González, lo que es diferente esta vez es la presencia de nuevos catalizadores que “están cambiando la narrativa por primera vez en años”:  estímulos fiscales en Alemania, reformas empresariales en Japón y Corea del Sur, debilidad del dólar estadounidense, signos de estabilización en China y mejora del entorno político en Europa. “Además, en un entorno en el que aumenta el gasto en infraestructuras, los mercados no estadounidenses muestran una mayor diversidad y tienen una mayor ponderación en industria pesada, energía, materiales y productos químicos que el S&P 500”, concluye.

La guerra comercial lastra las perspectivas de inversión global

  |   Por  |  0 Comentarios

Guerra comercial inversión global
Canva

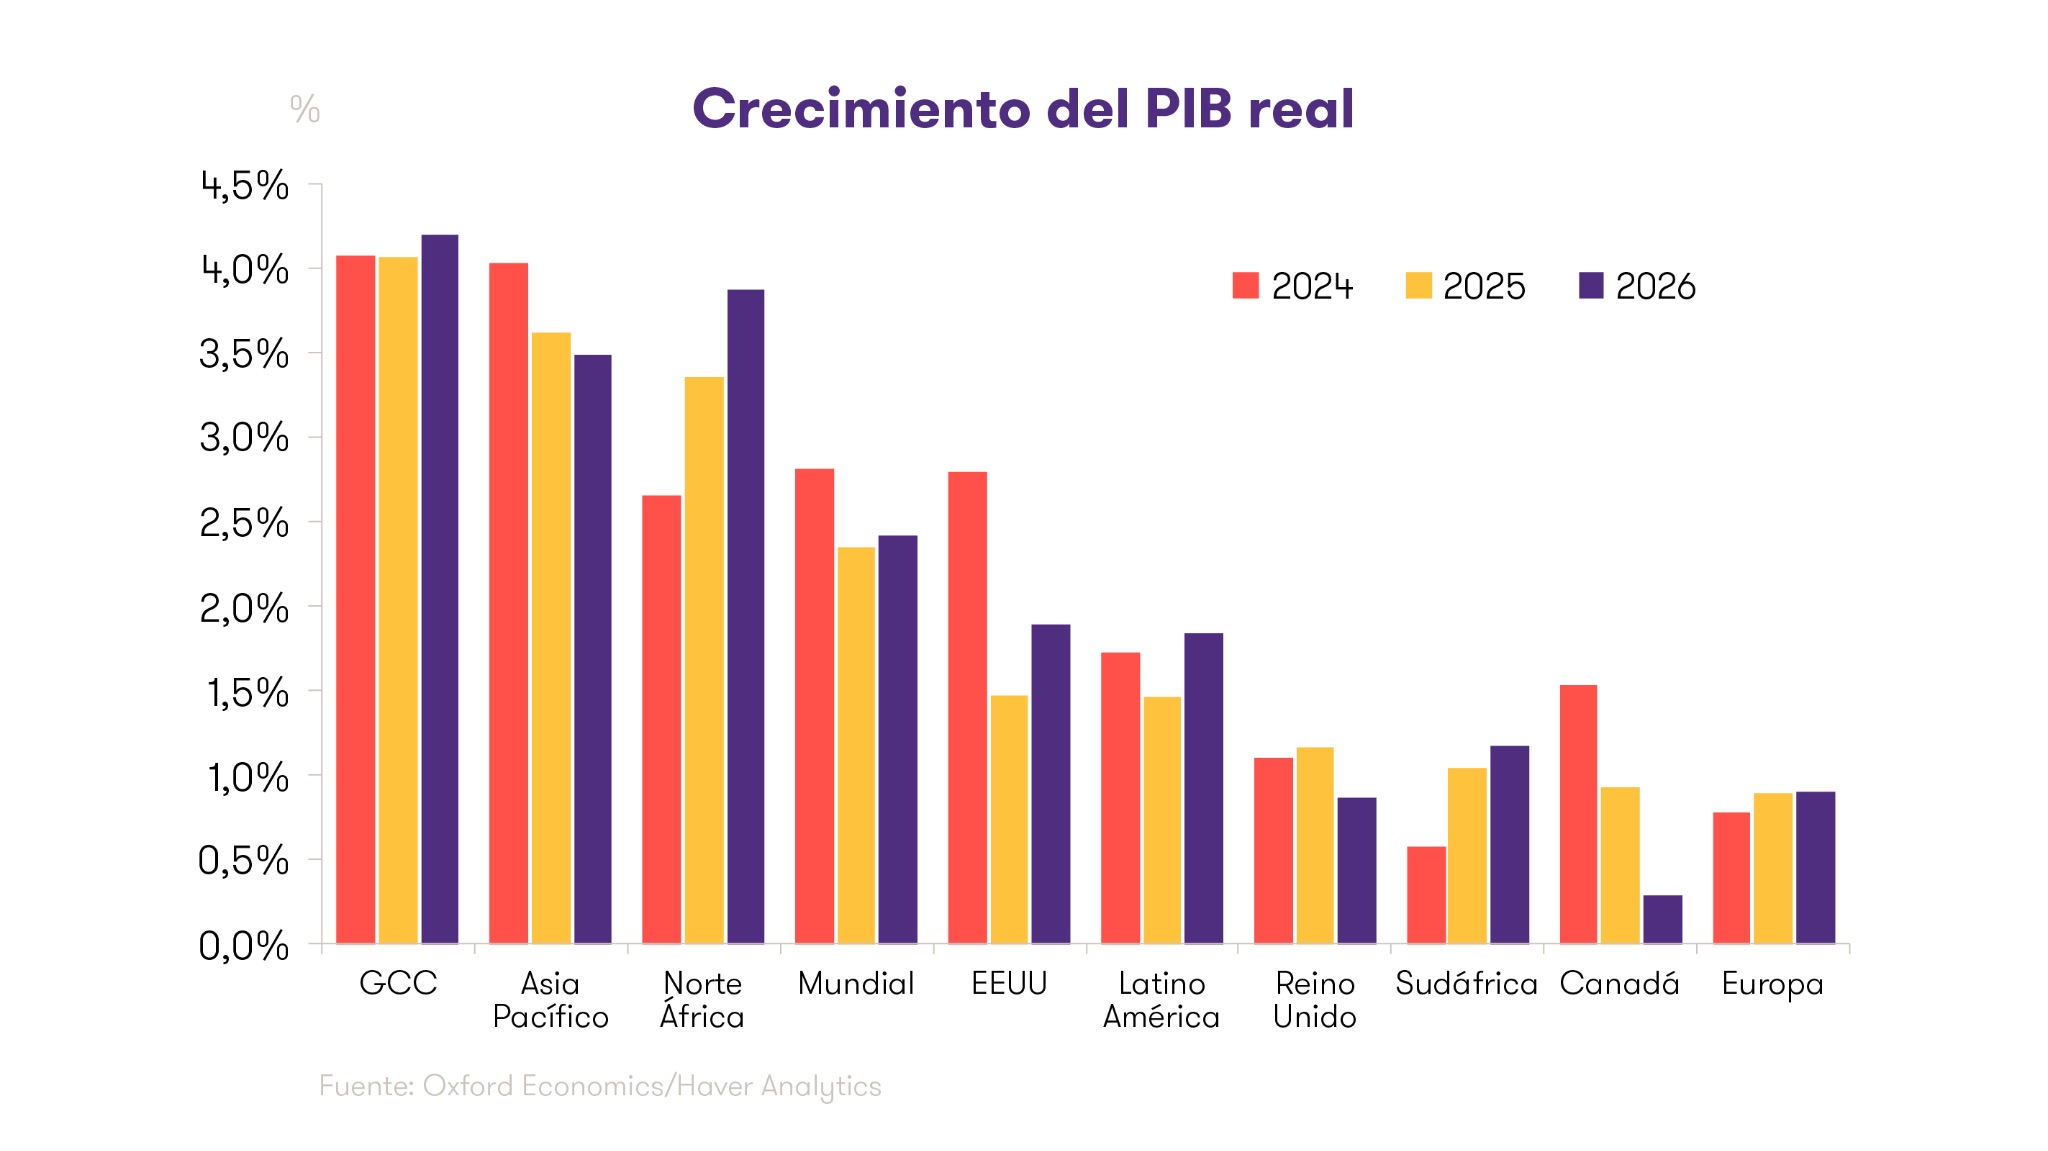
Según el análisis que ha realizado Oxford Economics de la última edición del International Business Report (IBR) -que mide las expectativas y preocupaciones de las empresas del middle market, tanto a nacional como global- las nuevas tasas arancelarias pueden provocar una caída cercana al 15% del comercio internacional en el peor de los escenarios. La conclusión principal que lanza el informe es que “la batería de políticas proteccionistas impulsada en los últimos meses por distintos Estados tendrá un impacto directo sobre el comercio global y puede dejar a la economía al borde de la recesión”.

El análisis dibuja varios escenarios respecto al impacto total que tendrá en la economía la guerra arancelaria. Y, en el peor de ellos, la economía global se acercaría a un descenso del crecimiento y no recuperaría el ritmo de crecimiento del primer trimestre hasta 2028. Por contra, la hipótesis más optimista mantiene a la economía global con un crecimiento cercano al 2% y limita al año que viene el impacto de la incertidumbre. 

Las previsiones de crecimiento económico están condicionadas por la nueva batería de aranceles. Tal y como refleja el análisis de Oxford Economics, regiones como Norteamérica y Asia Pacífico se pueden ver muy afectadas por la evolución de la guerra comercial, mientras que otras regiones, como la Eurozona, el Norte de África o el Golfo Pérsico tendrán un impacto mucho más limitado.

El informe asegura que la guerra arancelaria ya ha empezado a lastrar la economía de Estados Unidos. “Durante los tres primeros meses del año, el Producto Interior Bruto (PIB) de la potencia americana experimentó una contracción del 0,1% respecto al último trimestre de 2024 y del 0,5% en comparación con el mismo trimestre de 2024, según la última estimación de la Oficina de Análisis Económico del Departamento de Comercio, publicada recientemente”, indican.

Expectativas del middle-market

El informe refleja que el impacto que está teniendo la guerra comercial en las expectativas de exportación del middle-market es mayor en regiones como Asia Pacífico. De hecho, el porcentaje de empresarios procedentes de esta zona que prevé incrementar sus exportaciones se ha desplomado nueve puntos porcentuales, hasta el 42%. Por contra, este mismo indicador se mantiene estable en Norteamérica (59%) e incluso crece dos puntos porcentuales en la Eurozona, hasta el 45%.

Sobre la evolución del comercio global, el análisis de Oxford Economics estima que la política proteccionista de Estados Unidos ha reducido ya un 4% las perspectivas de exportaciones mundiales a medio plazo. La guerra comercial puede provocar un descenso de hasta casi el 15% del volumen mundial de comercio hasta 2029 respecto al nivel que se mantenía en marzo, señala el estudio. Una caída que sería más acuciante en China (30%) y Estados Unidos (en torno al 28%) y más moderada en el resto del mundo (menos del 10% en el peor de los casos).

Oportunidades nacionales

Precisamente, Estados Unidos y China han sido dos de los grandes protagonistas de la guerra comercial. Tras el Día de la Liberación Fiscal, cuando el presidente estadounidense Donald Trump anunció la imposición de aranceles universales de al menos el 10% a todas las importaciones, ambos Estados entraron en un pulso comercial que desembocó en la imposición de aranceles de hasta el 145% para los productos chinos en Estados Unidos y del 125% para los productos americanos en el gigante asiático. Ambos dieron marcha atrás a estas tasas tras alcanzar un acuerdo en mayo, pero las tensiones comerciales todavía se mantienen entre las dos potencias.

Estados Unidos ha ampliado recientemente el plazo de la tregua comercial que ofreció a sus socios, que finalmente expirará este 1 de agosto. A partir de esa fecha, se prevé un aluvión de nuevos aranceles para los países que no hayan alcanzado un acuerdo comercial con Washington.

Caída de la confianza en la economía

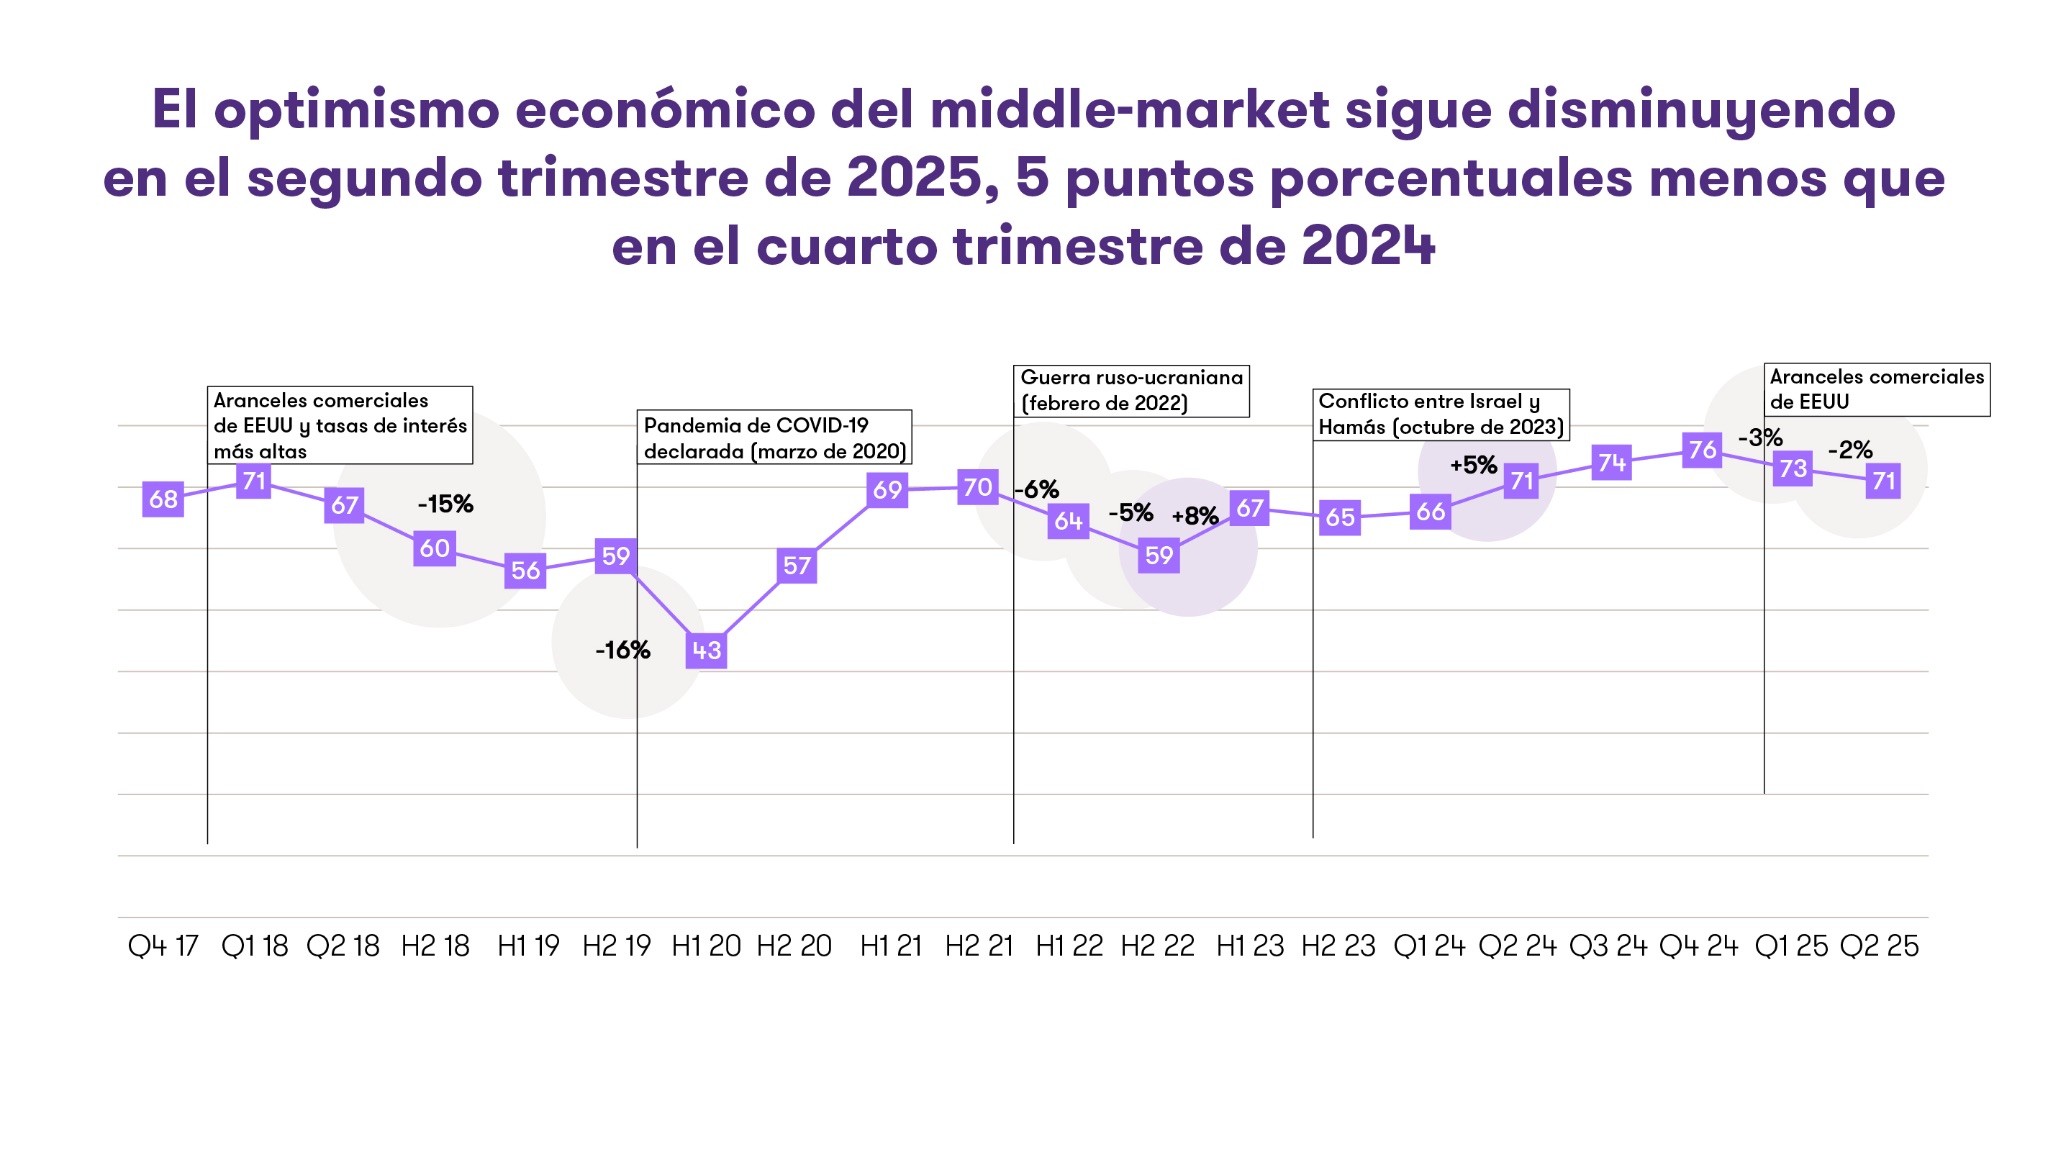
A nivel global, sin embargo, la inestabilidad del panorama global tiene más peso que las potenciales oportunidades que ofrecen los mercados nacionales. El International Business Report del segundo trimestre refleja una nueva caída del optimismo global de los empresarios del middle-market, que ha descendido 5 puntos porcentuales desde finales de 2024. No obstante, un 71% de los líderes de las empresas medianas se muestra aún optimista respecto a la evolución de la economía a corto plazo.

De nuevo, los resultados reflejan las zonas geográficas más afectadas por la guerra arancelaria. El optimismo en Europa y Oriente Medio se mantiene sin cambios en el último trimestre, con España posicionándose como el país más optimista de toda la región (67%). Por contra, Asia-Pacífico se muestra como la más afectada por la caída del optimismo, con un descenso de 6 puntos básicos. Un resultado condicionado por la amenaza de Donald Trump de imponer aranceles de hasta el 50% a países de esta región, como Camboya, Laos y Vietnam.

Una gran parte de esta caída de optimismo se explica por el incremento de la incertidumbre económica. Por primera vez, los empresarios del middle-market identifican este factor como la mayor barrera de negocio en todas las áreas del mundo, recuerda Oxford Economics. En el segundo trimestre del año, el porcentaje de líderes empresariales preocupados por esta cuestión aumentó seis puntos, hasta situarse en el 61%. Mientras, la inestabilidad geopolítica ya preocupa a más de la mitad de los empresarios del middle-market y existe cierto temor al frenazo de la demanda (50%).

Oxford Economics advierte asimismo de que este incremento de la incertidumbre económica ya está pasando factura a las perspectivas de inversión, con descensos en las previsiones de inversión que van desde el 0,3% que registra la Eurozona hasta el 2,1% de los países del Golfo Pérsico.

​​Apuesta por la tecnología

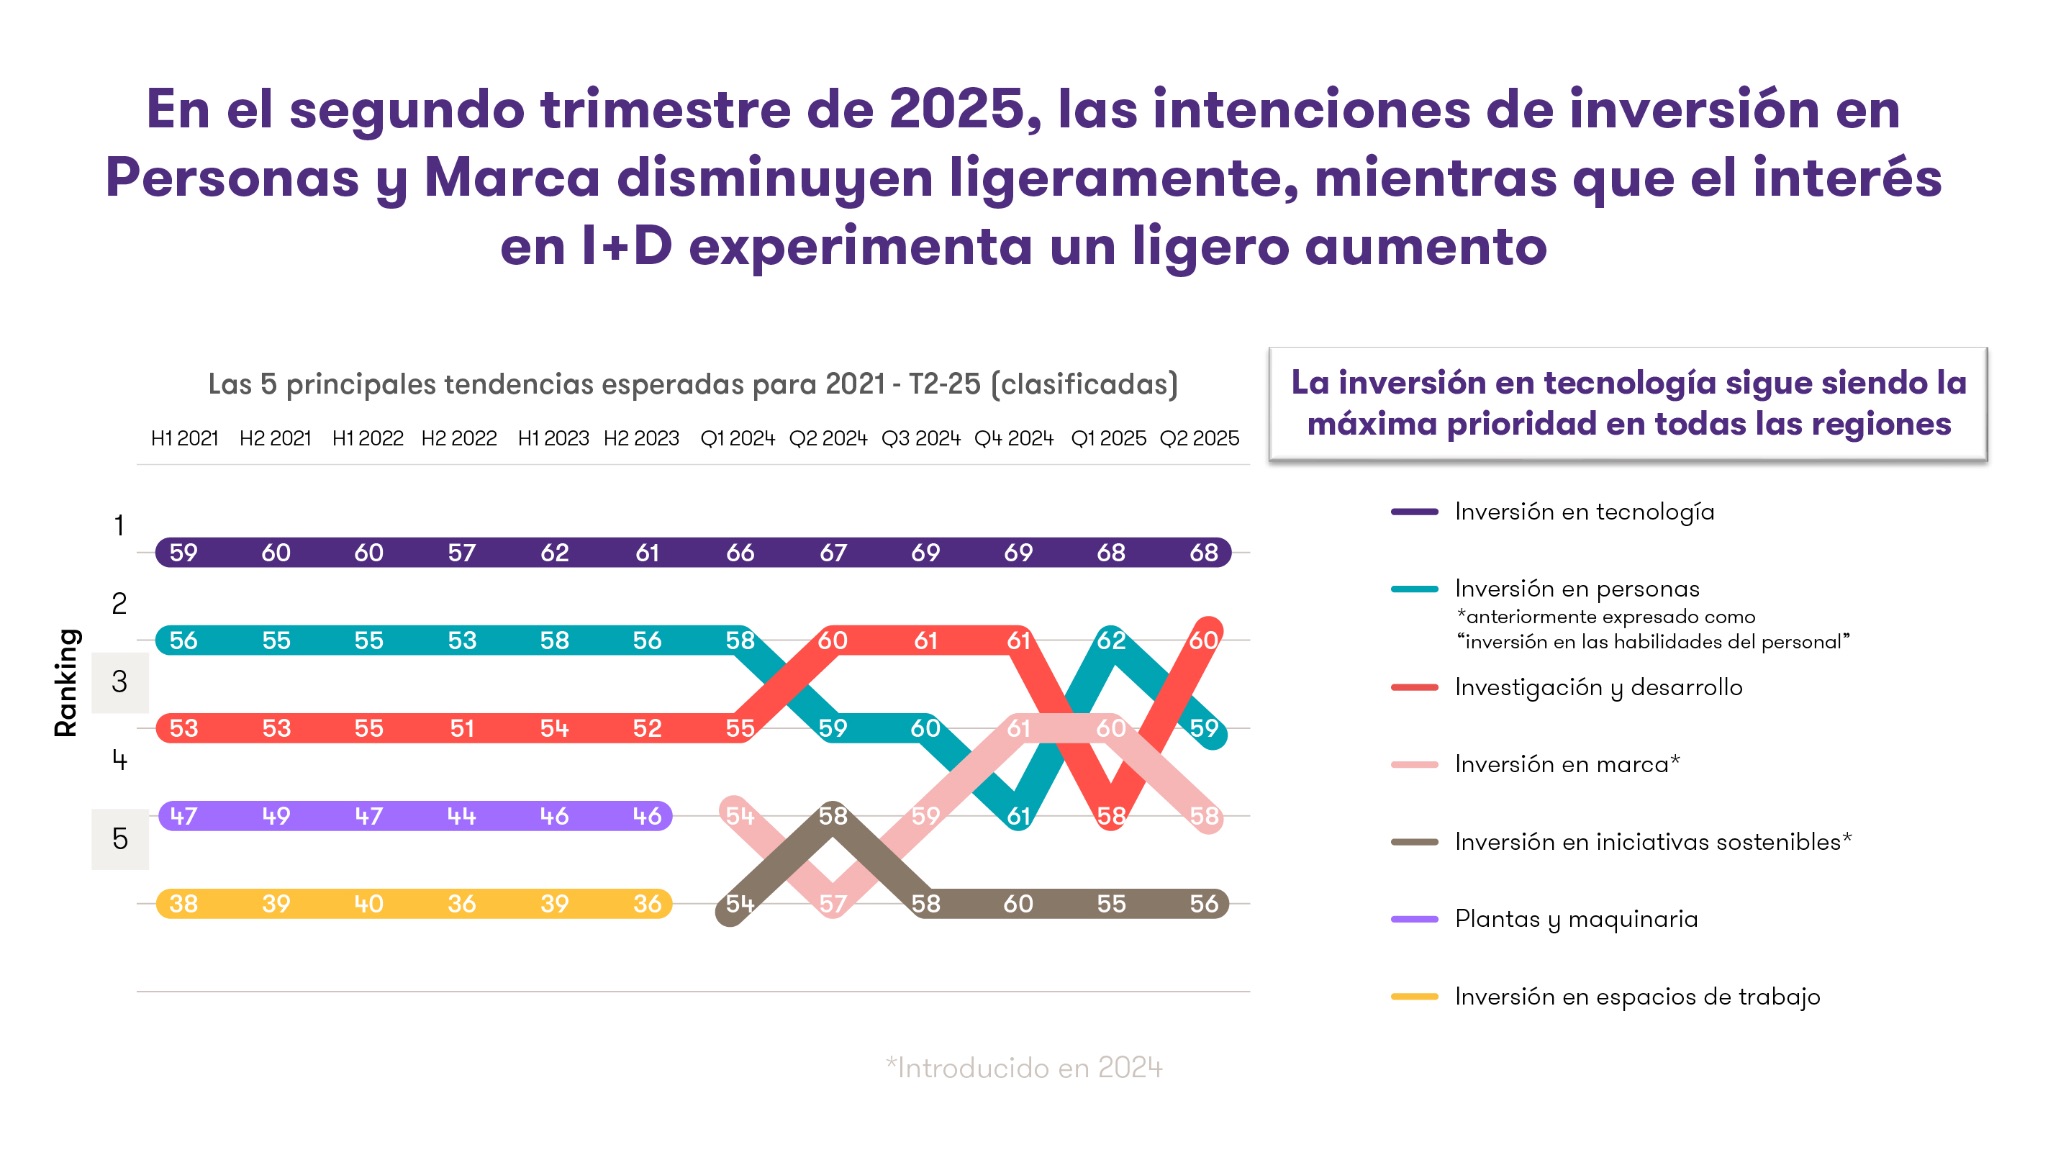
A nivel de inversiones, las nuevas tecnologías se mantienen como la principal prioridad de las empresas medianas, ya que el 68% de los líderes preguntados por el International Business Report reconocen que realizarán inversiones en este ámbito. Por contra, la inversión en recursos humanos cae a la tercera posición, superada por las inversiones en I+D+i.

“La inversión en personal y marca ha disminuido como prioridad en la mayoría de las regiones, aunque Asia-Pacífico y África siguen centrándose en la inversión en personas”, destaca Oxford Economics.

Las prioridades, en todo caso, varían en función del sector. La banca y el sector energético mostraron una mayor intención de invertir en talento humano durante el segundo trimestre del año y un menor foco en el I+D+i. Mientras, las compañías tecnológicas muestran mayor predisposición a la hora de invertir en su propia marca.

Estas diferencias se replican a la hora de analizar las principales preocupaciones de las empresas del middle-market. La regulación y la burocracia, así como los obstáculos a la competencia, son más importantes para los líderes del sector bancario. Mientras, las limitaciones medioambientales son menos relevantes para la industria energética. En el caso de la disponibilidad de la mano de obra cualificada, esta es especialmente relevante para la industria tecnológica.

En este sentido, la Comisión Europea ha identificado recientemente hasta 42 ocupaciones con escasez de mano de obra cualificada en distintos sectores. Una carestía de habilidades que complicaría la transición tecnológica y energética que pretende impulsar Bruselas.

Llega el nuevo orden mundial del comercio internacional configurado por Trump

  |   Por  |  0 Comentarios

Trump despide a Lisa Cook Fed
Foto cedida

El presidente de los Estados Unidos ha dado un último giro de guion en su juego arancelario. Trump ha firmado la orden ejecutiva que reconfigura el comercio internacional con la imposición de nuevos aranceles y que entrarán en vigor el próximo 7 de agosto, seis días después de lo esperado. En líneas generales, la nueva tasa mínima para las naciones con la que Estados Unidos mantiene una balanza comercial negativa ha quedado fijada en el 15%, según ha informado la Casa Blanca. 

En este sentido, unos 40 países se ven sujetos a ese porcentaje del 15%, entre ellos Costa Rica, Ecuador, Venezuela o Bolivia. Mientras que en el caso de aquellos con los que Estados Unidos mantiene un saldo positivo, el arancel será del 10%. Sin embargo, también encontramos gravámenes por encima del 30% para algunos países que no han llegado a acuerdos comerciales con EE.UU., entre ellos encontramos a Canadá (35%), Suiza (39%), Argelia, Bosnia, Siria, Sudáfrica, Serbia, Myanmar, Libia, Laos e Irak. En el caso de Brasil, Trump confirmó un arancel del 50%, acompañado de sanciones contra el Supremo Tribunal Federal brasileño, como represalia por el juicio contra el expresidente Jair Bolsonaro. Y para México, ha fijado otros 90 días de prórroga para prolongar sus conversaciones. 

Según explica Yves Bonzon, CIO de Julius Baer, Donald Trump está decidido a aumentar los ingresos públicos mediante el incremento de los aranceles y este es un aspecto crítico de su agenda económica para lograr un reequilibrio de la economía estadounidense y alejarla de los déficits crónicos. “Parte del plan maestro de EE.UU. para reequilibrar el comercio mundial tiene a China como objetivo implícito. Pekín ha dejado muy claro que cualquier Estado soberano es libre de concluir un acuerdo comercial bilateral con Washington, pero que no lo puede hacer a expensas de los intereses de China. Si otros Estados acaban eximiendo las importaciones estadounidenses de aranceles, difícilmente podrá la Administración estadounidense argüir que no se beneficia de una cláusula de nación más favorecida”, apunta Bonzon. 

Desde la óptica de Mark Dowding, BlueBay CIO de RBC BlueBay Asset Management, Trump ha obtenido prácticamente todas las concesiones que esperaba en las negociaciones comerciales realizadas hasta ahora. “Nuestro análisis nos lleva a concluir que EE.UU. ha incrementado su tasa media arancelaria hasta aproximadamente el 18% a nivel global. Bajo esta premisa, proyectamos unos ingresos anuales por aranceles en torno a los 450.000 millones de dólares, frente a los 77.000 millones de 2024; un aumento equivalente al 1,25% del PIB. Este volumen de ingresos debería contribuir a reducir ligeramente el déficit fiscal de EE. UU., situándolo por debajo del 7 % del PIB en el próximo año”, explica Dowding.

Asia y Europa: apertura de las bolsas

Tras el anuncio oficial Trump ha celebrado su nueva política comercial en la red social Truth varios un mensaje claro: “Hace un año, EE.UU. era un país muerto, ahora es el más atractivo del mundo”. Por su parte, tanto los mercados asiáticos como los europeos abrieron ligeramente a la baja, mostrando que la incertidumbre sigue instalada en la comunidad inversora. En el caso asiático, el MSC Asia-Pacífico retrocedió un 0,4%, el Kospi un 1,6% y el Nikkei 225 un 0,6%. Según los expertos, estas bajadas responden al anuncio de nuevos aranceles de entre el 10 % y el 41% sobre importaciones desde India, Taiwán, Corea y otros países. 

En el caso de Europa, los principales índices también reaccionaron con una “negatividad moderada”: el Dax y el CAC caen un 1,6%, y el FTSE 100 un 0,7%. Cabe recordar que el acuerdo comercial entre EE.UU. y la Unión Europea había impulsado al STOXX 600 un 0,7 % el 28 de julio, pero la decisión del 1 de agosto ha revertido ese ligero optimismo. 

“Aunque el acuerdo entre EE.UU. y la UE evitó una guerra comercial perjudicial, sus efectos reales aún están por verse. Si bien se lograron avances en sectores estratégicos y se reforzó la cooperación energética, el pacto deja sin resolver varios temas estructurales. Aun así, en un mundo marcado por la fragmentación geopolítica y los riesgos económicos, este entendimiento representa un respiro diplomático. Será crucial que ambas partes continúen trabajando en una agenda común que priorice la estabilidad, el comercio justo y la innovación compartida”, señala Antonio Di Giacomo, analista de Mercados Financieros para LATAM en XS.

En opinión de Bonzon, los mercados han estado descontando la guerra comercial desde hace algún tiempo. “La sabiduría colectiva probablemente acierte al aseverar que la guerra comercial no ocurrirá. No obstante, el resto del mundo cuenta aquí con una oportunidad de avanzar y de continuar fomentando un marco comercial amigable”, comenta.

El inverso se prepara

El nuevo rumbo de la política comercial estadounidense es un claro ejemplo de cómo el mundo se está transformando a una velocidad sin precedentes. “Mientras la economía mundial avanza hacia la descarbonización para lograr el objetivo de emisiones netas cero, las guerras comerciales están frenando la globalización, el cambio demográfico provoca una reducción de la fuerza laboral, y la digitalización avanza a un ritmo vertiginoso. Actualmente vivimos en la era de la geoeconomía. Aunque la idea de emplear herramientas económicas con fines políticos no es nueva, es difícil encontrar otro momento en la historia en el que la política exterior, la seguridad y la economía hayan estado tan entrelazadas y actuando al mismo tiempo con tanta intensidad. Y, como es lógico, esto tiene un impacto directo tanto en las economías como en los mercados”, defiende Hans-Jörg Naumer, Global Head of Capital Markets & Thematic Research de Allianz Global Investors.

Según la gestora, para los inversores, esto implica asegurarse de que sus inversiones estén bien diversificadas en este “multiverso” de oportunidades en constante cambio, y estar preparados para ajustar sus carteras. “El reto no es solo reequilibrar una cartera para reflejar estos cambios, sino también no perder de vista la diversificación. De hecho, aquí cobra especial sentido un dicho muy conocido, y profundamente arraigado en la teoría de carteras: no pongas todos los huevos en la misma cesta”, señalan desde Allianz GI. 

En su opinión, aquí podría jugar un papel determinante las soluciones multiactivo. “La lógica es sencilla: ¿por qué no diseñar una cartera ajustada al apetito individual de riesgo del inversor que combine diferentes clases de activos? Y no tiene por qué limitarse solo a acciones y bonos”, argumentan.