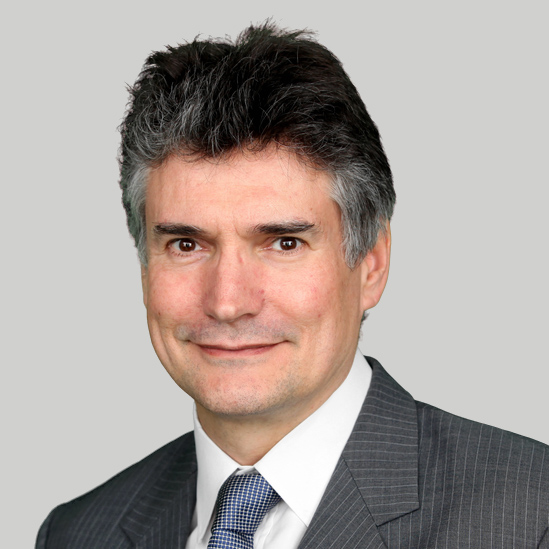
Foto: Archie Hart, portfolio manager del Investec Emerging Markets Equity Fund. Investec: “La economía brasileña ha tocado fondo y las privatizaciones del gobierno suponen una oportunidad positiva para los inversores”
Las bolsas de los mercados emergentes han registrado un buen desempeño en lo que va de año. En todos, hemos visto un número de factores internos positivos que incluyen importantes reformas económicas en varios países como China, India, Brasil y Corea del Sur, que los mercados han interpretado muy positivamente.
En LatAm en concreto, se prevé que sus principales mercados registren un buen crecimiento de los beneficios. Merrill Lynch estima un crecimiento de las ganancias del 20% en 2017 y del 9% en 2018.
A este contexto favorable, explica Archie Hart, portfolio manager del Investec Emerging Markets Equity Fund, contribuyen diversos vientos externos a favor. El primero es que la debilidad del dólar, con un retroceso de casi el 10% desde el comienzo del año, ha provocado que los bancos centrales mundiales sólo hayan endurecido la política monetaria de forma cautelosa y gradual. El segundo son los precios de las materias primas, que se han mantenido sólidos.
Así que, mientras los factores internos siguen siendo positivos, los riesgos son que los factores externos se den la vuelta y lastren lo conseguido, apunta Hart.
“Desde Investec detectamos en América Latina riesgos específicos, sobre todo de corte político. El próximo año se presenta con elecciones presidenciales impredecibles en México en julio y en Brasil en octubre. En este último caso, está claro que las continuas denuncias de corrupción en torno a Michael Temer o sus colaboradores más próximos continúan aumentando los riesgos de inestabilidad política significativa en ese país. En México, la renegociación del TLCAN causará un permanente incertidumbre”, explica.
En general, Latam se está recuperando de una severa recesión, que ha sido más severa en Brasil. Sin embargo, Hart opina que la economía brasileña parece haber tocado fondo, asistida por una reducción de 600 puntos básicos en los tipos de interés. Un ciclo de reducción de tasas que es probable que continúe.
Brasil vuelve al mercado
En lo que resta de año, el tema del “retorno al mercado” de Brasil será uno de los más significativos. En este panorama, apunta el gestor de Investec, un gobierno con escasez de dinero no tiene otra alternativa que recurrir a soluciones basadas en el mercado para los problemas del país.
“La gobernanza en diversas empresas estatales ha mejorado significativamente (por ejemplo, Petrobras y Banco do Brasil), la influencia sobre Vale se ha reducido debido a su decisión de que cada acción cuente un solo voto, e incluso Eletrobras es candidato a la privatización. El todopoderoso banco brasileño de desarrollo, el BNDES, también ha adoptado un tono más cauteloso y el gobierno brasileño está ofreciendo paquetes de activos para la privatización, como aeropuertos y carreteras”, explica el portfolio manager de Investec.
Sin embargo, Hart está seguro de que esto no implica que los políticos brasileños tengan una nueva convicción en torno a la eficacia de una economía de mercado, sino simplemente que el estado se ha quedado sin dinero. “Las razones no son tan importantes, la decisión es, en sí misma, profundamente positiva para un inversor en Brasil”.
Ojo con la Fed
Otro de los factores externos a los que habrá que estar muy atento, no solo en Latinoamérica sino en todos los países emergentes, es el impacto de la subida de tipos de interés de la Fed. Hasta ahora, el organismo que preside Janet Yellen ha sido cauteloso al eliminar los estímulos monetarios. Sin embargo, estima Hart en esta entrevista, sus comentarios han ido cambiando de tono hacia uno más optimista, dado el sólido avance económico de EE.UU.
“Esto implica que la primera economía del mundo ya no necesita una política monetaria acomodaticia. De momento, el contexto es favorable a los mercados de valores, pero un ajuste significativo o repentino sería bastante negativo”, recuerda el gestor.
Pixabay CC0 Public DomainPonyo. Banca March defiende la visión a largo plazo y la preservación de capital en la gestión de uno de sus fondos más antiguos
Valores Iberian Equity es uno de los fondos más antiguos que gestiona March A.M.. En un contexto tan competitivo entre gestoras, con un entorno de bajas rentabilidades y una marcada tendencia hacia la gestión pasiva, Antonio López, responsable de Renta Variable Europea y Española de la entidad, señala que la clave durante todo este tiempo ha sido “diferenciar bien qué es información real y qué es especulación”.
En su opinión, el éxito de este fondo es el exhaustivo proceso de inversión basado en el análisis de los fundamentales de las compañías. “Dedicamos el 70% del tiempo a aplicar un filtro cualitativo que nos permite seleccionar los mejores valores. Para ello observamos la composición de su accionariado, la calidad del equipo gestor, el gobierno corporativo de la empresa, sus sostenibilidad, el riesgo y las barreras de entrada”, explica López.
El fondo, 100% de renta variable, tiene una selección de entre 30 a 40 compañías cotizadas en España o Portugal, elegidas a través de un proceso de stock-picking puro y totalmente ajenos al comportamiento o composición de los índices de referencia. “Nuestra premisa es que lo que compramos no son valores, sino negocios. Por lo tanto, tenemos que conocer bien el negocio y también la compañía, incluido el hecho de conocer bien el precio que pagas por él; porque eso es el valor que obtienes”, matiza López.
Con esta filosofía detrás, el fondo mantiene una rentabilidad en lo que va de año a cierre de agosto del 9,61%, frente al 10,13% del Ibex. El fondo tiene mayor exposición al mercado español, que representa el 81% de la cartera frente al 13,5% de activos portugueses. Actualmente, tiene mayor peso el sector de consumo discrecional, que supone el 18,2% de la cartera, y las empresas industriales, que pesan el 17,9%. Como bien aclara López, esta distribución de activos no es algo buscado, sino la consecuencia de proceso de inversión.
“No nos marcamos un objetivo o un porcentaje de exposición a un terminado sector, sino que es el resultado de los negocios que vamos teniendo. Tampoco tomamos grandes posiciones en un mismo valor, generalmente no más del 5%, porque consideramos que la diversificación es una característica positiva para la cartera”, aclara.
Estrategia de inversión
Según defiende López, este fondo refleja muy bien la filosofía que la propia Banca March tiene. “Esta casa tiene una visión a medio largo plazo y el compromiso de la preservación del capital de sus clientes; esto mismo lo trasladamos al fondo. De ahí, que no veamos la volatilidad como un riesgo, sino que para nosotros el único riesgo es perder el capital de nuestros clientes”, comenta.
En este sentido, uno de los puntos fuertes de este fondo es que la gestión activa de la liquidez no forma parte de su estrategia. Según explica, “el fondo está invertido en un 97% porque no jugamos con la liquidez; es un producto para invertir en renta variable española y portuguesa, que es lo que sabemos hacer”.
A la hora de invertir, López señala el potencial de revaloración como uno de los aspectos más importantes a la hora de seleccionar los activos. En este sentido reconoce que están convencidos que es mejor comprar una buena compañía a un precio razonable que una mala compañía a un precio fantástico. La firma identifica un precio de entrada y establece un punto de venta, soportado por ese análisis de fundamentales que hace.
“Cuando el valor llega a ese punto, vendemos. Muchos nos dirían que lo lógico sería aguantar un poco y ver si el valor sube por encima de ese horizonte que marcamos, pero justamente eso es lo que nos diferencia. Consideramos que todo lo que está por encima de se punto de venta es especulación, y eso no se puede controlar y no es parte de nuestro conocimiento”, explica.
Entradas y salidas
Respecto a los valores que componen la cartera, el fondo tiene una importante exposición a valores como Ferrovial, Inditex, eDreams, Sonae o Telefónica. Durante este último mes han comprado acciones de DIA o Técnicas Reunidas. En cambio han reducido NH Hoteles y Bankinter, en el sector financiero.
“El porcentaje de entrada depende del nivel de convicción y potencial, pesando siempre más la convicción sobre la compañía. Las salidas implican la venta de toda la posición de la cartera”, recuerda López.
Respecto a evolución de las bolsas, este gestor apunta que el mercado estadounidense puede estar más flojo durante los próximos tres años si las reformas de Trump no llegan a darse o se retrasan en exceso. Sobre España y Europa apunta que las bolsas no han subido al mismo ritmo que la norteamericana, por lo que aún puede tener un desempeño más positivo a futuro
Los mercados parecen estables, pero está produciéndose cierta rotación cíclica cuyos principales factores son la coyuntura macroeconómica, los rendimientos de los bonos y los precios del petróleo. Es el diagnóstica de NN IP que ha revisado el posicionamiento en el sector energético de neutral a pequeña sobreponderación. En el plano político, la firma cree que el resultado de las elecciones alemanas no es el óptimo a los efectos de la integración de la zona euro, pero su impacto en el mercado debería ser limitado al estar actuando de contrapeso la solidez de los datos macroeconómicos.
El precio del petróleo contribuye a impulsar la rotación cíclica
En su análisis, NN IP ve tres razones para esta rotación. La primera es la fortaleza de la coyuntura macroeconómica. La segunda, la percepción de un sesgo restrictivo en la política de la Fed. Un tercer factor es el impacto del aumento del precio del petróleo en el comportamiento del sector energético.
La cotización del crudo ha subido un 3% este año, pero el sector ha cedido terreno en lo que va de año. “El precio del petróleo es, claro está, el principal factor determinante de la rentabilidad del sector. Con el petróleo por encima de los 50 dólares/barril, el sector está de hecho registrando beneficios. Algo que también se refleja en la dinámica de los resultados, que si bien siguen siendo negativos, están mejorando con rapidez”, explica NN IP en su nota.
Además, el posicionamiento en el sector es reducido. Según la última encuesta a inversores, la asignación al sector ha caído a su nivel más bajo desde marzo de 2016. Una última observación se refiere a la importancia del sector energético para los beneficios mundiales (sus beneficios han representado más del 12% del total en los últimos 20 años) y para la inversión en capital fijo (de la que ha representado más del 20% en el período 2012‐2015).
Los rendimientos de los bonos suben a la espera de la Fed
La atención se ha centrado recientemente en Janet Yellen, Theresa May y Angela Merkel, pero ninguna de ellas ha sorprendido realmente a los mercados. La Fed se atiene al plan y comenzará a reducir el balance en octubre. Hasta el final del próximo año se han señalizado otras cuatro subidas de tipos. “Al ser más de las que esperaban los mercados, los rendimientos de los bonos subieron ligeramente en EE.UU.”, explican desde NN IP.
Por su parte, el discurso de May en Florencia sobre el Brexit reveló pocas novedades, pero ha quedado más claro que el Reino Unido está avanzando hacia un soft Brexit y alejándose de un hard Brexit, de uno disruptivo.
En cuanto a las elecciones alemanas, la principal conclusión es que los votantes se han alejado de los grandes partidos situados en el centro del espectro político para dirigirse hacia otros menores más próximos a los extremos.
Desde la perspectiva de la integración europea, la firma está convencida de que el resultado de las elecciones alemanas es menos positivo de lo que podría haber sido. “Hasta ahora, la política económica de Alemania puede caracterizarse por una fuerte preferencia por presupuestos equilibrados y amplios superávit por cuenta corriente. Estos últimos han sido posibles gracias a varios años de contención salarial, algo que puede haber contribuido a impulsar el voto de protesta”, sostiene la gestora en su análisis.
Mercados emergentes: digiriendo contratiempos de la Fed y China
Los mercados emergentes continúan resistiendo este año. Los activos de emergentes apenas reaccionaron al hecho de que los futuros sobre los tipos de interés estadounidenses volvieran a cotizar un alza de tipos para finales de año. Los rendimientos de los bonos de emergentes denominados en la respectiva moneda local siguieron disminuyendo y las monedas de emergentes apenas si se depreciaron un 1%.
Los segmentos del mercado más sensibles a los tipos de interés estadounidenses reaccionaron algo más (fue el caso de la renta variable turca) pero, en general, los activos de emergentes han aguantado bien. “Esto se explica por dos razones principales. La primera, que las expectativas a largo plazo sobre la política de la Fed siguen siendo benignas, ya que se espera que su normalización sea muy gradual. Y, la segunda, relacionada en parte con la primera, que las perspectivas de crecimiento de la demanda interna de EM siguen mejorando gracias a un claro repunte del crecimiento del crédito en la mayoría de los países de EM, con excepción de China”, explican.
Por otra parte, la creciente evidencia de la desaceleración de China, unida a la firme convicción de NN IP de que el PIB chino lleva varios años en trayectoria descendente, constituye la principal fuente de posibles contratiempos para el mercado.
“La mayor debilidad de los últimos datos de China es también una razón importante por la que la dinámica general de crecimiento de emergentes se ha ralentizado y explica por qué el índice de ‘sorpresas económicas’ de EM/DM se ha tornado negativo, lo que hacía seis meses que no sucedía”, concluyen.
Wikimedia CommonsPuerto Madero, Buenos Aires. Argentina vuelve a la cancha: subidas en la bolsa y optimismo ante la situación política
Con una subida del 30% en dos meses, el Merval muestra el renovado optimismo que despiertan los valores argentinos, no solo localmente, sino también en los mercados internacionales. En este contexto, José Echagüe, analista de Consultatio Asset Management, asegura que “Argentina vuelve a la cancha” y que la clasificación como mercado emergente será un hecho el año que viene.
“Las acciones argentinas volvieron a tener esta semana un salto que casi duplica el retorno semanal en dólares obtenido por el promedio de mercados emergentes (6,2 en dólares contra 3,6%)”, asegura Echagüe, de confirmarse estos resultados, “la clasificación como mercado emergente que el pasado mes de junio se postergó por falta de certeza sobre la continuidad de las reformas, debería ser un hecho en 2018”.
Dentro de dos semanas se celebrarán elecciones de medio mandato en Argentina, unos comicios clave para determinar la gobernabilidad del país, ya que se renueva parte del Congreso. Y los sondeos muestran una ventaja del actual gobierno, considerado como favorable a los intereses de la industria financiera.
Para Consultatio Asset Management, “La apuesta (por Argentina) es bastante evidente en los precios y volúmenes operados. Los jugadores internacionales renovaron apuestas sobre el equity de una manera contundente, incluyendo la compra de ampliaciones de capital que realizaron varias compañías, en su mayoría del sector bancario. El racional es que con la inclusión en índices internacionales entra en vigor un flujo de demanda sostenido que da soporte a las valuaciones. Con este factor, las valuaciones todavía no están caras”.
Según el análisis de la administradora de fondos argentina, el sector energético y las acciones de los bancos reciben particularmente la atención del inversor extranjero. Los bonos en dólares también registraron mejoras esta semana, aunque más leves”
“La suba generalizada está reflejando el momentum extraordinario que están teniendo los flujos de fondos hacia el mundo emergente: en los primeros meses de 2017, estos países recibieron 92.500 millones de dólares sólo en bonos”, cuando el promedio anual de 2013-2016 fue de 10.650 millones.
Para Echagüe, lo más relevante no será sólo el resultado de las elecciones, “sino lo que el gobierno pueda hacer en términos de reformas con el capital político que obtenga el 22 de octubre”.
El pasado mes de junio MSCI echó un jarro de agua fría a las expectativas de los mercados y del gobierno argentino, que esperaba recuperar la categorización de “emergente”.
MSCI mantuvo al país como “mercado de frontera”, situación existente desde 2009.
MSCI señaló como positivos los cambios recientes en la economía argentina: “Desde diciembre de 2015 por el Banco Central Argentino que abolió las restricciones cambiarias y los controles de capital que habían estado en vigor en los últimos años. Esos cambios dieron como resultado entre otras cosas: “1) una moneda flotante; 2) la eliminación de los límites de reservas líquidas y repatriación de mensual que afectaban al mercado de títulos y 3), la eliminación de las trabas para la entrada y salida de inversión de capital”, informó el banco en una nota.
Pero los analistas de MSCI consideran que la “irreversibilidad de los cambios recientes todavía debe ser evaluada”.
Pixabay CC0 Public DomainGeralt. El riesgo geopolítico se nota en el mercado
Tras la victoria de Donald Trump y la aprobación del Brexit en 2016, la política se convirtió en el principal riesgo para los mercados a principios de 2017. Después de medio año, y antes del verano, parecía que estos riesgos se habían atenuado, sin embargo la tensión entre Estados Unidos y Corea de Norte ha vuelto a convertir a la política en una gran preocupación para los inversores.
Muestra de ello es el hecho de que el Índice de Riesgo Geopolítico (GPR) se sitúa en torno a los 290 puntos, lo que represente el nivel más alto desde la invasión de Irak en 2003. Este índice, elaborado por Dario Caldara y Matteo Lacoviello, es un indicador tomado en cuenta por la Junta de Gobernadores de la Reserva Federal.
Según el equipo de analistas de Saxo Bank, estos acontecimientos han aumentado aún más la demanda de activos seguros, como el oro. De hecho, a primeros de septiembre este metal precioso ha alcanzado su máximo de 11 meses, por lo que se cotiza por encima del pico registrado en la noche de las elecciones estadounidenses de noviembre.
“La ruptura del oro por encima de los 1.300 dólares/onza desencadenó nuevas compras y la relación entre posiciones largas y cortas ha aumentado de 1 a casi 19 en las últimas semanas. Ésta es la proporción más elevada desde diciembre de 2012 y podría convertirse en un problema si el oro pierde los 1.300 dólares/onza aunque, por ahora demuestra que el mercado sigue alcista en el metal precioso”, señala este equipo en su último informe.
No solo sube la demanda de oro, sino también la de planta; lo que la entidad interpreta como una señala de que “el respaldo relativo del oro ha venido de la diversificación y de la demanda de refugio seguro relacionado con Corea del Norte y la incertidumbre de Trump”.
La tensión entre ambos países también se ha notado en el mercado de divisas, donde el won coreano cae contra el dólar y el yen. “Esta es la primera vez que realmente vemos al USDKRW reaccionar ante las amenazas de Corea del Norte. Además, la búsqueda de refugio se ha traducido en un yen más alto”, explican desde Saxo Bank.
CC-BY-SA-2.0, FlickrFoto: Grepz. Cuatro datos económicos que siguen alentando la inversión en bolsa
La mayoría de los índices de los mercados de renta variable permanecieron positivos en septiembre. El único índice que bajó fue el MSCI Emerging Markets (en dólares), que cedió un 0,6%. La volatilidad del mercado de valores sigue siendo muy baja. Ni siquiera aumentó durante los meses de verano, que en el pasado ya demostraron ser períodos bastante turbulentos.
“Dada la mejora del crecimiento económico en la mayoría de las regiones y los bajos tipos de interés así como de la rentabilidad de los bonos, las renta variable continúa siendo la inversión por defecto a pesar de las valoraciones cada vez más altas”, afirma Guy Wagner, director de inversiones y managing director de BLI – Banque de Luxembourg Investments, en su análisis mensual, «Highlights».
Para Wagner existen cuatro datos económicos que juegan a favor de esta tendencia hacia las bolsas:
1. Los indicadores económicos del sector manufacturero siguen siendo alentadores
Los indicadores económicos del sector manufacturero siguen siendo alentadores en la mayoría de las regiones. En Estados Unidos, el índice ISM de octubre alcanzó su nivel más alto desde 2004. En Francia, el nuevo presidente, Emmanuel Macron, ha puesto en marcha la esperada revisión de las leyes laborales del país para generar una dinámica de crecimiento independiente para la segunda economía más grande de la eurozona. En Japón, el primer ministro Shinzo Abe está aprovechando la favorable situación económica para convocar elecciones generales. En China, en vísperas del XIX Congreso Nacional del Partido Comunista que tendrá lugar en octubre, el crecimiento económico sigue siendo robusto.
2. Los tipos de interés clave en la eurozona permanecen sin cambios
Como era de esperar, la Reserva Federal dejó la tasa de los fondos federales sin cambios en el 1%-1,25% en su reunión de septiembre. También confirmó que comenzaría su reducción del balance en octubre bajando gradualmente la cantidad que reinvierte de bonos y valores a medida que maduran. En la eurozona, los tipos de interés clave del BCE también se mantuvieron sin cambios. En su próxima reunión a finales de octubre, las autoridades monetarias europeas deben dar sus primeras indicaciones sobre el curso del programa de flexibilización cuantitativa más allá de 2017, piensa el economista luxemburgués.
3. Los mercados de bonos ofrecen poco atractivo
Aunque la rentabilidad de los bonos aumentó ligeramente en septiembre, sigue siendo baja. En la eurozona, el rendimiento de los bonos a 10 años aumentó en Alemania, Francia, Italia y España. En Estados Unidos, los tipos de interés a largo plazo subieron un poco más fuertemente. “Con unos rendimientos tan bajos, los mercados de bonos ofrecen poco atractivo”, dice Wagner.
4. Aumento del impacto de los eventos políticos en los mercados de divisas
Tras el fuerte avance del euro desde el comienzo del año, la moneda europea cayó ligeramente frente al dólar en septiembre, de 1,19 a 1,18. Para el managing director de BLI, la propuesta del plan de reforma fiscal diseñada por la administración de Estados Unidos y el referéndum de independencia en Catalunya ayudaron al dólar a ganar un poco de terreno frente al euro a finales de mes. Con el creciente impacto de los eventos políticos en los mercados de divisas, hay visibilidad limitada para la predicción de los tipos de cambio.
Foto: Sanfamedia, Flickr, Creative Commons. La banca y los mercados ante el desafío de la declaración de independencia catalana: ¿qué se puede esperar?
La posibilidad de que Cataluña declare mañana la independencia de forma unilateral ha puesto en alerta a las empresas y entidades bancarias de la comunidad, que en muchos casos están trasladando sus sedes a otras ciudades españolas. La semana pasada lo anunciaron empresas como Gas Natural, Oryzon Genomics, Eurona o Proclinics, siguiendo movimientos idénticos de otras compañías a lo largo de los últimos meses, como Naturhouse, Derby Hotels, Unico Hotels, WPP o Chsibsted. Otras como Abertis o Colonial analizarán el traslado de sus sedes a lo largo del día de hoy.
En la banca también se está tomando esta decisión, ante el temor de que, tras declararse la independencia, las entidades pudieran quedar fuera del amparo del BCE. La semana pasada, Sabadell anunció el traslado de su sede desde Cataluña a Alicante, para “proteger los intereses de nuestros clientes, accionistas y trabajadores”, según indicó a la Comisión Nacional del Mercado de Valores. También CaixaBank lo anunció, el viernes, eligiendo Valencia como nueva sede: “La decisión tiene como objetivo proteger los intereses de los clientes, accionistas y empleados, garantizando en todo momento la permanencia de la entidad, en la zona euro, bajo la supervisión del Banco Central Europeo (BCE)”, decía en un comunicado. Y añadía: “La continuidad en la zona euro garantiza a CaixaBank seguir contando con óptimas condiciones de financiación para, a su vez, mantener el flujo de crédito a familias y empresas en Cataluña y en el resto de España así como preservar la integridad de los depósitos de sus clientes”. De esta forma, Cataluña se ha quedado sin ser sede de ninguna gran entidad financiera española.
Lo mismo hacía hace unos días Banco Mediolanum, que elegía Valencia como nueva sede, con el objetivo de garantizar los intereses de sus clientes, “mantener la máxima normalidad y asegurar un marco estable para el desarrollo de su actividad, siempre en el ámbito de supervisión del Banco Central Europeo (BCE)”. En un comunicado, el consejero delegado del banco, Vittorio Colussi, aseguraba que “formamos parte de un grupo bancario europeo con más de 1.300.000 clientes en el continente. Tanto los créditos como los depósitos de nuestros clientes seguirán igual y mantendrán todos sus niveles de protección”, indicando que la decisión operativa tomada por la entidad sigue unos criterios estrictamente económicos y comerciales. Arquia Banca, entidad especializada en el asesoramiento a profesionales, también anunció que se mudará de Barcelona a Madrid mientras la aseguradora Catalana Occidente, con sede en San Cugat podría tomar decisiones en este sentido próximamente.
En estos casos, las entidades explican que los cambios de sede no suponen el traslado de los centros operativos del banco ni de sus empleados, pero tratan de garantizar el normal funcionamiento de sus servicios en un entorno incierto, y asegurar que siguen quedando bajo la protección del BCE y la normativa europea.
Desde JP Morgan, explican que la reubicación de los bancos catalanes para no perder el acceso al BCE limita el riesgo de salida de depósitos: “La reubicación de los bancos locales en el territorio español fuera de Cataluña para tener acceso sin restricciones a las facilidades de refinanciación del BCE limita en gran medida el riesgo de las salidas de depósitos. Como se ha visto en Grecia, la fuga de depósitos podría haber tenido un gran impacto emocional en la población local”, dice la entidad.
Las decisiones también son una forma para parar la sangría bursátil de la banca catalana, principalmente: el pasado lunes, tras el referéndum, los seis bancos españoles que cotizan en el Ibex sufrían recortes entre el 5,5% y el 1,5%, lo que en términos de capitalización representaba la pérdida de más de 5.500 millones de euros, aunque en los últimos días ha habido recuperaciones. Según los expertos, la banca saldría ganando en un escenario no extremo.
Impacto en los mercados
Los expertos indican que esta tendencia de movilizaciones corporativas no es nueva. “Los negocios catalanes siguen sacando sus sedes de Cataluña, un camino que se ha dado durante varios años”, comentan desde Investec, donde recuerdan en cuanto a la renta variable del país, que en general la exposición a la región es baja. “El mayor banco es Sabadell, con un 20% de exposición”, explican, aunque no tienen el valor en sus carteras. En el caso del fondo Investec European Equity Strategy, dicen, tienen un 9% de exposición a España a través de valores como Repsol, Prosegur Cash, ACS, Bankia, Mediaset España e Iberdrola, con baja exposición a la comunidad. Con respecto a la renta fija, señalan cómo las rentabilidades del bono catalán han subido del 2,6% al 2,9% en solo unos días, y advierten de que el rating crediticio catalán es uno de los peores de entre todas las comunidades autónomas en España. “Nuestra estrategia será vigilar la situación”, dicen desde la gestora, desde explican que, a corto plazo, los riesgos de una declaración unilateral de independencia son bajos, pero advierten de que “el mayor riesgo podría ser otra respuesta del gobierno español mal recibida”.
Desde Aberdeen Standard Investments consideran que la independencia de Cataluña es muy poco probable, debido a las restricciones que impone la constitución española, pero advierten de las dudas sobre la resolución del conflicto “dada la polarización y los riesgos reputacionales que afrontan los líderes unionistas y separatistas”; de ahí el alto riesgo de que los malos cálculos y errores políticos den como resultado una fuerte “convulsión política”. La gestora se planea cinco posibles escenarios, que van desde el mantenimiento del status quo a la independencia o la toma de control por la fuerza por parte del Gobierno español, pasando por un fortalecimiento regional –el más probable según la gestora- y mayores concesiones sin secesión en los escenarios intermedios.
En su escenario más probable, el fortalecimiento regional, la gestora ve alivio en el mercado de bonos y un rally en la renta variable que beneficiaría sobre todo a los nombres locales y a la banca; en los más extremos de independencia y toma de control por la fuerza (ver cuadro), el impacto económico sería “muy disruptivo” y también habría fuertes consecuencias en los mercados.
Desde JP Morgan, de cara a esta semana, hablan de dos posibles escenarios: por un lado, la posibilidad de que las autoridades catalanas procedan a la declaración unilateral de independencia: “En nuestra opinión, esto probablemente dará lugar a la respuesta del gobierno central al artículo 155, cuya aplicación mantendrá de facto a Cataluña en España”. La otra opción es que “las autoridades catalanas suspendan temporalmente la declaración unilateral de independencia (DUI) y se muestren abiertos a escuchar las ofertas de negociación de Madrid”. En la entidad además, esperan que el nivel actual de incertidumbre “afecte significativamente la inversión extranjera y doméstica en Cataluña, así como los flujos turísticos en el trimestre actual. Si se prolonga aún más, el impacto podría ser similar a un choque de confianza amplio y afectar al consumo también”, advierte.
La agencia de rating europea Scope considera que la secesión de Cataluña es poco probable, pero las tensiones con el gobierno central están aumentado.“Hay múltiples obstáculos jurídicos, institucionales, económicos y financieros a la independencia catalana, entre ellos, que la opinión pública española se mantiene en contra de la secesión catalana lo cual bloquea la formación de los canales constitucionales de independencia. En estos momentos, Cataluña carece de un apoyo internacional adecuado, en particular de la Unión Europea, para forzar negociaciones significativas con Madrid”, comenta Dennis Shen. “Si Cataluña intensifica significativamente las acciones de secesión, es posible que el gobierno central active el artículo 155 y asuma el control directo sobre Cataluña. Si se tomara esta medida, esto obstaculizaría los preparativos formales para la independencia, pero también agravaría la relación entre Cataluña y España. Cataluña ha pedido negociaciones mediadas; sin embargo, cualquier conversación en el corto plazo se hará onerosa debido a la distancia entre los dos lados”. En opinión de la agencia, el resultado más probable a largo plazo sigue siendo algún tipo de devolución negociada, incluyendo una mayor autonomía fiscal y / o política para Cataluña.
Scope no espera que la crisis de Cataluña resulte en un cambio en la calificación soberana de España que está en A-/ Stable. Sin embargo, incluso en caso que Cataluña siga siendo parte de España como se espera, las tensiones pueden seguir siendo negativas para el crédito si escalan significativamente o persisten por un tiempo extendido.
Pixabay CC0 Public DomainFoto 3844328. Robeco presenta su gama de índices de renta variable multifactor
Robeco anuncia el lanzamiento de siete índices de renta variable multifactor. Una oferta que “proporcionará a los inversores acceso a atractivos retornos a bajo coste y ajustados al riesgo”, según explica la firma. Estos índices son una extensión de la gama de productos cuantitativos que ya posee Robeco, basados en un largo y demostrado historial de éxitos en la inversión por factores y su consiguiente propiedad intelectual que a tal fin ha desarrollado.
Los índices de renta variable multifactor de Robeco (Robeco Multi-Factor equity indices) están dirigidos hacia diferentes áreas geográficas: global, globales desarrolladas, mercados emergentes, Europa, Estados Unidos, Asia-Pacífico y Japón. Robeco ha seleccionado a los índices S&P Dow Jones (S&P DJI) para ser el agente de cálculo de sus índices de renta variable multifactor.
Éstos utilizan los conocidos índices ponderados de S&P DJI como universos de inversión y se calcularán sobre la base de los modelos de selección de activos y construcción de cartera de Robeco, que han sido ampliamente probados en simulaciones históricas y utilizados en tiempo real durante muchos años.
Los índices de renta variable multifactor de Robeco han sido diseñados para proporcionar una exposición eficiente a cuatro factores bien reconocidos, como son value, momentum, low volatility and quality –valor, momento, baja volatilidad y calidad–, a la vez que manteniendo costes bajos y evitando los perniciosos efectos de la saturación y rendimientos únicos, haciéndolos transparentes para los clientes. Integran explícitamente los criterios ESG en su proceso de construcción, al asegurar que la puntuación de sostenibilidad ponderada del índice sea al menos tan alta como la del indicador de referencia ponderado por capitalización.
Según ha explicado Joop Huij, responsable de Factor Investing Equities y Factor Index Research de Robeco, “la firma ha sido, durante mucho tiempo, líder indiscutible en el campo de la inversión cuantitativa. Queremos seguir ofreciendo soluciones innovadoras al mercado, y hacerlo basándonos en nuestra experiencia, en nuestro enfoque pionero y responsable, y combinado todo ello con nuestra estrecha cooperación con los clientes. Los índices de renta variable multifactor de Robeco son el ejemplo perfecto. Nuestro objetivo es lograr rendimientos ajustados al riesgo más altos que los benchmarks de mercado ponderados por capitalización, así como de los índices de factor genérico comparables, a lo largo de un ciclo de mercado completo y a bajo coste para nuestros clientes”.
Cálculo independiente
Por su parte, Marius Baumann, director global de Custom Indice en S&P Dow Jones Índices, apunta que “estamos encantados de ser el agente de cálculo independiente de los índices de renta variable multifactor de Robeco y de que nuestros índices ponderados de capital sean utilizados como su universo. Los índices S&P Dow Jones tiene una sólida trayectoria en el cálculo de índices personalizados a nivel mundial y estamos encantados de combinar esta experiencia con nuestra profundo conocimiento de los índices multifactor”.
Los índices de renta variable multifactor de Robeco están disponibles para inversores institucionales en los mercados más importantes de Robeco. Para poder ofrecerlos a sus clientes, Robeco ya ha anticipado el Reglamento de Referencia (Benchmark Regulation) antes de que entre en vigor en 2018. Las actividades relacionadas con los índices por factores, incluyendo la investigación, el desarrollo de metodologías y la provisión efectiva de índices, será realizada por un equipo exclusivamente dedicado a este fin.
Pixabay CC0 Public DomainPixel2013. Cautela ante una renta fija que encierra mayores riesgos que la renta variable
El crecimiento global sostenido, la lentitud en el aumento de la inflación, las políticas de monetarias de los bancos centrales y la incertidumbre política-económica son algunas de las realidades con las que los gestores tienen que lidiar a la hora de establecer cuál será la política de inversión de sus carteras tras la vuelta del verano.
En principio, los datos certifican el buen crecimiento de la economía mundial, especialmente en la Eurozona –con un crecimiento esperado del 1,9%– y, dentro de ella, España –del 3,1%–. El optimismo parece reinar en la segunda mitad de 2017, aún así desde EDM no pierden de vista la “lentitud con la que la inflación reacciona al aumento del empleo”. Esto ocurre en particular en EE.UU., donde el paro se sitúa por debajo de 5%, a pesar de que su PIB crece al 3%, en el segundo trimestre del año; algo que podría pasar factura al crecimiento global.
En este contexto, los bancos centrales siguen teniendo un dilema: tener que adoptar medidas para retirar los estímulos sin que la inflación haya aún repuntado. Por eso, el mercado y los gestores están atentos a las decisiones que puedan tomar. Por ejemplo, la expectativa de que la Reserva Federal de Estados Unidos retrase o suavice su decisión de endurecimiento monetario, ha provocado un debilitamiento del dólar frente al euro.
Ahora, el mercado espera con impaciencia la publicación de los resultados del tercer trimestre, para constatar con mayor realismo el crecimiento. “En el ámbito de la renta fija se ha registrado una relajación, fruto de la ausencia de noticias frescas por parte de los banqueros centrales reunidos, como cada verano, en Jackson Hole”, señalan desde EDM.
Política de inversión
Todos estos componentes dejan un escenario, en opinión de EDM, difícil a la hora de estructurar las carteras de inversión. “Aunque no hay ahora mismo ningún activo barato, la renta fija encierra mayores riesgos que la renta variable, donde las potenciales compresiones de los múltiplos pueden ser compensadas por el crecimiento de los beneficios”, apuntan desde la gestora.
Parte de su posición se apoya en que el propio Alan Greenspan, antiguo ex presidente de la Fed, ha alertado sobre la burbujea existente en la renta fija de calidad, tanto soberana como corporativa. Sin embargo, es complicado definir si este será o no el detonante de una largamente esperada corrección. “Probablemente, sea el cambio de las políticas monetarias que, habiendo sido ultra laxas, han de ser más restrictivas. Pero no es la primera vez que advertimos sobre dicho riesgo sin que se concrete”, advierte desde EDM.
A esta posible burbuja, se suma como riesgo a tener en cuenta, en opinión de la gestora, la incertidumbre sobre las decisiones de la Presidencia y de las cámaras legislativas norteamericanas. “A pesar de ello, la economía crece de forma robusta, aunque no espectacular”, puntualiza.
Ante este entorno, EDM se muestra con cautela y se reafirma en su posicionamiento estratégico favorable a la inversión en renta variable, aunque advierte que reduce la sobreexposición de los últimos meses.
Pixabay CC0 Public DomainGeralt. El dominio tecnológico y el azote regulatorio, entre las luces y sombras del alza de las' FANG'
El sector tecnológico, pese a sus altas valoraciones, sigue siendo una de las principales estrellas del mercado. En concreto hay cuatro nombres que destacan por encima de cualquier otro y que siguen creciendo, y liderando sus respectivos mercados, se trata de Facebook, Amazon, Netflix y Alphabet –Google– (FANG).
Estas compañías han proporcionado grandes beneficios a los inversores y cuentan con posiciones más que consolidadas en los mercados de redes sociales, compras virtuales, vídeo digital y búsquedas en internet. Además, se encuentran a la vanguardia de las nuevas tendencias, tal y como explica Jack Neele, gestor de tendencias de Robeco y gestor de Cartera de Robeco Global Consumer Trends equities.
“Están haciéndose con posiciones de dominio en nuevos campos: basta con fijarse en lo que está haciendo Google con los vehículos autónomos Waymo, o en las gafas de realidad virtual de Facebook (Oculus) o su amplio dominio del segmento de mensajería instantánea, con WhatsApp. Además de dominar el mercado de la venta minorista a través de internet, Amazon es también la mayor empresa del mundo de computación en nube. Así pues, estas empresas están utilizando su actual dominio para procurarse posiciones ventajosas en otros ámbitos. Todos estos nuevos frentes de desarrollo provienen siempre de las mismas empresas”, señala.
Ahora bien, su principal dificultad es el azote de los reguladores. “En mi opinión, el obstáculo más importante procede del frente regulador, como hemos visto en el caso de Google, multada por la Unión Europea por prácticas contrarias a la libre competencia relacionadas con Google Shopping. Cabe esperar nuevos problemas asociados con la regulación. El dominio de estas empresas está empezando a suscitar reacciones negativas, basadas en la idea de que podrían estar ahogando a la competencia, lo cual podría dar lugar a una mayor desigualdad social”, argumenta el gestor.
Donde no considera que haya ningún riesgo es a una posible burbuja, algo que preocupa a muchos analistas tras el ascenso de los valores tecnológicos que han impulsado a las bolsas hasta máximos históricos de 2017. En este sentido, insiste: “No creo que estemos ante una posible burbuja, ya que estas empresas tienen una rentabilidad de locura, y eso es lo que impulsa sus cotizaciones y resultados. Pero hay que reconocer que el número de empresas ganadoras que dominan el mercado es cada vez menor, por lo que la gente empieza a preocuparse por la capacidad de éstas de seguir obteniendo resultados tan impresionantes”.
Otras áreas de crecimiento
Según Neele, también están surgiendo dos nuevas áreas de crecimiento que escapan en gran medida de las garras de FANG: los videojuegos y los servicios de pago digital abreviado (“one touch”).
En el caso de losvideojuegos, la gestora destaca que es un negocio que ha evolucionado y los productores de videojuegos están invirtiendo enormemente en sus franquicias, para lograr la recurrencia del cliente; además tiene por delante aun tiene amplias oportunidades para monetización dentro de los juegos.
El caso del pago digital abreviado es diferente y según Neele su desarrollo está favorecido porque se han eliminado muchas de las fricciones que existían en los procesos de compra. “En el comercio electrónico, eliminar puntos de fricción es muy importante. Si uno tiene que realizar un pequeño paso adicional en el proceso, probablemente no le guste usar el sistema. Introducir una contraseña tarda demasiado, pero poner la huella es muy fácil, por eso el empleo de esta tecnología está aumentando”, afirma.