Los estilos de inversión suelen moverse en ciclos. Las acciones growth dominaron durante la década de 2010, pero en 2020 sugerimos que podíamos estar a las puertas de un cambio de régimen: en nuestra opinión, esa prometía ser la década del «activo barato».
Tras un largo periodo de rezagamiento, muchos inversores habían descartado el estilo value. Sin embargo, nosotros creíamos que podría volver a un primer plano debido a una combinación de factores, entre ellos el fin de una fase de 40 años de rentabilidades al vencimiento (TIR) descendentes de la deuda soberana, el proceso de desglobalización y una reevaluación de los activos «seguros».
Unos tipos de interés bajos y narrativas que favorecían a la duración frente al valor habían llevado la brecha de valoración en el mercado hasta sus límites, y expresamos nuestra expectativa de que la situación iba a dar marcha atrás. Y así fue: en los últimos seis años, las acciones value han aportado buenos resultados. Aunque las tecnológicas americanas y las megacaps relacionadas con la inteligencia artificial (IA) han dominado la narrativa, el estilo value ha generado rentabilidades significativamente superiores a nivel global de manera casi desapercibida. Creemos que una lente de inversión excesivamente centrada en EE. UU. distorsiona la realidad.
En mercados como Europa y Japón, las acciones value se han puesto en cabeza a medida que los inversores han identificado oportunidades atractivas en áreas previamente pasadas por alto, animados en parte por la perspectiva de reformas en materia de gobierno corporativo y de gasto fiscal.
La recuperación de este estilo respalda la idea de que las definiciones de crecimiento y valor no son fijas: una acción value otrora ignorada podría convertirse rápidamente en la historia growth del mañana.
Gráfico 1. Cambio de régimen: el estilo value ha aportado buenos resultados en la década de 2020
Las rentabilidades pasadas no son un indicativo de las rentabilidades futuras.
MSCI ACWI, factores a tener en cuenta
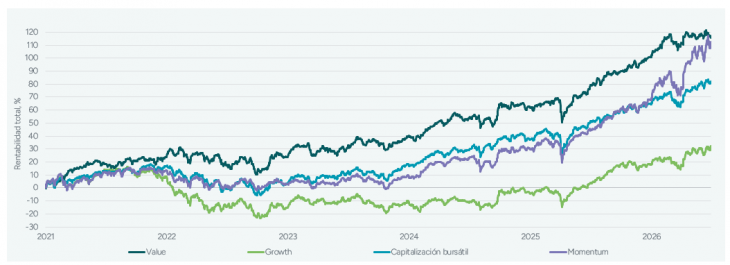
Fuente: Bloomberg, 30 de junio de 2026.
El panorama inversor ha cambiado radicalmente desde 2020. En este nuevo régimen, el capital vuelve a costar dinero, las políticas tienen un precio, y las cadenas de suministro tienen fronteras. En nuestra opinión, esta coyuntura es favorable para la inversión value.
Tendencias como la desglobalización y los aranceles comerciales, la inflación persistente, tipos de interés más altos por más tiempo, tensiones geopolíticas y la disrupción tecnológica son indicativas de una era de inestabilidad renovada. En lugar de un mundo estable de predecibilidad y tipos de interés cero, el contexto actual se caracteriza por la volatilidad, la inflación y la incertidumbre.
El régimen de bajos niveles de tipos de interés y de volatilidad de la década de 2010 fue particularmente incómodo para los inversores value. Históricamente, las acciones con buen comportamiento tendían a prolongarlo en el tiempo, mientras que las que atravesaban dificultades solían seguir rezagadas
Pese a lo difícil que resulta navegar un entorno de mercado impredecible y volátil como el actual, creemos que representa un terreno mucho más fértil para los inversores con enfoques value disciplinados y a largo plazo. La inestabilidad global y una serie de conmociones macroeconómicas provocan perturbaciones frecuentes en los mercados, lo cual puede llevar a ciertas acciones a cotizar en precios anómalos y ofrecer así oportunidades a los inversores con enfoques contrarios centrados en la valoración. Lo que antes era un obstáculo para este estilo de inversión parece haberse convertido en una tendencia favorable.
Una brecha de valoración considerable
En nuestra opinión, el repunte protagonizado por el estilo value desde 2020 no ha agotado las oportunidades en esta área. Tras un periodo sostenido de rezagamiento en la década pasada, podría decirse que las acciones value tenían mucho terreno que recuperar. No obstante, las resultantes distorsiones de valoración y grandes entradas de capital en áreas caras del mercado todavía no se han corregido, y la mentalidad que caracterizó al régimen previo todavía no ha desaparecido. Los bancos europeos son un buen indicador: aunque sus valoraciones se han ajustado al alza, muchos de ellos todavía cotizan en múltiplos de un solo dígito, pese a los pronósticos de que aportarán rentabilidades del 15 % al 19 % de manera sostenible. Esto sugiere que los inversores todavía no creen plenamente en un mundo en que el capital tiene un coste y puede generar rentabilidad.
Aunque el segmento value ha mostrado una buena evolución, la dispersión de valoraciones entre las acciones baratas y caras del conjunto de la renta variable sigue siendo extremadamente elevada. En la práctica, esto significa que las acciones en el extremo más barato del mercado todavía presentan valoraciones atractivas en términos tanto absolutos como relativos. En nuestra opinión, las valoraciones actuales sugieren que a la actual rotación hacia el estilo value todavía le queda recorrido; así, el segmento todavía podría aportar valor a los inversores que todavía no han reconocido el nuevo régimen.
Gráfico 2. La brecha de valoración sigue siendo ancha
Las rentabilidades pasadas no son un indicativo de las rentabilidades futuras.
MSCI ACWI: diferencial de ratio P/VC entre el 25º y el 75º percentiles
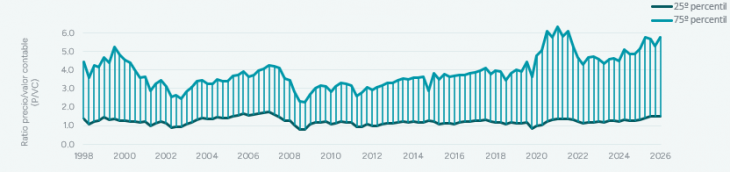
Fuente: Bloomberg, 30 de junio de 2026. Las barras resaltadas indican periodos en los que el diferencial precio/valor contable supera el nivel actual.
Un enfoque value de probada eficacia
El M&G (Lux) Global Strategic Value Fund trata de capturar oportunidades value en todo el mundo mediante un enfoque de inversión de probada eficacia. En M&G llevamos más de 20 años implementando enfoques value, y nuestro proceso ha sabido navegar una crisis financiera global, un régimen de tipos de interés cero, una pandemia, múltiples conflictos, en lo que muchos perciben como un periodo prolongado de rezagamiento de este estilo de inversión.
El fondo aplica un enfoque disciplinado y a largo plazo que en nuestra opinión se diferencia de otras estrategias value. Al contrario que otros inversores en el segmento, no buscamos catalizadores ni tratamos de identificar puntos de inflexión para la revalorización de una acción. Creemos en la reversión a la media y aplicamos un enfoque contrario y paciente para encontrar acciones poco populares pero con perfiles de riesgo/rentabilidad sólidos en horizontes de tres a cinco años, capaces de responder con fuerza a buenas noticias.
Gráfico 3. Filosofía de inversión: un enfoque contrario disciplinado
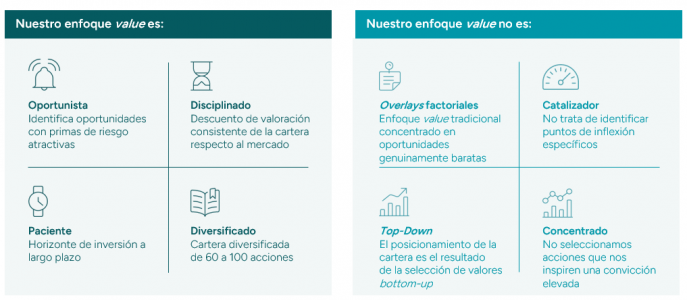
Fuente: M&G. Únicamente a efectos ilustrativos. Los límites internos se muestran meramente a efectos ilustrativos y pueden sufrir cambios.
Tribuna elaborada por Shane Kelly, gestor de carteras en M&G.
 Por Funds Society, Madrid