Las diez Afores que operan en México administraban alrededor de 9,08 billones de pesos al cierre de septiembre de 2026 (alrededor de 509.000 millones de dólares), de acuerdo con la Comisión Nacional del Sistema de Ahorro para el Retiro (CONSAR). Se trata de uno de los mayores fondos de ahorro institucional del país y de una industria cuya relevancia para los mercados financieros y el financiamiento de la economía mexicana no deja de crecer.
Pero detrás de ese volumen de recursos existe una cuestión que merece mayor atención: la manera en que cada administradora decide invertir el dinero de los trabajadores. Aunque todas operan bajo un mismo marco regulatorio y tienen como objetivo generar rendimientos de largo plazo, sus decisiones de asignación de activos no son idénticas.
La diferencia no es menor. Una mayor exposición a acciones puede ofrecer oportunidades de crecimiento, aunque también implica mayor volatilidad; una posición importante en deuda gubernamental proporciona estabilidad relativa y liquidez, pero puede limitar el potencial de rendimiento en determinados escenarios. Por su parte, la deuda privada, los instrumentos estructurados y las FIBRAs permiten participar en el financiamiento de empresas, proyectos productivos e infraestructura, aunque exigen capacidades adicionales de análisis y administración de riesgos.
El primer dato que permite dimensionar el desafío es la composición general de las inversiones. Según las estadísticas de la CONSAR, al cierre de septiembre los valores gubernamentales representaban 50,59% de los activos de las Siefores. Es decir, prácticamente uno de cada dos pesos del ahorro para el retiro estaba invertido en instrumentos de deuda emitidos por el gobierno.
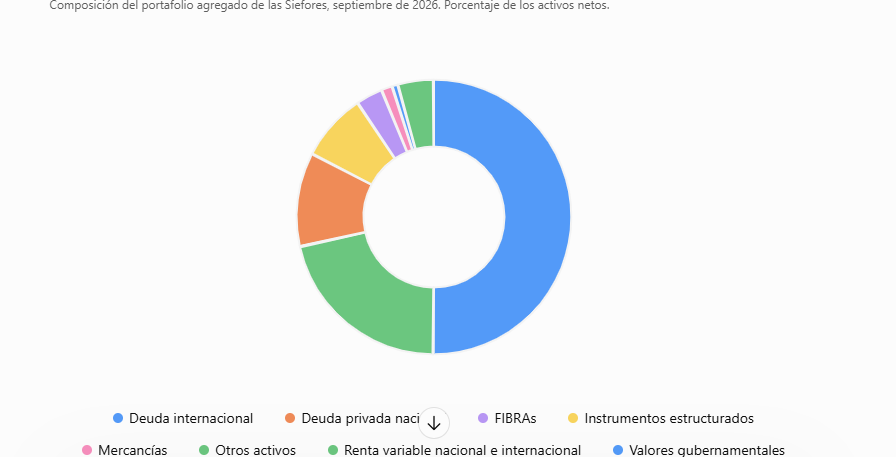
La fotografía muestra una industria que ha avanzado en diversificación, pero que todavía conserva una marcada inclinación hacia los instrumentos gubernamentales. No obstante, el promedio del sistema oculta diferencias importantes entre administradoras.
Una aclaración necesaria: las cifras que siguen corresponden a la distribución agregada por Afore que publica la CONSAR, considerando sus distintas Siefores generacionales. No deben interpretarse como la composición de una sola Siefore ni como una estrategia idéntica para todas las edades. Sirven, sin embargo, para identificar las preferencias de asignación de activos que distinguen a cada administradora.
Diez administradoras, diez perfiles de inversión
La revisión de los datos permite encontrar diferencias que van más allá de unos cuantos puntos porcentuales. Hay administradoras con una mayor exposición a renta variable, otras que privilegian los valores gubernamentales y algunas que han desarrollado una participación más importante en instrumentos vinculados con empresas, infraestructura y bienes raíces.
La primera conclusión es que las diferencias son considerables. La participación en valores gubernamentales va de 27.86% en Coppel a 60.37% en Profuturo, una brecha de 32,51 puntos porcentuales. En instrumentos estructurados, la distancia también es significativa: Coppel registra 13,50%, frente a 4,62% de Profuturo.
Pero vale la pena revisar qué hay detrás de cada uno de esos perfiles.
1. Afore Azteca: mayor exposición a renta variable internacional
Azteca presenta una de las asignaciones más elevadas a renta variable, con 26,75% entre acciones nacionales e internacionales. Destaca particularmente su exposición internacional, que alcanza 19,19% de sus activos, la más alta entre las diez administradoras. También mantiene 14% en deuda privada nacional y 8,01% en instrumentos estructurados. Su participación en valores gubernamentales es de 42,.47%, inferior al promedio del sistema.
2. Afore Banamex: predominio de deuda gubernamental y diversificación internacional
Su portafolio mantiene 53,53% en valores gubernamentales, mientras que la renta variable representa 21,12%. La deuda privada nacional alcanza 11,16% y los estructurados 8,45%. También registra una pequeña posición en mercancías, de 1,95%, y 0,24% en deuda internacional. Su distribución refleja una combinación de instrumentos tradicionales y activos de mayor diversificación.
3. Afore Coppel: la mayor apuesta por activos alternativos y deuda privada
Es uno de los casos más interesantes de la comparación. Coppel destina 20,31% a deuda privada nacional, el porcentaje más alto del sistema, y 13,50% a instrumentos estructurados, también el mayor entre las diez administradoras. A ello se suma una exposición de 7,32% a FIBRAs, igualmente la más elevada. En contraste, su participación en valores gubernamentales es de apenas 27,86%. Su portafolio muestra una inclinación mucho más pronunciada hacia instrumentos vinculados con el financiamiento privado y los activos reales.
4. Afore Inbursa: una combinación de renta variable nacional y deuda internacional
Inbursa registra 10,14% en renta variable nacional, la proporción más alta de las diez Afores, aunque su exposición a acciones internacionales es de apenas 6,86%. Otro elemento distintivo es su posición de 7,56% en deuda internacional, muy superior a la de sus competidoras. Mantiene 51,44% en valores gubernamentales y una participación relativamente moderada en estructurados, de 5,95%.
5. Afore Invercap: diversificación con predominio de instrumentos gubernamentales
Su asignación a renta variable alcanza 22,77%, con 16,97% en mercados internacionales. La deuda privada representa 10,29% y los estructurados 8,20%. Aunque su participación en valores gubernamentales se ubica en 49,03%, ligeramente por debajo del promedio, destaca también por tener 7,35% en otros activos, la mayor proporción de este rubro entre las administradoras.
6. Afore PensionISSSTE: mayor participación relativa en renta variable nacional
PensionISSSTE destina 8,57% de su cartera a renta variable nacional, el porcentaje más elevado entre las diez administradoras, mientras que la inversión internacional representa 16,28%. En conjunto, la renta variable alcanza 24,85%. Su portafolio mantiene 49,21% en valores gubernamentales, 9,48% en deuda privada y 6,90% en instrumentos estructurados. También sobresale por su participación en FIBRAs, de 3,64%.
7. Afore Principal: una posición conservadora en deuda gubernamental, con presencia en estructurados
Principal mantiene 54,94% de sus recursos en valores gubernamentales, el segundo porcentaje más elevado del sistema. La renta variable representa 19,30%, mientras que los estructurados alcanzan 9,16%, por encima del promedio. Su participación en deuda privada nacional, de 7,37%, es una de las menores. También registra 13,47% en renta variable internacional.
8. Afore Profuturo: la mayor concentración en valores gubernamentales
Profuturo presenta el perfil más inclinado hacia deuda gubernamental, con 60,37% de sus activos en esta clase de instrumentos. Su exposición a renta variable es de 19,23%, y mantiene 13,28% en acciones internacionales. En contraste, su posición en instrumentos estructurados es de 4,62% y en FIBRAs de 1,66%, los porcentajes más bajos de las diez administradoras en ambos rubros. También invierte en mercancías, con 2,02%.
9. Afore SURA: una cartera diversificada entre deuda privada, renta variable y estructurados
SURA presenta una de las combinaciones más equilibradas entre distintas clases de activos. Destina 22,66% a renta variable, 14,02% a deuda privada nacional y 9,75% a instrumentos estructurados. Este último porcentaje es el segundo más alto del sistema, después de Coppel. Su participación en valores gubernamentales es de 45,69%, inferior al promedio general.
10. Afore XXI Banorte: una cartera con predominio de deuda gubernamental y exposición diversificada
XXI Banorte mantiene 52,39% de sus activos en valores gubernamentales y 20,77% en renta variable. La deuda privada nacional representa 9,21%, mientras que los instrumentos estructurados alcanzan 7,54%. También tiene 2,87% en FIBRAs y 2,45% en mercancías, una de las proporciones más elevadas de este último rubro.
La edad del trabajador también cambia la estrategia
Una precisión fundamental para entender estas diferencias es que las Afores no administran un solo fondo. Desde la adopción del esquema de Siefores generacionales, los trabajadores son asignados a fondos de acuerdo con su año de nacimiento y permanecen en ellos durante su vida laboral, salvo que ejerzan las opciones de cambio permitidas.
Esto significa que una persona joven puede tener una cartera con mayor exposición a activos de riesgo y crecimiento, mientras que alguien próximo al retiro debe contar con una estrategia que reduzca progresivamente su exposición a la volatilidad y proteja el capital acumulado.
La propia información de la CONSAR permite observar cómo cambia la asignación de activos conforme se acerca la edad de retiro. En septiembre de 2026, la renta variable nacional representaba 8,03% de los activos de la Siefore Básica 95-99, mientras que en la Siefore Básica de Pensiones, destinada a trabajadores próximos a realizar retiros, era de 1,96%.
En instrumentos estructurados sucede algo similar: la participación del sistema era de 7,11% en la Siefore 95-99 y de apenas 0,44% en la Siefore Básica de Pensiones. En otras palabras, el horizonte de inversión modifica sustancialmente la composición del portafolio.
Este modelo tiene una implicación importante: no basta con comparar a las diez administradoras en términos agregados. Para saber cuál está tomando mejores decisiones de inversión, también habría que comparar sus Siefores correspondientes a la misma generación, con idéntico horizonte de inversión y nivel de riesgo.
¿Quién está obteniendo mejores resultados?
La composición de los portafolios es una parte de la historia, pero la otra, quizá más importante para los trabajadores, es el rendimiento que producen esas decisiones.
En este terreno, las diferencias también son visibles. El Indicador de Rendimiento Neto (IRN) de la CONSAR, que permite comparar a las administradoras dentro de cada Siefore generacional, muestra que no existe una ganadora absoluta para todas las edades.
Por ejemplo, al cierre de septiembre de 2026, en la Siefore Básica 75-79, Profuturo registraba un IRN de 9,27%, seguido por SURA con 8,82% e Inbursa con 8,78%. En esa misma generación, PensionISSSTE reportaba 7,34% y Azteca 7,50%.
En la generación 95-99, XXI Banorte encabezaba el indicador con 9,24%, seguida por Profuturo con 9,63% y SURA con 9,09%. En este caso, Profuturo se encontraba por encima de todas las demás, lo que evidencia que los resultados pueden cambiar según la generación que se examine.
Nota: los datos de IRN corresponden a septiembre de 2026. La comparación debe hacerse dentro de una misma Siefore generacional, no entre trabajadores de distintas edades.
En el conjunto del sistema, el rendimiento histórico alcanzaba 10,60% nominal y 4,99% real, de acuerdo con el indicador de rendimiento bruto de gestión publicado por la CONSAR. Es un resultado relevante si se considera el horizonte de largo plazo de estos recursos, aunque no debe confundirse con el rendimiento neto que recibe cada trabajador ni con una garantía de resultados futuros.
La comparación deja una lección: una cartera con mayor exposición a activos alternativos o renta variable no necesariamente produce mejores resultados en todos los periodos. Tampoco una mayor concentración en deuda gubernamental significa automáticamente una gestión deficiente. La evaluación debe considerar el riesgo asumido, el horizonte de inversión, los costos, la diversificación y, sobre todo, los rendimientos obtenidos en periodos comparables.
El gran reto: pasar de la diversificación regulatoria a la diversificación efectiva
Uno de los aspectos más interesantes de la industria es que las Afores cuentan con un margen regulatorio considerable para diversificar sus inversiones. La regulación vigente permite, bajo determinadas condiciones y límites por generación, destinar una proporción importante de los recursos a instrumentos estructurados, FIBRAs y otros activos.
Sin embargo, disponer de autorización para invertir en determinados instrumentos no significa que todas las administradoras tengan la misma capacidad para hacerlo, ni que deban utilizar al máximo los límites regulatorios.
El ejemplo más evidente son los instrumentos estructurados. Al cierre de septiembre representaban 7,95% del portafolio agregado, mientras que algunas Siefores cuentan con límites regulatorios considerablemente superiores. En el caso de los fondos de generaciones más jóvenes, el margen permitido puede alcanzar hasta 30% en esta clase de instrumentos, de acuerdo con el régimen de inversión aplicable.
La diferencia entre el espacio regulatorio y la inversión efectivamente realizada también fue señalada recientemente por Juan Delgado-Moreira, codirector ejecutivo de Hamilton Lane. En declaraciones publicadas por Expansión el 29 de octubre de 2026, estimó que las Afores podrían tardar entre cinco y diez años en transformar sus portafolios para acercarlos a las mejores prácticas internacionales de diversificación.
Su argumento es relevante: el crecimiento acelerado de los recursos administrados hace más complejo modificar las carteras. No se trata simplemente de decidir invertir más en infraestructura o activos privados, sino de encontrar proyectos adecuados, desarrollar equipos especializados, evaluar riesgos y ejecutar operaciones que pueden tardar meses en concretarse.
En este sentido, las oportunidades son importantes para México. El financiamiento de infraestructura, energía, centros de datos, telecomunicaciones, transporte y otros proyectos productivos puede representar una alternativa para diversificar las inversiones y, al mismo tiempo, canalizar ahorro institucional hacia actividades que requieren capital de largo plazo.
Pero existe una condición indispensable: que estas inversiones respondan a criterios de rentabilidad y riesgo en beneficio de los trabajadores, no a necesidades de financiamiento de los gobiernos o a objetivos ajenos a la administración fiduciaria de los recursos.
La renta variable nacional e internacional, en conjunto, representaba 21.54%; la deuda privada nacional, 11.05%; los instrumentos estructurados, 7,95%, y las FIBRAs, 3,05%. El resto correspondía principalmente a mercancías, deuda internacional y otros activos.
¿Diez Afores, diez estrategias?
La respuesta es sí, aunque con matices. Las cifras muestran que existen diferencias sustanciales en la manera en que las administradoras distribuyen sus inversiones. Coppel, por ejemplo, mantiene una posición particularmente elevada en deuda privada, estructurados y FIBRAs; Profuturo privilegia los valores gubernamentales; Azteca sobresale por su exposición a renta variable internacional, e Inbursa por su participación en deuda internacional y acciones nacionales.
SURA también destaca por su combinación de deuda privada e instrumentos estructurados, mientras que PensionISSSTE presenta una mayor exposición a renta variable nacional. Las demás administradoras muestran distintas combinaciones de estos mismos componentes.
Sin embargo, sería apresurado afirmar que cada una tiene una filosofía de inversión radicalmente distinta. Todas trabajan dentro de un marco regulatorio común, administran recursos de largo plazo y enfrentan restricciones similares. Además, las diferencias agregadas no permiten conocer por sí solas la calidad de las decisiones individuales de inversión, la selección de emisores, la duración de los instrumentos o la cobertura de riesgos.
La verdadera competencia entre las Afores no debería limitarse a quién obtiene el mejor rendimiento en un mes o un año, sino a quién consigue construir, de manera consistente, portafolios capaces de maximizar el ahorro de los trabajadores sin asumir riesgos innecesarios.
Con más de 9 billones de pesos bajo administración, la industria tiene una responsabilidad que trasciende la gestión de inversiones. Sus decisiones pueden contribuir al desarrollo del mercado de capitales, al financiamiento de empresas y a la infraestructura del país, pero su principal obligación sigue siendo procurar mejores pensiones.
En última instancia, la pregunta no es solamente qué Afore invierte más en acciones, deuda privada o infraestructura. La pregunta verdaderamente importante es cuál está tomando las mejores decisiones para que, cuando llegue el momento del retiro, los trabajadores tengan más dinero en sus cuentas.
 Por Funds Society, México