La renta variable europea sigue infrarrepresentada en numerosas carteras institucionales, pese a ofrecer valoraciones más atractivas que el mercado estadounidense y una estructura sectorial que permite diversificar riesgos y acceder a motores de rentabilidad distintos de la inteligencia artificial (IA). Para Philippe Chaumel, gestor del Groupama Opportunities Europe, esta combinación convierte a las compañías europeas en una alternativa interesante para los inversores, sin necesidad de renunciar a las oportunidades vinculadas a la IA.
Este fondo de Groupama AM, con un track record superior a 5 años, acaba de superar los 1.000 millones de euros en activos bajo gestión y bate consistentemente en rentabilidad a otros fondos de su categoría a tres y cinco años. La estrategia experimentó un punto de inflexión en 2021 con la renovación de su equipo, incluido Philippe Chaumel, que ha impulsado una filosofía de inversión centrada en identificar compañías con capacidad para aumentar sus beneficios independientemente de en qué fase del ciclo se encuentren las economías europeas.
¿Es el momento de invertir en Europa frente a Estados Unidos?
Europa tiene problemas de crecimiento económico. Los planes de inversión alemanes en defensa e infraestructuras ayudan a compensar las dificultades de la industria, pero el crecimiento sigue siendo reducido en países como Francia e Italia. Solo vemos algo de crecimiento en la periferia, incluyendo España, Portugal, Grecia y Europa del Este. Sin embargo, las grandes compañías cotizadas están obteniendo beneficios elevados, en parte porque generan una proporción importante de sus ingresos fuera de Europa.
Por eso, la pregunta no es tanto si debemos invertir en Europa como si debemos invertir en compañías europeas. Estas empresas cotizan, en muchos casos, con un descuento significativo frente a sus homólogas estadounidenses.
¿Dónde encuentran las principales oportunidades de valoración?
Analizamos métricas como la rentabilidad del flujo de caja o el valor de empresa (EV). Por supuesto, también es importante lo que esperamos que pase en los próximos dos o tres años. En las compañías de nuestra cartera tenemos mucha confianza en que el incremento de la rentabilidad que anticipamos se cumplirá por las características específicas de estas compañías, no porque se produzca una mejora generalizada de la economía europea.
Nuestra cartera cotiza a unas 14 veces beneficios, un nivel razonable y acorde con sus medias históricas. En Estados Unidos, en cambio, las valoraciones son mucho más elevadas y una parte de los beneficios está impulsada por la temática de la IA. La sostenibilidad de las inversiones necesarias para desarrollar esta tecnología plantea interrogantes: si el gasto en capital se mantiene en los niveles actuales sin crecer, también se limita el potencial de expansión asociado a esas inversiones.
¿Qué riesgos vigilan en el actual entorno de mercado?
Llevamos en un ciclo económico muy prolongado, iniciado en 2009. El desempleo es reducido en muchas economías, por lo que tendremos dificultades para seguir alimentando el crecimiento económico en el futuro, mientras que las ganancias de productividad por la IA aún estar por ver. Y los gobiernos disponen de menos margen para seguir impulsando el crecimiento mediante el gasto público, después de años de déficits elevados.
Un posible freno a la inversión en centros de datos sería un riesgo para la economía mundial y, por extensión, para los mercados bursátiles. No tanto por su impacto directo en la bolsa europea, donde las compañías más expuestas a esta actividad representan una parte limitada del mercado, sino por las consecuencias que podría tener sobre el crecimiento global en forma de una recesión.
¿Podría una moderación de los precios de la energía mejorar las perspectivas?
Sí. Si los precios del petróleo bajaran respecto a los niveles alcanzados durante las recientes tensiones geopolíticas, podría reducirse la presión inflacionista, mejorar el poder adquisitivo y favorecer el consumo. Un escenario de menor inflación y tipos de interés más bajos también ayudaría a mejorar la confianza de los inversores y las perspectivas económicas.
No obstante, nuestro trabajo consiste en identificar empresas capaces de generar beneficios. Aunque el consumo alemán mejorase, por ejemplo, eso no implicaría necesariamente que encontrásemos compañías atractivas para invertir en ese mercado. No compramos renta variable europea porque esperemos una recuperación económica generalizada, sino por las oportunidades que ofrecen determinadas empresas.
¿Qué papel desempeña la inteligencia artificial en su estrategia?
La IA es una temática interesante, pero conviene analizar cuánto crecimiento y rentabilidad pueden generar las inversiones asociadas. En Europa existen oportunidades vinculadas a los centros de datos, como los fabricantes de equipos eléctricos, cables y otros componentes de infraestructura. Sin embargo, estos segmentos representan menos del 10 % del mercado europeo.
Esta composición hace que la bolsa europea sea menos dependiente de una única narrativa de inversión y ofrece una vía de diversificación frente a la concentración del mercado estadounidense. Los inversores pueden mantener exposición a la IA y, al mismo tiempo, acceder a otras fuentes de rentabilidad.
¿Qué explica la filosofía actual de Groupama Opportunities Europe y su evolución reciente?
El equipo actual asumió la gestión en junio de 2021 y la filosofía de inversión cambió por completo. Por tanto, aunque el fondo tiene una trayectoria superior a diez años, nuestra etapa al frente del producto comienza entonces.
Desde ese momento, hemos desarrollado una estrategia centrada en compañías europeas seleccionadas por sus fundamentales y su capacidad para generar beneficios.
Es un fondo de renta variable europea centrado en compañías de gran capitalización large cap y de estilo Blend combinando varios estilos tradicionales de inversión en renta variable, como el Value y el Growth principalmente. Es un fondo de alta convicción, donde buscamos una buena asimetría en términos de riesgo/rentabilidad en compañías europeas con el objetivo de batir al índice de referencia, el MSCI Europe.
Este enfoque de alta convicción, asimétrico y blend, nos permite tener una cartera bien diversificada y equilibrada seleccionando lo mejor de ambos estilos para adaptarse mejor a cualquier fase del ciclo económico.
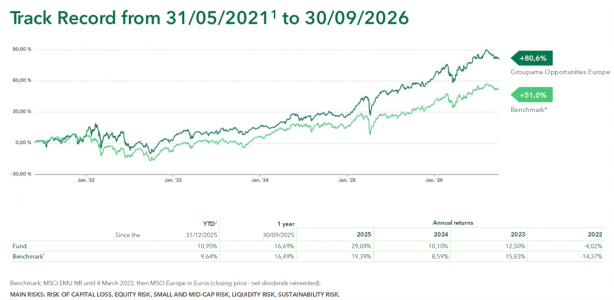
En estos 5 años de gestión por parte del equipo, el fondo ha sido capaz de obtener un +30 % de rentabilidad que el índice de referencia, siendo capaz de batirlo a todos los plazos, 1 años, 3 años y 5 años.
Creo que la clave para los inversores es que Europa no tiene por qué competir con Estados Unidos en los mismos términos. Su estructura sectorial y las características de sus empresas permiten acceder a oportunidades distintas, con valoraciones que, en muchos casos, resultan más razonables.