La creciente demanda de liquidez en el capital privado, las necesidades de inversión en infraestructuras energéticas y digitales y la expansión de la financiación alternativa a empresas europeas están configurando una nueva etapa para los mercados privados. Franklin Templeton identifica oportunidades en estas tres áreas, en un entorno en el que la especialización, la diversificación y la selección de gestores serán cada vez más determinantes.
Los mercados privados han entrado en una nueva fase de madurez. Sus activos globales se han cuadruplicado desde 2015, hasta alcanzar aproximadamente 20 billones de dólares en 2025, y podrían situarse en 27 billones en 2030. Esta expansión refleja el creciente papel del capital privado en la financiación de la economía y su importancia en la construcción de carteras diversificadas.
En este contexto, Franklin Templeton, cuya plataforma de mercados privados gestiona cerca de 300.000 millones de dólares y cuenta con más de 1.200 profesionales en 23 países, identifica tres áreas con especial potencial: el mercado secundario de capital privado, las infraestructuras y la financiación directa a pequeñas y medianas empresas europeas.
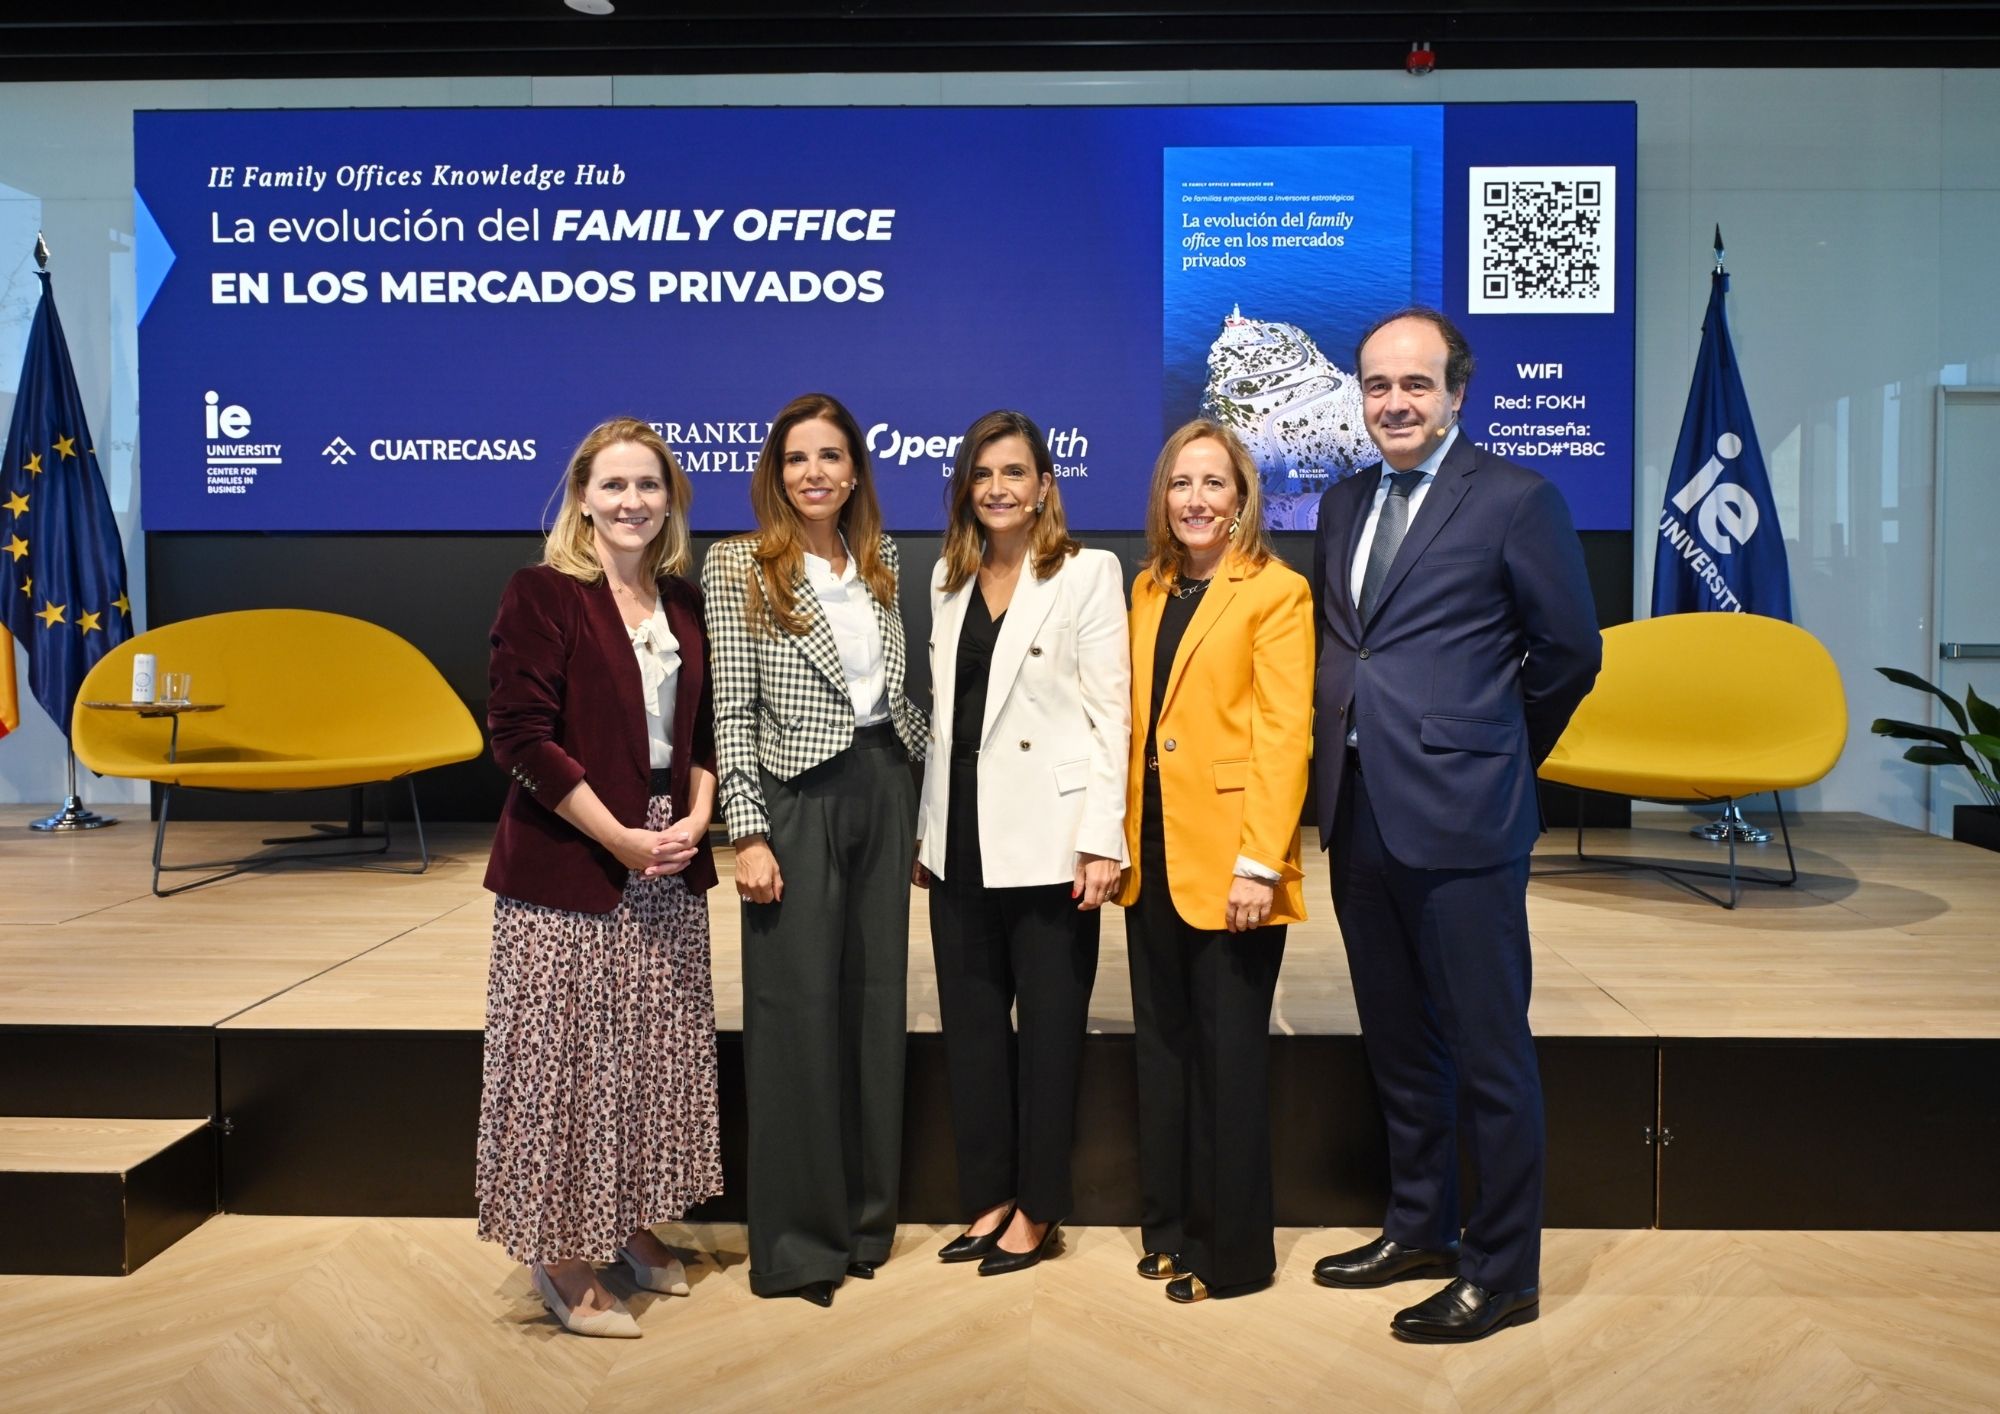
Estas perspectivas fueron abordadas durante el segundo encuentro de Mercados Privados de Franklin Templeton, celebrado en Madrid el 21 de octubre, con especialistas de sus distintas plataformas de inversión.
La firma destaca que, a medida que el mercado crece y se vuelve más complejo, la diversificación, el conocimiento de las fuentes de rentabilidad y la capacidad de seleccionar gestores y activos resultan fundamentales para capturar oportunidades y gestionar los riesgos a largo plazo.
Secundarios: liquidez y creación de valor en un mercado que exige mayor selección
El crecimiento del capital privado y la prolongación de los periodos de permanencia de las empresas fuera de Bolsa están impulsando el desarrollo del mercado secundario, que permite a los inversores obtener liquidez mediante la venta de sus participaciones en fondos privados.
Desde 1996, el número de empresas cotizadas en Estados Unidos se ha reducido casi un 50%, mientras que el conjunto del tejido empresarial ha seguido creciendo. Al mismo tiempo, el periodo medio que las compañías permanecen en manos privadas antes de salir a Bolsa se ha duplicado, pasando de aproximadamente seis años en 2000 a doce en 2025. A escala global, cerca del 80% de las empresas con ingresos superiores a 100 millones de dólares son privadas.
Esta evolución pone de relieve que una parte significativa de la creación de valor empresarial tiene lugar fuera de los mercados cotizados.
Lexington Partners, plataforma de Franklin Templeton especializada en secundarios, destaca las oportunidades que ofrece la adquisición de participaciones en fondos de capital privado con carteras ya constituidas y un mayor grado de madurez. Frente a las inversiones primarias, estas operaciones permiten conocer mejor los activos subyacentes, acceder a una diversificación inmediata por compañías, sectores, geografías, gestores y años de inversión (vintages), y contribuir a mitigar la curva J, característica del capital privado.
La creciente necesidad de liquidez entre los inversores y la mayor complejidad de las transacciones están ampliando el universo de oportunidades. Sin embargo, también elevan la importancia de la selección: la capacidad de analizar las compañías subyacentes, valorar adecuadamente las carteras y estructurar las operaciones resulta esencial para identificar inversiones atractivas y gestionar los riesgos.
Infraestructuras: la IA, la seguridad energética y la geopolítica impulsan la inversión
La transformación de los sistemas energéticos, el despliegue de la inteligencia artificial y la reorganización de las cadenas de suministro están impulsando un nuevo ciclo de inversión en infraestructuras.
Franklin Templeton identifica tres grandes motores estructurales bajo su visión EDGE: energía, digitalización y crecimiento de las economías en desarrollo (por sus siglas en inglés). Su convergencia está generando necesidades de capital a largo plazo que difícilmente podrán cubrirse exclusivamente mediante financiación pública.
La expansión de la inteligencia artificial está estrechando el vínculo entre infraestructuras digitales y energéticas. El crecimiento de la capacidad de computación exige nuevas inversiones en centros de datos, redes eléctricas, almacenamiento energético y conectividad.
DigitalBridge, gestora especializada en infraestructuras digitales y socio estratégico de Franklin Templeton, identifica tres componentes interdependientes para atender esta demanda: computación, conectividad y suministro energético. La disponibilidad de electricidad fiable, el acceso a las redes y la capacidad de desarrollar nuevas instalaciones con rapidez se están convirtiendo en factores críticos para la viabilidad de los proyectos.
Por su parte, Copenhagen Infrastructure Partners (CIP), gestora especializada en infraestructuras energéticas y socio estratégico de Franklin Templeton, identifica en la electrificación, el aumento de la demanda de energía y la seguridad del suministro algunos de los principales motores de inversión de las próximas décadas.
A estas tendencias se suma un entorno geopolítico que está acelerando la búsqueda de autonomía estratégica, la diversificación de las cadenas de suministro y el desarrollo de infraestructuras próximas a los centros de producción y consumo.
En este contexto, las oportunidades no se limitan a la adquisición de activos operativos. Los proyectos de nueva construcción (greenfield) pueden ofrecer un potencial adicional de creación de valor frente a las infraestructuras ya operativas (brownfield), a cambio de asumir mayores riesgos de desarrollo, construcción y ejecución.
Para Franklin Templeton, las principales convicciones en este segmento se concentran en la transición energética, las infraestructuras digitales y las infraestructuras sostenibles, áreas respaldadas por necesidades estructurales de inversión a largo plazo.
Crédito privado: oportunidades en el segmento inferior del mercado medio europeo
El crédito privado continúa consolidándose como una alternativa a la financiación bancaria en Europa. Dentro de este mercado, Franklin Templeton identifica oportunidades especialmente atractivas en el segmento inferior del mercado medio (lower mid-market), caracterizado por una menor competencia relativa que las grandes operaciones de financiación apalancada.
Este segmento, que comprende operaciones con volúmenes de deuda de entre 15 y 100 millones de euros, genera más de 700 transacciones anuales, según estimaciones de Apera Asset Management, plataforma especializada en financiación directa europea de Franklin.
La menor presencia de grandes fondos de crédito y las limitaciones de la financiación bancaria en determinadas operaciones crean oportunidades para los gestores con capacidad de originación directa, conocimiento del tejido empresarial local y experiencia en la estructuración de préstamos.
Apera destaca el atractivo de operaciones con niveles de apalancamiento moderados, habitualmente de entre 2,5 y 4 veces, ratios de préstamo sobre valor (loan-to-value) del 40%-50% y entre dos y cuatro cláusulas financieras de protección (covenants).
Estas estructuras pueden ofrecer mayores mecanismos de protección contractual y capacidad de intervención temprana ante un deterioro de la situación financiera del prestatario, aunque no eliminan los riesgos de crédito, impago o pérdida de capital.
En un mercado cada vez más competitivo, la disciplina en la concesión de crédito será tan importante como la capacidad de identificar oportunidades. La selección de empresas, la diversificación de las carteras, la solidez de las garantías y la originación recurrente de operaciones serán factores fundamentales para generar rentabilidades ajustadas al riesgo a lo largo del ciclo económico.
La especialización y la selección de gestores marcarán la próxima etapa
La madurez de los mercados privados está ampliando el universo de inversión, pero también está elevando las exigencias de análisis y selección. La convergencia entre digitalización, energía, financiación empresarial y necesidades de liquidez abre nuevas oportunidades, al tiempo que aumenta la complejidad de las estrategias.
Uno de los principales rasgos de estos mercados es la elevada dispersión de rentabilidades entre gestores, que puede ser considerablemente mayor que en los mercados tradicionales. Por ello, identificar una tendencia estructural atractiva no garantiza por sí solo obtener buenos resultados: la experiencia de los equipos, su capacidad de originación, la disciplina en las valoraciones y la gestión de los riesgos pueden determinar diferencias sustanciales en los retornos.
Para Franklin Templeton, la próxima etapa estará definida no solo por el acceso a oportunidades de crecimiento, sino por la capacidad de seleccionar los gestores, activos y estructuras adecuados para convertir ese potencial en valor sostenible a largo plazo.
La diversificación, la especialización y una visión inversora de largo plazo serán, por tanto, los pilares fundamentales para navegar esta nueva fase de los mercados privados.
 Por Funds Society