El último informe de referencia MSCI Private Capital Benchmarks para el segundo trimestre de 2026 expone una creciente y peligrosa desconexión en los mercados privados internacionales: mientras el auge de la inteligencia artificial impulsa las valoraciones contables del venture capital a su mejor registro en cinco años (12,7%), la falta crónica de desinversiones y liquidez continúa asfixiando las previsiones de caja de los limited partners (LPs) globales.
El segundo trimestre de 2026 tuvo un vencedor indiscutible: el venture capital se desmarcó con una revalorización trimestral del 12,7%, sellando su trimestre más expansivo en el último lustro y consolidando una Tasa Interna de Retorno (TIR) acumulada del 14% en los primeros seis meses de 2026. Esta cifra contrasta frontalmente con la atonía del buyout, cuya TIR semestral se situó en un modesto 1% tras haber encajado un tropiezo negativo en el primer trimestre (1,1%).
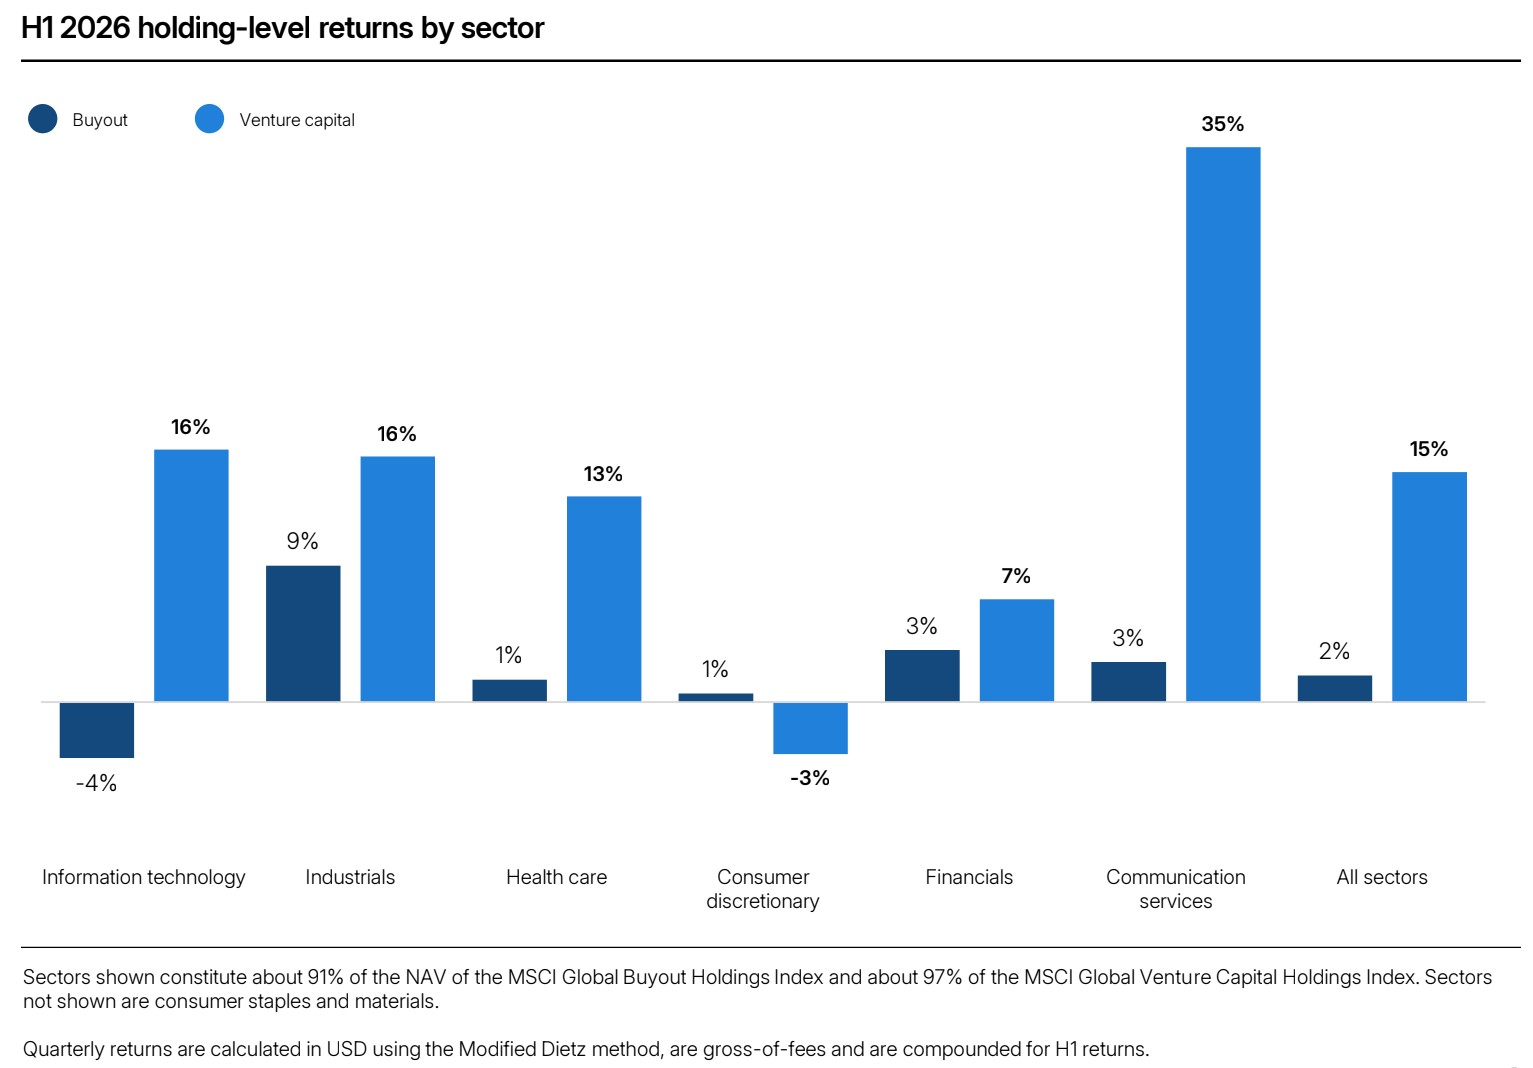
Sin embargo, el informe elaborado por el equipo de análisis de MSCI —basado en el seguimiento directo de más de 15.500 fondos cerrados y 13 billones de dólares en capitalización— desvela que este rally no responde a una recuperación homogénea, sino a una concentración extrema en un selecto grupo de compañías de gran tamaño vinculadas al despliegue masivo de la inteligencia artificial. Al analizar las tripas de las carteras subyacentes (holdings level), la brecha sectorial resulta reveladora. Los sectores directos de servicios de comunicación y tecnologías de la información dentro del capital riesgo experimentaron rentabilidades semestrales del 35% y del 16%, respectivamente. Por el contrario, en el segmento de buyout, el sector tecnológico arrojó un rendimiento negativo del 4% en el mismo periodo. Según el informe, «este contraste evidencia que, mientras las firmas nativas de IA y modelos agénticos atraen primas exponenciales, las carteras de software corporativo maduro adquiridas en ciclos pasados enfrentan una incertidumbre creciente en sus valoraciones contables».
Fuente: MSCI en su informe: «Private Capital Benchmarks Summary»
El laberinto de las salidas y la trampa de las OPV
Para los asset allocators, la principal fuente de fricción actual no reside en los precios a los que se cierran las ventas, sino en la usencia de transacciones. Según destaca Luke Flemmer, responsable de Activos Privados de MSCI, los periodos medios de permanencia de las compañías en cartera se han dilatado hasta niveles críticos. «Gran parte de las añadas levantadas entre 2015 y el ajuste de tipos de 2022-2023 continúan atrapadas en los balances de los fondos a múltiplos que no reflejan un precio de equilibrio realista», señala.
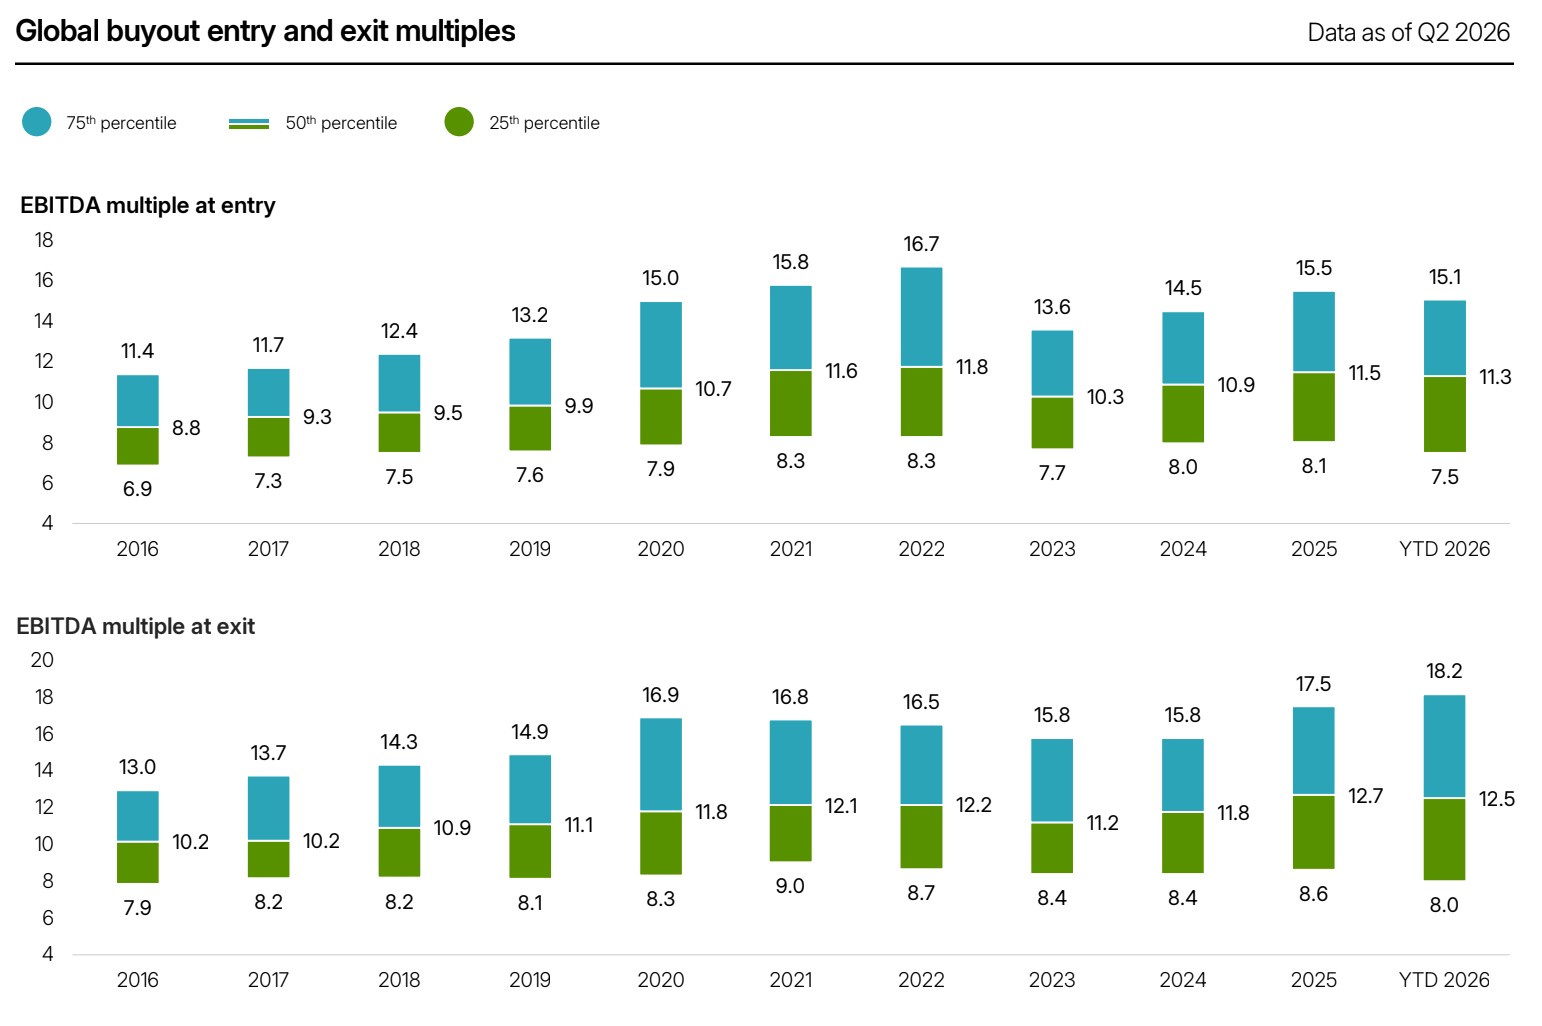
Aun así, cuando se logra cerrar una desinversión, el mercado paga primas excepcionales por la calidad. Las desinversiones del cuartil superior en el segmento de buyout alcanzaron un múltiplo de salida récord de 18,2 veces EBITDA en la primera mitad del ejercicio, la cota más alta de toda la serie histórica que se remonta a 2016. La mediana de salida se mantuvo firme en 12,5 veces, mientras que los múltiplos de entrada de las nuevas inversiones se estabilizaron en torno a 11,3 veces. El diferencial resultante de 1,2 veces entre entrada y salida configura un marco teóricamente muy favorable para la rentabilidad, pero su impacto real queda neutralizado por el atasco en los volúmenes transaccionales.
Fuente: MSCI en su informe: «Private Capital Benchmarks Summary»
Frente a esta parálisis, muchas miradas institucionales se han depositado en los estrenos bursátiles de gigantes tecnológicos como SpaceX, OpenAI o Anthropic como tabla de salvación para reactivar las distribuciones. No obstante, el estudio de MSCI advierte contra el optimismo ingenuo: la fecha de salida a bolsa dista mucho de ser el día del cobro para los inversores. De una muestra histórica de 2.617 OPV analizadas por la entidad, una de cada cuatro posiciones no generó prácticamente ninguna distribución para los partícipes durante los dos años posteriores al toque de campana. El debut bursátil marca el inicio del calendario de desinversión, pero no resuelve las restricciones contractuales ni las ventanas de liquidez a corto plazo.
La sequía de liquidez asfixia las carteras institucionales
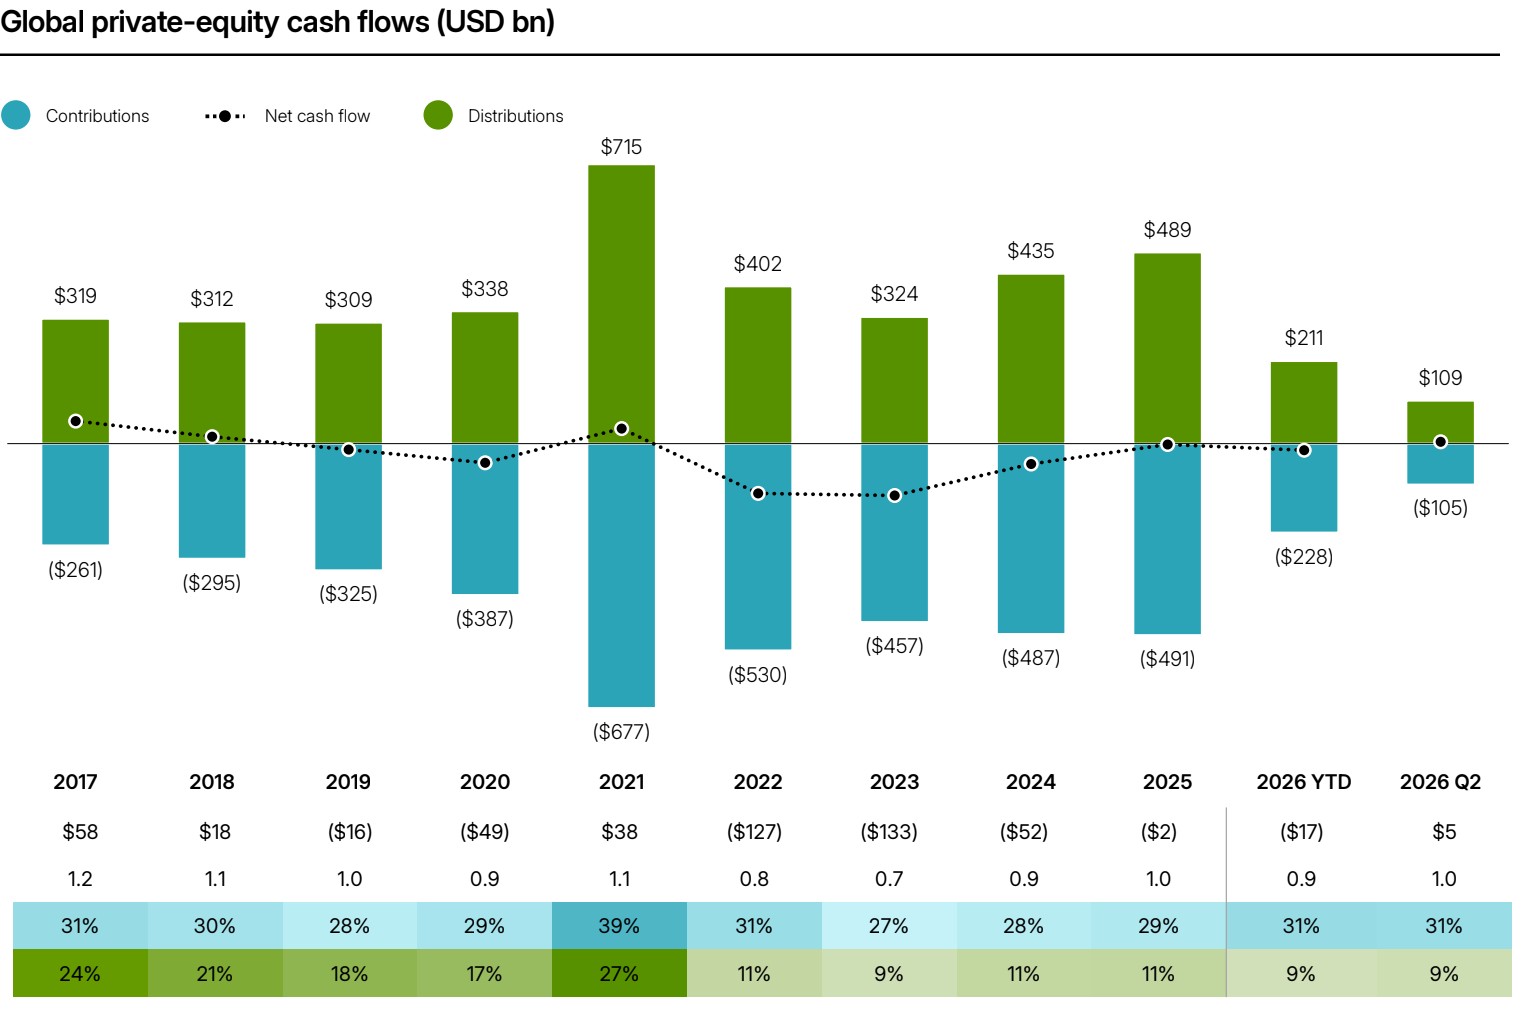
El informe de MSCI corrobora que la tensión de tesorería sigue condicionando las decisiones de los inversores institucionales. La tasa de distribución para el conjunto del private equity se desplomó al 9% durante el primer semestre de 2026, una cifra que representa aproximadamente un tercio de su media histórica habitual (en torno al 20%-25%). Esta caída prolonga un drenaje que no se ha visto aliviado por la mejora de las valoraciones teóricas.
En términos monetarios, los fondos de capital riesgo registraron un flujo de caja neto negativo de 16.500 millones de dólares para los LPs en el semestre, al absorber 109.000 millones de dólares en aportaciones (contributions) frente a tan solo 92.500 millones devueltos en desinversiones. Aunque el segundo trimestre aportó un respiro marginalmente positivo (+4.700 millones de dólares y un ratio de distribución frente a aportación de 1,04), el balance global del año continúa exigiendo que los inversores aporten más dinero del que reciben.
Fuente: MSCI en su informe: «Private Capital Benchmarks Summary»
Si se observa el universo consolidado de capital privado (incluyendo deuda privada y activos reales), el flujo neto semestral fue positivo en 22.900 millones de dólares, dando continuidad a la tímida recuperación de 2025 (+12.000 millones) tras el severo déficit de 101.100 millones anotado en 2024. Sin embargo, los analistas de MSCI matizan que la ratio agregada de distribución-aportación de 1,1 veces obedece fundamentalmente a una contención en las llamadas de capital por parte de las gestoras (capital calls), y no a un renacimiento genuino de la liquidez distribuida a los partícipes.
El crédito privado demuestra su carácter defensivo
Frente a las turbulencias de liquidez del capital riesgo, el crédito privado volvió a reafirmarse como un pilar de estabilidad para las carteras institucionales. Las estrategias de crédito cerraron el segundo trimestre con un avance del 1,7%, encabezadas por el crédito oportunista (opportunistic lending), que generó un retorno del 2,4%, situándose en la parte alta del rango observado en los últimos cuatro trimestres. El préstamo corporativo directo (direct lending) y la deuda inmobiliaria aportaron un 1,0% cada uno en el trimestre.
La consistencia de las estrategias de generación periódica de rentas queda patente al analizar la evolución acumulada en el horizonte de cinco años. En este periodo de tipos elevados e inflación persistente, el crédito corporativo y el crédito respaldado por activos (asset-backed lending) superaron con holgura las rentabilidades acumuladas del inmobiliario privado e incluso del venture capital, cuya fuerte caída entre 2022 y 2023 aún no ha sido completamente subsanada (ganancia acumulada a cinco años del 25%, frente al 49% del índice bursátil MSCI World Small Cap).
Asimismo, MSCI constata una transformación estructural en la deuda privada: las métricas convencionales de pólvora seca (dry powder) tienden a subestimar el capital disponible real en esta clase de activo, debido a una migración masiva hacia vehículos semi-líquidos, estructuras continuas (evergreen) y fondos sin fecha de vencimiento fija que compiten de lleno con los tradicionales fondos cerrados.
Infraestructuras y recursos brillan frente al colapso inmobiliario
El universo de los activos reales cerró el segundo trimestre divido en dos realidades contrapuestas. Por un lado, las infraestructuras privadas avanzaron un 2,5% —superando el retroceso del 2,2% vivido por sus homólogos cotizados— y los recursos naturales crecieron un 3,6%. Ambas estrategias continúan capitalizando vientos de cola estructurales: el precio de las materias primas, la transición energética y la colosal demanda de capacidad eléctrica derivada del despliegue de infraestructuras para IA y centros de datos.
En el polo opuesto, el segmento inmobiliario privado (private real estate) cerró un semestre prácticamente plano (0,2% en el trimestre y 0% de TIR semestral), viéndose incapaz de sumarse a la recuperación que ya reflejan las SOCIMIs y vehículos cotizados (+5,9% en el trimestre para el MSCI ACWI Real Estate Index). La divergencia a largo plazo es abrumadora: en los últimos cinco años, los recursos naturales (+60%) y las infraestructuras (+56%) se coronan como las estrategias más rentables de todos los mercados privados alternativos, mientras el inmobiliario privado permanece rezagado con un raquítico avance acumulado del 4%.
Estabilización del capital pendiente de despliegue
Por último, el estudio documenta una pausa técnica en la contracción de la pólvora seca. El volumen de capital comprometido pero no invertido registró su primer aumento trimestral desde 2024, alcanzando niveles en torno a los 2,1 billones de dólares. Con todo, este repunte cuantitativo refleja más el crecimiento intrínseco del valor de los mercados privados que una paralización en el despliegue inversor.
Medido de forma relativa, el dry powder se situó en el 17,0% sobre la capitalización total del mercado al cierre del segundo trimestre de 2026, consolidando una trayectoria de paulatina contracción desde el pico del 22,2% alcanzado en 2020 y el 20,3% de 2023. Los gestores cuentan con menor liquidez disponible en proporción al tamaño de sus carteras, en un entorno de mercado donde los mandatos de continuación (continuation vehicles) y las soluciones secundarias cobran cada vez más peso para desbloquear el capital atrapado en las añadas previas.
 Por Beatriz Zúñiga
 Por Funds Society, Madrid