La IA, la electrificación y la industrialización están creando nuevas fuentes de demanda estructural, pero también entran en conflicto con la escasez de recursos y la disrupción geopolítica. Al mismo tiempo, la innovación tecnológica está ayudando a generar soluciones en los materiales upstream y la fabricación downstream. Con exposición en toda la cadena de valor, la estrategia Smart Materials está posicionada para captar oportunidades derivadas de cuellos de botella en la oferta, barreras comerciales y avances en la innovación industrial.
El lado físico de la economía digital
La economía global está entrando en una fase de mayor intensidad material, ya que el auge de la IA impulsa la inversión en centros de datos e infraestructuras digitales. Estas instalaciones requieren enormes cantidades de cobre para la energía, el procesamiento, las redes y la refrigeración, además de aluminio y acero para aportar resistencia estructural. La magnitud de la demanda no tiene precedentes. El aumento de la construcción de centros de datos, por sí solo, basta para incrementar de forma considerable las necesidades de suministro. Pero los campus de hyperscalers necesarios para respaldar nuevos modelos en la carrera de la IA pueden contener una intensidad material aproximadamente de 3 a 10 veces superior a la de los centros de datos tradicionales.
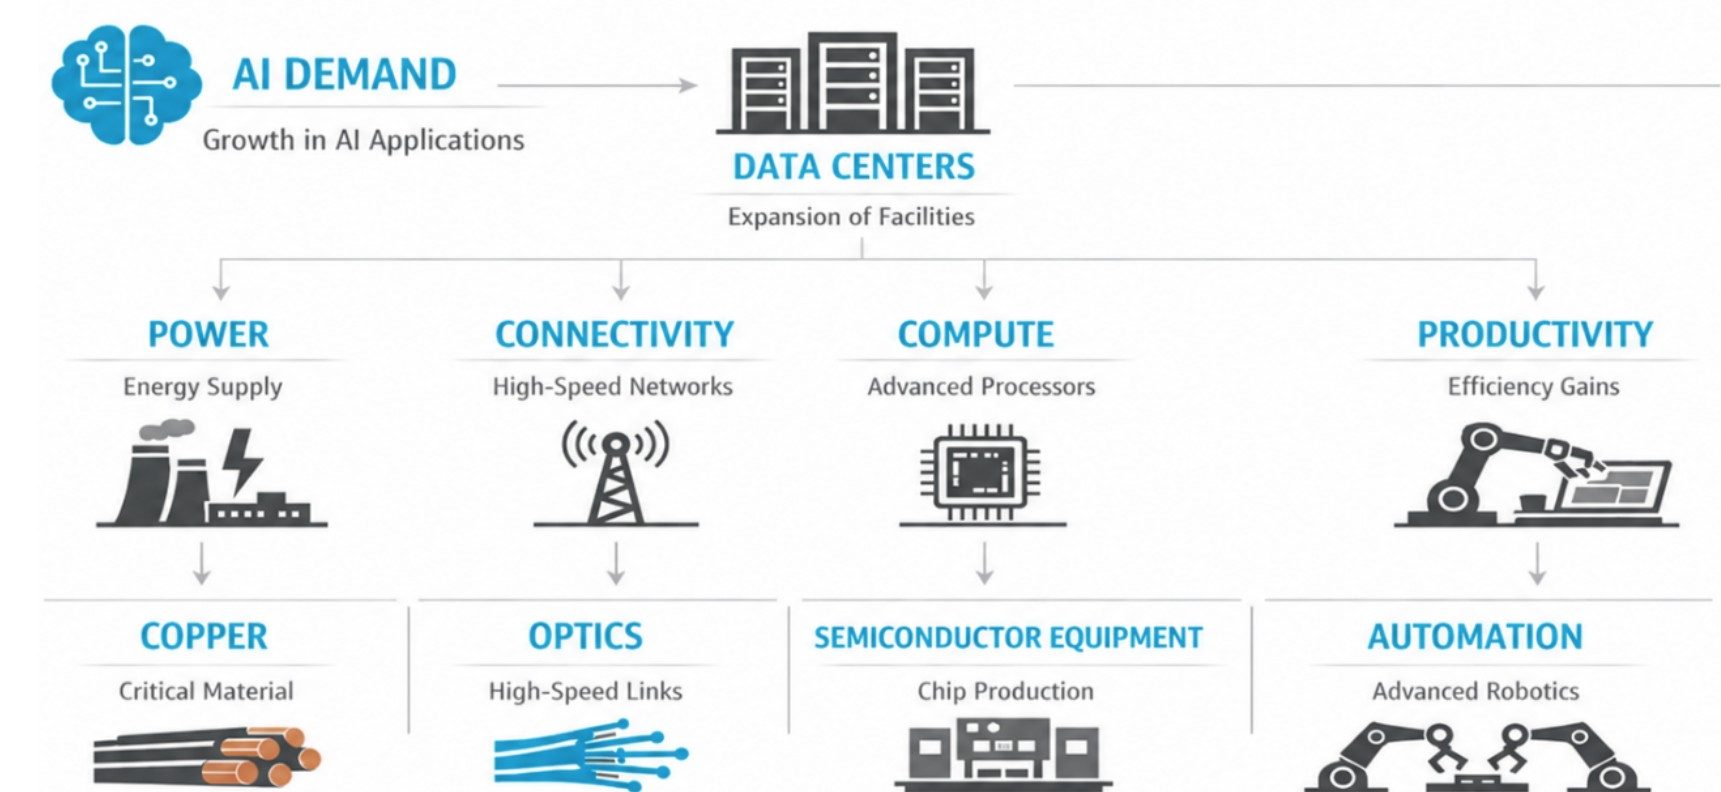
Gráfico La inteligencia artificial se encuentra con la demanda de «materiales». Fuente: Robeco
Los metales detrás de la electrificación
La electrificación está creando una segunda y poderosa fuente de demanda de materiales. Los metales básicos industriales (como el cobre, el aluminio y el acero), los metales para baterías (como el litio, el níquel y el grafito) y los productos químicos especializados (como las sales electrolíticas, las películas de polímeros y los lubricantes sintéticos) son todos fundamentales para construir la futura infraestructura energética basada en una energía totalmente eléctrica.
También se necesitan minerales para las tecnologías electrificadas de nueva generación. Los elementos de tierras raras, como el neodimio, el praseodimio y el disprosio, son esenciales para los imanes de alto rendimiento utilizados en los vehículos eléctricos, los drones, los sistemas de automatización y los robots humanoides. Y minerales estratégicos como el galio y el germanio son fundamentales para los semiconductores avanzados, las tecnologías de comunicación y las aplicaciones de defensa.
Construir una economía con menores emisiones de carbono puede, en última instancia, reducir el consumo de recursos, pero crear la infraestructura necesaria para hacerlo exigirá un uso muy intensivo de materiales.
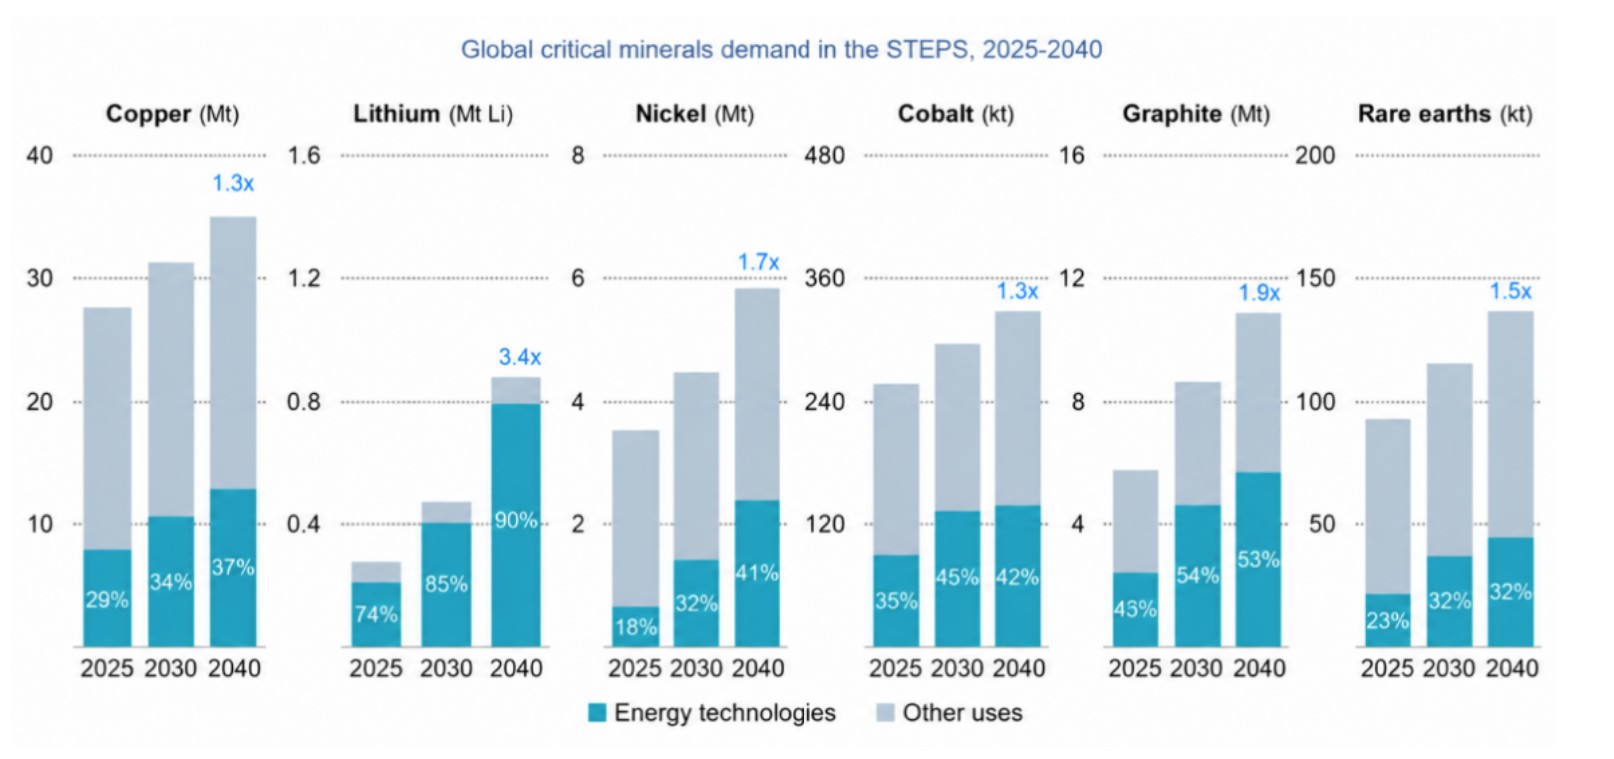
Gráfico: Las tecnologías energéticas están impulsando la demanda estructural de minerales críticos
Fuente: Robeco
Demanda global de minerales críticos en el escenario de políticas declaradas de la AIE (STEPS). Notas: kt = kilotoneladas, Mt = millones de toneladas, STEPS = Stated Policies Scenario. Las cifras del cobre se basan en la demanda de cobre refinado (excluyendo la chatarra de uso directo). Las tierras raras se refieren únicamente a los elementos de tierras raras magnéticos. Los múltiplos de la tasa de crecimiento (en azul) corresponden al periodo 2024-2040. Fuente: AIE, Global Critical Minerals Report, 2026.
Más escasez y desequilibrios generan oscilaciones de precios
Los efectos de la escasez ya empiezan a hacerse visibles en los precios. El cobre alcanzó recientemente máximos históricos, ya que la demanda se fortaleció y la oferta tuvo dificultades para seguir su ritmo. Han surgido dinámicas similares en toda una gama de materiales críticos, desde el aluminio y el litio hasta las tierras raras y el tungsteno.
Sin embargo, los mercados de materias primas son intrínsecamente cíclicos. Los precios altos atraen oferta, mientras que los excedentes suelen presionar los precios a la baja. Lo que diferencia a los ciclos actuales es que la demanda está impulsada simultáneamente por múltiples fuerzas estructurales, entre ellas la IA, la electrificación, la política industrial y la defensa nacional.
La oferta acabará respondiendo, pero no rápidamente. Las nuevas minas requieren años para obtener permisos, financiación y poder construirse, aunque el descenso de la ley del mineral puede dificultar aún más la producción. El desajuste entre la oferta y la demanda podría mantener los cuellos de botella durante más tiempo del que muchos inversores esperan.
De los cuellos de botella a los puntos de estrangulamiento
Incluso cuando se resuelven los cuellos de botella de la producción, surge otro riesgo: la concentración del procesamiento y el refinado. China domina gran parte de la cadena de suministro de minerales críticos y ha aplicado repetidamente controles a la exportación sobre materiales estratégicos, creando lo que son, en esencia, puntos de estrangulamiento disruptivos.
Esto pone de relieve que los riesgos de la cadena de suministro en el ámbito de los minerales van más allá de la minería y pueden perjudicar a la producción de fabricantes, empresas tecnológicas e industrias downstream. Para la estrategia Smart Materials, esto crea oportunidades de inversión en compañías que utilizan soluciones innovadoras para sortear estas restricciones. Entre ellas figuran refinerías fuera de China, así como compañías centradas en la recuperación y el reciclaje de chatarra metálica.
Soluciones para reducir la dependencia
Los gobiernos ya están invirtiendo en capacidad nacional de minería, refinado y reciclaje para asegurar el suministro y reducir la dependencia de productores extranjeros. Además, la escasez a menudo genera sus propias soluciones, ya que los mayores costes fomentan la sustitución de materiales, la mayor eficiencia del procesamiento y el reciclaje. Entre los ejemplos recientes se incluyen importantes fabricantes de vehículos eléctricos que han adoptado baterías de litio-ferrofosfato para reducir su dependencia del níquel y el cobalto, y fabricantes solares que han reducido el contenido de plata en los paneles debido a las continuas subidas del precio de este metal precioso.
Junto con la escasez de materiales físicos, la escasez de conocimiento técnico y de mano de obra cualificada también puede generar potentes cuellos de botella. La escasez de mano de obra sigue respaldando la inversión en automatización y robótica. Al mismo tiempo, los fabricantes de semiconductores dependen cada vez más de actores especializados en sistemas de inspección y pruebas para mejorar los rendimientos y reducir los residuos.
Invertir en restricciones de recursos, innovación y disrupción
La estrategia Smart Materials de Robeco no se basa únicamente en el aumento de la demanda de recursos escasos o en el alza de los precios de las materias primas; también se apoya en la forma en que las industrias responden a la escasez. A medida que surgen restricciones de recursos, cuellos de botella y puntos de estrangulamiento, el capital se desplaza hacia nueva oferta, reciclaje, materiales alternativos y tecnologías que mejoran el rendimiento.
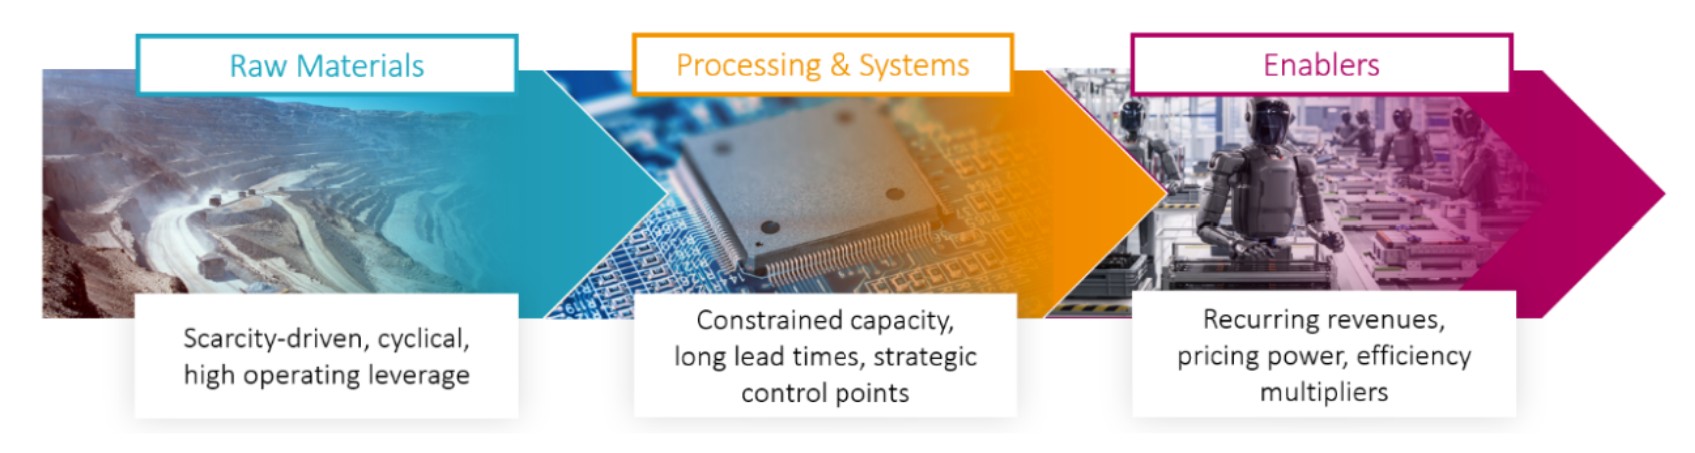
Gráfico Smart Materials, invertir en escasez e innovación. Fuente: Robeco
La estrategia invierte en un amplio conjunto de oportunidades, combinando exposición a compañías upstream que suministran materiales brutos, refinados, recuperados y reciclados con compañías más downstream que proporcionan equipos de fabricación especializados, software, sistemas de automatización y tecnologías industriales.
Al invertir en todos estos mecanismos de ajuste, la estrategia Smart Materials trata de captar valor y crecimiento allí donde surjan dentro de la cadena de suministro de materiales y fabricación.
Tribuna de Pieter Busscher y Mutlu Gundogan, gestores de Robeco
Información importante – Capital en riesgo
Robeco Institutional Asset Management B.V. posee licencia como gestor de OICVM (Organismos de inversión colectiva en valores mobiliarios) y FIA (Fondos de inversión alternativa) de la Autoridad Neerlandesa para los Mercados Financieros. El presente documento está dirigido únicamente a inversores profesionales, definidos como inversores que están clasificados como clientes profesionales, que han solicitado que se les trate como clientes profesionales o que están autorizados a recibir dicha información de conformidad con la legislación aplicable. Robeco Institutional Asset Management B.V y/o sus sociedades vinculadas, asociadas y filiales (“Robeco”) no serán responsables de ningún tipo de daños que puedan derivarse del uso del presente documento. Los usuarios de esta información que presten servicios de inversión en la Unión Europea tienen la responsabilidad propia de considerar si les está permitido recibir dicha información conforme a la normativa MiFID II. En la medida en que esta información cumpla los requisitos para considerarse beneficio no monetario menor, razonable y apropiado, conforme a la MiFID II, los usuarios que presten servicios de inversión en la unión europea son responsables de cumplir los oportunos requisitos de información y registro. El contenido del presente documento se basa en fuentes de información que se consideran fiables, aunque no se ofrece garantía de ninguna clase. Esta publicación no puede considerarse completa sin explicaciones complementarias. Las opiniones, estimaciones o previsiones pueden ser cambiadas en cualquier momento sin previo aviso. En caso de duda debe recabarse asesoramiento independiente. El presente documento pretende facilitar al inversor profesional información general sobre las capacidades específicas de Robeco, pero no ha sido elaborado por Robeco como análisis de inversiones; no constituye una recomendación de inversión o asesoramiento para comprar, mantener o vender ciertos valores o productos de inversión, ni para adoptar ninguna estrategia de inversión, sin que tampoco pueda considerarse asesoramiento jurídico, contable o tributario. Todos los derechos relativos a la información que figura en este documento son y seguirán siendo en todo momento propiedad de Robeco. Está prohibido copiar o utilizar públicamente la presente información. Ninguna parte de este documento puede ser reproducida o publicada bajo ninguna forma ni por ningún medio sin el consentimiento previo por escrito de Robeco. Toda inversión conlleva un riesgo. Antes de invertir tenga en cuenta que el capital inicial no está garantizado. Los inversores deben asegurarse de comprender plenamente los riesgos asociados a cualquier producto o servicio de Robeco que se oferte en su país. Los inversores también deben tener en cuenta su propio objetivo de inversión y nivel de tolerancia al riesgo. Las rentabilidades históricas se ofrecen únicamente a efectos ilustrativos. El precio de las participaciones puede tanto aumentar como disminuir, sin que el rendimiento pasado sea garantía de resultados futuros. Si la divisa en que se expresa el rendimiento pasado difiere de la divisa del país en que usted reside, tenga en cuenta que el rendimiento mostrado podría aumentar o disminuir al convertirlo a su divisa local debido a las fluctuaciones de los tipos de cambio. Los datos relativos a la rentabilidad no tienen en cuenta las comisiones y los costes que generan la negociación con valores en las carteras de los clientes o la emisión y la amortización de las participaciones. Salvo que se indique otra cosa, las rentabilidades figuran i) netas de comisiones vinculadas a precios de transacción y ii) con reinversión de dividendos. Para más detalles, consúltense los folletos de los fondos. Las cifras de rendimiento se consignan netas de comisiones de gestión de las inversiones. Los gastos corrientes que se mencionan en este documento son los indicados en el informe anual más reciente del fondo, a fecha de cierre del último año natural. El presente documento no está destinado o diseñado para su distribución o utilización por persona o entidad alguna que sea un ciudadano o residente de, o esté ubicado en un municipio, estado, país u otra jurisdicción, donde dicha distribución, documento, disponibilidad o utilización del documento fuesen contrarias a leyes o reglamentos, o supeditarían a cualquier Fondo o a Robeco Institutional Asset Management B.V. a requisitos de inscripción y autorización en tales jurisdicciones. Toda decisión de suscribir las participaciones del Fondo que se oferten en una jurisdicción concreta debe adoptarse únicamente conforme a la información contenida en el folleto, que podría diferir de la que figura en el presente documento. Los posibles solicitantes de acciones deben también informarse sobre los requisitos legales, la normativa de control de cambios y los impuestos que también sean de aplicación en los países de su respectiva nacionalidad, residencia o domicilio. La información sobre el Fondo que se recoja, en su caso, en el presente documento está plenamente supeditada al folleto, por lo que este documento debe siempre tenerse en cuenta conjuntamente con el folleto. El folleto contiene información pormenorizada sobre el Fondo y los riesgos vinculados. El folleto y el Documento de Datos Fundamentales (PRIIP) de los fondos Robeco se pueden obtener gratuitamente en los sitios web de Robeco.
Algunas partes del material de marketing pueden implicar el uso de herramientas asistidas por IA para ayudar en la creación y revisión de los materiales de marketing. Estas herramientas están diseñadas para contribuir a garantizar una coherencia y una eficacia mayores. Todos los resultados pasan por un proceso de revisión humana.
Algunas partes del material de marketing pueden implicar el uso de herramientas asistidas por IA para ayudar en la creación y revisión de los materiales de marketing. Estas herramientas están diseñadas para contribuir a garantizar una coherencia y una eficacia mayores. Todos los resultados pasan por un proceso de revisión humana.
Información adicional para inversores offshore en Estados Unidos – Reg S
Los Fondos Robeco Capital Growth no han sido inscritos conforme a la Ley de sociedades de inversión de Estados Unidos (United States Investment Company Act) de 1940, en su versión en vigor, ni conforme a la Ley de valores de Estados Unidos (United States Securities Act) de 1933, en su versión en vigor. Está prohibido vender u ofrecer, directa o indirectamente, ninguna de las acciones en los Estados Unidos o a una Persona Estadounidense. Se entiende por Persona Estadounidense (a) una persona física que sea ciudadana o residente de los EE.UU. a efectos del impuesto federal sobre la renta; (b) una sociedad anónima, sociedad colectiva u otra entidad creada o constituida conforme a la legislación de los EE.UU.; (c) un patrimonio o fideicomiso cuyos ingresos estén sometidos al impuesto federal sobre la renta de EE.UU., con independencia de que dichos ingresos estén efectivamente vinculados con un negocio u operación comercial en Estados Unidos. En Estados Unidos, este material únicamente puede difundirse entre personas que tengan la consideración de “distribuidores”, o que no sean “Personas Estadounidenses”, según la definición de estos conceptos en el Reglamento S que desarrolla la Ley estadounidense de valores (U.S. Securities Act) de 1933, en su versión en vigor.
Información adicional para inversores residentes o domiciliados en la República de Chile
Ni Robeco ni los Fondos están inscritos ante la Comisión para el Mercado Financiero con arreglo a la ley n.º 18.045, la Ley de Mercado de Valores, y sus reglamentos. En la República de Chile, el presente documento no constituye una oferta o invitación para suscribir o adquirir acciones de los fondos efectuada a una persona distinta a aquella que personalmente solicite de motu propio la presente información. Por tanto, la presente tendrá la consideración de “oferta privada” en el sentido del artículo 4 de la Ley de Mercado de Valores (una oferta no dirigida al público en general ni destinada a un sector o grupo concreto del público).
Información adicional para inversores residentes o domiciliados en Colombia
El presente documento no constituye una oferta pública en la República de Colombia. La oferta del fondo se dirige a menos de cien inversores expresamente identificados. Está prohibida la promoción o comercialización del Fondo en Colombia o a residentes colombianos, salvo que dicha promoción o comercialización se efectúe de conformidad con el Decreto 2555 de 2010 y otras leyes y reglamentos aplicables relativos a la promoción de fondos extranjeros en Colombia. La distribución de este Folleto y la oferta de Acciones pueden estar restringidas en determinadas jurisdicciones. La información contenida en este Folleto tiene un carácter meramente orientativo, y es la responsabilidad de toda persona que esté en posesión del folleto y desee solicitar Acciones informarse de las leyes y reglamentos aplicables en las correspondientes jurisdicciones, así como respetarlos. Las personas que puedan estar interesadas en las Acciones deben informarse sobre los requisitos legales aplicables, la normativa de control de cambios y los impuestos devengados en los países de su respectiva nacionalidad, residencia o domicilio.
. Robeco Francia es una filial de Robeco cuyo negocio se basa en la promoción y distribución de los fondos del grupo entre inversores profesionales de Francia.
Información adicional para inversores residentes o domiciliados en México
Los fondos no se han inscrito ni se inscribirán en el Registro Nacional de Valores de la Comisión Nacional Mexicana de Banca y Valores, por lo que no pueden ofrecerse ni venderse al público en México. En virtud del artículo 8 de la Ley del mercado de valores de México, Robeco y el colocador o comprador podrán ofrecer o vender los fondos en México en condiciones de colocación privada a Inversores Institucionales y Acreditados.
Información adicional para inversores residentes o domiciliados en Perú
La Superintendencia del Mercado de Valores (SMV) no ejerce supervisión alguna sobre este Fondo ni, por consiguiente, su gestión. La información que el Fondo facilita a sus inversores y los demás servicios que les proporciona son responsabilidad exclusiva del Administrador. No se permite la distribución pública de este Folleto.
Información adicional para inversores residentes o domiciliados en Uruguay
La venta del Fondo tiene la consideración de colocación privada en virtud del artículo 2 de la ley uruguaya 18.627. El Fondo no podrá ser ofrecido o vendido al público en Uruguay, salvo en circunstancias que no constituyan una oferta o distribución pública conforme a las leyes y reglamentos uruguayos. El Fondo no está ni será inscrito ante la Superintendencia de Servicios Financieros del Banco Central de Uruguay. El Fondo constituye un fondo de inversión que no es equiparable a los fondos de inversión regulados por la ley uruguaya 16.774, de 27 de septiembre de 1996, en su versión en vigor.
© T2/2026 Robeco