
Durante buena parte de las últimas décadas, las acciones y los bonos conformaron una combinación especialmente eficaz. Las acciones fueron el principal motor de crecimiento del capital, mientras que los bonos aportaron ingresos y, en muchos períodos, protección cuando se deterioraban las perspectivas económicas. Sin embargo, el éxito de esa estructura nunca dependió únicamente de cuánto se asignaba a cada activo. Dependía de que los factores que impulsaban sus rendimientos fueran diferentes y de que ambos activos no reaccionaran de la misma manera ante un mismo shock. Esa relación cambia con el tiempo, destacan desde Investec.
Expertos de la firma han analizado la correlación móvil de 36 meses entre el índice MSCI World y los bonos globales para ilustrar este punto. Durante largos períodos se mantuvo cerca de cero o en terreno negativo. Más recientemente, aumentó hasta aproximadamente 0,6, lo que demuestra que estas relaciones pueden cambiar considerablemente con el tiempo.
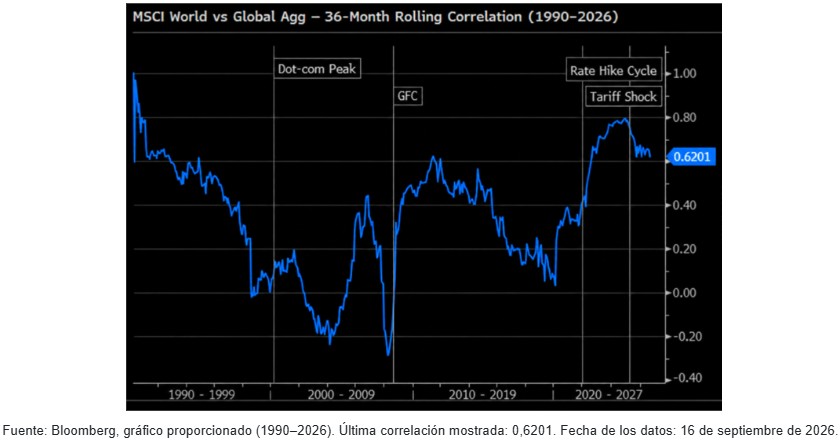
Esto no significa que la renta fija haya perdido su función. Los bonos siguen ofreciendo ingresos, una volatilidad generalmente menor que la de las acciones y la posibilidad de apreciarse en determinados entornos económicos. La conclusión de Investec es más específica: una cartera no debería depender exclusivamente de que una correlación histórica se mantenga en el futuro.
Diversificar implica diversificar los factores de rendimiento
La misma lógica se extiende más allá de las acciones y los bonos. Tener más activos no significa necesariamente acceder a más fuentes independientes de rendimiento. Por ejemplo, el sector inmobiliario global sigue mostrando una correlación relativamente elevada con las acciones globales. Por lo tanto, su valor dentro de una cartera puede radicar más en la generación de ingresos y la exposición a activos reales que en la diversificación respecto de las acciones. El oro ha mostrado una correlación considerablemente menor en distintos horizontes temporales. Los bonos del Tesoro estadounidense y el yen presentan comportamientos diferentes, aunque sus relaciones con las acciones tampoco son permanentes.
La pregunta más importante no es qué activos posee una cartera, sino qué riesgos económicos comparten. La diversificación debe evaluarse a partir de los factores que impulsan cada inversión: crecimiento, tasas de interés, inflación, monedas, precios de los activos reales y resultados específicos de cada instrumento.
Distintos shocks requieren distintas formas de protección
La distinción se vuelve más evidente durante los períodos de tensión en los mercados. La crisis financiera mundial, la pandemia y el shock inflacionario de 2022 provocaron fuertes dislocaciones, pero tuvieron causas diferentes. Los activos que brindaron protección también fueron distintos.
En 2008, el índice MSCI World perdió aproximadamente un 41 % en el año. Los bonos del Tesoro estadounidense registraron rendimientos claramente positivos, el yen se apreció y el oro cerró en terreno positivo. La caída de las expectativas de crecimiento e inflación, junto con la búsqueda de activos defensivos, favoreció esas exposiciones.
En marzo de 2020, un shock repentino sobre el crecimiento y la liquidez volvió a favorecer a los bonos soberanos. Otras inversiones que pueden parecer diversificadoras en condiciones normales no ofrecieron protección: el sector inmobiliario global cayó alrededor de un 25 % durante el mes, reflejando su sensibilidad a la actividad económica, las condiciones de financiamiento y el ciclo general de riesgo.
La experiencia de 2022 fue diferente. La inflación y uno de los ciclos de endurecimiento monetario más rápidos en décadas afectaron simultáneamente a las acciones y los bonos. El índice MSCI World cayó alrededor de un 18 %, los bonos del índice Global Aggregate perdieron cerca de un 16 % y los bonos del Tesoro estadounidense a diez años también registraron pérdidas de dos dígitos. En cambio, el oro terminó el año prácticamente sin variaciones.
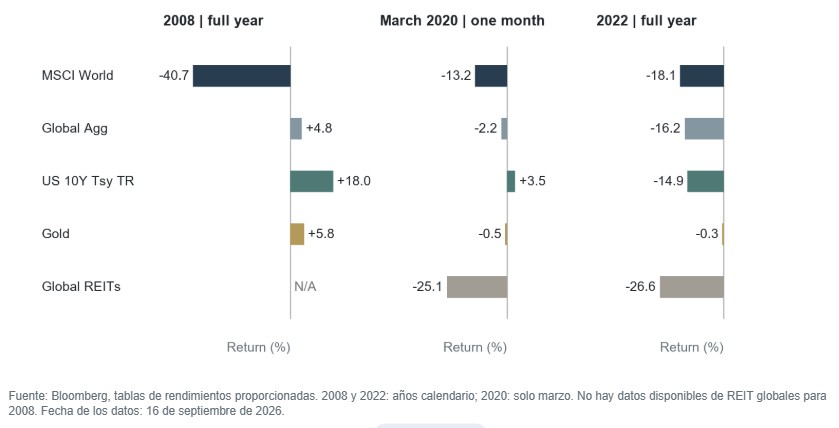
Ningún activo brindó protección en todos los episodios. Los bonos soberanos pueden resultar especialmente eficaces cuando el shock proviene de un menor crecimiento y las tasas de interés tienen margen para bajar, pero pueden ofrecer mucha menos protección cuando el problema es la inflación y el nivel de las tasas. El oro responde a otras fuerzas, entre ellas la pérdida de valor de la moneda, la incertidumbre geopolítica y la demanda de reservas; aun así, no debe esperarse que suba cada vez que caen las acciones. El sector inmobiliario aporta ingresos y exposición a activos reales, aunque sigue siendo sensible al crecimiento y a las condiciones financieras.
Cómo aplica Investec la diversificación en la práctica
Estas observaciones influyen directamente en la construcción de carteras de Investec. La firma aplica esta filosofía mediante tres niveles complementarios: diversificación entre activos, asignación activa de activos y selección de gestores especializados. Se espera que cada exposición cumpla una función específica dentro de la cartera.
Las acciones siguen siendo un motor fundamental del crecimiento del capital a largo plazo. La renta fija genera ingresos y puede desempeñar un papel defensivo, pero no constituye una exposición homogénea: los bonos soberanos, el crédito, la deuda de mercados emergentes y los distintos perfiles de duración pueden responder de manera muy diferente a un mismo entorno.
El oro y el sector inmobiliario cumplen funciones distintas. El oro puede ayudar a diversificar los riesgos monetarios y geopolíticos; el sector inmobiliario puede aportar ingresos y exposición a activos reales. Las posiciones en monedas y otras estrategias pueden sumar fuentes adicionales de rendimiento cuando las oportunidades resultan atractivas. El objetivo no es que todas las posiciones funcionen al mismo tiempo, sino que la cartera no necesite que todas funcionen simultáneamente.
La asignación no es estática. Las valuaciones cambian, surgen nuevos riesgos y la compensación por asumir una determinada exposición aumenta o disminuye. Por eso, Investec combina la diversificación estructural con una asignación activa. Entre los ejemplos recientes se encuentran la reducción del riesgo cuando las valuaciones y la concentración del mercado generaron preocupación en marzo de 2024; la adopción de una postura más defensiva ante la incertidumbre arancelaria en abril de 2025; y la posterior recomposición gradual de la exposición, a medida que las correcciones y el contexto macroeconómico generaron oportunidades durante 2026.
La selección de gestores agrega otra dimensión. El modelo multigestor de Investec combina gestores globales especializados y permite acceder a clases de participaciones institucionales y superinstitucionales. Así, la diversificación opera entre clases de activos, dentro de cada clase, entre regiones y estilos, y entre gestores.
Diversificación por diseño
El objetivo no es reemplazar las acciones y los bonos: ambos siguen siendo componentes esenciales. Se trata de reducir la dependencia de una sola clase de activo, un gestor, una fuente de rendimiento o un supuesto sobre las correlaciones. La construcción de carteras no puede eliminar el riesgo, y ninguna de estas exposiciones es confiable en todos los escenarios. Su valor reside en reducir la necesidad de acertar con un único pronóstico macroeconómico.
Ningún activo ofrece protección frente a todos los escenarios de mercado. Una cartera resiliente no se construye simplemente acumulando clases de activos. Se construye comprendiendo la función de cada inversión, las fuerzas económicas que impulsan sus rendimientos y cómo puede comportarse ante cambios en el entorno de mercado.
 Por Meritxell Sedo