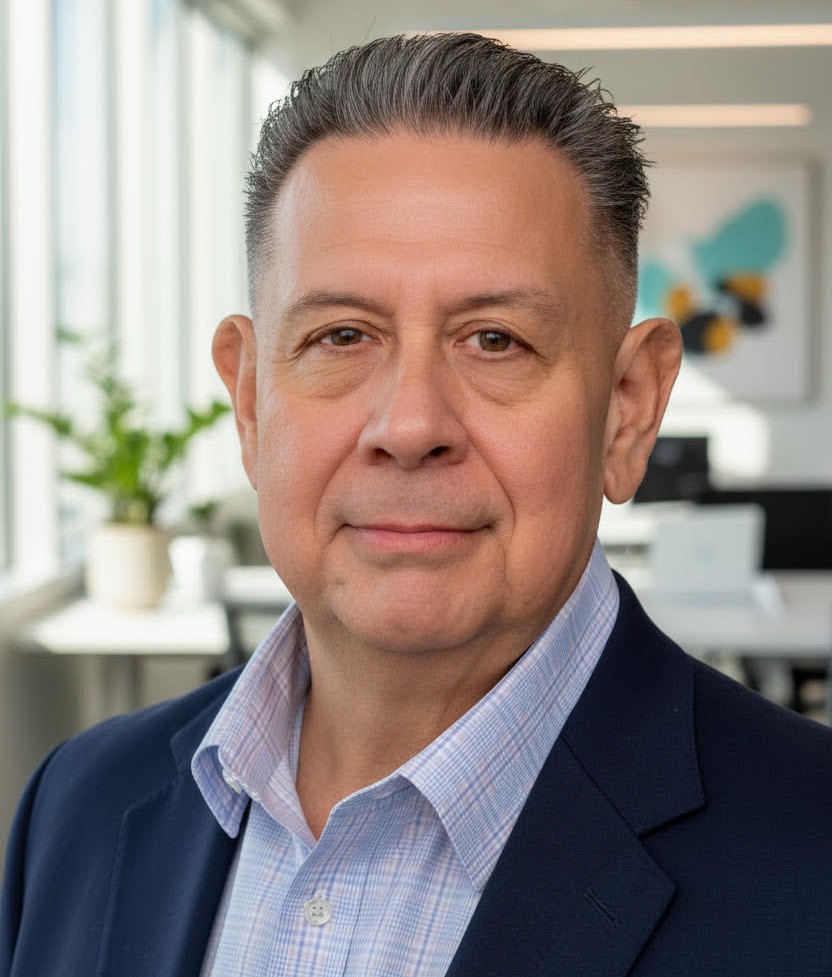
La incertidumbre macroeconómica y geopolítica, unas tasas de interés que se han mantenido altas durante más tiempo del previsto y la elevada concentración de los índices están poniendo a prueba tanto a los inversionistas como a sus asesores. Ahora, la inteligencia artificial añade una nueva fuente de ruido a la relación entre ambos: “Y los clientes realmente están escuchando a la IA”, advierte José Corena, Director General (Managing Director) para las Américas de MFS Investment Management. En una entrevista exclusiva con Funds Society, Corena explica por qué es poco probable que los inversionistas latinoamericanos pierdan su preferencia por la renta fija y por qué las preocupaciones relacionadas con la liquidez sugieren que los mercados privados podrían haber alcanzado ya su punto máximo: “Probablemente ya hemos visto un techo en el crédito privado y el capital privado”.
Corena también defiende la gestión activa y destaca MFS Meridian Funds – Contrarian Capital Fund y la gama Blended Research de la firma, que combina el análisis fundamental con el cuantitativo. Asimismo, aborda la expansión de la oferta de ETF activos de MFS y los requisitos para incorporar nuevos productos a las plataformas de distribución.
Por último, reflexiona sobre un año de cambios en el equipo regional de MFS, que tiene presencia en Chile, Uruguay, Brasil, Colombia, Miami, Nueva York, Texas y la costa oeste de Estados Unidos, y explica por qué contar con profesionales sobre el terreno sigue siendo un elemento central de su estrategia.
Con mercados tan complejos, ¿qué están pidiendo realmente los clientes?
Es sencillo: no quieren perder dinero. Suena simple, pero los mercados se han vuelto mucho más complejos. La fragmentación geopolítica está transformando las decisiones comerciales y de inversión, las tasas de interés se han mantenido altas durante más tiempo del previsto y un pequeño grupo de acciones domina actualmente los principales índices. Cuando una parte tan importante del mercado depende de tan pocas compañías, invertir en un índice no constituye necesariamente el refugio seguro que parece. En este contexto, el análisis, la selección rigurosa de activos y una diversificación real adquieren mucha más importancia.
A esto se suma la IA, que añade otra capa de ruido a la relación entre los asesores, sus equipos y sus clientes. Y los clientes realmente están escuchándola.
Los inversionistas latinoamericanos siempre han mostrado una marcada preferencia por la renta fija. ¿Sigue estando justificada?
Sin duda. Los inversionistas latinoamericanos siempre tendrán una especial afinidad por la renta fija, y hoy esta clase de activos les ofrece buenas razones para mantenerla. Después de años de tasas de interés cercanas a cero, los bonos vuelven a ofrecer algo que los inversionistas casi habían olvidado: ingresos significativos. Para los clientes, la combinación de ingresos, diversificación y liquidez resulta difícil de ignorar.
Algunos inversionistas han buscado esos ingresos en el crédito privado. Sin embargo, creo que probablemente ya hemos visto un pico tanto en el private credit como en el private equity. Cada vez más clientes se preguntan qué compensación reciben realmente a cambio de inmovilizar su capital durante siete o diez años y, en nuestra opinión, la prima por iliquidez se ha ido reduciendo. En cambio, el crédito negociado en los mercados públicos ofrece rendimientos atractivos y fundamentos sólidos, además de permitir recuperar el dinero cuando se necesita.
Esto no significa que se pueda invertir en renta fija sin analizar cuidadosamente los activos. No todos los emisores tienen la misma solidez, por lo que el análisis y una selección rigurosa del crédito marcan una diferencia importante. Además, cada país tiene sus propias dinámicas. En México, los inversionistas institucionales cuentan con numerosas oportunidades en el mercado local de renta fija, mientras que la reforma del sistema de pensiones en Chile podría aportar mayor flexibilidad a la asignación de activos. Sin embargo, en toda la región existe un objetivo común: obtener ingresos confiables sin renunciar a la liquidez.
MFS apuesta firmemente por la gestión activa. ¿Cómo están respondiendo al avance de la gestión pasiva?
Somos una gestora global con más de 100 años de historia y una firme apuesta por los mercados públicos. No invertimos en activos alternativos, crédito privado ni capital privado. En cambio, nos concentramos en aquello que mejor sabemos hacer: gestionar activamente inversiones en renta variable y renta fija de los mercados públicos, asignando el capital de manera responsable y con una perspectiva siempre orientada al largo plazo.
Dicho esto, reconocemos que los inversionistas tienen distintas opciones, tanto entre la gestión activa y la pasiva como entre los vehículos de inversión, desde los fondos mutuos tradicionales hasta el creciente segmento de los ETF activos. Lanzamos nuestros primeros ETF activos en Estados Unidos en diciembre de 2024 y actualmente contamos con 13 productos, que abarcan renta variable estadounidense e internacional, así como renta fija. La acogida ha sido muy positiva: los activos bajo gestión superan los US$3.000 millones y la estrategia de compensación de ganancias de capital mediante la realización de pérdidas fiscales (tax-loss harvesting) ha sido uno de los principales motores de la demanda.
La gestión activa llegó para quedarse, aunque cada vez convive más con estrategias de bajo error de seguimiento (tracking error), ETF activos y productos pasivos. Las Magnificent Seven han tenido un desempeño extraordinario, pero eso no significa que las otras 493 compañías del S&P 500 carezcan de potencial. La concentración no dura para siempre. Surgen nuevos competidores y la IA está reduciendo las barreras de entrada, lo que podría acelerar este proceso. A medida que el liderazgo del mercado se amplíe, los gestores activos estarán bien posicionados para identificar a la próxima generación de compañías líderes.
¿Qué estrategias están destacando este año?
Hay dos en particular que, a primera vista, difícilmente podrían ser más diferentes. Y precisamente ahí reside su valor: una invierte allí donde otros inversionistas temen hacerlo; la otra busca asegurarse de que no pasemos por alto lo que el mercado no ha reconocido.
MFS Meridian Funds – Contrarian Capital Fund se basa en una realidad sencilla: los mercados cambian, pero la naturaleza humana no. Cuando una compañía atraviesa dificultades —por un error de gestión, un problema en la cadena de suministro o una caída cíclica que se confunde con un deterioro estructural—, el miedo se impone y los inversionistas venden antes de analizar la situación. En esos momentos, empresas perfectamente sólidas pueden terminar cotizando muy por debajo de su valor. Nuestros gestores de portafolio, Anne-Christine Farstad y Zahid Kassam, afrontan esa incomodidad en lugar de evitarla. Como suelen decir, se compra allí donde más duele.
Comprar acciones baratas es la parte fácil; la verdadera habilidad consiste en distinguir entre un contratiempo temporal y un problema permanente. No invertimos buscando certezas, sino evaluando probabilidades. Cuanto menor sea el precio que pagamos, menos cosas tienen que salir bien para obtener un resultado favorable, por lo que contar con un margen de seguridad es innegociable. También lo es disponer de un balance sólido, que dé a la compañía tiempo para corregir lo que ha salido mal. Cuando la situación se estabiliza y los fundamentos vuelven a quedar en evidencia, creemos que el precio de la acción puede recuperarse.
El resultado es un portafolio concentrado, construido mediante la selección individual de acciones y sin tener en cuenta las ponderaciones del índice de referencia. Cabe destacar que actualmente no tiene exposición al sector tecnológico, y eso no es casualidad. La tecnología es una de las apuestas favoritas del mercado, como reflejan sus valoraciones. No hay nada de contracorriente en pagar precios elevados por activos que todo el mundo ya posee. Aun así, desde su lanzamiento en noviembre de 2024, el fondo ha superado a su índice de referencia, el MSCI World Value Index, y ha rebasado los US$1.000 millones en activos en menos de dos años.
Blended Research sigue una vía muy diferente para alcanzar el mismo objetivo: generar alfa para los clientes. Cada acción recibe dos evaluaciones independientes: una de nuestros analistas fundamentales y otra de nuestros modelos cuantitativos. Nos concentramos en las acciones que se encuentran en la intersección de ambos análisis, es decir, aquellas que reciben una valoración positiva de los dos.
Los modelos cuantitativos suelen destacar cuando los mercados están impulsados por el momentum o la inercia de los precios; el análisis fundamental cobra mayor relevancia cuando ese impulso pierde fuerza. La combinación de ambos enfoques permite integrar el criterio humano con la disciplina de los modelos y analizar un universo mucho más amplio de valores. Mucho antes de que la IA se convirtiera en un tema recurrente en las salas de juntas, ya combinábamos el trabajo de profesionales y modelos. Lanzamos nuestra primera estrategia Blended Research en 2001, por lo que contamos con 25 años de experiencia en esta metodología. Son dos caminos distintos que responden a una misma convicción: en los mercados actuales, caracterizados por una elevada concentración, las mejores oportunidades suelen encontrarse allí donde la mayoría no está mirando.
La asesoría basada en honorarios está creciendo en la gestión patrimonial en Estados Unidos. ¿Está siguiendo América Latina la misma tendencia?
En el negocio offshore de Estados Unidos, que atiende a clientes no estadounidenses, los asesores reconocen cada vez más las ventajas del modelo de asesoría basado en honorarios. Se están formando equipos más grandes porque están construyendo negocios con una perspectiva de largo plazo, centrados en la planificación patrimonial intergeneracional y no en transacciones individuales.
Los cambios generacionales y tecnológicos hacen que los asesores necesiten tiempo para construir relaciones con sus clientes y con sus familias. Sin embargo, el modelo transaccional no va a desaparecer. Espero que ambos modelos convivan: algunos clientes preferirán una relación de asesoría continua y otros no, y podemos atender a ambos.
El Cono Sur afronta una transición particularmente difícil del corretaje hacia el modelo de asesoría, y sería complicado alcanzar los niveles de penetración de este último que existen en Estados Unidos, dadas las características del ecosistema independiente. Los brókers independientes dependen de las comisiones recurrentes de distribución (trailers) o de las retrocesiones como remuneración por sus servicios de asesoría. Además, no cuentan con la escala ni con el tiempo necesarios para trabajar con 15, 20 o 25 gestoras de fondos, por lo que suelen concentrarse en cinco o diez. Su modelo incorpora algunos elementos de asesoría, pero no constituye una verdadera asesoría basada en honorarios.
¿Cómo logran incorporar nuevos productos a esas plataformas?
Contamos con un equipo especializado de relationship managers que trabaja con nuestras plataformas nacionales de Estados Unidos, internacionales y globales. Las plataformas se han vuelto más selectivas. Muchos productos fueron aprobados hace 20 o 25 años, por lo que las firmas ya cuentan con una oferta amplia que deben revisar. La pregunta ahora es sencilla: ¿qué diferencia a un producto nuevo lo suficiente como para justificar su incorporación?
En el segmento independiente, plataformas como Insigneo —uno de nuestros mayores clientes en América Latina— tienen una gran importancia. Insigneo se ha mostrado relativamente abierta a incorporar nuevos productos. Lanzar estrategias en el Cono Sur también puede ayudarnos a alcanzar una mayor escala, lo que, a su vez, refuerza los argumentos a favor de esos productos ante los clientes de Estados Unidos. Tenemos algunas estrategias diferenciadas que llegarán al mercado y esperamos que alcancen la masa crítica necesaria para ser aprobadas por las plataformas.
Ha sido un año de cambios para su equipo regional. ¿Qué significa esto para los clientes y asesores con los que trabajan?
Probablemente ha sido el año de mayores cambios para nuestro equipo, y la mayoría de ellos obedecieron a decisiones personales. Como firma, nos caracterizamos por una baja rotación de personal, tanto en el área de inversiones como en distribución. En ocasiones, la salida de compañeros con muchos años en la organización nos recuerda que el cambio es constante.
Lo que no cambia es la continuidad de nuestra relación con los clientes ni la prioridad de contar con profesionales sobre el terreno. Los asesores quieren un socio que conozca su mercado, responda sus llamadas cuando las condiciones se complican y aporte nuestro análisis global a los portafolios de sus clientes. Queremos ser aquellos a quienes los asesores llaman antes de hablar con sus clientes, no después.
Por último, ¿qué papel desempeñará la IA en el futuro de la inversión y la asesoría?
La IA llegó para quedarse. Le digo a mi equipo que no nos reemplazará, porque nada puede replicar la interacción cara a cara: comprender a la persona y la relación que se ha construido con ella. Pero si no utilizan la IA, serán reemplazados. Bien utilizada, puede hacernos mucho más eficientes.
El problema es que añade ruido a la enorme cantidad de información que ya recibimos cada día de las redes sociales y los medios de comunicación tradicionales. Además, distintas plataformas pueden ofrecer respuestas diferentes. Por ejemplo, hemos visto a asesores preparar propuestas detalladas que después los clientes cargan en una herramienta de IA para preguntar si tienen sentido. La respuesta puede apuntar hacia una solución pasiva, incluso cuando toda la conversación se había centrado en satisfacer una necesidad de inversión mediante la gestión activa.
Eso no significa que esas recomendaciones sean correctas o incorrectas. Sin embargo, una máquina no puede comprender una relación entre un asesor y un cliente, o una familia, que puede haberse construido durante 20, 30 o 40 años. La IA puede leer el documento, pero no comprender el contexto que hay detrás de esa relación.