
Para la mayoría de nosotros, el software es lo que vemos en la pantalla. Iniciamos sesión, navegamos por los menús, introducimos la información y pulsamos «Enviar». Si un agente de IA puede llevar a cabo estas tareas en nuestro lugar, resulta tentador llegar a la conclusión de que el software subyacente perderá valor. En términos generales, es el resultado que ya han descontado los mercados financieros.
Habrá ocasiones en que así será. Sin embargo, esta conclusión no es válida para todos los casos.
Durante gran parte de los últimos tres años, la actividad bursátil en el sector de la IA parecía clara: invertir en empresas que proporcionaran infraestructuras escasas y descartar aquellas expuestas a posibles perturbaciones. Esta primera fase ha premiado la exposición temática, la envergadura y la escasez. Puede que la siguiente etapa revista una mayor dificultad.
A principios de este año, sosteníamos que los repositorios de datos simples y los flujos de trabajo repetitivos corrían un mayor riesgo, mientras que el software diseñado en torno a la confianza, el cumplimiento normativo y la responsabilidad parecía más duradero. Seguimos pensando que es una opinión acertada. Sin embargo, el trabajo continuado del equipo del sector tecnológico de MFS sugiere que los «sistemas de registro» podrían constituir una línea divisoria demasiado amplia. Más pertinente sería la pregunta de qué ofrece el sistema una vez que la IA se haga con el control de la pantalla. Como siempre, todo se reduce a quién controlará los aspectos económicos.
La pantalla no siempre es el producto
Aun a riesgo de simplificar en exceso, el software empresarial cumple tres funciones: 1) recordar lo que ha ocurrido, 2) gestionar el trabajo dentro de una organización y 3) hacer cumplir las normas que dan carácter oficial a un resultado final.
La IA se revela muy eficaz a la hora de realizar gran parte de la segunda tarea. Los agentes de IA pueden recopilar información, asignar una tarea e iniciar una acción sin que ninguna persona tenga que abrir la aplicación, lo que convierte al software en un sistema sin interfaz de usuario. Ahora bien, el hecho de que no tenga interfaz no significa necesariamente que carezca de valor.
La nómina es un ejemplo ilustrativo. Es posible que un agente de IA pueda explicar una nómina o tramitar el cambio solicitado por un empleado. Sin embargo, el sistema de nóminas aún deberá llevar a cabo las tareas necesarias para que el resultado final sea fiable: calcular el importe adeudado, aplicar las normas pertinentes, verificar los permisos, crear un registro de auditoría y formalizar el pago. El cliente no paga únicamente por una respuesta. Paga por un resultado final fiable y coherente.
Por el contrario, cuando la IA controla el flujo de trabajo y el contexto general, el sistema de registro puede convertirse en un mero archivador. En otras palabras, sigue siendo necesario, pero ya no constituye una ventaja competitiva. Sin embargo, un sistema de contabilidad o de gestión de compras y pagos (procure-to-pay) podría prescindir de la pantalla y seguir ofreciendo unas condiciones económicas atractivas, ya que la lógica, los permisos y las competencias exactas siguen siendo parte indisoluble del producto.
Lo importante es la tarea, no la etiqueta
Por este motivo, algunas generalizaciones como «el software es vulnerable» o «los sistemas de registro están protegidos» resultan demasiado simplistas. Una misma aplicación puede contener tanto flujos de trabajo expuestos como flujos de trabajo defendibles.
La mejor unidad de análisis es la tarea que está realizándose. ¿Necesita el cliente una respuesta verosímil o una respuesta exacta? ¿El software se limita a asesorar, o también puede autorizar y ejecutar la transacción?
El gráfico 1 ilustra los flujos de trabajo del software en dos dimensiones: 1) Si la tarea admite varias respuestas verosímiles o bien exige una respuesta exacta y sujeta a normas, y 2) en qué medida su valor radica en un resultado final oficial y regulado. La exposición a la IA suele aumentar hacia la parte inferior izquierda, y la capacidad de defensa, hacia la parte superior derecha. Cabe destacar que muestra los flujos de trabajo, y no las aplicaciones, las empresas ni las etiquetas del software.
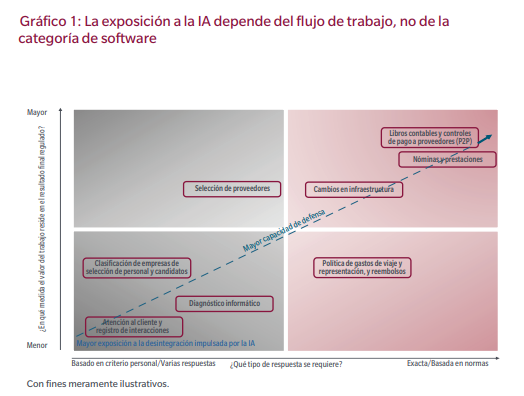
Aunque los índices de referencia bursátiles incluyen las acciones de una empresa entre sus componentes, un inversor fundamental puede analizar la combinación de procesos operativos expuestos y defendibles dentro de la empresa y evaluar el equilibrio de riesgos.
El agente de IA seguirá necesitando las llaves
Imaginen lo siguiente: un cliente cuestiona una factura. El agente de IA deberá recuperar el historial del cliente, examinar el contrato y la factura, determinar si se permite realizar una corrección e identificar quién puede aprobarla. A continuación, el sistema que cuente con la autoridad necesaria deberá realizar el cambio correspondiente. El razonamiento por sí solo no basta. El agente de IA necesita contexto, permiso y la capacidad de llevar a cabo la acción.
Los proveedores de modelos aportan el razonamiento. Los proveedores de aplicaciones aportan el sentido, las normas y la autoridad para realizar transacciones. Las plataformas de datos aportan el contexto. Las plataformas de mayor alcance aportan la identidad y la distribución. En la actualidad, nadie cuenta con todos los aspectos anteriores, por lo que dudamos de que una sola empresa llegue a controlar toda la estructura en un futuro próximo. No fue así en algunos ámbitos del Internet 2.0, donde la propiedad de los clientes y los efectos de enlace dieron lugar a un pequeño grupo de fuentes de beneficios concentradas que influyeron de manera notable en los índices bursátiles de referencia.
En lo que respecta a los inversores, consideramos que el impacto de la IA en el sector del software es cada vez más tanto un problema en materia de selección de valores como una oportunidad.
Conclusión
La primera fase de la IA ha premiado la exposición temática, la envergadura y la escasez. Puede que la siguiente exija algo más difícil: relacionar la arquitectura del producto con el valor económico, el poder de fijación de precios, los márgenes y la rentabilidad del capital.
Este contexto no facilita la gestión activa; los resultados recientes lo dejan claro. Sin embargo, los índices no pueden distinguir entre el software que está convirtiéndose en un mero archivador y aquel que sigue siendo el motor de un resultado final en el que el cliente debe confiar. Los índices de referencia incluyen ambos. Nuestra labor consiste en identificar qué fuentes de ingresos podría convertir la IA en productos de uso generalizado, cuáles podría reforzar y qué nuevas fuentes de beneficios una empresa puede conservar de forma efectiva.
Puede que la IA se haga con el control de la pantalla. La pregunta para los inversores es quién responde aún por el resultado final
Tribuna de Robert Almeida, gestor de carteras y estratega de inversión global de MFS Investment Management
Conozca más sobre MFS Investment Management
Debe tener en cuenta que todas las inversiones conllevan un cierto nivel de riesgo, incluida la posible pérdida del importe principal invertido.
Las opiniones expresadas pertenecen al autor o autores y pueden variar en cualquier momento. Estas opiniones se presentan exclusivamente a título informativo y no deben considerarse como una recomendación para comprar cualquier valor o como una solicitud o consejo de inversión. Las previsiones no están garantizadas. Las rentabilidades pasadas no garantizan los resultados futuros.
INFORMACIÓN LEGAL INTERNACIONAL
Salvo que se indique lo contrario, los logos y los nombres de productos y servicios son marcas comerciales de MFS® y sus filiales, y pueden estar registrados en otros países.
Distribuido por: EE. UU. – MFS Investment Management; América Latina – MFS International Ltd.
Se ruega tener en cuenta que, en Europa y Asia-Pacífico, este documento está destinado exclusivamente para su distribución a profesionales de la inversión y el uso por parte de clientes institucionales. En Canadá, este documento está destinado exclusivamente para su distribución a clientes institucionales. En Catar, este documento se dirige estrictamente a inversores sofisticados y personas con un elevado patrimonio.
Nota a los lectores de Canadá: Publicado en Canadá por MFS Investment Management Canada Limited. Nota para los lectores del Reino Unido y Suiza: Publicado en el Reino Unido y Suiza por MFS International (U.K.) Limited («MIL UK»), sociedad de responsabilidad limitada registrada en Inglaterra y Gales con el número 03062718, cuyo negocio de inversión está autorizado y supervisado en el Reino Unido por la Autoridad de Conducta Financiera (FCA). MIL UK, filial indirecta de MFS®, tiene su domicilio social en One Carter Lane, Londres, EC4V 5ER. Nota para los lectores europeos (con la excepción del Reino Unido y Suiza): Publicado en Europa por MFS Investment Management (Lux) S.à r.l. (MFS Lux), sociedad autorizada en virtud de la legislación luxemburguesa como sociedad gestora de fondos domiciliados en Luxemburgo. La sociedad ofrece productos y servicios de inversión a inversores institucionales y tiene su domicilio social como sociedad limitada en 4 Rue Albert Borschette, Luxemburgo L-1246. Tel.: 352 2826 12800. Este material no debe ser transmitido o distribuido a personas que no sean inversores profesionales (según lo autoricen las normativas locales) y no debe considerarse fiable ni distribuirse a personas cuando dicha consideración o distribución contravengan la normativa local. Singapur – MFS International Singapore Pte. Ltd. (CRN 201228809M); Australia/Nueva Zelanda – MFS International Australia Pty Ltd («MFS Australia») (ABN 68 607 579 537) posee una licencia de servicios financieros de Australia (número 485343). MFS Australia está regulada por la Comisión de Valores e Inversiones de Australia; Hong Kong – MFS International (Hong Kong) Limited («MIL HK»), una sociedad de responsabilidad limitada autorizada y regulada por la Comisión de Valores y Futuros de Hong Kong (la «SFC»). MIL HK está autorizada para realizar operaciones con valores y actividades reguladas de gestión de activos y puede ofrecer determinados servicios de inversión a «inversores profesionales», según se defi nen en la Ordenanza de Valores y Futuros («SFO»). Para inversores profesionales en China – MFS Financial Management Consulting (Shanghai) Co., Ltd. 2801-12, 28th Floor, 100 Century Avenue, Shanghai World Financial Center, Shanghai Pilot Free Trade Zone, 200120, China, una sociedad de responsabilidad limitada china registrada para ofrecer servicios de asesoramiento de gestión fi nanciera. Japón – MFS Investment Management K.K. está registrada como Operador de Negocios de Instrumentos Financieros ante el Kanto Local Finance Bureau (FIBO) con el n.º 312, miembro de la Investment Trust Association y de la Investment Advisers Association, Japón. Dado que las comisiones a cargo de los inversores varían en función de circunstancias tales como los productos, los servicios, el periodo de inversión y las condiciones del mercado, el importe total y los métodos de cálculo no pueden revelarse por adelantado. Todas las inversiones implican riesgos, incluidas las fl uctuaciones del mercado, y los inversores pueden perder el capital invertido. Los inversores deben obtener y leer cuidadosamente el folleto y/o el documento establecido en el artículo 37-3 de la Ley de Instrumentos Financieros y Bolsas de Valores antes de realizar cualquier inversión. Para los lectores de Arabia Saudí, Kuwait, Omán y EAU (con la excepción del Centro Financiero Internacional de Dubái (DIFC) y el Centro Financiero Internacional de Abu Dabi (ADGM)). En Catar, esta información se dirige estrictamente a inversores sofisticados y personas con elevados patrimonios. En Baréin, dicha información se dirige en exclusiva a instituciones sofisticadas: La información contenida en este documento se dirige estrictamente a inversores profesionales. La información contenida en el presente documento no constituye una oferta, invitación o propuesta de oferta, recomendación de solicitud u opinión u orientación sobre un producto, servicio y/o estrategia financiera, y debe interpretarse como tales. Aunque se ha puesto el máximo esmero a la hora de garantizar la exactitud de la información contenida en el presente documento, no se asume responsabilidad alguna por los errores, las equivocaciones o las omisiones que pudiera contener, ni por las medidas que se adopten sobre la base de dicha información. Solo podrá reproducir, difundir y utilizar este documento (o cualquier parte de él) con el consentimiento de MFS International U.K. Ltd (en adelante «MIL UK»). La información incluida en el presente documento se ofrece exclusivamente con fines informativos. No está destinada al público en general, y no debe distribuirse al público general ni ser utilizada por este. La información contenida en el presente documento puede incluir afirmaciones que no revisten un carácter puramente histórico, sino que son «afirmaciones con vistas a futuro». Se trata, entre otras cosas, de proyecciones, previsiones o estimaciones de ingresos. Estas declaraciones prospectivas se fundamentan en determinados supuestos, algunos de los cuales se describen en otros documentos o materiales pertinentes. Si no entiende el contenido de este documento, deberá consultar a un asesor fi nanciero autorizado. Tenga en cuenta que cualquier material enviado por el distribuidor (MIL UK) ha sido enviado electrónicamente desde el extranjero. Sudáfrica – El presente documento y la información en él contenida no constituyen ni pretenden constituir una oferta pública de valores en Sudáfrica, por lo que no deberán interpretarse como tal. El presente documento no está concebido para su distribución generalizada al público en Sudáfrica. Este documento no ha recibido la aprobación de la Financial Sector Conduct Authority y ni MFS International (U.K.) Limited ni sus fondos están registrados para la venta pública en Sudáfrica.
 Por Funds Society