
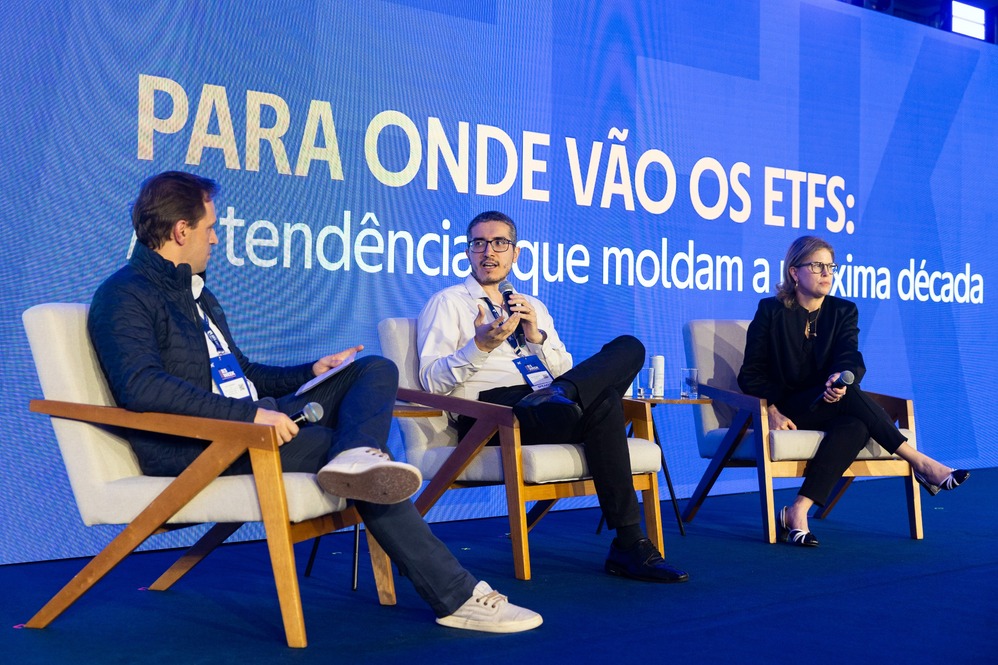
La expansión del modelo fee-based en el mercado brasileño puede convertirse en uno de los principales vectores de crecimiento de los ETFs en los próximos años. La evaluación fue compartida por ejecutivos de J.P. Morgan Asset Management y Global X durante un panel en B3 Week – ETF Day, en el que se discutieron las tendencias capaces de moldear la industria de ETFs durante la próxima década.
Para Isabella Nunes, Head of Sales de J.P. Morgan Asset Management en Brasil, el cambio en la forma de remuneración de la industria de inversiones tiende a favorecer vehículos más transparentes y de menor costo. La ejecutiva utiliza el desarrollo del mercado estadounidense como referencia de lo que puede suceder en Brasil.
“Hoy, más o menos, se estima que cerca del 60% del volumen del mercado estadounidense está en las estructuras fee-based y no commission-based. Entonces, creo que ahí hay un incentivo más para que utilicemos el vehículo ETF, más transparente, menos costoso, más fácil”, afirmó.
Aunque destaca que todavía existe una discusión sobre la velocidad con la que la transición hacia el fee-based está ocurriendo efectivamente en Brasil, Isabella cree que el cambio debe ganar fuerza.
“El mercado ha hablado bastante de fee-based últimamente. Hablamos mucho sobre hasta qué punto esto está ocurriendo realmente. Pero creo que esto va a cambiar en el mercado brasileño”, dijo. “Creo que el mercado de fee-based va a crecer y, entonces, el ETF ganará todavía más espacio en la asignación estratégica.”
La transformación también puede cambiar la propia actividad de asesores y consultores. En lugar de dedicar gran parte del tiempo a la selección individual de productos, estos profesionales pueden recurrir cada vez más a carteras modelo construidas con ETFs y concentrar sus esfuerzos en la relación y en la planificación patrimonial del cliente.
“Lo que crece mucho es lo que llamamos model portfolios. Se trata, entonces, de aportar toda la experiencia de la gestión, creando el modelo, utilizando ETFs. Cada vez más, quienes están en contacto directo con el cliente dedicarán más tiempo a hablar con el cliente que necesariamente a construir su cartera”, afirmó Isabella.
Flavio Vegas, especialista de productos de Global X, dijo que esta demanda ya aparece en las conversaciones de la gestora con profesionales del mercado. “En el día a día con clientes y asesores, percibimos esta demanda de construir un model portfolio o utilizar ETFs en la asignación del cliente”, afirmó. Con una estructura de cartera más sencilla, según él, el profesional consigue dedicar atención a otras demandas del inversor más allá de la gestión de las inversiones.
Los ETFs activos ganan espacio
Otra tendencia señalada en el panel es el avance de la gestión activa dentro de un vehículo tradicionalmente asociado a la gestión pasiva.
Según Nunes, los ETFs activos cobraron impulso a nivel global a partir de 2019, tras cambios regulatorios que facilitaron la emisión de estos productos. Actualmente, de acuerdo con las cifras presentadas por la ejecutiva, representan aproximadamente el 10% de la industria global de ETFs, pero reciben una proporción mucho mayor de los nuevos recursos.
“Actualmente, todavía representan más o menos el 10% de la industria total de ETFs. Sin embargo, por cada dólar invertido en la industria de ETFs, el 40% se destina a los ETFs activos”, afirmó.
En Brasil, ve una ventaja para la difusión de la categoría: el inversor ya conoce la gestión activa a través de la tradicional industria de fondos.
“El inversor brasileño ya está acostumbrado a la gestión activa a través de los fondos de inversión. Entonces, aquí, cuando hablamos de gestión activa, solo estamos cambiando el vehículo.”
La ejecutiva también ve espacio para los ETFs activos como alternativa a la creciente concentración observada en algunos de los principales índices internacionales. En la renta variable estadounidense, por ejemplo, llamó la atención sobre el peso de las mayores compañías en los índices.
“¿Quiero tener esta exposición? ¿Quiero tener esta concentración? Por lo menos, necesito saberlo. Pero tengo la opción de estar o no concentrada”, dijo.
El mismo razonamiento puede aplicarse a la renta fija. En los índices construidos a partir del volumen de deuda emitida, los mayores emisores tienden a recibir una mayor ponderación, mientras que una estrategia activa puede priorizar otros criterios, como la calidad.
“Creo que existe un gran espacio aquí en el mercado brasileño, así como en el exterior”, afirmó Nunes. “Siempre se ha dicho que Brasil está algunos años por detrás del mercado estadounidense, y creemos que esto también crecerá bastante aquí en el mercado.”
Del precio a las personas
Con la ampliación de la oferta, el inversor también tendrá que comprender mejor las diferencias entre los ETFs tradicionales, smart beta y los productos de gestión activa.
J.P. Morgan posee, según Nunes, 25 ETFs globales disponibles en Brasil, divididos entre ocho de beta tradicional, ocho de smart beta y nueve ETFs activos. Para la ejecutiva, cada categoría exige un análisis diferente.
“En el beta tradicional, se audita el precio; en el smart beta, se audita la metodología; y, en el activo, se auditan las personas, el proceso de inversión y el desempeño.”
En los ETFs que simplemente replican índices, Nunes recomienda observar principalmente el costo, el tracking error y la liquidez. En el smart beta, cobra importancia la metodología utilizada para construir sistemáticamente el índice. En los ETFs activos, por su parte, entran factores tradicionalmente utilizados en la selección de fondos, como el equipo de gestión, el proceso de inversión, el desempeño y el nivel efectivo de gestión activa.
Los temáticos entran como satélite
Por parte de Global X, Vegas destacó el espacio de los ETFs temáticos como instrumento para acceder a tendencias estructurales que muchas veces no encuentran suficiente representación en el mercado brasileño.
Mencionó la electrificación, el envejecimiento de la población, la transición energética, los vehículos eléctricos y la inteligencia artificial entre los movimientos que pueden seguir siendo relevantes durante décadas.
“Son todos temas con los que probablemente conviviremos durante los próximos 10, 15 o 20 años”, afirmó.
Una manera de separar las tendencias estructurales de los movimientos pasajeros, según Vegas, consiste en observar las propias compañías que forman parte de los índices. Más que seguir el interés del mercado por determinado tema, es necesario verificar si estas empresas ya están transformando la tendencia en ingresos y resultados.
“Se identifica si, dentro de los ingresos y de la divulgación de resultados de estas empresas, ya existen compañías ganando dinero con ese determinado tema”, explicó.
La inteligencia artificial, los centros de datos y los semiconductores aparecen entre los ejemplos. “Hemos visto miles de millones, billones de dólares invertidos en esta cadena, y las empresas ya están recogiendo poco a poco los beneficios y mejorando sus márgenes.”
Vegas también destacó las tierras raras y la defensa. En el primer caso, la demanda está vinculada a tendencias como la electrificación, la inteligencia artificial y los semiconductores. La defensa, por su parte, combina una industria históricamente resiliente con el aumento de las inversiones gubernamentales.
En la construcción de las carteras, sin embargo, Global X considera estas exposiciones principalmente como componentes satélite, complementarios a las posiciones centrales del portafolio.
“Generalmente hablamos de alrededor del 10% al 15% para un inversor más audaz, precisamente para trabajar la diversificación de este portafolio”, dijo Vegas.
Según él, sectores como las tierras raras y la defensa presentan poca superposición con los grandes índices estadounidenses, lo que permite buscar descorrelación dentro de la cartera.
“Utilizar los ETFs temáticos dentro de una asignación consiste precisamente en buscar descorrelación y una mayor representación en una estrategia que se quiere incluir en el portafolio del cliente y que no está bien representada por los índices amplios.”
El cuello de botella ahora es la educación
A pesar de la multiplicación de estrategias, Vegas no cree que la próxima etapa de desarrollo de la industria brasileña dependa simplemente de la creación de más ETFs.
Según las cifras presentadas por el ejecutivo en el panel, B3 ya reúne más de 200 ETFs locales y más de 300 ETFs globales, formando un universo de al menos 500 productos disponibles para el inversor, considerando los BDRs.
“En términos de gama de productos, ya estamos muy bien establecidos”, afirmó.
El próximo desafío sería lograr que los inversores y los profesionales de distribución comprendan mejor cómo utilizar esta oferta.
“Se trata más bien de proporcionar precisamente esta educación para que el inversor entienda en qué categoría puede utilizar ese tipo de producto que necesariamente de ampliar la oferta o traer productos más innovadores.”
Nunes coincidió. Para ella, además de comprender el propio vehículo ETF, existe una segunda barrera: convencer al inversor sobre el papel de la diversificación internacional.
“Es 100% educativo. Creo que tenemos dos roadblocks por delante: el ETF, el vehículo, y el segundo es la diversificación internacional”, afirmó.
La combinación entre educación, cambio en el modelo de remuneración de los advisors y una mayor utilización de carteras modelo es, de esta manera, una de las apuestas de los ejecutivos para ampliar la participación de los ETFs en las carteras brasileñas.
Para Nunes, el avance del fee-based puede ser precisamente la pieza que ayude a transformar una oferta de productos que ya ha crecido significativamente en una utilización más estratégica de los ETFs dentro de la gestión patrimonial.