El panorama de la renta fija europea ha experimentado importantes cambios en los últimos años y se ha convertido en un segmento del mercado de renta fija global que resulta difícil de pasar por alto.
Aunque la volatilidad que han registrado recientemente los mercados ha impulsado al alza los rendimientos -la rentabilidad de los títulos de deuda alemana a diez años está en los niveles más altos de los últimos años-, pensamos que el contexto actual ofrece una oportunidad especialmente interesante.
No obstante, las valoraciones actuales no son fruto de la casualidad. El aumento de los riesgos geopolíticos y el consiguiente encarecimiento de la energía han afectado a la inflación y a las políticas monetarias de los bancos centrales.
En última instancia, el deterioro de las cuentas públicas ha derivado en un aumento de la deuda pública y de los déficits. Si bien estos factores podrían seguir generando volatilidad, pensamos que los inversores no deberían pasar por el alto el atractivo rendimiento que ofrece actualmente la renta fija denominada en euros, especialmente en el marco de un enfoque activo, flexible y diversificado.
Unos rendimientos más elevados implican una mayor rentabilidad potencial
Imaginemos una carrera de 100 metros en la que los corredores parten desde distintas distancias de la línea de meta. En igualdad de condiciones, quienes empiezan más cerca de la meta tendrán muchas más probabilidades de ganar.
Lo mismo ocurre en los mercados de renta fija. Aunque las rentabilidades obtenidas en el pasado no son garantía de rentabilidades futuras, los datos históricos nos muestran que unos tipos más altos al inicio del periodo de inversión tienden a asociarse con una rentabilidad más elevada.
Como podemos comprobar en los gráficos siguientes, el nivel de rendimiento inicial ha influido de forma significativa en la rentabilidad anualizada a tres años que ha registrado el universo de renta fija en euros en los últimos 25 años.
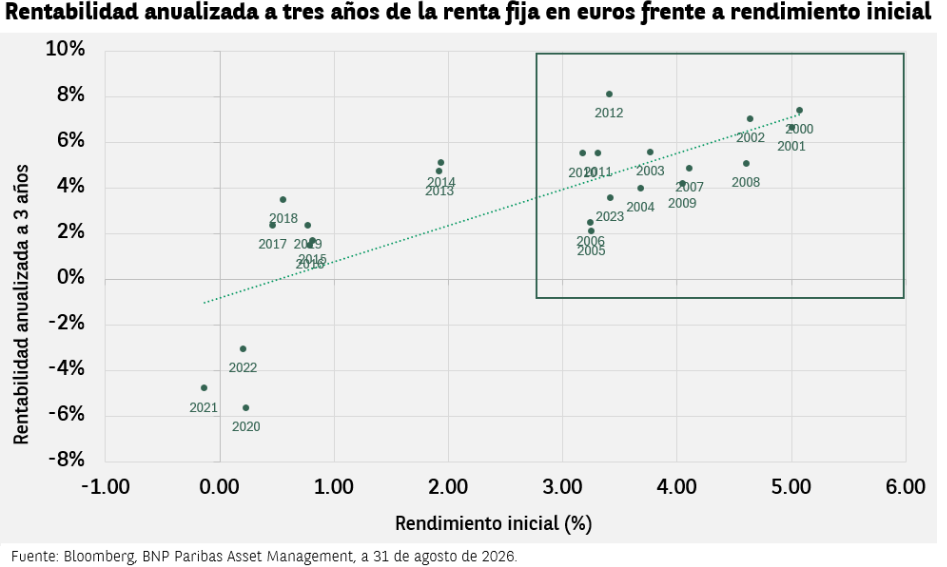
De hecho, cuando el rendimiento medio de la renta fija en euros ha superado el 3%, como ocurre en la actualidad, la rentabilidad anualizada a tres años se ha situado por encima del 3% en nueve de cada diez ocasiones y por encima del 4% en siete de cada diez.
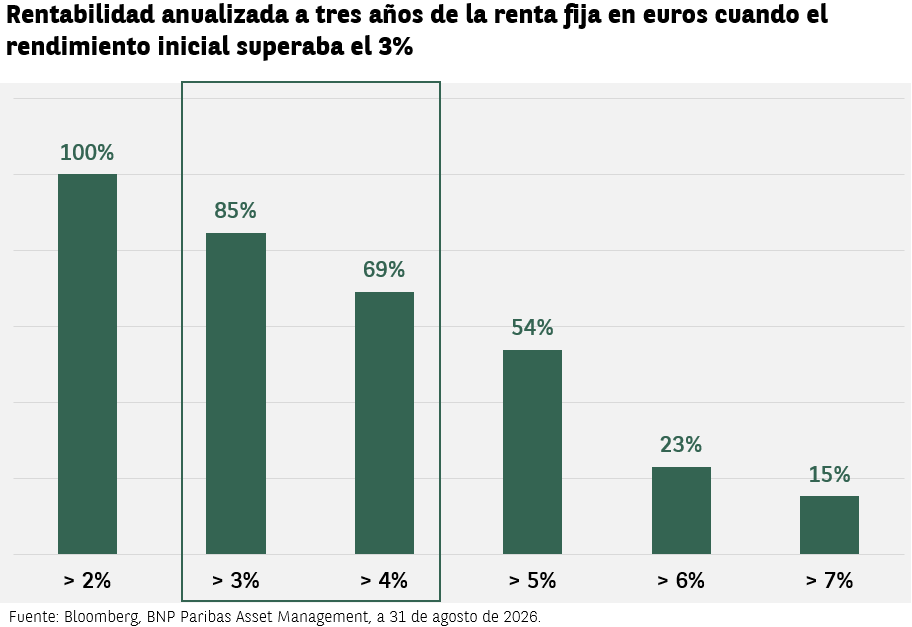
Pero no es ninguna sorpresa: la rentabilidad del mercado de renta fija durante un periodo concreto viene determinada por el rendimiento inicial, que también podemos llamar carry, y por la trayectoria de dicho rendimiento a lo largo del periodo en cuestión. Por tanto, cuanto mayor sea el rendimiento inicial, mayor será el potencial de rentabilidad, siempre que una subida posterior de los rendimientos no termine por anular esa ventaja.
De hecho, un aumento significativo de los rendimientos podría llegar a absorber por completo el carry de la asignación a renta fija de un inversor. Con todo, resulta llamativo que, en los últimos 30 años, solo se hayan registrado tres periodos de tres años con rentabilidad negativa, y en los tres casos ese periodo coincidió con la fuerte corrección del mercado de renta fija de 2022, que partía de unos niveles de rendimiento muy bajos. La explicación es sencilla: cuanto más elevado es el nivel de rendimiento inicial, mayor es el margen de protección frente a una subida de los tipos de interés.
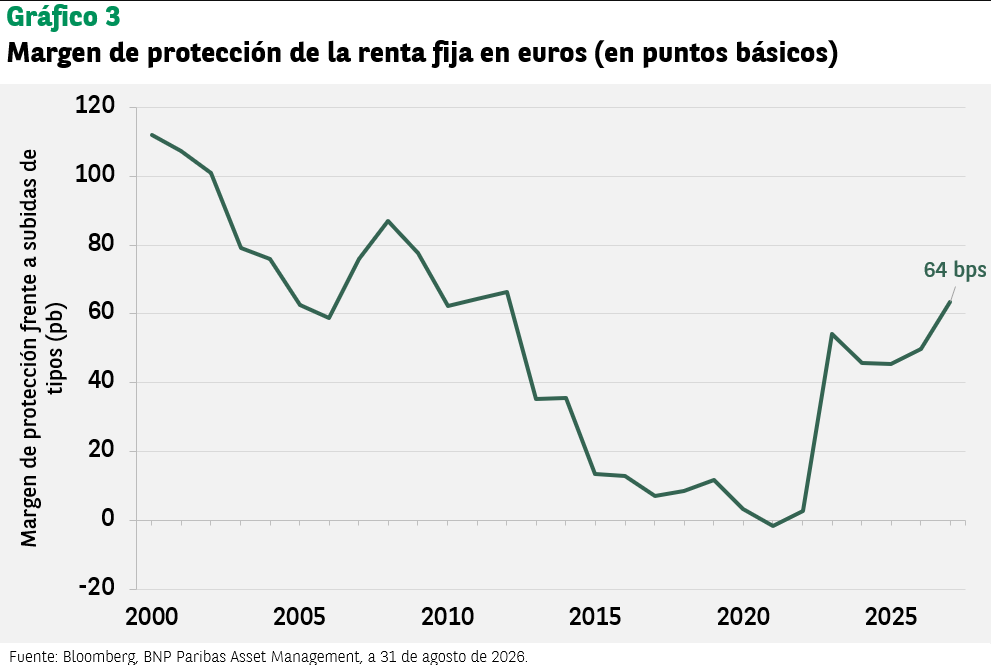
Durante la etapa de expansión cuantitativa, el mercado de renta fija europea apenas ofrecía protección frente a una subida de tipos de interés; entre los años 2015 y 2022, el margen de protección se situó en niveles próximos a cero. Sin embargo, el reciente reajuste de las valoraciones ha devuelto dicho margen a niveles que no veíamos desde hace más de diez años.
En la actualidad, pensamos que el mercado europeo de renta fija podría absorber una subida de tipos de unos 60 puntos básicos antes de que la rentabilidad pudiera pasar a territorio negativo.
En pocas palabras, no solo es que las valoraciones actuales ofrezcan una cierta protección frente a las subidas de tipos, sino que además tienden a estar históricamente relacionadas con una rentabilidad más elevada.
El aumento de la volatilidad puede generar oportunidades de inversión
En los últimos años, el mercado ha registrado un aumento de la volatilidad, y todo parece indicar que esta se mantendrá en niveles elevados. Sin embargo, resulta interesante observar que este nuevo régimen de volatilidad ha venido impulsado en mayor medida por los tipos de interés que por la volatilidad de los diferenciales.
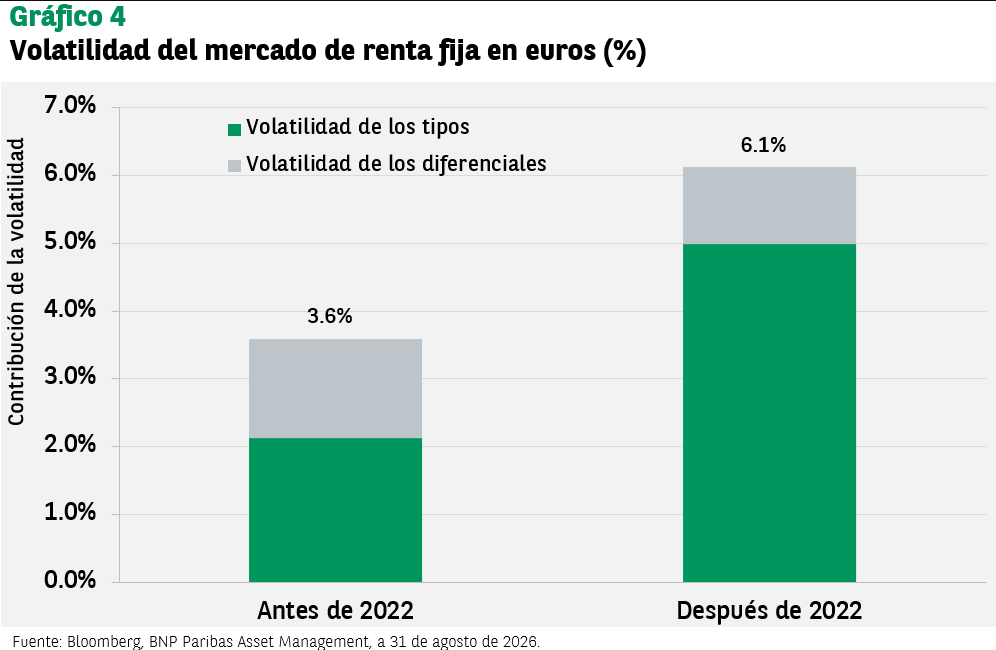
Es decir, los tipos pueden encontrarse en niveles más elevados, pero a costa de un aumento de la volatilidad, mientras que la reducción que han experimentado los diferenciales de crédito en los últimos años ha venido acompañada de una disminución de la volatilidad de los diferenciales.
Desde una perspectiva ajustada al riesgo, esta situación podría restar atractivo a las valoraciones actuales de los tipos de interés, y los inversores podrían mostrarse reacios a asumir un riesgo adicional de duración. Sin embargo, si lo consideramos desde la perspectiva de la gestión activa, pensamos que dicha volatilidad representa una oportunidad.
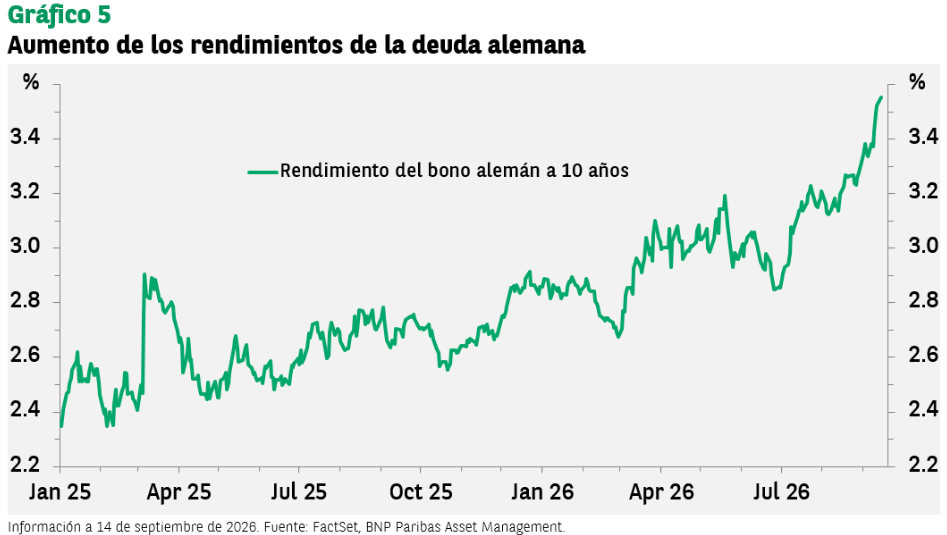
El rendimiento de la deuda pública alemana a diez años ha aumentado casi 100 puntos básicos en el último año y medio. Sin embargo, si analizamos con mayor detenimiento el siguiente gráfico, vemos que ha habido ocho fases en las que los tipos repuntaron más de 25 puntos.
Un enfoque ágil, con suficiente flexibilidad en la gestión de la duración, puede tratar de aprovechar esta volatilidad, no solo para limitar las pérdidas durante las fases de repunte de los tipos, sino también para mejorar la rentabilidad en esos periodos.
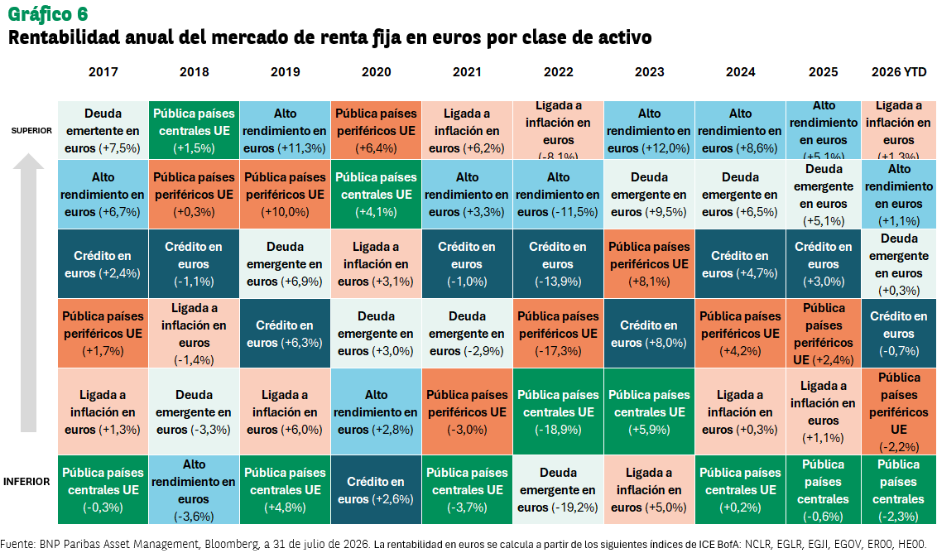
En un periodo de elevada incertidumbre, marcado por las continuas tensiones geopolíticas, la intensa agenda política, la inestabilidad fiscal y la expansión de la inteligencia artificial, puede resultar conveniente diversificar los riesgos.
El mercado de renta fija denominada en euros permite acceder a una amplia variedad de clases de activos que, combinados entre sí, pueden ayudar a los inversores a hacer frente a diferentes ciclos de mercado. De hecho, durante los últimos diez años, los segmentos que han determinado en mayor medida la rentabilidad de este universo han ido variando: del crédito a la deuda ligada a la inflación, y de la deuda soberana de los mercados emergentes a la de los países centrales o periféricos de la eurozona.
En nuestra opinión, una exposición flexible entre estos distintos segmentos puede ayudar a los inversores a aprovechar las mejores oportunidades a medida que vayan surgiendo y, con ello, mejorar la rentabilidad ajustada al riesgo.
Estabilidad en un entorno de incertidumbre
El atractivo de la renta fija en euros quizás solo es comparable con el elevado grado de incertidumbre que caracteriza actualmente a los mercados. Sin embargo, los rendimientos siguen alcanzando nuevos máximos, lo que nos lleva a pensar en una posible mejora de las perspectivas de rentabilidad a largo plazo. Es posible, no obstante, que la volatilidad a corto plazo siga poniendo a prueba la confianza de los inversores.
En este contexto, la adopción de un enfoque flexible y ágil en la gestión de la duración, combinado con una adecuada diversificación de los riesgos, podría ser la forma más eficaz de aprovechar las oportunidades que ofrece actualmente la renta fija en euros.
Tribuna elaborada por Rui Li, gestora de renta fija (izquierda) y Johann Plé, gestor senior de renta fija de BNP Paribas Asset Management.
 Por Funds Society, Madrid