Global Citizen Solutions (GCS), la firma internacional de asesoría en planificación de residencia y ciudadanía, ha publicado un nuevo informe elaborado por su unidad de investigación, la Global Intelligence Unit (GIU), titulado Tax Optimization for Global Citizens, un estudio comparativo de las posiciones fiscales en 48 jurisdicciones para personas internacionalmente móviles. El informe evalúa cada jurisdicción a partir de 11 indicadores agrupados en tres pilares (Carga Fiscal, Estructura Fiscal e Inversión Migratoria, con una ponderación del 42,5%, 42,5% y 15% respectivamente), bajo la premisa de que el trato que un sistema fiscal da a los ingresos extranjeros y a los residentes que se marchan importa tanto como la tasa nominal que cobra.
Los Emiratos Árabes Unidos lideran la clasificación general, al combinar una tasa de impuesto sobre la renta personal del 0% con un impuesto al consumo del 5% y sin cargos al momento de la salida. Antigua y Barbuda, Paraguay, Hong Kong y Bahamas completan el top cinco. Malta y Chipre son las únicas dos jurisdicciones europeas que logran entrar al top diez, y lo hacen mediante regímenes preferenciales y no gracias a tasas nominales bajas.
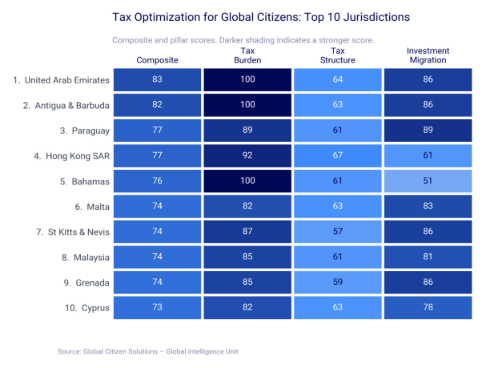
Gráfico de impuestos optimizados para Global Citizens. Fuente: Global Inteligence Unit en su informe «Tax Optimization for Global Citizens»
La estructura fiscal pesa más que la tasa nominal
El hallazgo central del informe es que la tasa impositiva de una jurisdicción y la estructura de su sistema fiscal son, en gran medida, independientes entre sí. Uruguay cobra un 36%, una tasa más cercana a la de Europa Occidental que a la del Caribe, y sin embargo registra el puntaje de Estructura Fiscal más alto de toda la muestra, ubicándose en el puesto doce a nivel general gracias exclusivamente a esa estructura. Hungría, en cambio, cobra un 15% pero ocupa el puesto 31, porque grava a sus residentes fiscales sobre la renta mundial y no ofrece alivios sustanciales a quienes llegan.
Dos mecanismos explican un puntaje alto en Estructura Fiscal: una base tributaria que nunca alcanza los ingresos extranjeros, como en Uruguay, Panamá y Hong Kong, o que solo los alcanza al momento de remesarlos, como en Malta y Mauricio; y un régimen preferencial superpuesto a un sistema que, por lo demás, grava la renta mundial, como en Chipre, Portugal e Italia.
«Los países que rompen con el dilema entre impuestos y calidad de vida, entre ellos Malta, Chipre, Uruguay, Costa Rica, Mauricio, Suiza y Portugal, no lo logran cobrando cero impuestos. Lo consiguen gravando sobre una base territorial o de remesas, o mediante un régimen preferencial bien diseñado, lo que deja margen para financiar los servicios públicos de los que depende la calidad de vida. Esa es la verdadera decisión que enfrenta cualquier persona que se relocaliza: no se trata simplemente de la tasa impositiva más baja, sino de cómo se trata a los ingresos extranjeros, ya sea mediante exención automática, alivio parcial o excepciones más acotadas, y de cuánta certeza ofrece realmente esa estructura», comenta Artur Saraiva, Fundador y COO, Global Citizen Solutions.
Vivir bien, partir bien
Los dos hallazgos estructurales del informe apuntan en direcciones opuestas. Las jurisdicciones que cobran menos impuestos tienden a ubicarse más bajo en calidad de vida, de modo que lo que un residente ahorra en impuestos se mide frente a lo que sacrifica en el día a día. Treinta y una de las 48 jurisdicciones del estudio no imponen ningún impuesto de salida, incluidas todas las jurisdicciones de América Latina y el Caribe, por lo que un menor costo de vida rara vez viene acompañado de un menor costo de partida, y un mayor costo de vida tampoco garantiza una salida más sencilla.
Siete jurisdicciones rompen con ese patrón de calidad de vida al combinar una posición fiscal en la mitad superior de la tabla con una ubicación entre las 50 mejores del mundo en calidad de vida: Malta, Chipre, Uruguay, Costa Rica, Mauricio, Suiza y Portugal. Ninguna lo logra cobrando cero impuesto sobre la renta. Cada una utiliza, en cambio, una estructura territorial, de remesas o de régimen preferencial que deja margen para financiar los servicios públicos de los que depende la calidad de vida. En materia de salida, once de las diecisiete jurisdicciones que sí cobran al momento de la partida, entre ellas Australia, Canadá, Dinamarca, Alemania, Noruega, España y Suiza, aplican un cargo amplio con posibilidad de diferimiento, mientras que cinco, entre ellas Portugal, el Reino Unido y Japón, aplican una versión más acotada. Estados Unidos concentra la mayor carga fiscal de toda la muestra, tanto por tasa como por estructura, y además impone las condiciones de salida más exigentes de todas las jurisdicciones analizadas: el diferimiento solo está disponible contra una garantía aceptable para el Tesoro de EE. UU., solo si el expatriado renuncia de forma permanente a la protección de los tratados, y solo con intereses que se acumulan hasta que se paga el impuesto.
Muerte, impuestos y excepciones
El impuesto a la herencia separa a los sistemas de mayor carga de los líderes del índice con más claridad que cualquier otra medida. Francia cobra hasta un 60%, Japón un 55% y Alemania un 50%, mientras que ninguna de las trece jurisdicciones líderes del índice cobra impuesto a la herencia. El informe también señala a Estados Unidos como un caso aparte: dado que grava a sus ciudadanos sobre su renta mundial sin importar dónde vivan, relocalizarse por sí solo no pone fin a las obligaciones fiscales de un estadounidense.
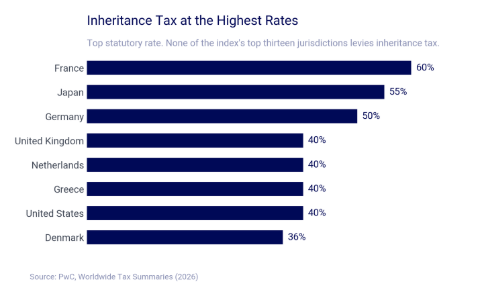
Gráfico de impuesto sobre sucesiones en mayores porcentajes. Fuente: Global Inteligence Unit en su informe «Tax Optimization for Global Citizens»
El impuesto al patrimonio, una rareza
El impuesto al patrimonio neto se aplica en solo ocho de las 48 jurisdicciones de la muestra, con tasas que van del 0,1% en Uruguay al 3,5% en España. Ninguna de las jurisdicciones que no cobra impuesto sobre la renta personal aplica tampoco un impuesto al patrimonio, por lo que la ausencia de un gravamen sobre la renta y la ausencia de un gravamen sobre el patrimonio suelen ir de la mano, en lugar de compensarse mutuamente.
El informe concluye que ninguna jurisdicción por sí sola se ajusta a todos los perfiles. Los emprendedores que se acercan a un evento de liquidez se rigen por el tratamiento de las ganancias de capital y el costo de salida; los jubilados, por la sucesión, la salud y los impuestos al consumo; y los profesionales remotos, casi exclusivamente, por la base tributaria aplicada a los ingresos de fuente extranjera. El informe completo presenta listas específicas para cada uno de estos perfiles en las 48 jurisdicciones analizadas.
 Por Funds Society, Madrid