Las recompras de acciones a nivel mundial se dispararon un 26,8% interanual hasta alcanzar los 572.000 millones de dólares en el segundo trimestre de 2026, impulsadas por el aumento de la rentabilidad de las empresas tecnológicas y financieras, según el último Índice Global de Dividendos y Recompras de Janus Henderson.
Según muestran las conclusiones del documento, el sector tecnológico fue el principal impulsor de este aumento, superando al financiero para convertirse en la mayor fuente de recompras a nivel mundial, con empresas que recompraron acciones por valor de 121.100 millones de dólares durante el trimestre.
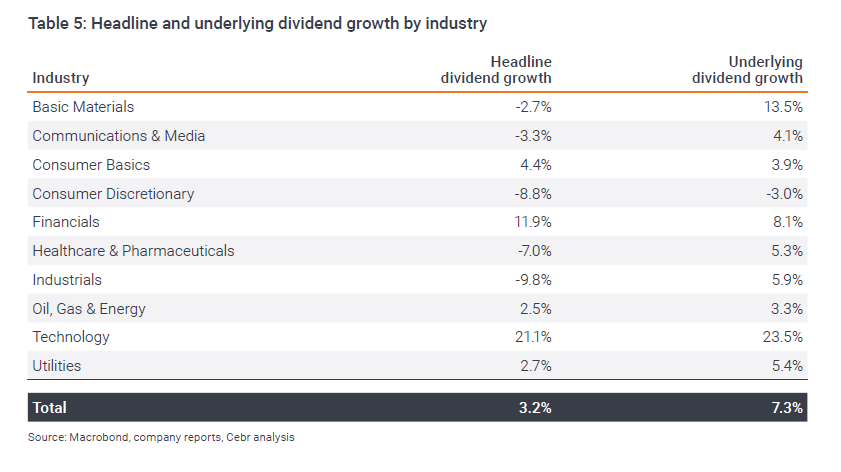
Hasta la fecha, la sólida rentabilidad ha permitido a las principales empresas tecnológicas combinar una rentabilidad significativa para los accionistas con una inversión creciente en infraestructura de inteligencia artificial, incluidos los centros de datos y la capacidad informática. El sector tecnológico también registró el crecimiento subyacente de los dividendos más rápido de todos los sectores, con un 23,5%, y unos pagos que ascendieron a un total de 70.500 millones de dólares.
Los dividendos globales también se mantuvieron sólidos, alcanzando los 757.800 millones de dólares en el segundo trimestre. “El crecimiento subyacente de los dividendos fue del 7,3 %, registrándose un crecimiento subyacente positivo en todas las regiones cubiertas por el índice. El crecimiento nominal fue inferior, del 3,2 %, lo que refleja en gran medida los efectos relacionados con el calendario de pagos”, explican desde Janus Henderson.
El sector financiero
El informe destaca que sector financiero siguió desempeñando un papel central en la remuneración al accionista a nivel mundial, ya que los bancos recuperaron progresivamente unos niveles de dividendos más próximos a sus medias históricas tras años de recuperación y recurrieron cada vez más a las recompras de acciones para distribuir el excedente de capital adicional.
“El sector siguió siendo el que más contribuyó a los dividendos, con una distribución de 239.700 millones de dólares en el segundo trimestre y un crecimiento subyacente del 8,1%”, apunta el documento. También señala que la tendencia fue especialmente evidente en el Reino Unido, donde las empresas del índice distribuyeron 39.500 millones de dólares en dividendos. En concreto, el crecimiento alcanzó el 14,6%, muy por encima de la tasa mundial, con los bancos a la cabeza del aumento.
Un reto estructural
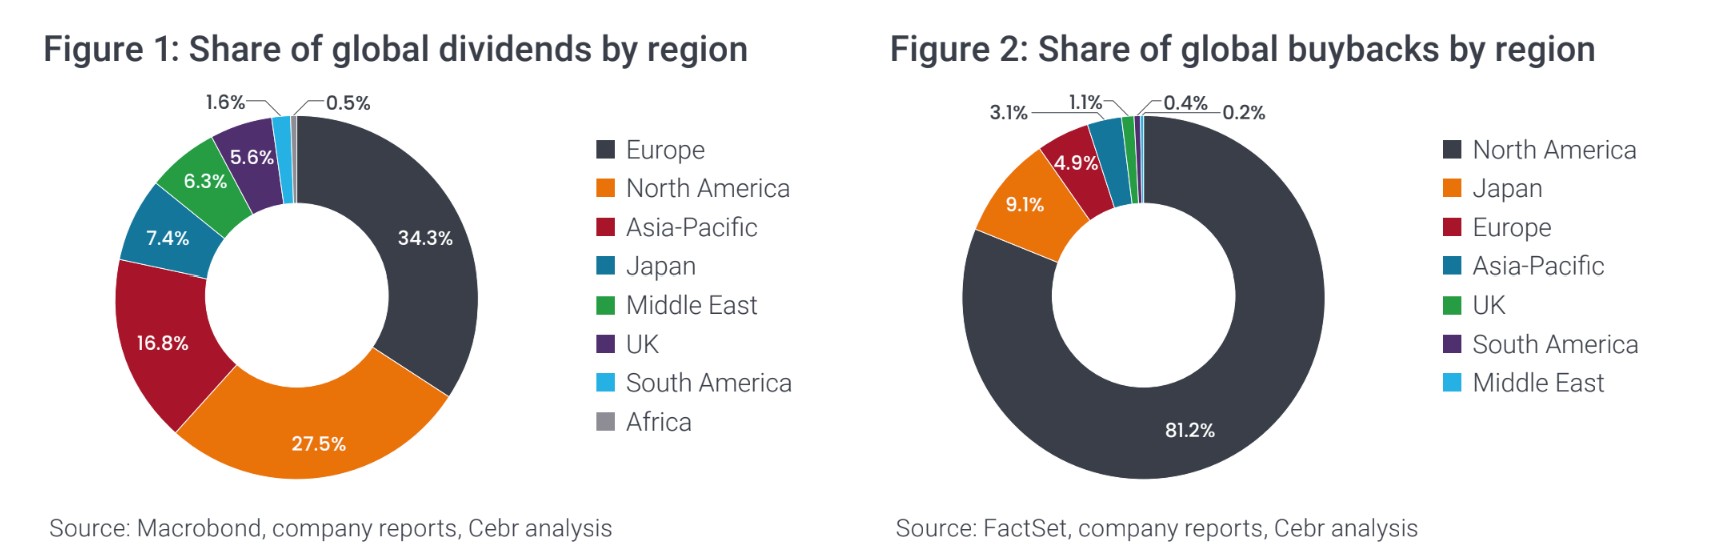
Desde la gestora consideran que la presiones sobre el consumo en Europa ponen de manifiesto un reto más estructural. Según los datos del informe, Europa, excluido el Reino Unido, fue la región que más dividendos repartió en el segundo trimestre, con 242.300 millones de dólares, lo que refleja la concentración estacional de los dividendos europeos en este periodo. Sin embargo, el crecimiento fue más modesto, del 3,2%, en comparación con el crecimiento más sólido registrado en mercados como el Reino Unido, Japón y Norteamérica.
“La debilidad del consumo se está haciendo cada vez más patente en algunos segmentos del mercado europeo, especialmente entre los fabricantes de automóviles. La menor demanda se ve agravada por la creciente competencia de los fabricantes chinos de vehículos eléctricos, lo que plantea un reto más estructural para los fabricantes de automóviles europeos”, apuntan.
Perspectivas para el resto del año
Janus Henderson prevé un crecimiento global de los dividendos de entre el 5% y el 6% en 2026, mientras que se espera que las recompras de acciones crezcan en torno al 7% – 8%. Las perspectivas para los dividendos siguen respaldadas por la solidez de los beneficios empresariales y la fuerte generación de efectivo en los sectores financiero y tecnológico. Los dividendos siguen estando relativamente bien protegidos, ya que las empresas suelen dar mucha importancia al mantenimiento de distribuciones regulares, incluso cuando el contexto económico se vuelve más difícil.
En opinión de Jane Shoemake, responsable de CPM de renta variable para EMEA en Janus Henderson, estamos ante un cambio en la forma en que las empresas conciben la devolución de capital. “Los dividendos siguen siendo un compromiso importante a largo plazo, pero las recompras de acciones ofrecen a los equipos directivos mucho más margen para reaccionar a medida que cambian sus prioridades. Esa flexibilidad es especialmente importante en el sector tecnológico, donde la magnitud de la inversión en inteligencia artificial está obligando a las empresas a equilibrar la rentabilidad para los accionistas con unas demandas de capital considerables. A medida que aumentan esas necesidades de inversión, es probable que las recompras de acciones sean la primera palanca que las empresas ajusten, en lugar de los dividendos regulares”, explica.
Shoemake añade que esa misma distinción ayuda a explicar lo que estamos observando en el sector financiero: “Los bancos han dedicado años a reconstruir sus bases de dividendos y ahora recurren cada vez más a las recompras de acciones para devolver el capital excedente sin comprometerse a unos pagos permanentemente más elevados. En términos más generales, este se está convirtiendo en un mercado mucho más selectivo, en el que los sólidos beneficios siguen respaldando la rentabilidad para los accionistas, pero el origen de ese crecimiento depende de las fuerzas estructurales y competitivas a las que se enfrenta cada sector”.
 Por Funds Society