Tras los fuegos de artificio monetarios del BCE, todos los ojos están puestos esta semana en la Fed, atentos a indicios de un posible cambio de orientación a tenor de su comunicado. También suscita interés el referéndum sobre la independencia de Escocia, en el que ING IM se decanta por pensar que Reino Unido va a mantener su integridad. Por último, en este documento la gestora expone las razones por las que la renta variable europea y el sector financiero de la zona euro deberían beneficiarse de las últimas medidas del BCE.
ING IM elimina la infraponderación en renta variable europea sin una revisión adicional al alza, ya que las medidas del BCE no son de por sí suficientes. Se necesitan medidas adicionales de política fiscal y reformas estructurales, que son imperativas en países como Italia y Francia. ING IM recalca que la política del BCE beneficia al sector financiero y a los bonos de emisores soberanos periféricos de la zona euro.
El BCE ha adoptado con claridad un sesgo expansivo
El BCE realmente sorprendió a los mercados al anunciar el 4 de septiembre un programa de expansión cuantitativa (QE). Mientras que el BCE exhibe con claridad un sesgo expansivo, al otro lado del Atlántico la Reserva Federal avanza de forma gradual pero decidida hacia la salida. La opinión generalizada es que el banco central estadounidense concluirá en octubre la retirada gradual (tapering) de su programa de compra de activos. Puesto que la cuestión decisiva es, entonces, en qué momento comenzará efectivamente a subir los tipos de interés.
Igualado referéndum sobre la independencia de Escocia
Otro evento importante al que habrá que estar atentos esta semana es el referéndum sobre la independencia de Escocia, convocado para este jueves. Sondeos recientes indican una diferencia mínima entre unionistas e independentistas, lo que ha elevado la volatilidad en los mercados financieros. En especial, la libra esterlina y las expectativas de alzas de tipos de interés se han desplomado en previsión de la incertidumbre económica y política que generaría un resultado favorable a la independencia. La hipótesis básica de ING IM sigue siendo que se impondrá el «No» y que Reino Unido mantendrá su integridad.
Revisión al alza la posición en renta variable europea
Tras el último anuncio del BCE, ING IM ha revisado al alza la posición en renta variable europea desde infraponderada a neutral. Dicho anuncio se hizo sentir en los mercados financieros sobre todo en las divisas, con una depreciación del euro frente al dólar hasta sus niveles mínimos de abril de 2013. Esta circunstancia debería ir reflejándose de forma gradual en las expectativas de beneficios de la zona euro, que en el último mes habían caído a niveles muy bajos.
Los bancos de la zona euro, previsibles beneficiarios
El mayor beneficiario de las medidas del BCE podría ser el sector bancario de la zona euro, cuyos costes de financiación previsiblemente se reducirán, al tiempo que mejorará su rentabilidad gracias a las operaciones de carry trade (la banca destinará la liquidez barata facilitada por el BCE a comprar bonos de emisores soberanos periféricos). El programa de compra de ABS aliviará los balances bancarios, haciendo posible la concesión de nuevos préstamos.
Puede consultar el informe completo a través de este link.
Existen muchas similitudes entre navegar alrededor del mundo e invertir con éxito. Ambas actividades combinan el know-how tecnológico con la gestión del riesgo. Y las dos precisan del trabajo en equipo para ganar a largo plazo.
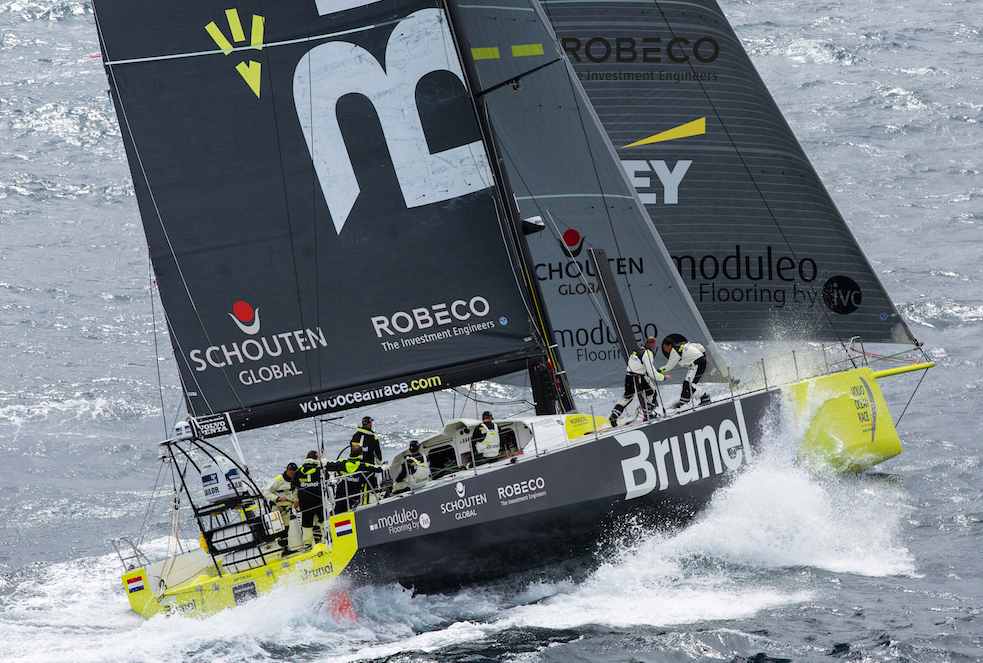
Ese es el motivo por el que Robeco decidió convertirse en patrocinador de Team Brunel, la participación neerlandesa en la Volvo Ocean Race 2014-15. En esta carrera alrededor del mundo competirán ocho embarcaciones a partir del 1 de octubre. Se tardarán nueve meses en completar este épico viaje, haciendo escala en nueve puertos a lo largo de la ruta.
Este patrocinio encaja de forma natural ya que el espíritu pionero ha formado siempre parte del ADN de Robeco. “Fuimos los primeros en tomarnos en serio la inversión en sostenibilidad, en invertir en mercados emergentes y de los primeros usuarios de los modelos de inversión cuantitativa”.
El modelo cuantitativo en alta mar
El análisis cuantitativo también es utilizado por Team Brunel para ayudar a la recopilación de datos y a la navegación, así como para minimizar riesgos. “Utilizamos el análisis cuantitativo mediante la recopilación de hechos, al igual que lo hace Robeco antes de plantearse una inversión,” dice Bouwe Bekking, capitán del barco de Team Brunel. “Tratamos de abarcar tantos datos y cifras como podemos. Tenemos que navegar los 360 grados y hemos de cubrir todos los ángulos posibles para cada dirección del viento, que precisan de velas distintas.”
“Cuando se navega por el océano hay muchos aspectos involucrados – el viento, el clima, el tamaño de las olas – que utilizamos tantas combinaciones de datos como es posible para recrear las condiciones reales de la jornada. Lo introducimos todo en el modelo y después aplicamos esta información para predecir la velocidad en todas las condiciones de navegación. Cuantas más combinaciones podamos comprobar para calcular a qué velocidad irá el barco, mejor.”
“Obviamente, cuanto más rápido navegas más necesitas una adecuada gestión del riesgo, o las probabilidades de chocar contra un iceberg o una ballena aumentan mucho. Con la inversión pasa igual,” comenta Peter Ferket, jefe de inversiones de renta variable. “Queremos asumir determinados riesgos y buscamos oportunidades, pero, al mismo tiempo, la gestión del riesgo es clave para evitar lo peor del mercado.”
“Para que así sea, nuestro enfoque de inversión cuantitativa está muy arraigado en la organización. Es algo directamente vinculado con el uso del mayor volumen de datos e información que sea posible. Pero no solo nos fijamos en los resultados anteriores de una empresa; nos reunimos periódicamente con la dirección y analizamos la información cualitativa de las empresas para combinar datos que sean tanto prospectivos como retrospectivos.”
“En nuestra evaluación también empleamos información no financiera de una empresa para decidir si es una inversión interesante. Lo que a primera vista parece una gran oportunidad necesita un análisis más detenido para evitar decepciones.”
“Y también tenemos en cuenta factores ambientales, sociales y de buen gobierno (ASG) y el análisis cuantitativo como indicadores de riesgo. Por tanto, si una acción está en la cartera pero pierde puesto en la clasificación de ASG o cuantitativa, eso constituye una señal para examinar más detenidamente la empresa.”
Dominar los datos en cualquier situación
Utilizar el análisis cuantitativo o de otro tipo para la gestión de riesgos depende de unos datos precisos, sobre todo cuando nos adentramos en aguas desconocidas. Eso plantea retos tanto a los navegantes como a los inversores.
“El uso de los datos funciona satisfactoriamente para navegar por ejemplo desde Alicante a Ciudad del Cabo, pero el auténtico problema está en sitios como China, donde los datos y las cartas de navegación son muy malos,” comenta Bekking. «Por tanto, tenemos que hacer cálculos de riesgo. Por ejemplo, el barco tiene un calado de cinco metros, por lo que tenemos que saber la profundidad del agua y hacer cálculos para que la quilla siempre esté por encima.
El mayor problema es la climatología. En el hemisferio septentrional las previsiones meteorológicas son realmente precisas y se puede incluso planificar cómo cambiara el viento con el transcurso de las horas. Pero una vez que te adentras en el hemisferio sur, navegando por ejemplo desde Abu Dhabi a China, los modelos de previsión meteorológica están mucho menos desarrollados y pueden estar totalmente equivocados.
Entonces tienes que empezar a realizar valoraciones; posicionarte en relación con los rivales pero sin poder confiar en toda la información. Hay que decidir: ¿nos separamos de los demás y nos lo jugamos todo a una carta, o hacemos lo mismo y no asumimos riesgo alguno en términos de posicionamiento?”
Es una maratón, no un sprint
Tanto Robeco como Team Brunel saben que tomar atajos puede ser tentador, sobre todo si las circunstancias son complicadas. Pero la Volvo Ocean Race es una maratón, no un sprint, y es importante mantener la mano firme en la caña. Eso es de aplicación tanto en el mar como en la oficina.
“Un atajo puede ahorrarte tiempo, pero tienes que ser consciente de los riesgos que eso puede entrañar,” comenta Ferket. “Normalmente, tratamos de lograr buenos resultados en todas las condiciones; no queremos ser los mejores cuando los mercados suben para después ser los peores cuando retroceden. Queremos ser los mejores durante un período prolongado, y hacerlo también bien en mercados bajistas.
Es igual que ganar la Volvo Ocean Race. No sirve de nada ganar una etapa y después hacerlo mal en la siguiente, o incluso no cruzar la línea de meta. Nuestro objetivo es generar valor añadido durante un horizonte temporal de tres a cinco años, que está integrado por muchas etapas distintas en diferentes condiciones de mercado. No nos sirve ser los mejores un año y los peores el siguiente.”
Gestión del riesgo como salvavidas
Y, aunque la inversión da a veces disgustos, para Bekking una meticulosa gestión del riesgo puede ser una cuestión de vida o muerte.
“Mi peor pesadilla es perder un miembro de la tripulación en un mar embravecido,” confiesa. “Un barco es reemplazable, pero una persona no lo es. No hay mucho riesgo de chocar contra algo. Solo he visto una ballena una vez, la primera vez que di la vuelta al mundo en 1985, pero hay icebergs en el Océano Austral. Acabamos de seguir al norte de las zonas peligrosas; nuestros barcos van ahora a 30 nudos y chocar contra algo sería como estrellar un coche contra una pared a 70 kilómetros por hora. Nos destrozaría.”
“Hemos tratado de encontrar los límites de este barco en particular, ya que es un diseño nuevo y todos los márgenes de seguridad se han fijado muy por encima de los de la última embarcación. También hemos probado la tripulación, por supuesto, para ver cómo se desenvuelven sus nuevos miembros. Una vez que empecemos la regata seremos incluso más exigentes, por lo que cualquier problema detectado de antemano nos ayudará. Estamos deseando empezar la carrera.”
La última tanda de investigación sobre mercados privados no es una lectura sencilla. El Private Equity Midyear Report 2026 de Bain & Company y el primer State of Private Markets de MSCI coinciden en el mismo diagnóstico incómodo: el dealmaking se desaceleró, los exits siguen atascados detrás de la misma brecha entre precio de compra y de venta que arrastramos desde hace años, y el fundraising va a la zaga de un ciclo de capital que hoy implica períodos de tenencia de alrededor de siete años. La niebla es real, y ninguno de los dos informes pretende disimularlo.
Pero la niebla no es pareja. Ahí vale la pena detenerse.
Lo que los datos muestran en realidad es un mercado en dispersión. Algunos sectores están bajo presión genuina. Otros no. Los inversores que distinguen esa diferencia con claridad no se limitan a gestionar la incertidumbre: encuentran oportunidad dentro de ella. Esa es otra postura, y lleva a decisiones distintas.
La desaceleración es sectorial, no estructural
Los números agregados de volumen de deals y cantidad de exits cuentan solo una parte de la historia. El marco más útil es el que distingue dónde el capital está genuinamente atascado de dónde se está moviendo activamente: zonas verdes y zonas rojas.
La tecnología está claramente en terreno difícil. La disrupción impulsada por la IA que golpeó las valuaciones de software en febrero de 2026 hizo que el valor de los deals tecnológicos cayera 70% entre el cuarto trimestre de 2025 y el primero de 2026, y los marks de software en buyouts bajaron alrededor de 8% hasta marzo.¹ Esa incertidumbre no es irracional. Los inversores todavía están procesando qué significa la disrupción de la IA para el valor de largo plazo de las empresas de software, y esa es una pregunta difícil de suscribir.
Esa reacción, vale notarlo, fue focalizada y no generalizada. Cuando Anthropic lanzó herramientas de IA de código abierto en enero de 2026, los vehículos de crédito privado que cotizan en bolsa cayeron 11% entre el 30 de enero y el 11 de marzo, pero aquellos con mayor exposición a prestatarios del sector software cayeron mucho más que el resto.⁴ Los datos explican por qué: los prestatarios del sector IT operan con ratios de apalancamiento alrededor de 1,1x más altos que sus pares industriales, lo que los vuelve desproporcionadamente sensibles a cualquier shock en las expectativas de crecimiento.⁴ Los inversores no estaban saliendo del crédito privado; estaban repreciando exposiciones específicas dentro de esa clase de activo.
Al mismo tiempo, los compradores muestran convicción real en negocios con componentes físicos, ingresos orientados al mercado doméstico, y activos menos expuestos a la disrupción de la IA en el corto plazo. Infraestructura, logística, energía, capacidad industrial: estos segmentos atraen capital porque la tesis detrás de ellos no depende de responder preguntas que todavía nadie puede resolver. La desaceleración está concentrada, y ambos informes son explícitos en este punto: leerla como un veredicto sobre los mercados privados en su conjunto es la conclusión equivocada.¹,⁴
Las fuerzas estructurales no cambiaron
Las disrupciones de corto plazo y la demanda estructural de largo plazo corren en calendarios distintos. Esa distinción importa más que cualquier dato trimestral de deal flow, y Bain se encarga de subrayarla.¹
Las fuerzas que hacen atractivos a los activos reales y a la infraestructura —digitalización, descarbonización, desglobalización— no fueron tocadas por la turbulencia arancelaria, los picos en el precio del petróleo ni el estrés en crédito privado. Los números detrás de esto no son abstracciones. iCapital estima que satisfacer la demanda global de infraestructura hasta 2040 requerirá USD 3,2 billones de inversión anual.² Los fondos de infraestructura recaudaron más de USD 115.000 millones solo en el primer semestre de 2025, superando ya el total de todo 2024. La relocalización de cadenas de suministro, la transición energética, la construcción física que exige la IA: el capital está fluyendo hacia activos con flujos de caja de larga duración, contratos indexados a la inflación, y servicios que sostienen su demanda incluso cuando los mercados se ponen ruidosos.
Los números de performance refuerzan esto. La infraestructura rindió 12,8% en 2025, cerrando una década de resultados consistentemente positivos, mientras que los activos vinculados a la IA representan hoy alrededor del 16% del private equity global, cerca de USD 739.000 millones.⁴ Las inversiones en centros de datos han entregado retornos anualizados cercanos al 24% desde 2011, muy por delante de los mercados privados en general y de las acciones públicas.⁴ Vale la pena aclarar, sin embargo, que ya no son simples jugadas inmobiliarias. Son activos intensivos en capital con infraestructura técnica que se deprecia más rápido que la estructura edilicia, y su perfil de riesgo atraviesa múltiples categorías de fondos. La etiqueta del fondo no siempre es una guía confiable de lo que uno realmente tiene en cartera.
Estas tendencias se acumulan a lo largo de años. El ciclo actual no las ha interrumpido.
Un conjunto distinto de presiones para el canal patrimonial
Buena parte de la ansiedad institucional actual describe un mundo específico: el modelo cerrado GP-LP bajo presión sostenida. Períodos de tenencia extendidos, escrutinio de los LPs sobre los markdowns, fatiga con los continuation vehicles, un fundraising que avanza a fuerza de distribuciones bajas. Son problemas reales, pero pertenecen a un ciclo que viene siendo interrumpido reiteradamente desde 2022, y no son la única historia.
El canal patrimonial parte de un lugar completamente distinto. La riqueza privada global gestiona alrededor de USD 145 billones en activos, con asignaciones promedio a mercados privados que todavía están por debajo del 5%.³ Esa no es una brecha cíclica. Es una subexposición estructural que no tiene nada que ver con las condiciones actuales de deal flow ni con las tasas de distribución. Los inversores patrimoniales que acceden a mercados privados a través de estructuras evergreen o semilíquidas también operan con una mecánica de liquidez distinta, con ciclos de rescate construidos en torno a las expectativas de los clientes, y no a los tiempos de un fondo institucional. Las presiones que enfrentan los GPs en el mundo de fondos cerrados simplemente no son las mismas presiones que enfrenta un banco privado o una plataforma patrimonial al construir exposición a alternativos para sus clientes.
Dicho esto, el crecimiento acelerado de los vehículos evergreen introdujo su propia tensión. Los activos de fondos evergreen en Estados Unidos superaron los USD 500.000 millones, creciendo más de 30% en un solo año, y los flujos de crédito privado semilíquido pasaron de USD 10.000 millones en 2020 a un estimado de USD 100.000 millones en 2025.⁴ Esa escala es señal de demanda genuina, pero inicios de 2026 también trajo un recordatorio de que semilíquido no es lo mismo que líquido. Cuando la confianza en las valuaciones reportadas se quebró en medio del estrés del crédito privado, se formaron colas de rescate en varios de los fondos más grandes.⁴ MSCI es directo sobre la implicancia: para las plataformas patrimoniales que están construyendo exposición a alternativos, ese episodio no es una nota al pie. Las estructuras son reales, la demanda es real, y los límites de liquidez también lo son.⁴
La selectividad es la habilidad que el mercado está premiando
La conclusión más clara de ambos informes es esta: las firmas mejor posicionadas hoy son las que concentran sus recursos donde tienen un derecho genuino a ganar, construyendo modelos de creación de valor repetibles en lugar de esperar a que las condiciones mejoren de manera generalizada. Es un buen consejo también para los asignadores de capital, no solo para los gestores.
Los datos de distribución afinan este punto. Las distribuciones de private equity en 2025 alcanzaron apenas el 12% del valor de cartera, muy por debajo del promedio histórico de alrededor del 20%, y los 50 gestores más grandes capturaron más de 4 puntos porcentuales de participación de mercado adicional desde 2021.⁴ El capital se está consolidando en torno a nombres establecidos, lo que vuelve la selección de gestores más determinante, no menos.
El entorno actual no premia la exposición amplia a mercados privados. Premia saber qué partes de la clase de activo se apoyan en demanda estructural duradera, qué estructuras realmente encajan con la base de clientes que se atiende, y qué gestores pueden generar valor en un mundo de tasas más altas y múltiplos más bajos. Ambos informes apuntan a la misma conclusión: la niebla es real, pero es selectiva.¹,⁴ Los inversores que están leyendo el mapa con cuidado ya se están moviendo.
Los mercados privados siempre han premiado la paciencia y la selectividad. Nada en este ciclo cambia eso.
Tribuna firmada por José Quijano, Director de Estrategias de Mercados Privados, LYNK Markets.
En nuestra opinión, las tendencias inflacionarias se mantendrán, a juzgar por las continuas interrupciones en las cadenas de suministro, el incremento de los costes de la energía y los cambios estructurales. Esto debería traer, asimismo, una ralentización del crecimiento. La infraestructura cotizada podría ofrecer a los inversores cobertura contra la inflación y contribuir a mitigar la volatilidad cíclica, así como a posicionar las carteras para sacar partido a las temáticas de crecimiento estructural.
Creemos que los inversores deberían considerar la exposición selectiva a activos globales de infraestructura cotizada, ya que este tipo de activos suele ofrecer cierta protección frente a la inflación. Esto es particularmente cierto para un tipo de activos que denominamos “duraderos” (o enduring assets, en inglés).
Se trata de activos físicos de larga duración, como las redes eléctricas, los proveedores de infraestructura de datos y los activos de infraestructura de transporte, que generan flujos de caja estables y gozan de cierto grado de protección contractual o normativa. Además, las compañías que los poseen suelen beneficiarse de sólidas posiciones competitivas y de una baja sensibilidad a los ciclos económicos y las fluctuaciones de los precios de las materias primas.
Protección frente a los tipos de interés y la inflación
Algunas de las empresas de infraestructuras cotizadas cuentan con protección explícita frente a la inflación. Este es el caso de muchas empresas europeas del sector de los servicios públicos regulados, que pueden mantener su rentabilidad en un diferencial por encima de la inflación regional. En otras ocasiones, el vínculo entre la inflación y las tarifas aplicadas por una compañía es implícito: a medida que suben los costes, la empresa puede mantener un nivel de rentabilidad predeterminado encareciendo su oferta y repercutiendo a los clientes el incremento de los gastos operativos derivado de la inflación.
Son muchas las compañías de infraestructura que gozan de mecanismos de protección frente a la inflación. La mayoría de las autopistas de peaje pueden aumentar sus precios para acompasarlos en cierto grado a la inflación. Las compañías logísticas de almacenamiento y transporte de petróleo y gas suelen registrar una buena correlación con la inflación por su exposición a la energía y a otros sectores relacionados. Es decir, aunque estos activos duraderos no sean tan efectivos como las materias primas para proteger las carteras de las sorpresas que puede deparar la inflación, sí que pueden ofrecer una rentabilidad más estable y, posiblemente, una rentabilidad real superior a medio y largo plazo.
En cuanto a la subida de los tipos de interés, seguramente constituiría un obstáculo si se produjera de forma brusca e inesperada. Sin embargo, como ocurre con la inflación, los costes asociados (es decir, los gastos financieros) recaerían en los clientes en última instancia y, con el tiempo y el incremento de los tipos nominales, las compañías de servicios públicos regulados obtendrían diferenciales superiores a los tipos de interés. De este modo, la cobertura frente a los tipos de interés está asegurada.
Potencial de crecimiento estructural
Como ocurre con las materias primas, este tipo de activos ha obtenido altas rentabilidades relativas en los últimos doce meses, en comparación con el resto de los títulos de renta variable de activos de infraestructura, pero muchos inversores se preguntan si el mercado ya ha descontado el crecimiento. De cara al futuro, creemos que la evolución de este segmento del mercado dependerá de dos temáticas seculares a largo plazo.
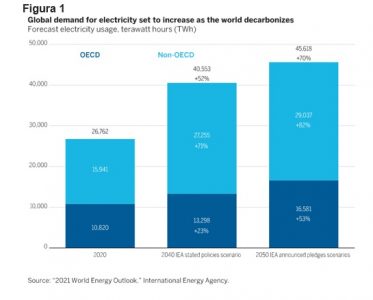
La primera es la transición energética global y el apoyo gubernamental (en mayor medida en EE. UU., la UE y China) para la descarbonización. A medida que el mundo base su economía en la electricidad, la demanda de energía eléctrica aumentará. Como podemos ver en la figura 1, si los Gobiernos reducen las emisiones de carbono de acuerdo con sus compromisos sobre cero emisiones netas, el consumo global de electricidad en 2040 será un 70% superior al de 2020.
Los países tendrán que invertir en sus redes eléctricas, ampliar sus capacidades en energías renovables y modernizar y descarbonizar sus infraestructuras de transporte.
Actualmente, la guerra en Ucrania sigue activa y, por tanto, Europa acelera la adopción de medidas para reducir su dependencia estructural de los suministros energéticos rusos mediante el aumento de la inversión en energía renovable y en soluciones de eficiencia energética. Las redes deben modernizarse para poder gestionar el aumento del uso de energías renovables y mejorar las conexiones internacionales. Por tanto, será necesario invertir en infraestructuras de gas natural y en hidrógeno verde. Con todas estas presiones a la vista, la tendencia secular de la descarbonización y la apremiante necesidad en esta década de invertir en energía limpia, prevemos que la transición hacia una economía con bajas emisiones de carbono se acelerará y que su carácter inflacionario se mantendrá durante un tiempo.
La segunda temática secular es la inversión en infraestructura de datos. La creciente demanda de datos y el apoyo gubernamental para la modernización y la ampliación de la capacidad deberían fomentar el desarrollo de torres de telecomunicaciones, redes de banda ancha y sistemas de telecomunicaciones móviles.