MFS Investment Management: ¿Quién responde por el resultado final?
| Por Cecilia Prieto | 0 Comentarios
Para la mayoría de nosotros, el software es lo que vemos en la pantalla. Iniciamos sesión, navegamos por los menús, introducimos la información y pulsamos «Enviar». Si un agente de IA puede llevar a cabo estas tareas en nuestro lugar, resulta tentador llegar a la conclusión de que el software subyacente perderá valor. En términos generales, es el resultado que ya han descontado los mercados financieros.
Habrá ocasiones en que así será. Sin embargo, esta conclusión no es válida para todos los casos.
Durante gran parte de los últimos tres años, la actividad bursátil en el sector de la IA parecía clara: invertir en empresas que proporcionaran infraestructuras escasas y descartar aquellas expuestas a posibles perturbaciones. Esta primera fase ha premiado la exposición temática, la envergadura y la escasez. Puede que la siguiente etapa revista una mayor dificultad.
A principios de este año, sosteníamos que los repositorios de datos simples y los flujos de trabajo repetitivos corrían un mayor riesgo, mientras que el software diseñado en torno a la confianza, el cumplimiento normativo y la responsabilidad parecía más duradero. Seguimos pensando que es una opinión acertada. Sin embargo, el trabajo continuado del equipo del sector tecnológico de MFS sugiere que los «sistemas de registro» podrían constituir una línea divisoria demasiado amplia. Más pertinente sería la pregunta de qué ofrece el sistema una vez que la IA se haga con el control de la pantalla. Como siempre, todo se reduce a quién controlará los aspectos económicos.
La pantalla no siempre es el producto
Aun a riesgo de simplificar en exceso, el software empresarial cumple tres funciones: 1) recordar lo que ha ocurrido, 2) gestionar el trabajo dentro de una organización y 3) hacer cumplir las normas que dan carácter oficial a un resultado final.
La IA se revela muy eficaz a la hora de realizar gran parte de la segunda tarea. Los agentes de IA pueden recopilar información, asignar una tarea e iniciar una acción sin que ninguna persona tenga que abrir la aplicación, lo que convierte al software en un sistema sin interfaz de usuario. Ahora bien, el hecho de que no tenga interfaz no significa necesariamente que carezca de valor.
La nómina es un ejemplo ilustrativo. Es posible que un agente de IA pueda explicar una nómina o tramitar el cambio solicitado por un empleado. Sin embargo, el sistema de nóminas aún deberá llevar a cabo las tareas necesarias para que el resultado final sea fiable: calcular el importe adeudado, aplicar las normas pertinentes, verificar los permisos, crear un registro de auditoría y formalizar el pago. El cliente no paga únicamente por una respuesta. Paga por un resultado final fiable y coherente.
Por el contrario, cuando la IA controla el flujo de trabajo y el contexto general, el sistema de registro puede convertirse en un mero archivador. En otras palabras, sigue siendo necesario, pero ya no constituye una ventaja competitiva. Sin embargo, un sistema de contabilidad o de gestión de compras y pagos (procure-to-pay) podría prescindir de la pantalla y seguir ofreciendo unas condiciones económicas atractivas, ya que la lógica, los permisos y las competencias exactas siguen siendo parte indisoluble del producto.
Lo importante es la tarea, no la etiqueta
Por este motivo, algunas generalizaciones como «el software es vulnerable» o «los sistemas de registro están protegidos» resultan demasiado simplistas. Una misma aplicación puede contener tanto flujos de trabajo expuestos como flujos de trabajo defendibles.
La mejor unidad de análisis es la tarea que está realizándose. ¿Necesita el cliente una respuesta verosímil o una respuesta exacta? ¿El software se limita a asesorar, o también puede autorizar y ejecutar la transacción?
El gráfico 1 ilustra los flujos de trabajo del software en dos dimensiones: 1) Si la tarea admite varias respuestas verosímiles o bien exige una respuesta exacta y sujeta a normas, y 2) en qué medida su valor radica en un resultado final oficial y regulado. La exposición a la IA suele aumentar hacia la parte inferior izquierda, y la capacidad de defensa, hacia la parte superior derecha. Cabe destacar que muestra los flujos de trabajo, y no las aplicaciones, las empresas ni las etiquetas del software.
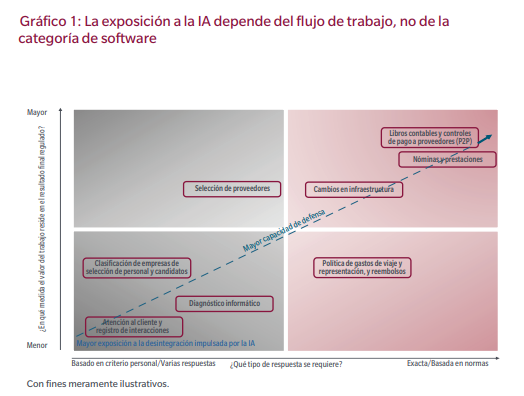
Aunque los índices de referencia bursátiles incluyen las acciones de una empresa entre sus componentes, un inversor fundamental puede analizar la combinación de procesos operativos expuestos y defendibles dentro de la empresa y evaluar el equilibrio de riesgos.
El agente de IA seguirá necesitando las llaves
Imaginen lo siguiente: un cliente cuestiona una factura. El agente de IA deberá recuperar el historial del cliente, examinar el contrato y la factura, determinar si se permite realizar una corrección e identificar quién puede aprobarla. A continuación, el sistema que cuente con la autoridad necesaria deberá realizar el cambio correspondiente. El razonamiento por sí solo no basta. El agente de IA necesita contexto, permiso y la capacidad de llevar a cabo la acción.
Los proveedores de modelos aportan el razonamiento. Los proveedores de aplicaciones aportan el sentido, las normas y la autoridad para realizar transacciones. Las plataformas de datos aportan el contexto. Las plataformas de mayor alcance aportan la identidad y la distribución. En la actualidad, nadie cuenta con todos los aspectos anteriores, por lo que dudamos de que una sola empresa llegue a controlar toda la estructura en un futuro próximo. No fue así en algunos ámbitos del Internet 2.0, donde la propiedad de los clientes y los efectos de enlace dieron lugar a un pequeño grupo de fuentes de beneficios concentradas que influyeron de manera notable en los índices bursátiles de referencia.
En lo que respecta a los inversores, consideramos que el impacto de la IA en el sector del software es cada vez más tanto un problema en materia de selección de valores como una oportunidad.
Conclusión
La primera fase de la IA ha premiado la exposición temática, la envergadura y la escasez. Puede que la siguiente exija algo más difícil: relacionar la arquitectura del producto con el valor económico, el poder de fijación de precios, los márgenes y la rentabilidad del capital.
Este contexto no facilita la gestión activa; los resultados recientes lo dejan claro. Sin embargo, los índices no pueden distinguir entre el software que está convirtiéndose en un mero archivador y aquel que sigue siendo el motor de un resultado final en el que el cliente debe confiar. Los índices de referencia incluyen ambos. Nuestra labor consiste en identificar qué fuentes de ingresos podría convertir la IA en productos de uso generalizado, cuáles podría reforzar y qué nuevas fuentes de beneficios una empresa puede conservar de forma efectiva.
Puede que la IA se haga con el control de la pantalla. La pregunta para los inversores es quién responde aún por el resultado final
Tribuna de Robert Almeida, gestor de carteras y estratega de inversión global de MFS Investment Management