¿Cómo blindar tu patrimonio hoy? Claves para tomar decisiones financieras con visión

  |   Por  |  0 Comentarios

Foto cedida

En un momento económico marcado por la volatilidad financiera, la incertidumbre política y los cambios fiscales en muchos países, proteger y preservar el patrimonio familiar se ha convertido en una prioridad creciente para quienes buscan estabilidad a largo plazo. Blindar el patrimonio ya no es solo una cuestión de grandes fortunas, sino una necesidad para familias e inversores que quieren tomar decisiones con visión, planificación y prudencia.

La gestión patrimonial va mucho más allá de elegir dónde invertir. Se trata de construir una estrategia global que tenga en cuenta la estructura legal y fiscal del patrimonio, los objetivos personales del inversor, el horizonte temporal y los riesgos asumibles. “Una gestión patrimonial profesional es la que actúa como una empresa: con disciplina, con objetivos claros y con una política de inversión bien definida”, señala Ramón Alfonso, socio-director de Norz Patrimonia.

Esa política de inversión –una especie de hoja de ruta financiera– establece el marco para tomar decisiones racionales y sostenidas en el tiempo. Define el objetivo de rentabilidad, el nivel de riesgo tolerable, el plazo de inversión y posibles condicionantes como la necesidad de liquidez o restricciones fiscales. En momentos de inestabilidad, seguir esa estrategia permite evitar decisiones impulsivas y mantener el foco en el largo plazo.

La importancia de la diversificación inteligente

Uno de los pilares de una gestión sólida es la diversificación inteligente. No basta con tener una cartera repartida en varios activos: es necesario combinar distintas clases de inversión (renta fija, renta variable, activos inmobiliarios, alternativos…) y también diversificar geográficamente para reducir la exposición a riesgos locales. “No se trata solo de diversificar por diversificar, sino de hacerlo con sentido estratégico y con activos de calidad, que ofrezcan potencial de revalorización real”, apunta Alfonso.

A esta lógica de diversificación se suma la importancia de disponer de una estructura jurídica y fiscal eficiente. Diseñar una organización patrimonial adecuada permite optimizar la gestión, planificar herencias, donaciones o desinversiones con mayor claridad y reducir costes innecesarios en el futuro. “Cada patrimonio necesita una estructura a medida: no hay soluciones estándar ni recetas universales”, añade el experto.

Otro factor fundamental es mantener una reserva de liquidez estratégica, tanto para hacer frente a imprevistos como para aprovechar oportunidades de inversión. En el ámbito de los grandes patrimonios, es habitual destinar entre el 10% y el 15% del total a posiciones líquidas, como fondos monetarios, cuentas remuneradas o bonos a corto plazo.

Además, los expertos coinciden en destacar el papel clave de la educación financiera continua, especialmente en contextos complejos como el actual. Estar informado y entender el funcionamiento de los mercados permite tomar decisiones más seguras y reducir el impacto emocional de los vaivenes económicos. “La mejor forma de proteger el patrimonio es comprender cómo se comportan los activos y qué consecuencias tienen nuestras decisiones”, dice Alfonso.

Cuando el patrimonio involucra a varios miembros de una familia o generaciones distintas, es esencial establecer protocolos de gestión claros, que definan roles, responsabilidades y reglas de actuación. Una hoja de ruta compartida puede evitar conflictos, bloqueos y garantizar la continuidad en la gestión.

En definitiva, blindar el patrimonio no es solo conservar lo que se tiene, sino construir una estrategia sólida, profesional y adaptable, capaz de resistir los cambios del entorno y acompañar las necesidades personales y familiares en el tiempo. Porque, como apuntan desde Norz Patrimonia, la verdadera riqueza no es solo lo que se posee, sino cómo se cuida y se transmite con inteligencia.
M&G amplía su equipo de crédito estructurado con el fichaje en Madrid de José Rivero Navarro

  |   Por  |  0 Comentarios

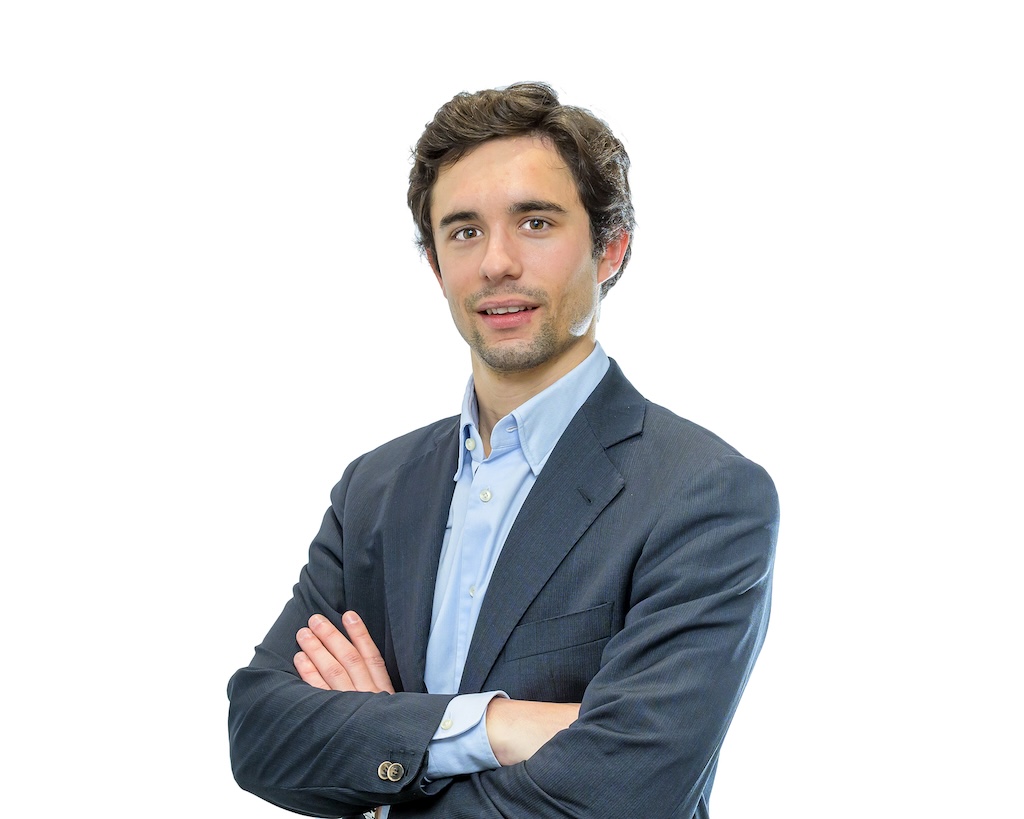
Foto cedidaJosé Rivero Navarro, nuevo Associate Director de M&G

M&G Investments ha anunciado la ampliación de su equipo de análisis de crédito estructurado con el nombramiento de José Rivero Navarro como Associate Director. Siguiendo la estrategia de la firma de ampliar las capacidades de originación en Europa, José trabajará desde Madrid bajo la supervisión de Tim Morris, responsable de análisis de crédito estructurado en Londres.

José se une a un equipo de 20 personas en la capital española, que incluye especialistas en distribución e inversión en mercados cotizados y privados, y trabajará junto a Cristina de Guzmán Esteban, Associate Director, apoyando las inversiones de M&G en España y Europa. Se reincorpora a M&G procedente de Grupo Santander, donde se encargaba de originar, estructurar y desplegar capital a través de múltiples clases de activos titulizados para diferentes estrategias. Anteriormente, formó parte del equipo de M&G en Londres que se ocupa de las titulizaciones de activos (ABS, por sus siglas en inglés) de consumo y las titulizaciones hipotecarias (RMBS, por sus siglas en inglés), y comenzó su carrera como analista de financiación estructurada en Moody’s.

Los inversores institucionales europeos buscan cada vez más las ventajas del crédito estructurado para incorporarlas a sus planes de asignación estratégica de activos a largo plazo. Su objetivo es diversificar las carteras de renta fija y mejorar los rendimientos invirtiendo en una gama de productos, desde ABS y CLO de alta liquidez y calificación AAA o AA/A, que ofrecen rendimientos más elevados y una mayor cobertura frente a las caídas que la deuda pública y los bonos corporativos tradicionales, hasta tramos junior de mayor rendimiento con calificación BB/B y un potencial de rentabilidad de dos dígitos similar al de la renta variable.

Con un volumen total de emisiones de 143.000 millones de euros en 2024 —cifra muy superior a las de años anteriores—, el mercado europeo de ABS tiene un claro potencial de crecimiento a partir de sus 597.000 millones de euros estimados, con el apoyo de una base cada vez mayor de originadores y patrocinadores, y de bancos europeos que buscan diversificar sus fuentes de financiación. Además, las mejoras normativas de la última década han aumentado la resistencia y el atractivo del mercado, y han permitido que el crédito estructurado proporcione estabilidad en entornos económicos con incertidumbre.

Tim Morris indicó: «En M&G, nos complace volver a dar la bienvenida a José Rivero Navarro. Su demostrada experiencia en la estructuración y el análisis de productos financieros complejos, unida a su profundo conocimiento del mercado europeo, será muy valiosa para seguir ampliando nuestras capacidades de inversión. El nombramiento de José pone de manifiesto nuestro empeño en reforzar las estrategias de análisis e inversión en crédito estructurado».

Alicia García, responsable de país para España, señaló: «Observamos un mayor apetito de los inversores españoles por las inversiones alternativas, en particular las soluciones de crédito estructurado, en busca de mayores rendimientos, así como por los cambios regulatorios y la necesidad de diversificar las carteras. La experiencia de José será muy valiosa para nuestras operaciones en España porque nos permitirá mejorar las iniciativas de originación local y sustentará nuestro crecimiento en el mercado español».

El equipo de análisis de crédito estructurado de M&G, que forma parte de su negocio de mercados privados, cuyo valor alcanza los 90.000 millones de euros, es responsable de estructurar y analizar cerca de 18.000 millones de euros de inversiones en crédito estructurado y de otros tipos, y es un actor destacado en áreas como los mercados cotizados de ABS de consumo y corporativos, así como las de transferencia de riesgo significativo y servicios financieros especializados. El equipo de análisis de crédito estructurado es uno de los mayores de Europa y presta apoyo al de gestión de carteras de crédito estructurado, que gestiona unos 8.000 millones de euros en una serie de carteras desde hace más de 20 años.

Los inversores afluentes prefieren mayoritariamente una planificación financiera fee-based

  |   Por  |  0 Comentarios

Canva

Los inversores adinerados o afluentes afirman que la planificación financiera basada en honorarios (fee-based) es su forma preferida de compensar a su asesor. Sin embargo, muchos todavía eligen servicios basados en comisiones o sin tarifas. Atender estos diferentes niveles de demanda de asesoramiento puede crear una fuente lucrativa para las firmas que buscan convertir a clientes autodirigidos en clientes plenamente asesorados, según la última edición del estudio Cerulli Edge—U.S. Retail Investor Edition.

Durante la última década, las firmas financieras han cambiado sus modelos de compensación, pasando de uno basado principalmente en comisiones a otro basado en tarifas relacionadas con los activos. Este cambio ha mejorado la percepción de las firmas como fiduciarias ante los clientes potenciales, ya que su compensación está vinculada al rendimiento de la cartera en lugar de a la venta de productos específicos. Los clientes han respondido positivamente a este cambio, y un 36% de los inversores adinerados prefieren los pagos fee-based.

Aunque los fees sean la forma de compensación más preferida, algunos inversores siguen optando por otros métodos. Cerulli señala que el 33% de los inversores afluentes firman compensar a su proveedor mediante una tarifa basada en activos, solo tres puntos porcentuales menos que el 36% que indicaron preferir este tipo de tarifa; el 21% utiliza una plataforma sin tarifas y el 20% utiliza un método de pago basado en comisiones, solo cinco y tres puntos porcentuales menos que los porcentajes que prefieren estos métodos, respectivamente.

“Estas diferencias entre la compensación preferida y la compensación real reflejan la naturaleza diversa de los proveedores principales en cuanto a los servicios que ofrecen y los diferentes tipos de clientes que atraen”, comenta John McKenna, analista de investigación de la consultora internacional.

“Las plataformas autodirigidas y los pagos basados en comisiones tienden a atraer a inversores con mentalidad independiente que pueden tener una cantidad sustancial de activos con sus proveedores, mientras que los inversores más inclinados a delegar prefieren una relación de asesoramiento financiero fee-based”, añade.

Si bien la planificación financiera fee-based se está volviendo común para los asesores financieros, la investigación de Cerulli indica que una cantidad considerable de clientes aún se siente cómoda con las comisiones y las plataformas sin tarifas.

“Aunque los acuerdos de tarifas basadas en activos han generado una mayor alineación entre los incentivos del asesor y del cliente, las firmas deben tener cuidado de no limitarse a una sola opción de servicio, o corren el riesgo de dejar sin atender a numerosos clientes potenciales”, concluye McKenna.

LarrainVial consolida su posición en Europa con su primer seminario, de la mano de Aubrey

  |   Por  |  0 Comentarios

Larrainvial consolida posición Europa seminario
Pixabay CC0 Public Domain

LarrainVial ya tiene plantada su bandera en Europa, pero el haber adquirido el 25% de Aubrey Capital Management los ha ayudado a fortalecer su posición en la región. Ahora, la firma se está preparando para llevar a cabo el primer evento que organizan en el Viejo Continente, en Londres, donde llevarán a una audiencia transatlántica una discusión sobre el devenir de los mercados emergentes.

“Celebrar este primer evento conjunto en esa ciudad, con motivo del primer aniversario de nuestra incorporación al capital de Aubrey, nos parecía una decisión natural y simbólicamente potente”, indica a Funds Society el Head de Distribución Institucional de LarrainVial Asset Management, Martín Benítez.

El seminario, titulado “Navegando narrativas cambiantes en mercados emergentes”, se llevará a cabo el 5 de junio en Guildhall, ubicado en Gresham Street, en la capital británica.

En esa instancia, Aubrey entregará su visión de Asia, de la mano de su director e Investment Manager, John Ewart; Louis-Vincent Gave, cofundador y CEO de Gavekal, entregará una perspectiva macroeconómica del mundo emergente; y LarrainVial Asset Management entregará su experticia en América Latina, representada por Camila Guzmán, portfolio manager de renta variable latinoamericana. Además, la instancia contará con la participación del ex ministro de Hacienda de Chile, Ignacio Briones, quien se referirá a las reformas pensional y fiscal en el país andino.

¿Por qué la capital inglesa? Por un lado, describe Benítez, sus socios de Aubrey están radicados en el Reino Unido, con oficinas en Edimburgo y Londres. Por el otro, Londres es –y ha sido históricamente– una de las principales capitales financieras del mundo. “Es un punto de encuentro ideal para debatir con profundidad sobre las dinámicas y oportunidades en los mercados emergentes, integrando distintas perspectivas”, en palabras del ejecutivo de LarrainVial.

Con esto, la casa de inversiones da una señal: su interés por el mercado europeo es cosa seria.

Su historia en el Viejo Continente

El proceso de internacionalización en Europa de la firma chilena partió en 2012, cuando se convirtieron en una de las primeras gestoras latinoamericanas en establecer su propia SICAV en Luxemburgo.

“A partir de ahí, continuamos con el desarrollo de productos bajo esa estructura, construyendo relaciones y ganando la confianza de inversionistas internacionales altamente exigentes, para que inviertan en Latinoamérica a través de LarrainVial”, indica Benítez.

Así, la alianza con la gestora escocesa se enmarca en esa estrategia. “Refuerza nuestra decisión de ampliar capacidades en mercados emergentes, apalancándonos en el profundo conocimiento que tiene Aubrey —particularmente en Asia—, pero al mismo tiempo reafirma nuestro compromiso con nuestro mercado núcleo: Latinoamérica”, en palabras del ejecutivo.

Para el profesional, Europa ofrece “una oportunidad única”, donde las gestoras como LarrainVial “aún tienen mucho que aportar”.

En consecuencia, Aubrey cumple un “rol muy importante” en la estrategia internacional de la compañía chilena. Además de permitirles apalancar la red de relaciones que al firma latinoamericana ha aunado en el Viejo Continente, la gestora escocesa complementa sus capacidades de inversión en mercados emergentes, dada su experticia en los mercados asiáticos.

La operación europea

“El mercado europeo ya representa una parte muy relevante para LarrainVial Asset Management”, asegura Benítez, agregado que se han enfocado principalmente en el segmento de institucionales, como compañías de seguros, fondos de pensiones, fondos de fondos y gestores de estrategias multiactivo.

Por el lado de los productos, desde la gestora chilena destacan sus estrategias de acciones latinoamericanas, deuda corporativa latinoamericana en dólares y –más recientemente– su fondo de deuda en moneda local, que desarrollaron en conjunto con Gavekal.

“A pesar del poco tiempo desde su lanzamiento, este fondo ya ha despertado un gran interés por parte de inversionistas europeos, lo que reafirma nuestra convicción de que Latinoamérica sigue ofreciendo oportunidades atractivas para portafolios globales bien diversificados”, comenta el Head de Distribución Institucional.

México conserva sus ventajas estructurales para impulsar su desarrollo de largo plazo

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

No es novedoso el hecho de que este año parece complejo para las economías del mundo, y México no es la excepción; sin embargo, el país conserva ventajas estructurales para impulsar su desarrollo de largo plazo, de acuerdo con Eduardo Osuna, Vicepresidente y Director General de BBVA México, quien presentó la perspectiva del banco durante un evento organizado por la institución.

Por un lado, de acuerdo con el directivo, la estabilidad económica del país le proporciona una base sólida para el crecimiento, con tres pilares que son ampliamente conocidos y reconocidos:

  • Autonomía del Banco de México: Política monetaria independiente e inflación controlada
  • Tipo de cambio flexible: Tipo de cambio flotante, altas reservas internacionales, línea de crédito con FMI
  • Disciplina fiscal: Deuda pública: ∼50% vs. PIB, holgura para incrementar apalancamiento e invertir en infraestructura.

México también cuenta con un bono demográfico desde hace varios años, y una ventaja salarial para competir globalmente; actualmente en el país el 53% de la población tiene una edad por debajo de los 33 años. En materia salarial todavía hay espacio para seguir subiendo el salario mínimo y comparativamente todavía estápor debajo de los salarios en China, Vietnam y Canadá, lo que significa que son todavía más competitivos que los salarios de los países antes señalados.

Y sin duda, la ventaja de la ubicación es determinante; Eduardo Osuna puso un ejemplo de operación logística con costos reales: China-Los Ángeles y México-Los Ángeles. En el primer caso el costo es de hasta 5.000 dólares y un tiempo de maduración que va de 2 a 3 semanas; en el segundo caso el costo es de 600 dólares y el tiempo va de 24 a 72 horas.

«Todo sin olvidar la posición de México como principal socio comercial de Estados Unidos, sitio que consolidó el año pasado con un intercambio de 760 mil millones de dólares», explicó Osuna.

Con todas las ventajas señaladas anteriormente, Eduardo Osuna considera que pese a vivir en un periodo de incertidumbre, es necesario gestionar el corto plazo; «México podría avanzar más los siguientes 30 años versus los anteriores», explicó el directivo de BBVA.

Eduardo Osuna concluyó con lo que considera desde su punto de vista los puntos relevantes para enfrentar el momento que vive la economía del país en estos momentos y hacia el futuro.

  • México enfrenta un entorno desafiante, pero también lleno de oportunidades: el reto está en gestionar la incertidumbre y capitalizar las fortalezas estructurales.
  • El papel de la iniciativa privada es más relevante que nunca: la participación activa será fundamental para impulsar la inversión, empleo y bienestar.
  • La digitalización y la formalización son imprescindibles para el desarrollo: son las mejores herramientas para combatir el efectivo, fomentar la inclusión financiera y aumentar productividad.
  • Hay que actuar con visión de largo plazo sin perder agilidad en el corto: México puede dar un gran salto si se toman decisiones estratégicas hoy.

«México es un país de oportunidades en un entorno de incertidumbre», dijo Eduardo Osuna.

La UE prepara su primera prueba de resistencia para fondos de cobertura y capital privado

  |   Por  |  0 Comentarios

Canva

Los reguladores europeos están planeando una amplia prueba de resistencia para las instituciones financieras no bancarias (NBFI), que incluirá a fondos de cobertura, firmas de capital privado, gestores de crédito y aseguradoras, según informa el Financial Times. Prevista para un posible lanzamiento en 2026, la prueba busca evaluar cómo los choques sistémicos podrían propagarse por el sector.

La iniciativa refleja una creciente preocupación por el papel de los actores no bancarios en los préstamos dentro de la eurozona, un sector que mueve 5 billones de euros, en medio de temores por desajustes de liquidez y apalancamiento oculto. El esfuerzo, liderado por el Banco Central Europeo (BCE), la Autoridad Europea de Valores y Mercados (ESMA), la Autoridad Bancaria Europea (EBA), la Autoridad Europea de Seguros y Pensiones (EIOPA) y la Comisión Europea, representa el primer intento de la UE por evaluar el riesgo de contagio en todo el sistema financiero, más allá de las pruebas ya existentes para bancos y aseguradoras.

Esta medida se alinea con iniciativas globales, como los recientes escenarios del Banco de Inglaterra sobre estrés provocado por fondos de cobertura. Para el crédito privado y los hedge funds, esto podría significar una supervisión más estricta, incluyendo posibles límites al apalancamiento y nuevas reglas de divulgación.

La jefa de supervisión del BCE, Claudia Buch, señaló que crisis como la de Archegos y los recientes episodios de falta de liquidez demuestran la necesidad de abordar los puntos ciegos en el sector no bancario.

“No todas las NBFI son más arriesgadas que los bancos, pero los riesgos deben entenderse bien”, apuntó.

Algunos países, como Francia, ya han comenzado pruebas piloto a nivel nacional. Mientras tanto, la UE ha aplazado hasta 2027 la aplicación de normas más estrictas de capital para las divisiones de inversión bancaria, lo que refleja una reevaluación más amplia de las prioridades regulatorias.

La Française nombra a Philippe Verdier secretario general del Grupo

  |   Por  |  0 Comentarios

Foto cedidaPhilippe Verdier, secretario general del Grupo La Française.

La Française, la división de gestión de activos multiespecialista de Crédit Mutuel Alliance Fédérale, ha anunciado el nombramiento de Philippe Verdier como secretario general del Grupo La Française. Según explica, sucede en el cargo a Pascale Auclair. 

Desde la firma, apuntan que este nuevo cargo complementa sus responsabilidades actuales como director financiero y miembro del consejo ejecutivo del Grupo La Française. Además, como parte de este nombramiento, la organización de la secretaría general y del departamento financiero se ha estructurado en seis divisiones principales: Activos cotizados – Gestión de riesgos, cumplimiento y control interno; Activos no cotizados – Gestión de riesgos, cumplimiento y control interno; Legal, Cumplimiento de las actividades de Distribución y Transversales; Gestión de riesgos y riesgos operativos; Finanzas; y Proyectos de Transformación y Coordinación.

A raíz de este anuncio, Guillaume Cadiou, CEO del Grupo La Française, ha declarado: “Me complace nombrar a Philippe secretario general del Grupo La Française tras la jubilación de Pascale Auclair. Philippe ha desempeñado un papel clave en el reciente desarrollo de nuestra división de gestión de activos. Podrá aprovechar sus treinta y cinco años de experiencia en este sector y aún más en finanzas y gestión de organizaciones. También me gustaría aprovechar esta oportunidad para agradecer a Pascale su importante contribución al grupo La Française durante todos estos años».

Larga trayectoria profesional

Philippe Verdier cuenta con treinta y cinco años de experiencia en el sector financiero. Comenzó su carrera en 1989 en Compagnie de Suez antes de incorporarse a Banque Indosuez Luxembourg en 1994, donde fue director financiero. Philippe pasó a ser responsable del departamento de Finanzas y Organización de Fastnet en 1997, y posteriormente director de desarrollo de productos de Crédit Agricole Investor Services en 2002. A continuación, asumió el cargo de director de organización de KBL European Private Bankers en 2004.

En 2009, se incorporó a La Française AM Private Bank & La Française AM International como director general, antes de ser nombrado responsable para Luxemburgo de La Française en 2014. Philippe Verdier fue nombrado director financiero y de transformación de proyectos del grupo en 2016. Además, tiene un máster en Economía y Finanzas por la Universidad Dauphine de París y un posgrado en Relaciones Económicas Internacionales por el Institut d’études politiques (Sciences Po).

Vanguard pone en marcha dos ETFs de bonos municipales

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Vanguard ha lanzado Vanguard Long-Term Tax-Exempt Bond ETF (VTEL) y Vanguard New York Tax-Exempt Bond ETF (MUNY), dos fondos cotizados de bonos municipales indexados gestionados por Vanguard Fixed Income Group.

«La continua ampliación de la gama de ETFs de renta fija de Vanguard ofrece a los asesores financieros y a los inversores particulares opciones de bajo coste y muy diversificadas para acceder al mercado de renta fija municipal», afirmó Sara Devereux, directora global del Grupo de Renta Fija de Vanguard. «El lanzamiento de VTEL y MUNY pone de relieve nuestro compromiso inquebrantable por satisfacer las necesidades dinámicas de los inversores que prefieren la envoltura de un ETF para sus inversiones en bonos», añadió.

Vanguard New York Tax-Exempt Bond ETF está diseñado para residentes en Nueva York sensibles a los impuestos. Vanguard Long-Term Tax-Exempt Bond ETF se dirige a inversores que buscan exposición a bonos municipales de mayor duración, comisiones bajas, eficiencia fiscal y flexibilidad de negociación. Ambos ETFs tienen un ratio de gastos del 0,09% y son atractivos para los inversores que prefieren la gestión pasiva.

La incorporación de VTEL a la gama actual de productos nacionales exentos de impuestos de Vanguard ofrece a los clientes la posibilidad de construir una cartera con una amplia gama de exposiciones a carteras municipales nacionales utilizando los componentes básicos de los ETF de Vanguard, según explica el comunicado de la firma.

La incorporación de MUNY al conjunto de productos municipales específicos de cada estado de Vanguard contribuye a garantizar que los inversores de dos de los mayores estados con elevados impuestos (CA – VTEC y NY – MUNY) puedan acceder a los bonos municipales de su estado a través de un ETF de Vanguard de bajo coste y alta calidad. La gama municipal de Vanguard, ahora 24 en total, consta de seis ETF de índices, dos ETF activos, 12 fondos de inversión activos, un fondo de inversión de índices y tres fondos del mercado monetario.

BlackRock lanza un ETF centrado en empresas europeas del sector de defensa

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

BlackRock ha lanzado el fondo iShares Europe Defence UCITS ETF (DFEU), que sigue el índice STOXX Europe Targeted Defence Index. Según explica la gestora, el fondo está diseñado para proporcionar una exposición específica a las empresas europeas del sector de defensa, seleccionadas según su nivel de ingresos en un momento en que las naciones europeas están aumentando el gasto público para potenciar sus capacidades en defensa. La firma ha detectado que, a medida que Europa avanza en la reconfiguración de su arquitectura de seguridad y en el fortalecimiento de su resiliencia, los inversores muestran un interés cada vez mayor por alinear sus carteras con las prioridades estratégicas nacionales y con las oportunidades que ofrece el sector defensa.

La investigación del SIPRI indica que la OTAN, excluyendo a Estados Unidos, aumentó su gasto en 68.000 millones de dólares, un 19%, en el periodo de 2022 a 2023. Además, se destaca que todos los miembros de la OTAN aumentaron su gasto militar en 2024. La Comisión Europea también ha pedido un incremento en el gasto en defensa que sea «made in Europe«, con el objetivo de garantizar la seguridad a largo plazo y generar beneficios económicos para los países de la región. Las propuestas contemplan un aumento de los presupuestos europeos para generar un espacio fiscal de 650.000 millones de euros en un plazo de cuatro años. En este contexto, el 19 de mayo de 2025, el Reino Unido y la Unión Europea firmaron un Acuerdo de Seguridad y Defensa. Un estudio de BlackRock, realizado sobre una muestra de carteras de EMEA, revela que solo el 2 % cuenta con una asignación explícita al sector defensa, y que dicha exposición representa, de media, menos del 1,6 % del total de la cartera.

Sobre este ETF, Jane Sloan, responsable de Soluciones de Productos Globales de BlackRock para EMEA, declara: «En los últimos meses, nuestros clientes europeos han manifestado de forma constante su interés por obtener exposición al sector de la defensa en Europa. Numerosos países europeos están dispuestos a aumentar el gasto, reforzar la cooperación y dar prioridad a las empresas europeas. BlackRock ofrece a los inversores una exposición especifica al sector de la defensa europea. Al mismo tiempo, canaliza capital hacia Europa para apoyar la industria local y los objetivos estratégicos de los países de la región. Este nuevo lanzamiento proporciona a los clientes un conjunto de herramientas para expresar con precisión sus opiniones y acceder a los impulsores estructurales a largo plazo que presenta el sector de la defensa.»

Por otra parte, en palabras de Axel Lomholt, director General de STOXX: «En STOXX, estamos comprometidos con el desarrollo de soluciones de índices que respondan a la evolución de las prioridades estratégicas de Europa. Nuestro nuevo índice STOXX Europe Targeted Defence refleja esta misión, ofreciendo un enfoque transparente y basado en normas para seleccionar empresas que contribuyen a la defensa y la seguridad de Europa. El índice ofrece una representación precisa de la industria, al integrar datos de alta calidad sobre ingresos procedentes de equipos militares en la selección y ponderación de las empresas activas en la industria de defensa. Esto refleja las sinergias únicas de ISS STOXX, donde se combinan datos, conocimiento de expertos e innovación en índices para responder a las necesidades cambiantes del mercado».

El STOXX Europe Targeted Defence Index se basa en el STOXX Europe All Country All Cap Index y selecciona a sus componentes (ponderación por precio) en función de los niveles de ingresos procedentes de equipos militares, utilizando datos de investigación del ISS. Esta selección basada en los ingresos garantiza que el índice tenga un fuerte enfoque y concentración en empresas que generan un alto porcentaje de ingresos del sector de defensa. DFEU tiene un TER de 35 puntos básicos y está clasificado como artículo 6 bajo SFDR.