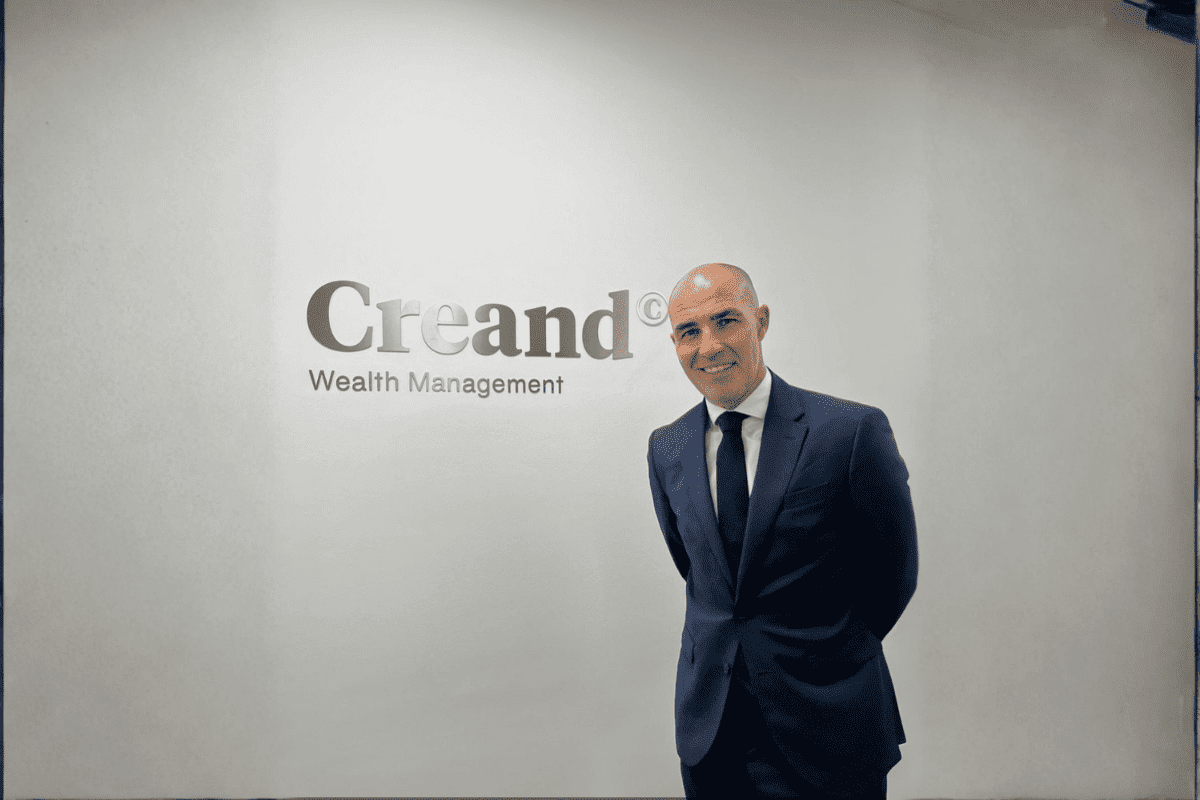
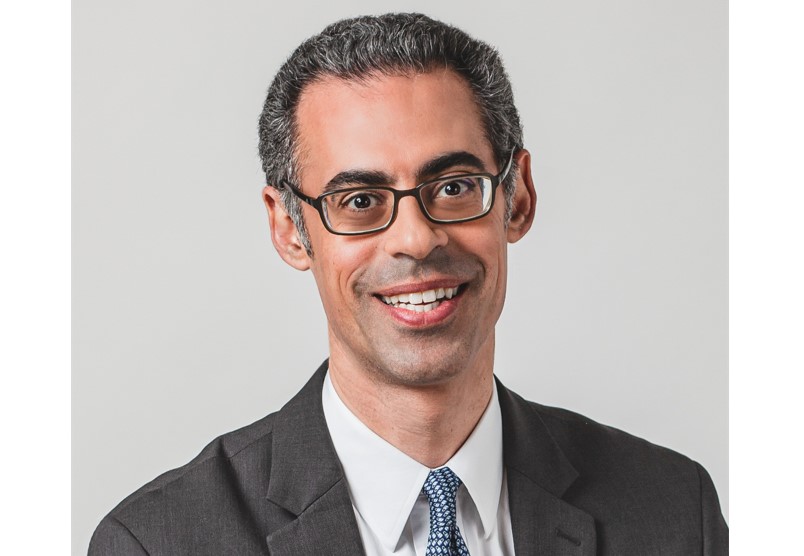
Foto cedidaAntonio Casado, agente en la oficina de Málaga.
Creand Wealth Management, entidad especializada en banca privada, ha incorporado a Antonio Casado como nuevo agente en la oficina de Málaga, con el objetivo de reforzar el equipo y acelerar el plan de crecimiento en la zona de Andalucía. Casado desarrollará su actividad entre Granada y Málaga.
La llegada de Casado se enmarca en el plan de crecimiento de Creand Wealth Management en esta comunidad, tras la apertura a principios de año de una oficina de banca privada en Málaga, que se suma a las que ya tenía en Madrid, Barcelona, Valencia y La Seu d’Urgell (Lérida). Una de las principales vías de crecimiento de la entidad es el canal agencial, para sumar fuerza y talento profesional con reconocida trayectoria.
Casado tiene más de dos décadas de experiencia en el sector de la banca privada. Ha liderado oficinas y unidades de negocio estratégicas, ha dirigido equipos comerciales en las provincias de Málaga y Granada, y ha desarrollado funciones de coordinación regional en Marbella y Sevilla. En los últimos años, ha estado al frente del CBC Centro de Banca de Clientes de Granada de BBVA, desde donde ha impulsado estrategias de fidelización y crecimiento en el segmento de banca privada y banca de empresas.
Casado es licenciado en Derecho por la Universidad de Granada con especialización en Derecho Bancario, cuenta con las certificaciones EFPA II, LCCI y distribución de seguros.
Rafael Álvarez-Net, director de la oficina de Creand Wealth Management en Málaga, destaca que “la experiencia de Antonio Casado en la gestión de equipos y desarrollo de negocio en el ámbito de la banca privada, así como su vasto conocimiento sobre el mercado andaluz, aportará proximidad, especialización e impulso comercial para desarrollar nuevas oportunidades de negocio en la región. Su conocimiento del tejido empresarial de la zona también nos aporta un fuerte impulso a nuestra propuesta de servicio a clientes”.
Creand Wealth Management se ha consolidado en los últimos años como un actor destacado en banca privada y gestión patrimonial en el mercado español, gracias a una propuesta de valor basada en la especialización y la personalización, y que cuenta con la ventaja de combinar banca, gestora y servicios especializados de Multi Family Office con multidepositario.
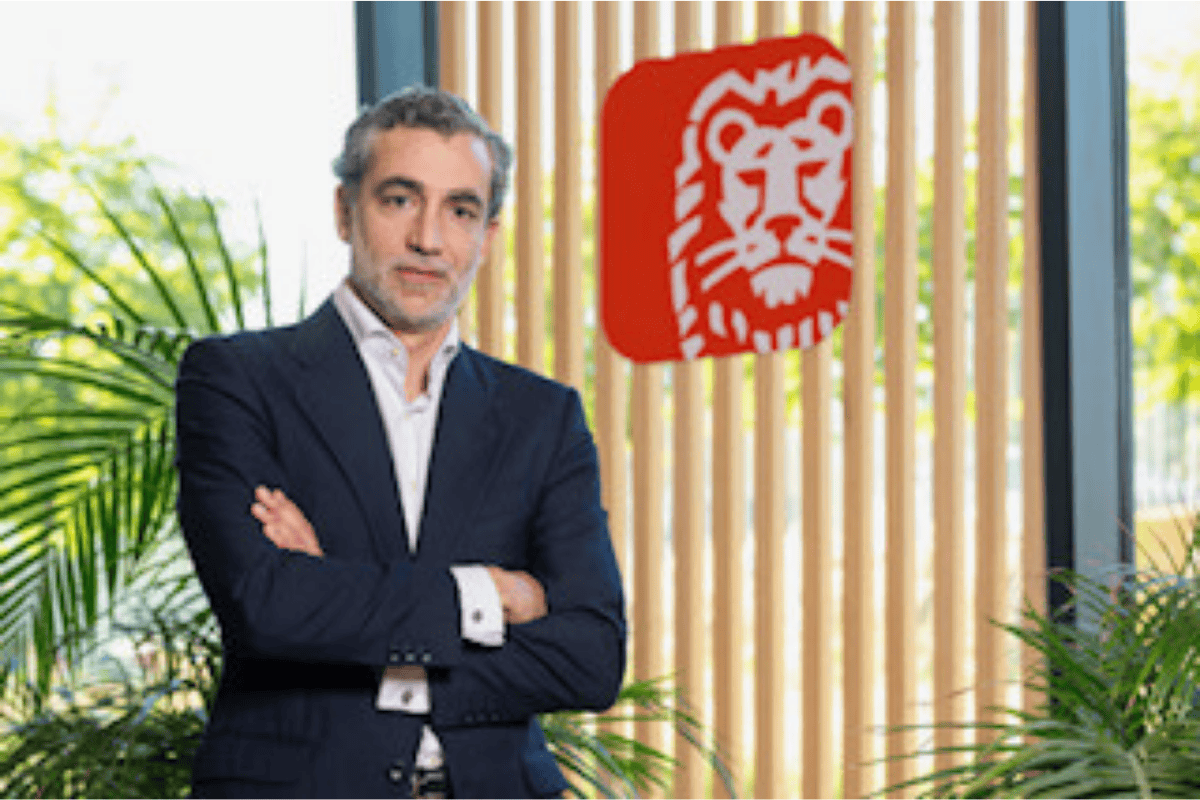
Foto cedidaAlfonso Moreno, director general para Banca Corporativa e Inversión de ING España & Portugal
ING ha nombrado a Alfonso Moreno nuevo director general de Banca Corporativa e Inversión para España & Portugal, cargo desde el que reportará directamente a Alfonso Tolcheff como consejero delegado del banco. Moreno, cuyo nombramiento es efectivo desde marzo de 2026, entrará además a formar parte del Comité de Dirección del banco. Asimismo, formará parte del Comité Ejecutivo de la División de Banca Mayorista de ING para EMEA.
Con más de 20 años de experiencia en banca de inversión y asesoramiento financiero, Alfonso Moreno ha desarrollado una sólida carrera en Santander Corporate & Investment Banking, donde ha ocupado posiciones como Head of M&A para España y Portugal, Managing Director en el área de Financial Sponsors y responsable de financiación de adquisiciones e infraestructuras en Londres.
En su nueva etapa, Alfonso liderará el área de banca corporativa y de inversión con una estrategia orientada a consolidar el liderazgo de la entidad en este segmento impulsada por la especialización sectorial, el asesoramiento y la innovación en materia sostenible. Todo ello con el compromiso de ofrecer una experiencia diferencial a los clientes de la entidad de la mano de un equipo de expertos locales que cuentan con el respaldo y la experiencia de una red global en más de 40 países.
En 2025, la división mayorista ha reforzado su liderazgo en España y Portugal gracias a una sólida capacidad de asesoramiento y ejecución en operaciones relevantes, especialmente en sectores clave como energías renovables, transporte, inmobiliario y TMT. ING ha consolidado su posición como uno de los principales desarrolladores de energía renovable en Europa con la refinanciación de 2.000 millones de euros liderada por Sonnedix en el sector de renovables. Y en el ámbito de transporte y logística, sobresale la estructuración en el préstamo a plazo de 735 millones de euros a Boluda Towage, una de las mayores transacciones del sector en 2025.
Además, la entidad ha desempeñado un papel clave en operaciones como la refinanciación de 800 millones de euros de la cartera residencial en Madrid, propiedad de IANTE SOCIMI, así como en la refinanciación de DIGI Spain. Asimismo, continúa posicionándose como un referente en sostenibilidad, con hitos como la primera emisión de bonos verdes bajo el estándar europeo para la Comunidad de Madrid y la emisión del bono verde de Redeia, estructurado por ING bajo su Marco de Financiación Verde.
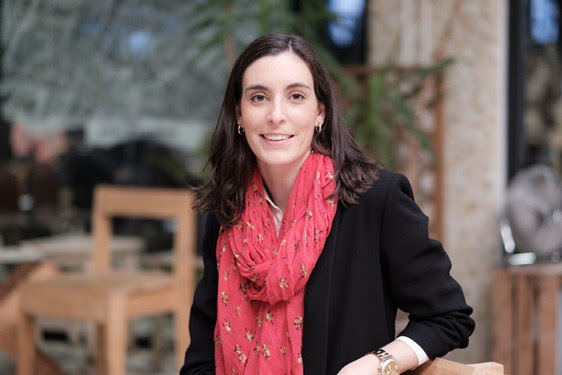
Foto cedidaCarmen Pumariño, finalista de los Women Startup Awards
Carmen Pumariño, directora de Inversiones en Zubi Capital, es finalista de la IV edición de los Women Startup Awards, premios impulsados por la Asociación Española de Startups y la agencia Yellow, que celebran la valentía, la visión y el impacto de las mujeres que están transformando el ecosistema emprendedor en España.
Profesional de referencia en el sector del emprendimiento y la inversión de impacto, Carmen Pumariño (Lugo, 36 años) ha hecho de la diversidad y la sostenibilidad las palancas de su carrera. Desde febrero de 2022 lidera el Diversity Catalyst Fund de Zubi Capital, desde donde gestiona inversiones en startups europeas en fases iniciales, orientadas a generar un cambio positivo y medible en la sociedad. “Invertir en equipos diversos es una estrategia inteligente que impulsa el crecimiento, fomenta la innovación y genera un valor real para las compañías y la economía”, afirma.
Antes de unirse a Zubi Capital, fue Venture Partner en Civeta Investments y cofundadora de The Cloud Gaming, una plataforma de esports content que le aporta una visión emprendedora muy valiosa para su actual rol inversor. Previamente ocupó puestos directivos en finanzas, entre ellos en una scale up del sector de la alimentación, y desarrolló su carrera en M&A y asesoramiento estratégico en Arcano Partners y Management Solutions.
Carmen también está profundamente comprometida con el ecosistema venture capital global. Participa como mentora en programas internacionales como el Included VC Fellowship, el Women Innovators Programme del PNUD en la región árabe y la plataforma EAE Invierte de EAE Business School. Además, es una voz activa en foros y paneles del sector, donde promueve la diversidad, la inclusión y la sostenibilidad como motores esenciales del emprendimiento y la inversión responsable.
Licenciada en Administración y Dirección de Empresas y Derecho por la Universidad Pontificia Comillas (ICADE), cuenta con formación complementaria en finanzas sostenibles e inversión de impacto. Su trayectoria refleja una combinación de visión estratégica, compromiso social y liderazgo transformador que está contribuyendo a redefinir el papel del capital riesgo en la construcción de un futuro más inclusivo.
19 de noviembre: Día Internacional de la Mujer Emprendedora
Carmen Pumariño está nominada en la categoría “Inversión” de los Women Startup Awards 2025, que reconoce a inversoras, business angels y responsables de fondos de inversión, que por su trayectoria o criterios de inversión sirven de inspiración a otras mujeres.
En la gala, que se celebrará el próximo 19 de noviembre en Madrid, coincidiendo con el Día Internacional de la Mujer Emprendedora, se darán a conocer las ganadoras de la IV edición de los Women Startup Awards en cada una de sus seis categorías: Early Stage, Scale Up, Divulgación, Ideación, Inversión e Innovación Abierta.
Con esta nueva edición, los Women Startup Awards reafirman su compromiso con la promoción del liderazgo femenino y la visibilización del talento de las mujeres que impulsan proyectos de transformación social. Más allá de reconocer su labor, estos galardones buscan fortalecer una red de colaboración público-privada integrada por instituciones, empresas y agentes del ecosistema emprendedor, con el objetivo de multiplicar las oportunidades de éxito de los negocios liderados por mujeres y fomentar la igualdad de oportunidades en el sector de la innovación y el emprendimiento.
Las 18 finalistas han sido seleccionadas por un jurado integrado por representantes de instituciones públicas, el ámbito académico, grandes corporaciones tecnológicas, scaleups, medios de comunicación y entidades de financiación. Entre ellos se encuentran Inma Moretón, directora de la División de Comunicación de ENISA; Fernando Garrido, director del Área de Programas Públicos de la EOI; Miguel Sánchez Galindo, director general de DigitalES; Carla Cabedo, Communication & Policy Director de Glovo; Esther Molina, periodista y cofundadora de WILDCom y Female Startup Leaders; Pablo Pérez Oribe, Listings Director y Head of Spanish Office en Euronext; y Carlos Mateo, presidente de la Asociación Española de Startups.
Los Women Startup Awards cuentan con el apoyo de entidades públicas y privadas comprometidas con la diversidad como AWS, EOI, ENISA, EPIC-X o el Ayuntamiento de Madrid.
¡La suerte está echada! Con esta expresión griega —según relataron algunos de sus soldados— Julio César selló su destino y el de la república de Roma al cruzar el río Rubicón con su ejército. Aquel gesto, en abierto desafío a la ley y al senado romano, desencadenó de manera irreversible una guerra civil que terminaría por coronarle dictador y, en última instancia, precursor del futuro Imperio.
César sentía que su vida y su reputación estaban en peligro. Debía demostrar que no iba a dejarse amedrentar, fuera cual fuera el precio. Acompañado por una sola legión, se puso en camino y, cuando se disponía a cruzar el río Rubicón, que separaba su provincia de Italia, alguien lo oyó pronunciar el viejo dicho griego: “¡La suerte está echada!”.2
Pues bien, si me permite la semejanza, hoy podríamos estar asistiendo al momento en que las principales compañías tecnológicas de Estados Unidos cruzan su propio Rubicón. El volumen de inversiones anunciado por los grandes actores del sector no deja de crecer y, sin exagerar, el calificativo de estratosférico empieza a quedarse corto. Estos desembolsos se destinan, principalmente, a levantar gigantescos centros de datos que alimenten los servicios en la nube y, muy especialmente, a cubrir las crecientes necesidades de computación que exige la inteligencia artificial.
¿Por qué digo que “estratosférico” puede resultar insuficiente? Porque las inversiones previstas por los llamados grandes hiperescaladores —Amazon, Microsoft, Alphabet y Meta— se han multiplicado por seis en los últimos cinco años, hasta alcanzar los 365.000 millones de dólares. Para ponerlo en perspectiva, la gestora de private equity Blackstone recordaba recientemente que esta cifra supera el presupuesto combinado de la NASA, el Departamento de Energía y el Departamento de Estado de EE.UU. O, dicho de otro modo, equivale nada menos que al 1% del PIB estadounidense.3 Y lo más relevante es que esto parece solo el principio. A estos volúmenes habría que añadir los cerca de 40.000 millones de dólares que Oracle podría invertir el próximo año y los 60.000 millones previstos para 2027.4 Con semejante caudal de recursos, la magnitud de esta apuesta ya no compite con empresas o sectores, sino con la capacidad de inversión de naciones enteras.
Empero, el despliegue de inversiones vinculadas a la inteligencia artificial no termina en los grandes hiperescaladores. Otros eslabones clave de esta cadena de valor también están protagonizando movimientos de enorme calado. Un ejemplo claro lo vimos a finales de agosto, cuando la fabricante de semiconductores Intel anunciaba la entrada del gobierno de Estados Unidos en su capital, con una inyección cercana a los 9.000 millones de dólares a cambio de alrededor del 10% de su accionariado.5 Más allá de valoraciones, este paso refleja con nitidez la intención de la Administración Trump de blindar la cadena de suministro de chips, pieza estratégica en la carrera tecnológica y en la propia seguridad nacional.
Pero las sorpresas no acaban ahí. A comienzos de septiembre, Oracle comunicaba en la presentación de sus resultados trimestrales un megaacuerdo con OpenAI (responsable de ChatGPT), por el que esta última contratará capacidad computacional en Oracle valorada en 300.000 millones de dólares entre 2027 y 2032.6 Una cifra descomunal que, de ejecutarse, marcaría un antes y un después en la historia de la industria tecnológica. Sin embargo, por si no hubiera ya suficiente carne en el asador, faltaba por entrar en la ecuación el pez más grande de todos: NVIDIA. El líder indiscutible mundial en la fabricación de GPU —chips esenciales para la inteligencia artificial— sorprendía en la segunda mitad de septiembre con un doble movimiento. Por un lado, anunciaba una inversión de 5.000 millones de dólares por aproximadamente el 4% del capital de su histórico rival Intel (¿un gesto de concesión al gobierno estadounidense?).7 Por otro, revelaba su compromiso de invertir hasta 100.000 millones de dólares en OpenAI, a cambio de que esta contrate 10 gigavatios de capacidad computacional que utilicen los chips de NVIDIA.8 Una maniobra que no solo consolida su dominio en el mercado, sino que reconfigura las piezas de la carrera global por la inteligencia artificial.
Lejos de frenarse este desenfreno de anuncios e inversiones potenciales, a comienzos de octubre el otro gran fabricante estadounidense de GPU, AMD, anunciaba un acuerdo similar con OpenAI. En este caso, la compañía de inteligencia artificial se compromete a contratar hasta 6 gigavatios de capacidad computacional en los próximos años, basada en chips de AMD. Además, OpenAI adquirirá warrants (derechos de compra sobre acciones) que podrían permitirle hacerse con hasta el 10% del capital de AMD. 9 Sin duda, una estrategia de diversificación por parte de OpenAI y un importante espaldarazo para el negocio futuro del fabricante de chips.
En definitiva, estamos ante una oleada de inversiones que rivaliza con la capacidad de un Estado y que amenaza con transformar, a una velocidad sin precedentes, la infraestructura digital del planeta. Si el cruce del Rubicón cambió para siempre la historia de Roma, la apuesta sin retorno de estas compañías por la inteligencia artificial podría estar marcando un antes y un después para sus negocios, sus accionistas y la economía global. El problema es que aún no está claro si el desenlace será igual de beneficioso para todas las partes.
Artículo escrito por Javier Ruiz, director de Inversiones en Horos AM.
2 Osgood, J. (2024). César contra Catón. La rivalidad que destruyó la república romana. CRÍTICA.
3 The Transcript [@TheTranscript_] (28 de septiembre de 2025). $BX Blackstone President: «Since 2020, CapEx spend in hyperscalers is up sixfold with just four companies, Microsoft, Meta, Google, Amazon, to $364 billion… X. https://x.com/TheTranscript_/status/1972360680759337404
4 Chang, A. y T Tsui, D. (24 de septiembre de 2025). Oracle Inc. ‘BBB’ Ratings Affirmed; Outlook Negative; New Debt Rated ‘BBB’. S&P Global.
5 Ruwitch, J. (6 de septiembre de 2025). The U.S. government is taking a stake in Intel. It’s rare — and it has some risks. NPR.
6 Jin, B. (10 de septiembre de 2025). Oracle, OpenAI Sign $300 Billion Cloud Deal. The Wall Street Journal.
7 Whelan, R., Ramkumar, A., Thomas, L. y De Avila, J. (18 de septiembre de 2025). Nvidia to Invest $5 Billion in Intel, Furthering Trump’s Turnaround Plan. The Wall Street Journal.
8 (22 de septiembre de 2025). OpenAI y NVIDIA anuncian una alianza estratégica para la implementación de 10 gigavatios de sistemas NVIDIA. OpenAI. 9 Cherney, M. (6 de octubre de 2025). AMD signs AI chip-supply deal with OpenAI, gives it option to take a 10% stake. Reuters.
LinkedInAndrés Mauricio Velasco, presidente de Asofondos
La industria de gestión de fondos de pensiones de Colombia está a la espera. Ese es el estado en que se encuentran mientras la Corte Constitucional del país sondea la reforma previsional que aprobaron a mediados del año pasado y cuya entrada en vigencia está paralizada, de momento. Este texto, advierten desde Asofondos –entidad gremial que agrupa a las cuatro AFPs que operan en el mercado– trae dilemas fiscales relevantes.
“Los retos del sistema pensional colombiano van a ser fiscales y van a implicar tomas de decisiones muy importantes para las generaciones futuras para poder financiar las pensiones”, comentó el presidente de Asofondos, Andrés Velasco, en conversación con Funds Society.
Las estimaciones de la industria apuntan a que la reforma aumentaría el pasivo pensional contingente –el monto de pensiones que se debe pagar a los jubilados– en 60%. Eso, explica el líder gremial, “implica que las siguientes dos generaciones van a tener que conseguir recursos adicionales por 2,5% o 3% del PIB para pagar las pensiones del sistema”.
Así, las AFPs ven un dilema de sostenibilidad del sistema en el horizonte. Esto, indica Velasco, es una tarea pendiente de la reforma, a la que califica como “muy generosa”. Esta, por ejemplo, incluye un pilar solidario con carga al presupuesto colombiano, lo que agrega presión al gasto fiscal, acota.
Actualmente, los gestores previsionales están esperando que la Corte Constitucional analice los vicios de forma que encontraron en el proceso legislativo de la reforma. Mientras la sala plena de la entidad se prepara para fallar sobre la constitucionalidad de la ley 2.381, la implementación de esta –fijada originalmente para julio de este año– está en pausa.
“Lo que necesitamos es que se tomen decisiones rápidas y que se den los tiempos suficientes para implementarlas”, comenta Velasco.
Libertad para elegir
Uno de los cambios que contempla la reforma de pensiones colombiana –como se ha visto en distintos países de la región– es un cambio en el modelo de gestión, abandonando los multifondos que tiene actualmente y adoptando un sistema de fondos generacionales.
Una vez que se zanje el asunto de la constitucionalidad, Asofondos y sus cuatro AFPs afiliadas esperan que se resuelva el régimen de inversiones, el que esperan que tenga “reglas claras” y que tenga un diseño que beneficie a los afiliados. Esto, para Velasco, implica una apropiada diversificación, estabilidad de largo plazo y libertad de acción para las gestoras previsionales.
“Lo importante, además del régimen de inversiones, son los regímenes de desacumulación de esas inversiones”, destaca.
Entre uno y otro modelo de gestión, Velasco indica que las estimaciones del gremio apuntan a que se puede llegar a resultados similares con ambos modelos (multifondos o fondos generacionales), así que lo relevante es el contenido de las carteras. “Lo importante está en los detalles, en los diseños y estructuras de ingeniería financiera que puedan aplicarse en ambos esquemas”, explica.
Problemas de cobertura
Uno de los principales retos para la reforma de pensiones de Colombia, en la visión de Velasco, será su alcance. “Es una reforma que no mejora la cobertura”, indica, agregando que hay que hacer mejoras, a través de reformas al mercado laboral, para mejorar la participación.
Esto se hace especialmente urgente en grupos que tienen brechas de participación laboral más altas, como las mujeres, los campesinos y los jóvenes, agrega.
En esa línea, el profesional enfatiza en que es necesario reducir la tasa de desempleo estructural del país andino, que está en 12%, y mejorar la formalidad. Para esto, señala, no sólo se necesitan políticas macroeconómicas –que atacan variables como el salario mínimo y la regionalización–, sino que modificar variables microeconómicas, facilitando la contratación en el mundo formal.
Además, Velasco hizo hincapié en la importancia del pilar voluntario, recalcando que “en un contexto con o sin reforma, hay que promover el ahorro voluntario”.
En ese sentido, el líder gremial subraya que la reforma tiene elementos “interesantes”, que promueven la creación de productos novedosos de ahorro fiduciario a largo plazo, los que serían gestionados por las AFPs. “Ahí, lo importante es que el gobierno nacional llegue a reglamentar esos artículos de la ley 2.381, en caso de que sea declarada accequible, para poder ofrecer a los colombianos estos productos de ahorro a largo plazo para poder complementar sus pensiones”, comenta.
Cada día se crean más de 400 millones de terabytes de datos. Esto equivale a 16 cuatrillones de discos Blu-ray, o miles de vidas enteras de películas 4K. Naturalmente, a medida que se crean más datos, estos necesitan una mayor protección contra actores maliciosos. Las bandas de ransomware y los operadores respaldados por estados definen el panorama moderno de amenazas. Unos se mueven por el lucro, los otros por la geopolítica. Prevemos que el costo de los daños globales se acerque a los 10,5 billones de dólares anuales, una cifra que convertiría al cibercrimen en la tercera economía más grande, después de Estados Unidos y China.
La Inteligencia Artificial (IA) permite a los delincuentes hacer tres cosas. En primer lugar, ayuda a escalar el alcance de un atacante, permitiéndole realizar más intentos por hora. En segundo, aumenta aún más la verosimilitud de los ataques al generar correos electrónicos en idioma nativo, voces clonadas o incluso vídeos falsos. Finalmente, la IA también reduce significativamente el tiempo necesario para iniciar una campaña de ataque, acelerando el proceso desde el descubrimiento de una nueva vulnerabilidad hasta el despliegue de un ataque completamente operativo. Algunos de los métodos y herramientas basados en IA más utilizados para la infiltración de sistemas son los vídeos deepfake, la clonación de voz, los generadores de texto sin restricciones, los kits de extorsión automatizados, los sitios de phishing creados con IA y los chatbots de soporte falsos.
Los reguladores presionan a las empresas para que adopten marcos de ciberseguridad más estrictos. Para ellas, el costo del incumplimiento, ya sea en forma de multas, daño a la reputación o pérdida de acceso al mercado, está aumentando. Sin embargo, en muchos casos, el gasto en cumplimiento es más económico que las consecuencias de una brecha importante. En este sentido, la regulación no solo constituye una limitación, sino también un catalizador para una mejor gobernanza, una gestión de riesgos más sólida y una inversión sostenida en capacidades de ciberseguridad.
A pesar de los niveles récord de inversión en ciberseguridad, la brecha de habilidades persiste, con un estimado de 3,5 millones de puestos vacantes en ciberseguridad a nivel mundial, mientras que el costo promedio global de una filtración de datos ronda los 4,5 millones de dólares. No sorprende que el mercado esté posicionado para un gasto acumulado en ciberseguridad de más de 200.000 millones de dólares para finales de año.
La tecnología está consumiendo una parte cada vez mayor de las estructuras de costos empresariales, y la ciberseguridad representa una proporción cada vez mayor de dicho gasto. Prevemos que los presupuestos de tecnología de la información (TI) superen el 30% de los gastos operativos para 2030, y que la ciberseguridad aumente del 12% de los presupuestos de TI actuales a aproximadamente el 30% para entonces. Este cambio en la composición indica que la ciberseguridad ya no es discrecional.
Mantenemos una visión constructiva de la ciberseguridad como un tema de crecimiento secular plurianual, respaldado por la demanda estructural, la eficiencia impulsada por la IA y la consolidación de plataformas en torno a resultados verificables. Las valoraciones se mantienen altas, pero justificadas. Los múltiplos de valor de empresa (VE)/ventas son elevados en comparación con las normas a largo plazo, pero inferiores a los picos de 2021. Las valoraciones altas suelen reflejar un crecimiento, una calidad y unos ingresos recurrentes superiores, no solo un exceso.
México tiene un mercado potencial de 28 millones de personas que podrían ahorrar e invertir y con ello incrementar la solidez del ahorro interno que según expectativas podría alcanzar hasta 40% del PIB solo en cuentas de ahorro para el retiro hacia el año 2040. Así lo señalaron las conclusiones del estudio elaborado por la organización México Cómo Vamos, auspiciada por Vanguard.
Esta cantidad representa poco más del 50% de la población total de una región como Centroamérica, que cuenta con 53 millones de habitantes según los conteos más recientes. Además, el potencial de la población con posibilidad de ahorro o bien de ahorro adicional, se incrementó 18% respecto al año 2022 cuando se realizó un ejercicio similar.
«Nosotros tenemos un enfoque especial en el fomento al ahorro en el país, como un factor determinante para el desarrollo. Las cifras obtenidas por México Cómo Vamos nos permite detectar cuáles son las fortalezas y las oportunidades para incrementar el ahorro de largo y mediano plazo especialmente vinculado a los sistemas de ahorro para el retiro», dijo Juan Hernández, Director General de Vanguard México.
«En este estudio decidimos enfocarnos en un mercado que se ha descuidado y que representa una gran oportunidad si se atiende adecuadamente, es la población en la informalidad o bien aquella que tiene una condición de inestabilidad laboral con ingresos y salidas constantes de los sistemas formales», dijo Sofía Ramírez Aguilar, directora general de México Cómo Vamos.
De acuerdo con algunas de las cifras derivadas del estudio, actualmente en México el 54,5% de los trabajadores en México están en la economía informal y eso limita su acceso a los sistemas de seguridad social del país, esta situación afecta especialmente al sector femenino, con un 54,9% versus el 53,9% que corresponde a los hombres.
Crece el potencial de ahorro, pero se deteriora el contexto económico
En un escenario en el que la población con potencial de ahorrar se incrementó entre 2022 y 2025 al pasar de 23,7 a 28 millones de personas, el gran reto en este momento es promover el ahorro e incrementarlo en un escenario de desaceleración e incluso de estancamiento económico.
«En años pasados la economía de México se reportaba relativamente estable, pero prácticamente desde mediados del año pasado si bien se ha descartado una recesión, sí podemos hablar de un periodo de estancamiento que no favorece el ahorro y la inversión, menos en un segmento de la población ligada al trabajo informal», dijo Sofía Ramírez.
Como consecuencia del escaso crecimiento económico este universo de 28 millones de personas que pueden ahorrar, o ahorrar más en caso de que ya lo estén haciendo, enfrentan ahora un problema adicional que es el de la reducción del efectivo disponible para el ahorro.
Otro factor que reduce el potencial de ahorro en el mercado mexicano es la confianza en las instituciones, así como la penetración del sistema de pensiones en el país que pese a registrar una importante expansión en los años recientes todavía está lejos de abarcar al grueso de la población.
«Varias cifras nos demuestran lo que falta por hacer en el sistema; por ejemplo, según algunas de nuestras conclusiones apenas el 50% de la población en el país considera a la pensión como una fuente de ingresos para solventar los gastos de la vejez, es decir no existe una gran esperanza en lograr un ingreso sólido por este medio en los últimos años de la vida», dice la directora general del México Cómo Vamos.
Las 7 claves para impulsar el ahorro y la inclusión financiera en México
Con base en los resultados obtenidos, el estudio realizado por México Cómo Vamos y auspiciado por Vanguard, pone sobre la mesa siete puntos que de abordarse efectivamente podrían impulsar a esos 28 millones de potenciales ahorradores a destinar recursos para tal fin.
Herramientas digitales: promover aplicaciones y plataformas móviles fáciles de usar.
Inclusión automática: vincular trámites con el INE con la apertura de cuentas AFORE digitales, acompañadas de incentivos y educación financiera.
Incentivos fiscales claros: comunicar los beneficios del ahorro formal frente a esquemas informales para hacerlo más competitivo frente a opciones informales como las tandas.
Educación financiera innovadora: utilizar juegos, simuladores y asesoría conductual.
Formalización del ahorro informal: integrar esquemas comunitarios al sistema financiero formal mediante plataformas digitales.
Confianza institucional: mejorar la comunicación, mostrar resultados y combatir la desinformación.
Trámites simples: diseñar procesos intuitivos, incluyentes y accesibles para fomentar la adopción de productos financieros formales.
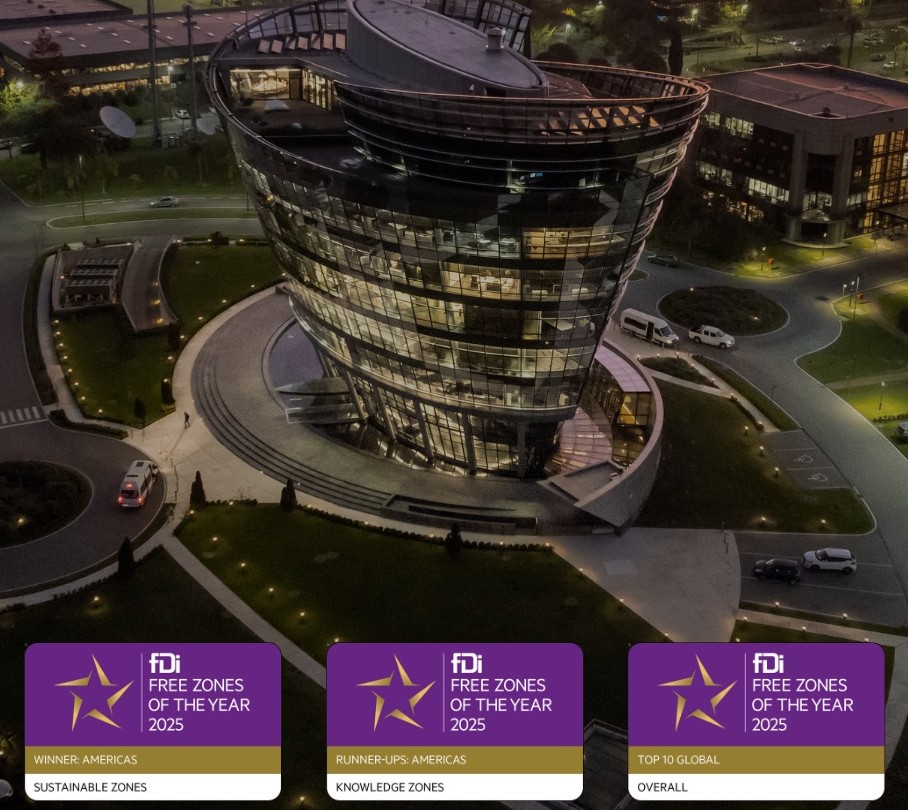
En los World Free Zone Awards 2025, Zonamerica fue distinguida en tres categorías clave que reflejan su liderazgo y visión a largo plazo:
● Sustainable Free Zone of the Year: primer puesto como mejor zona franca sustentable de América.
● Runner-up Knowledge Zone of the Year (América).
● Top 10 Global Free Zones (puesto n.º 8 entre más de 80 zonas francas evaluadas).
Un reconocimiento global
Los World Free Zones Awards, organizados por fDiIntelligence, son uno de los principales referentes internacionales del sector. Cada año evalúan zonas francas de todo el mundo según criterios de infraestructura, servicios, gobernanza, innovación, sostenibilidad y capacidad para atraer empresas de alto valor agregado.
En esta edición, Zonamerica se posicionó en el puesto Nro. 8 a nivel global, una distinción que reafirma que compite con estándares internacionales de excelencia. En la categoría «Sustainable Free Zone of the Year«, fue galardona por acciones concretas como la reducción del 50 % de la huella de carbono, la compensación de emisiones mediante proyectos de forestación, el uso de plataformas digitales para el monitoreo ambiental y operativo, y las lianzas con instituciones académicas que impulsan la formación tecnológica de jóvenes uruguayos.
También fue reconocida como «Runner-up en Knowledge Zone«, una categoría que destaca los ecosistemas que fomentan el talento, la innovación y el aprendizaje continuo. «Este reconocimiento pone en valor nuestra visión integral: un entorno donde la comunidad, las empresas y el conocimiento se conectan para generar desarrollo sostenible», señalaron desde Zonamerica.
Una marca como motor de inversión extranjera
Las compañías globales que eligen dónde establecer sus operaciones buscan entornos con estabilidad institucional, infraestructura de alta calidad, energía confiable, conectividad digital, políticas ambientales sólidas y ecosistemas colaborativos. Para las autoridades de Zonamerica, estar dentro del Top 10 Global y ser distinguidos por sostenibilidad e innovación los posiciona en un nivel superior de competitividad.
Desde su fundación en 1990, ha construido una plataforma para que empresas internacionales operen en Uruguay bajo un marco regulatorio sólido y previsible, y en un contexto de infraestructura inteligente, seguridad física y digital, servicios compartidos, y colaboración con universidades y centros de innovación. Este modelo ha contribuido al crecimiento de Uruguay mediante la creación de empleo calificado, generación de divisas, transferencia tecnológica y diversificación productiva, consolidando al país como un destino atractivo para la inversión global.
«Cada premio reafirma que en Zonamerica no solo cumplimos objetivos, lideramos con propósito.
Nuestra visión combina sostenibilidad real, innovación tangible y un entorno de negocios preparado para el futuro. Más allá de los rankings, nuestra ambición es seguir elevando el estándar para la región, impulsando un desarrollo que inspire confianza, competitividad y valor a largo plazo», señalaron desde la firma.
Y completaron: «En Zonamerica renovamos nuestro compromiso: ser una comunidad internacional de negocios que integra infraestructura de clase mundial, talento y sostenibilidad, y seguir siendo un puente para que la inversión global crezca desde Uruguay hacia el mundo».
Nueva posible operación de compra en el horizonte de la industria de gestión de activos. Janus Henderson ha confirmado haber recibido una propuesta de adquisición por parte de Trian Fund Management, su actual socio mayoritario, y General Catalyst Group Management, y sus fondos afiliados (General Catalyst).
“El consejo de administración de la compañía tiene la intención de nombrar un comité especial para considerar esta propuesta, la cual fue recibida por carta el 26 de octubre y contempla la adquisición de todas las acciones ordinarias en circulación de Janus Henderson que aún no sean propiedad o estén bajo el control de Trian, por 46,00 dólares por acción en efectivo”, ha explicado Janus Henderson en su comunicado. Esto supondría valorar el negocio de Janus Henderson en unos 7.100 millones de dólares.
La gestora reconoce que Trian reveló por primera vez su inversión en Janus Henderson en octubre de 2020 y, según se indica en su carta, “presentó públicamente la propuesta conforme a sus obligaciones de divulgación, como una enmienda a sus informes del Schedule 13D”. Actualmente, Trian cuenta con dos representantes en el consejo de administración de Janus Henderson. “La compañía valora la historia de colaboración constructiva que ha mantenido con Trian durante los últimos años. Se espera que el comité especial esté compuesto por directores no afiliados ni a Trian ni a General Catalyst”, matizan desde Janus Henderson.
Desde la gestora dejan claro que “no puede garantizarse que la propuesta derive en un acuerdo definitivo ni que se concrete una transacción con Trian, General Catalyst o cualquier otra tercera parte”. Para zanjar el tema, Janus Henderson apunta en su comunicado que no tiene la intención de realizar más comentarios, salvo que considere apropiado hacer nuevas divulgaciones.
Foto cedidaJames McAlevey, director de renta fija global agregada y rentabilidad absoluta en BNP Paribas Asset Management
Las estrategias de renta fija de retorno absoluto como el Global Bond Absolute Return de BNP Paribas Asset Management aportan mucha flexibilidad a los inversores, lo que para algunos supone una cierta dificultad a la hora de decidir dónde encajarlas dentro de sus carteras.
James McAlevey, director de renta fija global agregada y rentabilidad absoluta en el equipo de renta fija global de la gestora, considera que uno de los perfiles para los que pueden resultar atractivas es el de aquellos que han mantenido su dinero en fondos monetarios durante varios años.
“Si nos remontamos a hace solo uno o dos años, estos inversores obtenían en Europa casi un 4% de rentabilidad, libre de riesgo. Esto ya no es así. Ese 4% se ha convertido hoy en casi un 2%. Ahora los inversores quieren volver a obtener ese 4% con su inversión en renta fija, pero sin asumir una duración de siete años y sin tener que adentrarse en los tramos más bajos del espectro de riesgo crediticio corporativo”, señala McAlevey en un reciente pódcast.
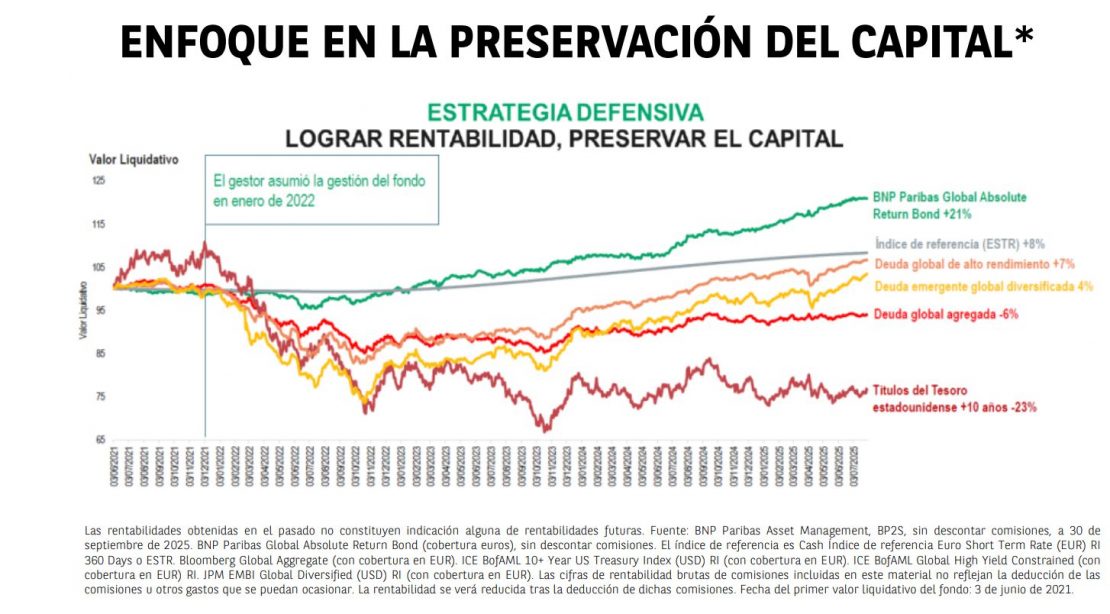
MvAlevey, que lleva cuatro años al frente del equipo, recuerda que la estrategia presenta unos riesgos inherentes, “sobre todo con este nivel de diferenciales”. Sin embargo, es precisamente en ese papel de sustituto o mejora del efectivo donde cree que la estrategia resulta útil: “además de tratar de acceder al potencial alcista de los mercados, prioriza la preservación del capital, lo que da a los inversores la tranquilidad de que no se enfrentan a posibles caídas del 10% o 20%”.
De hecho, el Global Bond Absolute Return, que ha superado hace poco los 1.000 millones de euros en activos gestionados, tiene como meta limitar la caída máxima en un periodo de 12 meses a un nivel no superior al 2,5%.
Por otra parte, en su opinión uno de los motivos por el que los inversores a veces no tienen muy claro dónde ubicar este tipo de estrategia y cómo integrarla en su cartera, es la idea de generación de alfa que la acompaña. “Y por «generación de alfa» en el contexto de la rentabilidad absoluta, nos referimos a estrategias long-short, neutrales al mercado o incluso a estrategias con posiciones netas cortas, lo que, por supuesto, puede aportar ventajas reales”, explica.
Esto significa que el inversor puede obtener buenos resultados en mercados que no son tan positivos para los enfoques tradicionales de inversión solo en posiciones largas. Eso diferencia a estas estrategias, tanto en la forma en que los inversores las incorporan a sus carteras como en la manera de utilizarlas. Y, agrega, muchos inversores están cómodos incluyendo este tipo de productos en la cesta de alternativos que constituye la parte defensiva de su asignación.
Posicionamiento sin crédito corporativo
La flexibilidad de la estrategia le permite aumentar o reducir la exposición al riesgo de estos activos con estrategias de derivados, y también proteger la cartera frente a las caídas o posicionarla para aprovechar un aumento o una reducción de las primas de riesgo, por ejemplo, en la deuda corporativa.
A diferencia del año 2022, cuando en un contexto de fuertes subidas de tipos de interés la estrategia mantuvo un posicionamiento corto en duración que le permitió obtener una rentabilidad positiva incluso en un año como aquel, en la actualidad mantiene una posición larga.
“Solo invertimos allí donde consideramos que estamos siendo adecuadamente compensados por el riesgo asumido. Ese es un criterio de inversión bastante exigente, lo que significa que en muchos entornos no invertimos el cien por cien de la cartera y dependemos en mayor medida de la generación de alfa. En estos momentos estaremos aproximadamente en torno al 50% de la cartera invertida”, indica McAlevey.
El equipo no está invirtiendo en la actualidad en crédito corporativo, pero no porque anticipe una gran recesión a corto plazo, o el inicio de un ciclo de impagos, sino debido a los niveles tan reducidos que presentan los diferenciales. “No vemos que puedan proporcionar mucho margen de protección ante un posible deterioro del entorno económico. Y a nosotros nos gusta la protección”, asegura.
Riesgos y oportunidades en hipotecas y en Colombia y Brasil
McAlevey recuerda asimismo que no se debe olvidar que hay muchos riesgos en el horizonte, pese a que de momento la volatilidad es baja en casi todos los mercados y los activos de riesgo siguen subiendo a nuevos máximos.
Asimismo, observa oportunidades más atractivas en otros ámbitos, donde los diferenciales son mucho más amplios. A la cabeza de la lista están los bonos estadounidenses de titulización hipotecaria, es decir títulos emitidos por organismos estadounidenses respaldados por el gobierno, como Ginnie Mae, Fannie Mae y Freddie Mac. Históricamente, estos activos prácticamente no han registrado impagos, ni siquiera durante la crisis financiera global.
El riesgo de amortizaciones anticipadas de este tipo de productos es bajo, en tanto que los diferenciales en el mercado hipotecario, concretamente en los cupones actuales, las hipotecas de nueva emisión ofrecen rentabilidades superiores a las del universo de crédito estadounidense de grado de inversión, y, sin embargo, estos bonos presentan una calidad claramente superior en la escala de calificación crediticia.
“Por último, también invertimos en deuda emergente denominada en divisa local. Nos gusta especialmente América Latina, donde vemos dos países que destacan claramente sobre el resto: Colombia y Brasil”, señala el experto.
Tendencias en renta fija durante para el resto de 2025 y 2026
“Creo que todos sabemos que, en un contexto político tan inestable como el actual, hacer predicciones con un mínimo de certeza a cualquier horizonte temporal suele derivar en resultados decepcionantes”, reconoce McAlevey. “Así que no tenemos una bola de cristal, pero eso no significa que no podamos hacer afirmaciones razonablemente fundadas sobre lo que está ocurriendo en esta clase de activos”.
En su opinión, existe una tendencia, gradual pero clara, hacia un aumento de la pendiente de las curvas de tipos de interés a escala mundial. La emisión de deuda pública para financiar el déficit sigue siendo un factor muy presente en el mercado, y es una cuestión a la que los inversores siempre prestan especial atención. Recientemente hemos visto su relevancia en Japón, donde el tramo largo de la curva volvió a caer, coincidiendo con la llegada de una nueva primera ministra, aparentemente más flexible en materia fiscal.
“El cambio más significativo que se ha producido en estos años es que, creo que por primera vez en toda mi trayectoria profesional, los mercados de renta fija vuelven a regirse por sus propios fundamentos, intermediados únicamente por inversores sensibles al precio. Los bancos centrales han desaparecido de escena”, subraya.
La volatilidad ha vuelto de forma estructural, y en su opinión eso es bueno para los gestores activos que tratan de aprovechar los desajustes que se producen en el mercado. “Por eso, pienso que todos estos cambios estructurales benefician claramente a quienes buscan procesos de gestión activa sólidos y repetibles, y en particular a las estrategias de rentabilidad absoluta, que están especialmente bien posicionadas para aprovechar tanto posiciones largas como cortas a medida que aparece la volatilidad en el mercado”.