Foto cedidaIntegrantes del Foro de Expertos del Instituto BBVA de Pensiones. De izquierda a derecha: José Antonio Herce, Luis Vadillo, Edward Palmer, Mercedes Ayuso y Jorge Bravo.
El pasado 20 de septiembre de 2023, el Instituto BBVA de Pensiones y el portal web BBVA Mi Jubilación celebraron su X aniversario. En estos 10 años, el objetivo ha sido informar a millones de españoles sobre la planificación y el acceso a su jubilación, las pensiones, así como sobre las distintas cuestiones que les puedan surgir durante su etapa de jubilación.
El Instituto BBVA de Pensiones y su Foro de expertos, junto con el portal BBVA Mi Jubilación, son una iniciativa sin ánimo de lucro, pionera en España, que tiene como objetivo la divulgación y el incremento del conocimiento de la sociedad en materia de pensiones públicas, Seguridad Social, y previsión social complementaria, facilitando a la ciudadanía la planificación de su jubilación, así como sensibilizándoles en el ahorro complementario para el retiro y en la gestión de su economía personal, para ayudarles a lograr una adecuada salud financiera.
BBVA Mi Jubilación es un portal que ofrece en abierto artículos, infografías, videos, simuladores y tribunas de análisis sobre el mundo de las pensiones, la seguridad social, la previsión social y el ahorro (en España y en el mundo). Entre los mismos se incluyen contenidos sobre el cálculo de las prestaciones de Seguridad Social, los requisitos y tramites de acceso a las distintas pensiones, las novedades de Seguridad Social, así como otras novedades legislativas y las sentencias de los Tribunales en relación a pensiones.
El objetivo de BBVA Mi Jubilación es que cualquier persona, independientemente de su edad, su grado de conocimiento de la materia o su situación laboral, pueda encontrar información que le ayude a tomar decisiones sobre su jubilación. Asimismo, BBVA Mi jubilación se ha posicionado una fuente de consulta, búsqueda de información, e inspiración para la prensa y otros medios de comunicación cuando escriben sobre pensiones y jubilación.
Durante estos 10 años, más de 15,5 millones de usuarios se han informado en BBVA Mi Jubilación, con casi 40 millones de páginas vistas. Se han publicado en la web 3.500 artículos, 45 infografías y 125 videos de divulgación y de análisis, y los usuarios han realizado más de 7,6 millones de simulaciones (con el simulador de estimación de la pensión de jubilación, y los de capitalización y disposición de ahorro complementario a jubilación). BBVA Mi Jubilación cuenta con 21.300 suscriptores inscritos a las newsletters periódicas que envía, así como más de 9.300 seguidores en redes sociales.
El Instituto BBVA de Pensiones, dirigido por Luis Vadillo, cuenta con un Foro de Expertos, presidido José Antonio Herce, uno de los más prestigiosos especialistas en materia de pensiones en Iberoamérica, y que está formado por personalidades independientes de diversas nacionalidades, procedentes del mundo académico y de la investigación socioeconómica. Actualmente, los otros miembros del Foro de Expertos son Edward Palmer (padre del actual sistema público de pensiones en Suecia), Mercedes Ayuso y Jorge Bravo.
El Foro de Expertos se encarga de realizar los trabajos y la investigación relativa a los sistemas de previsión social, con objeto de poder emitir contribuciones con base científica que enriquezcan el conocimiento en esta materia. Además, trabaja para divulgar estas conclusiones entre la sociedad, con el fin de contribuir al conocimiento y la transparencia sobre el funcionamiento y los retos que confrontan nuestros sistemas de pensiones. Entre los múltiples trabajos que ha realizado, están 10 encuestas de hábitos de ahorro en España.
Enmarcado dentro de la Semana de la Educación Financiera y de las actividades que tendrán lugar durante la misma, el Instituto BBVA de Pensiones y el portal BBVA Mi Jubilación muestra su compromiso por mejorar la salud financiera de millones de personas de distintas generaciones que acuden a informarse a la web, a los perfiles de redes sociales (linkedIn, youtube, X) o bien que lo hacen a través de las newsletter quincenales.
“En BBVA Mi Jubilación y el Instituto BBVA de Pensiones creemos en la importancia de acompañar a las personas en sus objetivos vitales, facilitando su planificación financiera para que les sea más fácil cumplir sus metas y alcanzar el bienestar financiero”, aseguró Luis Vadillo, director del Instituto BBVA de Pensiones.
La Red de Acción Empresarial Latina (LBAN) la dinámica organización sin fines de lucro con sede en Silicon Valley que colabora con la Universidad de Stanford para potenciar el emprendimiento latino, anunció el lanzamiento del primer acelerador de startups enfocado en expandir el acceso equitativo a la financiación para los fundadores latinos.
La primera cohorte de este nuevo programa, respaldado por J.P. Morgan Chase, empareja a 40 startups fundadas por latinos con proveedores de capital amigables con los latinos para ayudarles a alcanzar sus objetivos de recaudación de fondos y recibir mentoría de expertos de la industria de clase mundial con vastas redes y experiencia.
Además, estos fundadores latinos recibirán formación de profesores de Stanford para guiarlos a través de su plan de salida al mercado, modelo de beneficios, estados financieros y valoración de startups, culminando en un certificado de Educación Ejecutiva de la Escuela de Negocios para Graduados de Stanford.
Esto llega en un momento en que la investigación muestra que las startups propiedad de latinos en los EE.UU. tienen una presencia significativa como propietarios de empresas tecnológicas.
Aunque la investigación muestra que las startups latinas crecen más rápido y generan más empleos que las startups propiedad de blancos, todavía reciben menos del 2% de toda la financiación de venture capital.
«Cuando se trata de invertir, los capitalistas de riesgo asignan un sesgo injusto hacia los fundadores latinx, cuando en realidad, los datos demuestran que las empresas fundadas por latinos continúan superando a las empresas propiedad de blancos. Al dar a los emprendedores latinos la red, los recursos y el acceso al capital que tradicionalmente se les ha negado, LBAN y nuestros socios están aportando más equidad al panorama de la financiación», dice Arturo Cazares, director ejecutivo de LBAN.
En solo diez años, LBAN ha ayudado con éxito a miles de emprendedores latinos que enfrentaban un sesgo desproporcionado a obtener financiación para sus startups, permitiéndoles escalar y crear más de 50.000 empleos en EE.UU., contribuyendo con más de 7.100 millones de dólares a la economía de la potencia norteamericana.
J.P. Morgan Chase se convirtió en patrocinador corporativo a principios de este año para apoyar a los emprendedores hispanos y latinos a través de los pilares fundamentales de LBAN: investigación fundamental, educación transformadora y ecosistema empoderador.
A lo largo de este año, J.P. Morgan Chase ha ofrecido una serie de talleres presenciales y virtuales para emprendedores latinos sobre programas de diversidad de proveedores corporativos y beneficios de la certificación de minorías; las sesiones restantes abordarán valoraciones bancarias de negocios, acceso al crédito, y más.
La firma se unió al octavo Estado Anual de la Cumbre de Emprendimiento Latino de LBAN, donde los representantes de J.P. Morgan Chase hablaron sobre la importancia del acceso al capital para los emprendedores y propietarios de pequeñas empresas latinos y el compromiso de 30.000 millones de dólares en equidad racial de la firma.
Esta colaboración forma parte de los esfuerzos continuos liderados por J.P. Morgan Chase para impulsar el crecimiento económico inclusivo y el acceso para cerrar la brecha de riqueza para aquellos que han sido tradicionalmente desatendidos, incluidas las comunidades negras y hispanas y latinas, agrega el comunicado al que accedió Funds Society.
El Acelerador de Startups de LBAN está actualmente abierto para inscripciones.
Está aceptando solicitudes hasta diciembre de 2023 para cumplir con su objetivo de apoyar a los fundadores latinos con sede en EE.UU. que ya han recaudado entre 200.000 y 1.500 millones de dólares por parte fuentes externas.
La gestora de fondos española ACCI ha firmado un acuerdo exclusivo de distribución con la gestora india Tata Asset Management Private Limited, perteneciente al conglomerado industrial indio Tata Group. ACCI distribuirá en exclusiva en Iberia y Latinoamérica el fondo UCITS, domiciliado en Luxemburgo Tata Indian Equity y el fondo Tata India Opportunities. Ambos fondos están gestionados por un equipo de gestores liderados por Chandraprakash Padiyar, que cuenta con más de 23 años como gestor y vienen batiendo sistemáticamente al índice de referencia MSCI India.
Ambos fondos invierten en compañías con un crecimiento anualizado del 15% y que se beneficien del crecimiento secular de la economía india (7% de crecimiento medio en los últimos años).
Abhinav Sharma, director de Desarrollo de Negocio de Tata Asset Management, comentó que el acuerdo con ACCI «representa un avance significativo para Tata Asset Management. Es un paso clave para expandir nuestra red en el sur de Europa y Latinoamérica. El incremento del comercio entre nuestras regiones, una demografía favorable y una base inversora diversificada, hacen que este acuerdo sea estratégico para nuestro desarrollo».
Por su parte, Antonio de la Oliva, Head de Distribución de ACCI, afirmó que este partnership con Tata Asset Management «reforzará nuestra oferta de producto dirigida a la clientela institucional de Latam e Iberia, donde hemos detectado gran interés por tener exposición a un mercado como el indio, con altas tasas de crecimiento económico en los últimos años y con perspectivas de representar en 2024 el 18% del PIB mundial y ser la tercera economía del mundo en 2027. La sólida y consistente estrategia del fondo Tata Indian Equity cuenta con una rentabilidad media anual superior al 11% desde su lanzamiento en 1995, lo cual demuestra la historia de éxito de este producto».
ACCI continúa con su firme propósito de ofrecer una amplia gama de estrategias de alto valor añadido a inversores institucionales, para lo cual complementa su oferta de estrategias propias con acuerdos de distribución con determinadas gestoras internacionales que ofrecen fondos únicos en su sector.
Steve Ocampo, CFA, acaba de lanzar la firma S4 Consultoria, en la que tiene el cargo de gerente general y socio. Se trata de una empresa con enfoque principal en asesoría a patrimonios e inversores para clientes peruanos y latinoamericanos, según un comunicado.
El perfil de los clientes son empresas pequeñas, medianas y grandes que requieren apoyo en su gestión financiera, así como familias de mediano y alto patrimonio, especialmente peruanas.
«S4 Consultoría ofrece soluciones a través de bróker dealers tecno-eficientes, así como con los grandes bancos de inversión con el enfoque de minimizar y transparentar el costo operativo y financiero para el cliente, de esa forma se enfocan en lo principal, la calidad del servicio», añadió el comunicado.
La firma, que tiene desarrollos tecnológicos internos y a medida, tendrá una aplicación móvil en 2024.
Ocampo tiene experiencia en gestión, elaboración y asesoramiento en inversiones locales e internacionales.
Antes de lanzarse en este proyecto, el profesional pasó más de cuatro años trabajando en Zest Capital, una fintech peruana de Wealth Management. Ahí, se desempeñó como Chief Investment Officer, a cargo de gestionar los fondos de inversión de la firma y liderando su política de gestión de riesgo, según consigna su perfil profesional de LinkedIn.
También trabajó en AFP Habitat, donde ocupó los cargos de Head de Renta Fija y Head de Equities, luego de un paso por el Grupo Credicorp, donde trabajó como co-portfolio manager en Credicorp Capital y como analista de inversiones del BCP.
La economía social ha sido uno de los temas clave durante la celebración del GSG Global Impact Summit 2023, el principal acontecimiento mundial del movimiento de la economía de impacto. En los últimos años, ha aumentado el interés por el desarrollo de economías sociales y de impacto. Así, en una de las mesas redondas de la Cumbre se realizó un balance del impacto del plan de acción de la UE sobre la economía social, además de examinar las iniciativas de otros lugares del mundo para evaluar lo que funciona, lo que no funciona y cómo apoyar su crecimiento futuro.
En un mundo cada vez más interconectado y globalizado, la economía social se presenta como una fuerza para impulsar el progreso en las comunidades locales y de manera global. En su núcleo, la economía social prioriza a las personas, antes que las instituciones financieras, promoviendo la proximidad y el bienestar social como valores fundamentales. Lorenzo Germán, Deputy Director Global Public Affairs, Mondragon Corporation, subrayaba la idea de que la economía y las personas deben correlacionarse, y sentenciaba: “juntos podemos ser solidarios para transformar la sociedad”.
Por su parte, Filipe Almeida, presidente de Portugal Social Innovation, destacó durante su intervención que, para una economía social en progreso, «es conveniente unir el sector público y el sector privado, para así transformar buenas ideas en buenos proyectos».
La idea destacada en este panel se basa en el entendimiento de la economía social como una forma de avanzar hacia un progreso económico y social más inclusivo. En este sentido Victor Meseguer, Special Commissiones for Social Economy, Ministry of Labour and Social Economy of Spain, afirmó: «La economía social debería ser inclusiva. Necesitamos modernizarnos», opinión que comparte Xu Hu, Deputy Head of Research, Chinese Academy of Financial Inclusion, quien apoya el trabajo en común para mejorar las economías.
La idea compartida por los participantes se centraba en la importancia de colocar a las personas en el centro de las decisiones financieras, promoviendo la proximidad y la colaboración. Esto permite fortalecer comunidades más fuertes y resilientes y avanzar hacia un futuro donde el bienestar de todos sea la prioridad principal.
Un año más BME se suma a la celebración del Día de la Educación Financiera, iniciativa en la que participa desde que se creó en 2015 y que dedica el primer lunes de octubre a concienciar sobre la importancia de los conocimientos financieros en nuestro día a día. BME está adscrito al Plan de Educación Financiera que impulsan la CNMV, Banco de España y el Ministerio de Asuntos Económicos y Transformación Digital. Instituto BME ha celebrado tres webinars sobre el tema central de este año, las finanzas inclusivas. Además, BME ha publicado un estudio académico de dos investigadoras de la Universidad de Oviedo en el que se aborda el impacto de la educación financiera en las economías domésticas.
Más de 140 personas siguieron online los webinars organizados por Instituto BME sobre la inclusión financiera en personas con discapacidad. Profesionales de distintas entidades, fundaciones así como personas con algún tipo de discapacidad y los familiares que conviven con ellos, compartieron sus reflexiones sobre cuestiones como ciudadanía y finanzas inclusivas o la planificación financiera en personas con discapacidad. En este enlace se pueden volver a ver esos webinars.
“Impulsar la educación financiera en toda la población es uno de los pilares del compromiso de BME con la sostenibilidad. Una sociedad con más formación financiera es siempre una sociedad más preparada para tomar mejores decisiones en su día a día, lo que repercutirá favorablemente en las economías familiares y, por tanto, en la economía en su conjunto”, explica Enrique Castellanos, director del Instituto BME.
BME canaliza su compromiso con la educación financiera a través de Instituto BME, su centro de formación por cuyas aulas han pasado más de 135.000 alumnos desde su creación. Además, desde 2021, BME cuenta también con Braindex, que es una plataforma de educación financiera 100% online con cursos para todo tipo de perfiles, desde personas que quieran adquirir conocimientos básicos hasta profesionales del sector financiero.
Coincidiendo con el Día de la Educación Financiera, BME también ha publicado el estudio académico Educación financiera: avances y desafíos de la investigación, de las profesoras e investigadoras de la Universidad de Oviedo Irma Martínez-García y Silvia Gómez-Ansón. Entre las conclusiones del informe destaca el efecto positivo de la educación financiera en la riqueza individual vía inversión y en las economías domésticas, o el hecho de que las personas con más cultura financiera están más concienciadas con la planificación para la jubilación.
El estudio también analiza la brecha de género en materia de cultura financiera, entre otras cuestiones de interés.
Foto cedidaAndrés Ondarra, CEO de la fintech Banza
La fintech de ahorro e inversiones de Adcap Grupo Financiero, Banza, anunció a un nuevo gerente general a cargo. Se trata de un rostro familiar en el mundo de tecnología financiera, proveniente de la banca de inversión: Andrés Ondarra.
La firma anunció al ejecutivo como su nuevo CEO a través de un comunicado de prensa. Éste, señalaron, es “el líder ideal” para liderar Banza en su próxima etapa de crecimiento. Esta fase inició a principios de este año, cuando lanzaron una nueva app, con el objetivo de hacer más fácil el acceso al mercado de capitales.
Ondarra tiene una amplia experiencia en el sector financiero, tanto en Argentina como en América Latina. Su carrera partió en el sector de la banca corporativa y de inversión, en el Banco Santander en Argentina. Luego se trasladó a Nueva York, donde –después de un breve paso por BBVA– ingresó a Citi como VP.
Más adelante fue director ejecutivo de Bank of America Merrill Lynch y jefe de banca de inversión para Argentina en BTG Pactual.
A partir de 2018 se enfocó en el mundo fintech. Durante dos años fue el encargado de la expansión internacional de la bolsa de criptomonedas Bitso y, según destacaron en la nota de prensa, logró posicionarla entre las principales plataformas cripto de Argentina y Colombia.
Ondarra es licenciado en Economía de la Universidad Torcuato Di Tella (UTDT) y tiene un MBA de la NYU Stern School of Business.
“Estamos muy entusiasmados con esta nueva etapa y con el nombramiento de Andrés. Desde el primer día quisimos que el mercado sea cada vez más accesible e inclusivo para todos, pero también que los usuarios vivan experiencias únicas operando con Banza. Por eso, trabajamos para poner a disposición de ellos nuevos productos de ahorro e inversión y nos esforzamos por seguir enriqueciendo sus experiencias cuando operan en nuestra plataforma”, aseguró Agustín Honig, Managing Partner de Adcap Grupo Financiero y co-fundador de Banza.
“Me enorgullece formar parte de esta nueva etapa de Banza y el objetivo de que la app pueda acelerar el proceso de innovación, mejorar la experiencia al cliente y expandir su presencia global. Estamos muy entusiasmados con el crecimiento tanto en volumen de operaciones y en usuarios”, agregó Ondarra en la nota de prensa.
Adcap Grupo Financiero nació en el año 2009 y engloba al bróker Adcap Securities Argentina, la gestora de fondos Adcap Asset Management y Banza.
J.P. Morgan Private Bank sumó a Erick Bruno en Suiza como director ejecutivo para clientes de Brasil.
Bruno tiene más de 20 años de experiencia y llega procedente de Credit Suisse.
“Su amplia experiencia y compromiso con el asesoramiento al cliente lo han convertido en un profesional de confianza y experimentado en la industria bancaria. Estamos encantados de tenerlo a bordo”, publicó Antonio Gonzales, managing director y head de Brasil de J.P. Morgan Private Bank.
El advisor comenzó en UBS en 2003, donde trabajó durante 18 años hasta 2020, según su perfil de LinkedIn.
Tiene un Master en Finanzas y Financial Management por la NYU Stern School of Business.
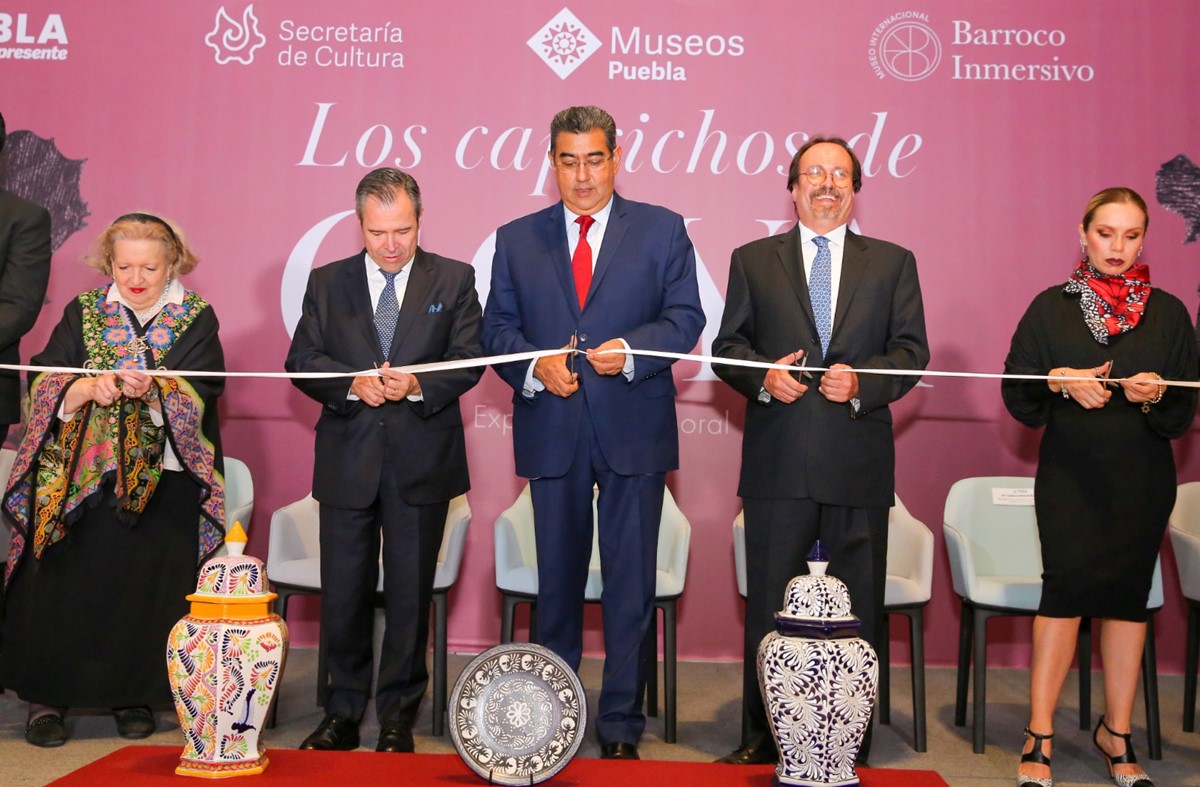
El Banco Nacional de México, a través de Fomento Cultural Citibanamex y Museos Puebla, por medio del Museo Internacional del Barroco, inauguraron la exposición Los caprichos de Goya, la cual estará abierta al público del 2 de octubre de 2023 al 5 de febrero de 2024 en un horario de martes a domingo de 10:00 a 19:00 horas.
Durante el evento estuvieron presentes Sergio Salomón Céspedes Peregrina, gobernador del Estado de Puebla; Enrique Glockner Corte, secretario de Cultura de Puebla; Anel Nochebuena Escobar, directora general de Museos Puebla; Manuel Romo, director general de Citibanamex y Cándida Fernández Baños, directora de Fomento Cultural Citibanamex.
La muestra reúne los 80 aguafuertes que conforman la serie Los caprichos, realizada entre 1793 y 1796 por Francisco de Goya y Lucientes, mismos que aparecieron publicados por primera vez en 1799 en el Diario de Madrid. Un aguafuerte es una técnica de grabado en la que se emplea una solución concentrada de ácido nítrico en agua para remarcar las líneas o surcos del dibujo hecho sobre una plancha de metal.
En Los caprichos el pintor no sólo criticó con agudeza el pensamiento y la sociedad de su época, sino que también abrió nuevos caminos en la creación plástica y el goce estético. Sin duda, la calidad interpretativa y su originalidad convirtieron a esta serie de aguafuertes en una pieza clave de la historia del arte en Occidente.
“Esta colaboración es una muestra más de nuestro empeño por difundir el arte y a cultura, y reflejo de nuestro compromiso integral con Puebla. Confiamos en que esta relación continúe floreciendo y que el Museo Internacional del Barroco siga siendo nuestro aliado estratégico en la promoción de ambos, arte y la cultura”, señaló Manuel Romo, director general de Citibanamex.
Por su parte, el gobernador de Puebla, Sergio Salomón Céspedes, agregó que este tipo de exposiciones contribuyen a generar paz, cordialidad y comunidad en el estado y en el país, por lo que afirmó que el gobierno estatal seguirá impulsando acciones en esta materia en favor de las y los poblanos.
Francisco José de Goya y Lucientes nació en Fuendetodos, Zaragoza, España, el 30 de marzo de 1746. Se inició en la pintura en 1759 en la Academia de Dibujo de Zaragoza dirigida por José Luzán, donde conoció al pintor Francisco Bayeu con quien estudió hasta 1770. Tras ganar en 1784 un concurso para realizar la decoración de la Iglesia de San Francisco el Grande, consiguió retratar a la duquesa de Osuna, y por medio de ella conoció a la duquesa de Alba.
Con la fama obtenida por estos encargos, en 1789 fue nombrado pintor de cámara del rey Carlos IV, continuando su labor en la corte de José Bonaparte y de Fernando VII. Aunque su relación con la realeza fue cercana, esto no le impidió frecuentar a sus amigos liberales. En 1824 viajó a París y se instaló en Burdeos, donde murió el 16 de abril de 1828, a los 82 años.
A lo largo de su vida, Goya sufrió grandes depresiones causadas principalmente por enfermedades y por la pérdida de la capacidad auditiva. Sus distintos estados de ánimo quedaron claramente expresados en la serie de Los caprichos, que Goya acompañó con un texto francamente atrevido para su época. En éste, Goya advierte al público que la temática de los grabados está dada por asuntos caprichosos, producto de su propia invención, y asevera que la censura de los errores y vicios humanos no sólo puede ser tratada en la poesía, sino que es también objeto de la pintura. Declaró que su intención no había sido ridiculizar los defectos particulares de un individuo, sino utilizar el ridículo para aludir a la naturaleza humana.
La serie completa de los 80 aguafuertes que componen Los caprichos fue adquirida por Fomento Cultural Citibanamex y ha sido resguardada, conservada y expuesta en diversas sedes de la ciudad de México, Coahuila, Durango, Guanajuato, Querétaro y Tabasco, reforzando así uno de sus objetivos: acercar al público mexicano al ámbito cultural del mundo con proyectos de alta calidad artística.
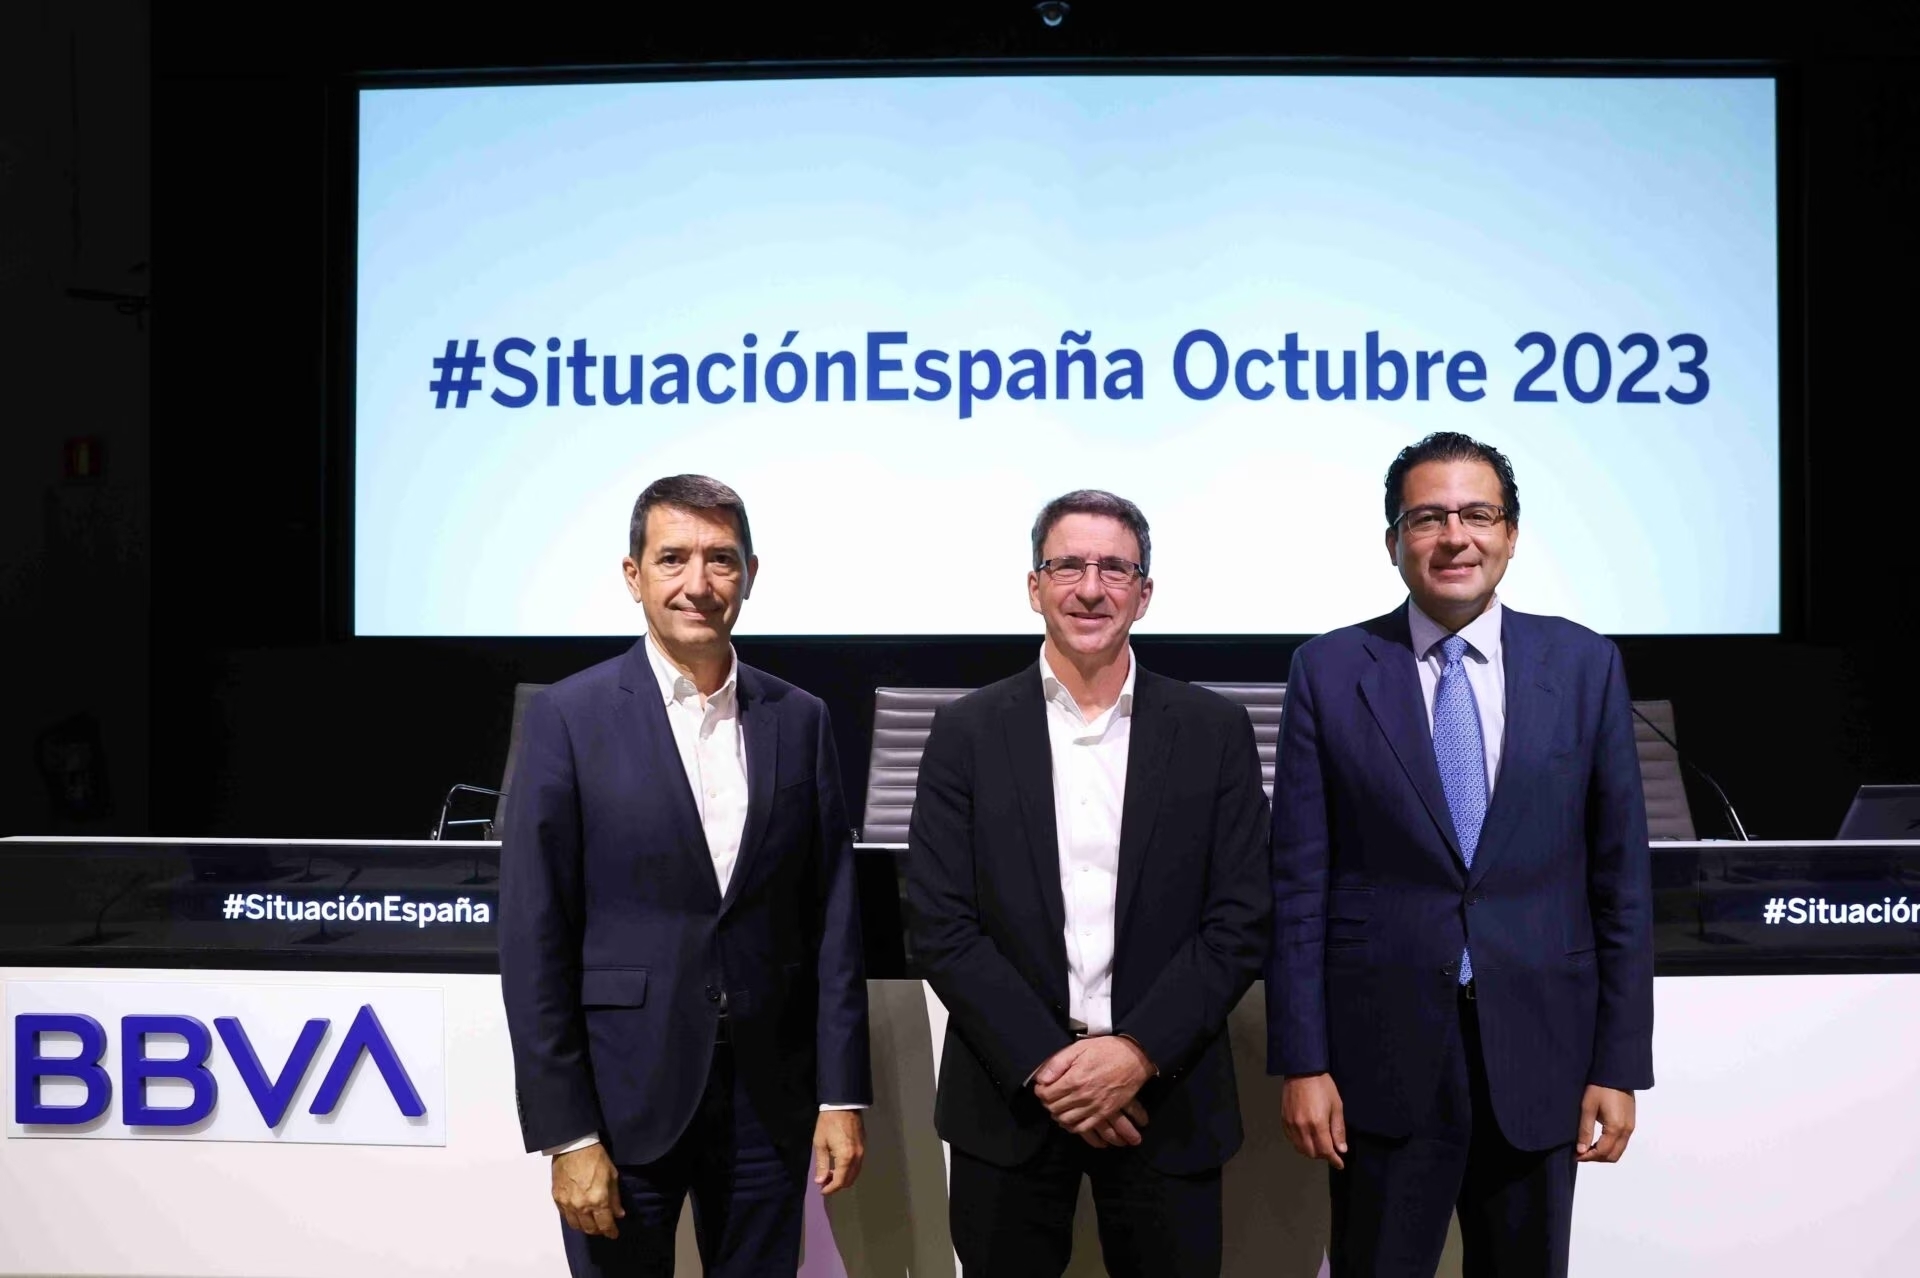
BBVA Research ha mantenido su previsión de PIB para España en 2023 en el 2,4%, pero ha rebajado las perspectivas para 2024, del 2,1% al 1,8%. En el último informe Situación España, los economistas del servicio de estudios de BBVA destacan que los datos que adelantan el comportamiento de la actividad, particularmente en Europa, muestran un empeoramiento generalizado. A esto se añade el reciente aumento del precio del petróleo. En España, la productividad por hora de trabajo ha mostrado una caída inesperada en el segundo trimestre de 2023. Además, se perciben problemas de oferta en ciertos sectores y la demanda interna estará restringida por unos tipos de interés elevados y por la necesaria reducción del déficit público el siguiente año.
Los economistas de BBVA Research señalan que, aunque el sesgo sobre este escenario es a la baja y la incertidumbre de política económica podría aumentar durante los próximos meses, la recuperación puede continuar gracias a la fortaleza de la posición financiera de hogares y empresas, a la normalización prevista de la actividad industrial, al apoyo de los fondos europeos y al aumento en la población en edad de trabajar.
La revisión anual de las series de Contabilidad Nacional y la evolución reciente de los indicadores de actividad apuntan a un crecimiento económico en 2023 en línea con lo previsto por BBVA Research en su informe del mes de junio (2,4%).
El consumo, tanto privado como público, y las exportaciones de bienes han resultado mayores de lo previamente estimado por el INE, a pesar de que se ha moderado el aumento de las ventas de servicios al exterior y las cuentas muestran ahora una recuperación más modesta de la inversión. “Esto último es particularmente negativo, ya que supone una reducción de la capacidad de crecimiento a futuro de la economía española y un sesgo a la baja adicional sobre el avance de la productividad durante los próximos años”, apunta el informe.
La revisión estadística adelantó al primer semestre de 2022 el regreso a los niveles de PIB anteriores a la pandemia. Las horas trabajadas totales también han sobrepasado el umbral del cuarto trimestre de 2019, lo que da como resultado un reducido crecimiento de la productividad por hora trabajada durante los últimos cuatro años. Finalmente, las rentas laborales ya se han recuperado completamente mientras que las rentas del capital todavía continúan por debajo de los niveles de 2019.
Caída de la productividad y menor creación de empleo
Según BBVA Research, en el segundo trimestre de 2023 se observó una caída en la productividad por hora trabajada, además del inicio de una ralentización en la creación de empleo, generalizada por sectores de actividad, que coincide con el deterioro de algunos indicadores de confianza. El fuerte incremento de las horas totales trabajadas durante el segundo trimestre del año no vino acompañado por un aumento equiparable del PIB, lo que puede mostrar rendimientos decrecientes en el proceso de recuperación.
El avance mensual de la afiliación a la Seguridad Social se ha moderado desde el mes de junio, pasando de incrementos de 76.000 cotizantes en promedio por mes (descontada la estacionalidad y el efecto calendario), a 15.000 desde entonces. Esto podría situar el crecimiento del PIB en el tercer trimestre de 2023 en el 0,2% trimestral (1,8% anual).
Aunque el debilitamiento en la creación de empleo es generalizado, destaca el sector servicios. La desaceleración ha sido de particular importancia en aquellos sectores ligados al turismo (servicios de restauración y de alojamiento) y al gasto público (administraciones públicas y Seguridad Social). A este respecto, algunas decisiones de contratación podrían haberse adelantado al primer semestre del año, ya sea como consecuencia de la fuerte recuperación del gasto turístico o como resultado del ciclo electoral. Es también posible que se estén produciendo cambios estructurales en algunos sectores o tipos de empresas como consecuencia de la reforma laboral.
Finalmente, la ralentización coincide con el deterioro a nivel global de indicadores como los PMI, que apuntan a una contracción de la actividad en los servicios. Esto último reflejaría tanto el agotamiento del efecto del desconfinamiento, como el contagio del estancamiento en la industria al resto de la economía.
Más peso de la demanda interna
En general, se percibe un cambio en la composición del crecimiento de la actividad en España, más enfocado en el avance de la demanda interna y menos en la externa. El consumo de los hogares ha ligado dos trimestres consecutivos de avance, lastrado solo por el gasto que se realiza fuera de España. Esta recuperación corresponde al descenso de la incertidumbre relacionada con el coste de la energía, a la buena evolución del mercado laboral -apoyado por el turismo extranjero- y al crecimiento de los salarios. Por su parte, la inversión en construcción se ha acelerado, lo que puede estar reflejando el despliegue de los fondos Next Generation EU (NGEU), en la medida en que el mayor aumento se registra en los activos fijos no residenciales.
Asimismo, aunque la demanda de vivienda cae frente a lo observado hace un año, afectada por el incremento en el coste de financiación, los niveles se encuentran todavía por encima de los registrados en 2019. La tensión que se observa entre oferta y demanda, junto con los elevados precios del alquiler, probablemente continuarán apoyando la inversión en el sector, aunque la regulación impedirá que la contribución sea significativa. Finalmente, las exportaciones ralentizan el paso de la mano de la pérdida de dinamismo que se observa en las economías de la eurozona y cierto agotamiento tras los fuertes crecimientos de trimestres anteriores.
Ralentización de la zona euro
BBVA Research percibe un deterioro reciente en las perspectivas de crecimiento de la zona euro, donde se espera que el PIB aumente tan sólo un 0,4 % en 2023 y un 1,0% en 2024 (frente al 0,8% y el 1,3% esperados previamente). El menor crecimiento de los principales socios comerciales españoles apunta a que la contribución de la demanda externa durante los próximos trimestres podría continuar siendo negativa. El empeoramiento en las previsiones de crecimiento de la eurozona desde inicios de año estaría restando un 0,3% y un 0,2%, al avance del PIB en España durante 2023 y 2024, respectivamente.
A este entorno hay que añadir el encarecimiento reciente del petróleo. Las medidas tomadas por los países productores para restringir la oferta han tenido un impacto mayor del que se preveía, llevando el valor del barril de petróleo a niveles que, de consolidarse, podrían suponer un obstáculo importante a la recuperación. BBVA Research estima un precio del petróleo de 82 y 84 dólares por barril, en promedio, durante 2023 y 2024, respectivamente, lo que implica una caída respecto a 2022 (99 dólares por barril). Esto prolongaría el viento de cola que ha supuesto la disminución en el precio del combustible durante el último año. Sin embargo, el mantenimiento de valores más cercanos a los actuales supone un riesgo a la baja sobre el crecimiento durante los próximos meses. BBVA Research estima que por cada 10% de aumento en el precio del petróleo, cuyo origen tenga que ver con decisiones por parte de los países productores para limitar la cantidad de crudo exportado, el PIB podría resentirse en alrededor de 0,3 puntos porcentuales.
La inflación vuelve a sorprender al alza
La inflación vuelve a sorprender moderadamente al alza por el incremento en el coste de los combustibles, aunque la lenta caída de la subyacente está en línea con lo esperado. BBVA Research estima que un barril de petróleo un 10% más caro puede impulsar la inflación entre una y dos décimas durante los siguientes 12 meses. De la misma forma, se asume que la sequía no continuará contribuyendo a mantener la inflación elevada por el encarecimiento de los alimentos. Un año normal de lluvias podría ayudar a la contención en el crecimiento de los precios.
En todo caso, la inflación subyacente ha dejado de caer durante los últimos meses. Distintos indicadores que adelantan la tendencia en la evolución de los precios apuntan a una rigidez a la baja. Esta dificultad para continuar con la tendencia de mejora refleja que los servicios, intensivos en el uso de mano de obra, comienzan a trasladar el aumento que se observa en los costes laborales. Así, los últimos datos apuntan a que los sueldos y salarios por asalariado crecen casi un 6%. Dado que es posible que la inflación termine el año por encima del 4%, esto hará que se tenga que aplicar la cláusula de salvaguarda acordada en el V Acuerdo para el Empleo y la Negociación Colectiva y que la recomendación sea la de pactar crecimientos salariales del 5% (en lugar del 4%). A esto hay que añadir el incremento en las cotizaciones a la Seguridad Social que ha traído la reforma de pensiones.
Por último, existe incertidumbre sobre la contribución que tendrá la política fiscal a la contención de precios. Entre las cuestiones que podrían comenzar a contribuir a la reducción del déficit está la retirada de las medidas implementadas para limitar el incremento en los costes de transporte y generación de electricidad. Las ayudas que persistan deberán concentrarse en colectivos vulnerables o sectores especialmente expuestos al incremento en los costes de la energía. Más allá de eso, el próximo Gobierno tendrá que anunciar medidas que reduzcan el déficit público. Dado todo lo anterior, es difícil prever una caída de la inflación en 2024 hacia niveles consistentes con el objetivo del BCE, en ausencia de una reducción significativa del precio del petróleo o de una recesión económica. Así, es de esperar que la inflación, tanto en 2023 como en 2024, muestre promedios cercanos al 4% (3,7% y 3,6%, respectivamente).
El coste de financiación se encarece
Continúa la transmisión de una política monetaria más restrictiva hacia la economía. El coste de financiación sigue incrementándose para familias y empresas. El sector privado ha decidido optimizar el manejo de sus activos y pasivos financieros. Una de las consecuencias es el fuerte aumento observado en las amortizaciones de hipotecas, que desde junio del año pasado han crecido un 25% sobre la media de la primera parte de 2022. Además del adelanto en el pago de los pasivos, se ha observado una caída en la demanda como consecuencia del encarecimiento del crédito.
BBVA Research prevé que los tipos de política monetaria se mantengan en sus actuales niveles (4,5% para el tipo de interés de refinanciación). Es probable que la pausa se prolongue, aunque el sesgo continúa siendo que, de producirse movimientos a corto plazo, estos sean para encarecer el crédito.
Incertidumbre política
La incertidumbre sobre la política económica puede aumentar durante los próximos meses. Hasta ahora, distintos indicadores no muestran un deterioro en la confianza, a pesar del adelanto electoral. En todo caso, hay un retraso en los procesos para tener un presupuesto del Estado para el siguiente año, consistente con los compromisos europeos. Durante la última parte de 2023 se acordará cómo se volverán a implementar las reglas fiscales en Europa. La necesidad de despejar las dudas sobre la forma en la que se reducirá el déficit público es mayor toda vez que se espera que, a pesar de la recuperación en marcha, el desequilibrio en las cuentas se mantendrá constante en 2023 alrededor del 4% del PIB. El próximo Gobierno deberá anunciar medidas equivalentes a alrededor de casi un punto porcentual del PIB si desea cumplir con llevar el desequilibrio por debajo del 3% del PIB, además de eliminar las políticas que fueron adoptadas para mitigar el impacto del incremento en precios de la energía y alimentos.