Banca March ha cerrado el primer semestre de 2026 con un beneficio atribuido de 195 millones de euros, impulsado por el sólido avance de sus negocios especializados de Banca Privada y Banca de Empresas, que registraron crecimientos de doble dígito tanto en volumen de negocio (+13% y +25%, respectivamente) como en captación de clientes. Según destacan desde la entidad balear, que este año celebra su Centenario, el resultado de explotación se elevó un 104%, apoyado en un incremento del 18% en los ingresos por servicios y en una solvencia diferencial con un ratio CET1 del 24,33%.
Según explican desde Banca March, el modelo de negocio centrado en altos patrimonios y empresas familiares sigue reflejando un marcado dinamismo comercial. En el conjunto del banco, los recursos bancarios aumentaron un 5%, la inversión crediticia un 10%, los activos bajo gestión un 15% y los valores bajo custodia se dispararon un 52%. Asimismo, el resultado de la actividad bancaria estricta (excluyendo la aportación por puesta en equivalencia de Corporación Financiera Alba) se situó en 81 millones de euros, lo que supone un aumento del 12% interanual.
En Banca Privada, la base de clientes creció un 15% y el volumen de negocio un 13%. Por su parte, desde la firma apuntan a Banca Personal como el principal catalizador de la atracción digital: el número de clientes aumentó un 16%, los activos bajo gestión subieron un 14% y el volumen un 13%. El 65% de las nuevas altas en este segmento se canalizaron a través de Avantio, la plataforma digital del banco cuya base de usuarios se ha incrementado un 36% en los últimos doce meses.
Coinversión y soluciones delegadas como señas de identidad
En la propuesta de valor para inversores y clientes de banca privada, las Soluciones Delegadas y la Coinversión continuaron marcando la diferencia en el mercado, según resaltan desde la entidad. En concreto, respecto a la Gestión Discrecional de Carteras (GDC), el patrimonio gestionado bajo esta modalidad alcanzó los 2.900 millones de euros a junio de 2026, respaldado por una filosofía que, en palabras del equipo de Banca March, prioriza la protección del capital a largo plazo, la diversificación y la gestión activa.
Y en el caso de la coinversión en activos alternativos, desde el grupo subrayan el valor de su propuesta exclusiva para coinvertir junto al propio banco en activos ilíquidos (capital riesgo, venture capital, deuda privada, inmobiliario e infraestructuras), un modelo que acumula desde 2008 más de 4.500 millones de euros comprometidos entre la entidad y más de 4.100 clientes, habiendo logrado duplicar la inversión inicial en los proyectos volcados en la economía real.
En el ámbito de Banca Corporativa y asesoramiento a empresas, Banca March se consolida como el primer asesor registrado y distribuidor de deuda a corto plazo para emisores corporativos españoles. Según reporta la firma, durante la primera mitad del año participó en 76 programas de renta fija (58 de pagarés MARF y 18 de ECP en Irlanda, AIAF y STEP). En el mercado MARF, el saldo vivo distribuido por la entidad alcanzó los 2.800 millones de euros, lo que representa un 46% del total del mercado.
De cara al horizonte 2023-2026, la firma se encuentra ejecutando un plan de inversión en tecnología de 365,3 millones de euros (de los cuales 106,8 millones corresponden a la previsión de este ejercicio 2026). Según explican desde la entidad, el grueso de este desarrollo está enfocado en crear la plataforma global para su futura filial en Luxemburgo (actualmente sucursal), desarrollada desde su centro de especialización en Palma para ofrecer una visión consolidada 360º a sus clientes internacionales.
El presidente de la Comisión Nacional del Mercado de Valores (CNMV), Carlos San Basilio, ha sido elegido hoy miembro del Comité Ejecutivo (Management Board) de la Autoridad Europea de Valores y Mercados (ESMA) por su Consejo de Gobierno o Board of Supervisors. El Comité Ejecutivo tiene como principal función garantizar que ESMA cumple su misión y desempeña las funciones que le asigna la normativa europea. Entre otras responsabilidades, participa en la preparación del programa de trabajo y del presupuesto de ESMA y realiza el seguimiento de su ejecución, así como en la preparación de los asuntos que se debaten en el Consejo de Gobierno.
Este órgano está integrado por el presidente de ESMA y seis miembros elegidos entre los representantes de las 27 autoridades nacionales que forman parte del Consejo de Gobierno. La presencia del presidente de la CNMV en el Comité Ejecutivo en este momento es de especial importancia ya que contribuirá a pilotar la migración al nuevo modelo de gobernanza de la autoridad de supervisión de los mercados europeos. Carlos San Basilio es miembro del Consejo de Gobierno de ESMA desde su nombramiento como presidente de la CNMV en diciembre de 2024 y preside asimismo el Investor and Markets Standing Committee (IMSC) de ESMA.
El mandato como miembro del Comité Ejecutivo llegará hasta el final de septiembre de 2029 y se podrá renovar por otros dos años y medio. En la actualidad, forman parte del Comité Ejecutivo Thorsten Pötzsch de BaFin (Alemania), Armi Taipale de Finanssivalvonta (Finlandia), Marie-Anne Barbat-Layani de AFM (Francia), Christopher P. Buttigieg de MFSA (Malta), Peter Tkáč de NBS (Eslovaquia). Su presidenta es Verena Ross que dejará su cargo el próximo 31 de octubre, fecha en la que será sustituida por Carlo Comporti, cuyo puesto en el Comité Ejecutivo será ocupado ahora por el presidente de la CNMV.
El sector fintech e insurtech continúa avanzando en la incorporación de mujeres y consolidándose como un espacio profesional con mayores oportunidades que otros segmentos tradicionales de la industria financiera. Sin embargo, la creciente concentración empresarial, impulsada por operaciones de adquisición e integración de compañías, plantea un nuevo reto: parte del emprendimiento femenino puede quedar diluido al integrarse en grupos de mayor tamaño.
Estas son algunas de las principales conclusiones de la IX edición de FinTech Women Network, el informe elaborado por la Asociación Española de fintech e insurtech (AEFI) para analizar la situación de la mujer en el ecosistema de innovación financiera española. El estudio fue presentado en las instalaciones de Baker McKenzie, con el patrocinio de este despacho, del Ayuntamiento de Madrid, Namirial y PayPal.
El fintech Women Network dibuja un sector en proceso de maduración. El ecosistema fintech e insurTech cuenta actualmente con alrededor de 5.000 profesionales cualificados, de los que el 37% son mujeres. Aunque siete de cada diez compañías son pequeñas, el empleo se concentra progresivamente en empresas de mayor dimensión: las grandes compañías ya concentran cerca de la mitad de los puestos de trabajo identificados en el ecosistema.
Esta evolución está modificando también el perfil de las profesionales. La mujer que trabaja en FinTech tiene una edad media de 42 años, más del 65% cuenta con estudios de posgrado y una parte significativa procede de la industria financiera o aseguradora. Se trata, por tanto, de un sector que ha dejado atrás buena parte de su etapa inicial como ecosistema de startups para avanzar hacia estructuras empresariales y profesionales más consolidadas.
Un sector que ofrece oportunidades, pero no está exento de barreras
El 68% de las profesionales del ecosistema considera que el sector fintech ofrece mejores oportunidades para las mujeres que otros sectores tradicionales, un dato que sitúa al ecosistema de innovación financiera como un espacio especialmente relevante para avanzar en la incorporación femenina a posiciones de responsabilidad. Más del 60% de los comités de dirección de las empresas analizadas cuentan con presencia femenina. No obstante, la representación sigue concentrándose en posiciones intermedias: el 69% de las mujeres en puestos de responsabilidad ocupa cargos intermedios, frente al 19% que alcanza posiciones de CEO o alta dirección, ligeramente superior al 15% de la edición anterior. Apenas un 1% figura como fundadora de sus compañías.
El acceso y la progresión profesional siguen estando condicionados, además, por experiencias de desigualdad. Casi la mitad de las mujeres del sector afirma haber sufrido algún episodio de discriminación a lo largo de su vida laboral, mientras que cerca de tres de cada cuatro aseguran haber experimentado una brecha salarial de forma directa y otro 20% la habría sufrido de manera indirecta. A ello se suma la percepción de que el esfuerzo exigido para alcanzar determinados puestos continúa siendo superior para las mujeres. El 58% considera que se exige más a las mujeres y una mayoría reconoce haber tenido que realizar un esfuerzo adicional para demostrar sus capacidades y hacer visible su trabajo.
“El sector fintech está demostrando que es posible construir una industria financiera más abierta, flexible y diversa, pero no debemos confundir los avances con la meta. Que el 68% de las mujeres perciba mejores oportunidades en nuestro ecosistema es una señal muy positiva; al mismo tiempo, la brecha salarial, la discriminación y las dificultades para conciliar nos recuerdan que todavía existen barreras estructurales que debemos abordar. La consolidación y las operaciones corporativas son una señal de fortaleza empresarial, pero debemos asegurarnos de que este proceso no haga desaparecerlas oportunidades laborales para las mujeres bien preparadas y formadas y que se queden fuera», señala Leyre Celdrán, directora general de AEFI, quien también pone el foco en el nuevo periodo que afronta el sector. .
Conciliación, la gran asignatura pendiente
La conciliación aparece como uno de los principales retos para consolidar estos avances, según la IX edición del FinTech Women Network. Especialmente entre las profesionales con hijos, el cuidado de otras personas continúa teniendo un impacto desproporcionado sobre las mujeres y condiciona su desarrollo profesional. El 58% de las compañías fintech e insurtech cuenta ya con políticas específicas de igualdad, diez puntos más que el año anterior, mientras que otro 4% está en proceso de implantarlas. El dato pone de manifiesto que la igualdad no se produce de forma automática con la llegada de nuevas generaciones o modelos empresariales, sino que requiere políticas concretas y una implicación activa de las organizaciones.
El debate sobre las medidas de igualdad no es, sin embargo, uniforme. El 43% de las encuestadas no está de acuerdo con las leyes de cuotas y considera que los puestos deben asignarse atendiendo a la cualificación y las capacidades, independientemente del género. Una de cada tres comparte la prioridad de la cualificación, aunque considera compatibles determinadas medidas de representación, mientras que un 14% defiende el mantenimiento de cuotas en todos los niveles.
Regulación y financiación, principales barreras para emprender
El emprendimiento femenino continúa encontrando obstáculos específicos. Entre las principales barreras identificadas aparecen la legislación y la regulación, así como el acceso a capital e inversión. El fintech es uno de los sectores más condicionados por la regulación europea, cuya aplicación requiere conocimiento especializado, capacidad de adaptación y recursos. Para algunas emprendedoras, esta complejidad puede traducirse en una mayor percepción de riesgo a la hora de desarrollar proyectos innovadores o disruptivos.
“La evolución del marco regulatorio está contribuyendo a profesionalizar y consolidar el ecosistema fintech. La regulación ya no debe verse únicamente como un requisito de cumplimiento, sino como una herramienta para generar confianza, atraer inversión y acelerar el crecimiento de las compañías fintech. La próxima etapa del sector fintech vendrá determinada por la capacidad de combinar innovación, confianza y escala”, señala Paula De Biase, socia de Regulación Financiera de Baker McKenzie, encargada de pronunciar la ponencia de apertura en la IX edición de FinTech Women Network.
El acceso a financiación constituye otro de los principales retos. Las mujeres que han buscado inversión consideran que el proceso continúa siendo más complicado que para los hombres. Aunque en los últimos años han surgido fondos y programas específicos para proyectos liderados por mujeres, el volumen de inversión canalizado a estas iniciativas continúa siendo limitado.
Fintech Women Network nació en 2019, impulsado por AEFI, con el objetivo de dar visibilidad al talento femenino y favorecer su desarrollo dentro del ecosistema finTech e insurTech. El objetivo de finTech Women Network es que el acceso de las mujeres a posiciones de responsabilidad, dirección y emprendimiento forme parte de la normalidad del sector, en función del talento, la aptitud, la actitud y la ambición de cada profesional.
Foto cedidaPedro Estrada, miembro del Equipo de Negocio de BBVA Asset Management.
Existe la tentación recurrente, cuando se habla de diversificación, de tratarla como una respuesta técnica, casi mecánica, a la volatilidad. Como si bastara con repartir el riesgo entre activos para que la cartera dejara de sufrir. Sin embargo, la experiencia invita a una lectura distinta.
El Fondo Monetario Internacional actualizó en julio de 2026, en su encuesta World Economic Outlook Update, sus perspectivas de crecimiento mundial a un 3,0% para 2026 y un 3,4% para 2027. Pero lo verdaderamente relevante de ese ejercicio no fue la cifra de crecimiento estimado, sino el retrato que la acompañaba. Un mundo que crece de forma desigual entre países, con conflictos bélicos que lastran más a los importadores de energía y a las economías más vulnerables, y una demanda impulsada por la IA que favorece a los países integrados en la cadena de valor tecnológica mundial, con una desinflación que se ha estancado (estimación del 4,7% en 2026 y 3,9% en 2027) y riesgos que siguen sesgados a un deterioro de la situación.
Con este telón de fondo, la pregunta relevante no es si habrá o no episodios de volatilidad, que los habrá, sino cómo construir una cartera que permita al inversor mantener el rumbo sin verse forzado a abandonar su estrategia de inversión en el peor momento posible.
Diversificar no es eliminar el riesgo
Diversificar no evita las caídas, como a veces se le atribuye. Cuando los mercados corrigen, casi ningún activo queda al margen. La diversificación tampoco garantiza ganar en cada periodo: hay momentos en los que la concentración (apostar por los activos que mejor están funcionando) produce resultados superiores. El problema es que esa apuesta exige acertar de forma repetida, y los ciclos de liderazgo cambian con una frecuencia que rara vez se anticipa correctamente.
Lo que la diversificación sí ofrece es reducir la dependencia de un único escenario. Una cartera concentrada en una región, un sector o una temática está apostando a que ese escenario se materialice. Si no lo hace, el inversor se enfrenta a la disyuntiva de aguantar con una cartera que no responde a su tesis original, o vender en un momento de presión.
Una cartera diversificada, en cambio, no depende de un único desenlace. Puede atravesar ciclos distintos (crecimiento, inflación persistente, tipos de interés cambiantes) sin que el inversor se vea obligado a tomar decisiones forzadas.
En esa capacidad de no verse obligado a moverse está buena parte de su valor y función, preservando la capacidad de mantener la estrategia a lo largo del tiempo.
La fragmentación global como argumento
La diversificación geográfica ha dejado de ser una opción de estilo de inversión para convertirse en una consecuencia lógica de cómo está organizada la economía mundial.
Las previsiones del FMI reflejan también importantes diferencias entre economías. Estados Unidos (con tasas de crecimiento estimado del 2,3% en 2026 y 2,2% en 2027) y China (4,6% en 2026) transitan por fases distintas. La zona euro (crecimiento estimado del 0,9% en 2026 y el 1,2% en 2027) busca redefinir su posición en un orden geopolítico cambiante. Los mercados emergentes presentan dinámicas diferenciadas que ofrecen exposición a motores de crecimiento que no operan en las economías desarrolladas.
Si el crecimiento ya no avanza al mismo ritmo en todas partes, tiene poco sentido construir carteras como si así fuera. Cuando una región se enfría, otra puede estar acelerando. No se trata de anticipar esas rotaciones, sino de reconocer que las fuentes de rentabilidad rara vez están concentradas en un único lugar.
Sigue muy arraigada la asociación entre diversificación y protección, como si diversificar fuera, sobre todo, una forma de perder menos. Es una lectura incompleta. La diversificación también amplía las fuentes potenciales de rentabilidad. Al incorporar activos que responden a motores distintos (ciclos económicos diferentes, políticas monetarias divergentes, sectores con dinámicas propias), la cartera accede a un conjunto más amplio de oportunidades. No se trata solo de resistir mejor cuando las cosas van mal en los mercados, sino de tener más vías para capturar valor cuando van bien.
El verdadero valor está en permanecer invertido
La diversificación no es una estrategia para el corto plazo. Su valor se despliega en horizontes largos, cuando los ciclos completos se suceden y las rotaciones entre regiones, sectores y clases de activos se materializan. En el corto plazo, los resultados pueden parecer modestos, y la cartera diversificada rara vez lidera los rankings en los momentos de euforia.
Por eso, el debate relevante no es si la diversificación funciona en tal o cual trimestre, sino si permite mantener una estrategia cuando el entorno deja de ser favorable. En un mundo donde la incertidumbre no va a desaparecer, esa capacidad de permanecer invertido (sin sobresaltos que fuercen decisiones precipitadas) es, probablemente, el activo más valioso que puede tener una cartera. Y también es el más difícil de medir.
Tribuna elaborada por Pedro Estrada, miembro del Equipo de Negocio de BBVA Asset Management.
Photo courtesyJuan Carlos Ureta, presidente y fundador de Renta 4 Banco.
En el marco del 40 aniversario de Renta 4 Banco, su presidente y fundador, Juan Carlos Ureta, recuerda que el riesgo estratégico, en los inicios de la entidad, era sacrificar el crecimiento a largo plazo por conseguir objetivos a corto plazo. En consecuencia, según nos explica en esta entrevista con Funds Society, siempre se han centrado en invertir muchos recursos con el objetivo de crecer a medio plazo, y “eso requiere paciencia y disciplina, porque la tentación es siempre dejar de invertir para mejorar la cuenta de resultados a corto plazo”.
En esta «nueva era» de disrupción tecnológica y geopolítica, ¿cuál es el mayor desafío operativo y conceptual al que se enfrentan tanto Renta 4 como la industria en el largo plazo?
A nivel conceptual hay un desafío permanente, que es el de interpretar bien lo que pasa en el mundo, leer bien los mensajes de los mercados, y convertir esa lectura en soluciones financieras para los clientes. Ese reto va a seguir siendo clave en el nuevo mundo de la IA. A nivel operativo el reto es adaptar todos nuestros procesos y sistemas a la IA, es decir, “metabolizar” la IA. La dificultad es aún mayor si tenemos en cuenta que nadie sabemos realmente cómo va a evolucionar la IA, no tenemos un mapa en el que guiarnos. Otra dificultad operativa va a ser, claramente, la ciberseguridad. Los ciberataques son cada vez más numerosos y más sofisticados, y pueden destruir a cualquier empresa. Es un auténtico desafío para todas las entidades.
¿Cuáles son los objetivos cuantitativos y cualitativos que se ha fijado la entidad en términos de AUM y crecimiento de clientes para los próximos cinco años? ¿En qué segmentos de patrimonio prevén un mayor dinamismo?
No nos obsesionamos nunca con objetivos cuantitativos, pero el objetivo que siempre está ahí es llegar a 100.000 millones de euros de activos administrados, de los que más o menos la mitad deberían ser gestionados. Hoy en día tenemos casi 50.000 millones de euros en activos de clientes, y cerca de la mitad son activos gestionados. Creo que todos los segmentos de patrimonio van a crecer, pero el segmento alto probablemente va a crecer un poco más que los demás. En cuanto a los objetivos cualitativos claramente optamos por la calidad como objetivo clave.
De cara al próximo lustro, la industria se enfrenta a la compresión de márgenes y a cambios en la distribución. ¿Cuáles serán las principales palancas de crecimiento de Renta 4 Banco en los próximos cinco años?
Las palancas son siempre las mismas. La primera es incorporar nuevas líneas de soluciones o productos, como han sido este año los vehículos de inversión privada y los activos cripto. La segunda es ampliar mercados, y ahí estamos ya con los trámites para iniciar actividades en Portugal y en México. La tercera es la red comercial presencial y ahí estamos abriendo nuevas oficinas, este año por ejemplo dos nuevas en Madrid. La cuarta es reforzar la plataforma digital, y hacerla más eficiente. A todo ello se une una apuesta decidida por la IA.
¿Tendrá mayor peso la diversificación de producto, la expansión de la red comercial o las alianzas estratégicas? ¿Cómo están afrontando la demanda y el crecimiento del universo de los activos digitales?
No estamos contemplando alianzas estratégicas aunque obviamente tampoco estamos cerrados a valorar cualquier oportunidad de crecimiento inorgánico. Sí damos mayor importancia a la expansión de la red comercial y a la diversificación de productos. En cuanto a la demandada de activos digitales, estamos muy activos trabajando para poder incorporar activos tokenizados a la plataforma.
En un mercado doméstico caracterizado por la alta concentración bancaria y una fuerte competencia por el ahorro entre depósitos y fondos, ¿cuáles son los planes específicos de Renta 4 para seguir ganando cuota de mercado en España?
Sin duda la red presencial y nuestra filosofía de dar absoluta relevancia a las relaciones personales, de personas con personas, van a seguir ahí, y eso nos diferencia claramente de los operadores 100% digitales como los neobancos o neobrokers. Frente a los grandes bancos tradicionales nos diferenciamos por la especialización y por haber nacido en los mercados financieros, lo cual nos da un ADN muy particular. Y finalmente frente a los operadores no bancarios, como las gestoras o los puros brokers, nos diferenciamos por el hecho de ofrecer a los clientes un servicio de operaciones bancarias que añaden valor a nuestro modelo.
Ante el despegue de la Inteligencia Artificial y la automatización, ¿cómo transformará la tecnología la operativa del banco en los próximos años?
Nosotros siempre hemos entendido la tecnología como una herramienta que potencia las relaciones personales pero no las sustituye. Con esa filosofía lanzamos en 1999 la primera plataforma de inversión y trading “on line” y con esa filosofía abordamos nuestra plena apuesta por la inteligencia artificial (IA). No vemos una contraposición entre tecnología y relaciones personales, más bien al revés. Y eso conecta con nuestro rol de “gestores de inversores” , que está muy conectado con ese modelo de relación entre personas y que deriva del hecho de haber nacido Renta 4 Banco y haber crecido en los mercados financieros. Para nosotros es muy natural asesorar a los clientes que quieren invertir en esos mercados, y ofrecerles una experiencia muy confortable para que disfruten con ella. Y la iA creemos que nos va a ayudar mucho en todo ello.
Estamos a las puertas de la mayor transferencia intergeneracional de riqueza de la historia, lo que traerá un nuevo perfil de clientes con distintas exigencias digitales, financieras y de sostenibilidad. ¿Cómo se está preparando la entidad para ello?
Estamos incorporando, desde hace años, personas jóvenes a nuestra plantilla, de forma que la conexión con la nueva generación de inversores se hace más fácil. Y por otro lado incorporamos permanentemente a nuestra oferta activos y soluciones que demandan las nuevas generaciones, como los criptoactivos o el capital riesgo (private equity, venture capital,…) y activos alternativos en general. La realidad es que la edad media de nuestros clientes baja de forma continua, aunque sin grandes saltos, y eso nos parece una buena señal.
Si nos proyectamos hacia el futuro y pensamos en el 80º aniversario del banco, ¿cómo se imagina Renta 4 Banco?
Realmente no hemos sido tan “last mover”. En 1999 pusimos en el mercado la primera plataforma de intermediación “on line” y en 2002, cuando nadie hablaba de ETFs, pusimos en marcha nuestro ETF Center. Más recientemente, hace dos años, sacamos la Cartera Easy de Fondos de Inversión, gestionada cien por cien por un algoritmo de inteligencia artificial y con una comisión de gestión muy pequeña. Son ejemplos que indican que hemos sido bastante innovadores. Lo que sí es verdad es que no nos gustan los saltos en el vacío, ni forzar la velocidad de crecimiento y preferimos ir a nuestro ritmo. Y eso conecta con la pregunta sobre lo que me gustaría que fuese Renta 4 dentro de cuarenta años. Lo que me gustaría es que fuese un Banco conocido por su calidad y no tanto por su tamaño, la aspiración no es ser el más grande, sino ser reconocido como un Banco de calidad y por haber sabido anticiparse a las tendencias del futuro.
La inversión siguiendo criteriosambientales, sociales y de buena gobernanza (ASG) ha dejado de ser una opciónreservada a los ahorradoresmás concienciados para convertirse en una alternativaplenamente competitiva. Es la principal conclusión, entre otras, de los expertos en inversiones de la Organización de Consumidores y Usuarios (OCU).
Uno de los argumentos más frecuentes contra la inversión sostenible es la supuesta pérdida de rentabilidad derivada de limitar el universo de inversión a este tipo de productos. Sin embargo, la experiencia reciente desmiente esta idea. Por ejemplo, en la inversión en acciones globales, y observando un periodo de 5 años, los principales índices con filtros ASG que excluyen actividades controvertidas y índice de riesgo similar, comparten rentabilidades anuales en torno al 11,7%. Resultados que pueden trasladarse al bolsillo del pequeñe inversor, ya que existen fondos de gestión pasiva que los replican.
De hecho, dentro del universo ASG existen ETF de acciones globales que han cosechado resultados especialmente destacados, como el fondo VanEck MS Developed Markets Dividend Leaders, que acumula una rentabilidad del 136% en los últimos cinco años, o del Invesco Global Active ESG Equity, con un rendimiento cercano al 97% en el mismo periodo. Ambos aplican criterios de sostenibilidad mediante exclusiones de sectores controvertidos o empresas que no cumplen determinados estándares internacionales de responsabilidad corporativa. Eso sí, OCU también advierte que invertir “sostenible” tampoco es garantía de rendimientos similares o mejores. Dos fondos sostenibles pueden obtener resultados muy diferentes por su distribución geográfica, concentración sectorial, política de inversión y costes.
No obstante, la creciente demanda de productos sostenibles ha impulsado también la aparición de estrategias comerciales que aprovechan el atractivo de las siglas ASG sin que exista detrás un compromiso real con la sostenibilidad. Es el conocido fenómeno del greenwashing. Y es que no todos los fondos que incorporan criterios ASG aplican las mismas exigencias de sostenibilidad. Algunos se limitan a excluir determinadas actividades (tabaco, alcohol, armamento…) mientras que otros persiguen objetivos ambientales o sociales. Aunque la normativa europea ha reforzado las obligaciones de información y las condiciones para utilizar términos relacionados con la sostenibilidad, sigue siendo necesario comprobar qué criterios aplica cada producto. Por ejemplo, el ETF de VanEck nombrado antes, no tiene como objetivo principal invertir en compañías con una alta calificación sostenible sino en compañías con elevados dividendos, lo que puede explicar sus rendimientos más que las políticas de exclusión ASG que le permiten asignarse la etiqueta de sostenible.
Para ofrecer una visión más completa, OCU Inversiones ha desarrollado la etiqueta ESGF para acciones, un indicador propio que combina sostenibilidad y calidad financiera. La valoración ASG parte de los datos especializados de LSEG, uno de los principales proveedores mundiales de análisis de sostenibilidad empresarial. A esa evaluación se añade un análisis propio de la solidez financiera de cada compañía. Y únicamente las empresas que destacan simultáneamente en ambos ámbitos reciben la etiqueta ESGF. Actualmente, 48 de las 178 compañías analizadas OCU cuentan con esta distinción.
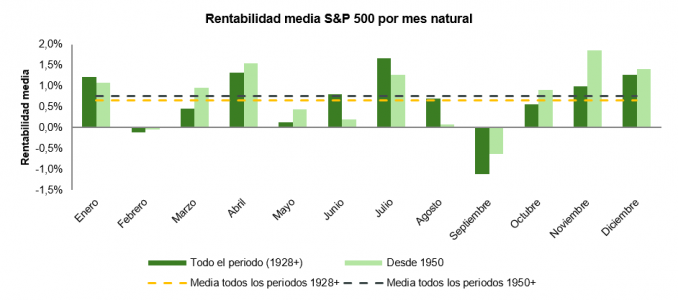
Septiembre fue, como se esperaba, un mes negativo para la rentabilidad de la bolsa. Sin embargo, de acuerdo con pautas estacionales históricas, ahora entramos en el período más amable para los inversores en mercados de acciones.
Con la rentabilidad del T-Bond en máximos de los últimos 19 años, la intensificación de los conflictos en Ucrania e Irán y las dudas persistentes en torno a la sostenibilidad de la inversión en la temática de IA, el mercado se ha atascado en septiembre y el sentimiento inversor también ha acusado la falta de visibilidad. Y, a pesar de todo ello, esta semana el S&P 500 ha vuelto a marcar máximos históricos.
La compresión de múltiplos, en un entorno de crecimiento muy fuerte en beneficios por acción, ha actuado como protección ante la incertidumbre geopolítica y el aplanamiento en la curva de tipos.
Lo cierto es que los indicios apuntan a un final de año interesante en las bolsas.
Inflación, Fed y los grupos de trabajo de Warsh
Los últimos datos de empleo, con un crecimiento en nóminas peor de lo esperado en EE. UU., consolidan la idea de que el foco de atención para la Fed continúa estando en la inflación.
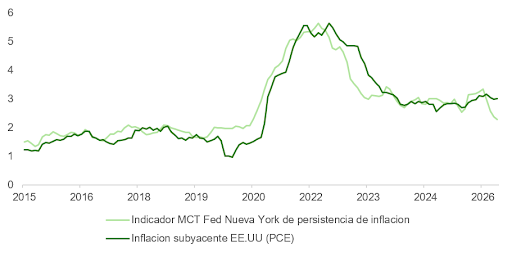
Asimismo, la última publicación del PCE de la semana pasada —junto con la caída en el precio del barril de crudo— ofrece señales positivas a corto plazo, que confirman unas expectativas de inflación (medidas con los breakevens a 5 años dentro de 5 años) que han venido retrocediendo los últimos meses y se acercan a la marca de 2%. Además, existen indicios que apuntan a un descenso en presiones estructurales en precios. El indicador de tendencia de la inflación del PCE de EE. UU. que calcula la Fed de Nueva York y que trata de capturar la persistencia de presiones inflacionistas viene cayendo desde abril y, aunque es una serie sujeta a revisiones, el termómetro de inflación “en tiempo real” de Truflation ofrece una perspectiva similar.
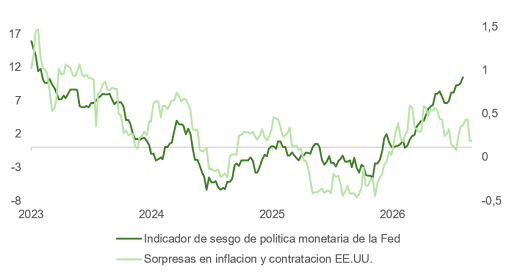
No deja de ser curioso que las sorpresas en datos de inflación y contrataciones en EE. UU. hayan remitido considerablemente desde junio, mientras la Fed endurece su discurso. No obstante, la divergencia no implica necesariamente una incoherencia: la Fed reacciona al nivel de la inflación —con el PCE subyacente aún en el 3,4%, tras cinco años por encima del objetivo— más que al ritmo de las sorpresas, y con un tipo real cercano al ~0,5% considera que su política apenas es restrictiva. A ello se suma un componente de credibilidad: un nuevo presidente bajo presión pública para bajar tipos tiene incentivos para demostrar independencia antes de abrir la puerta a un giro.
Los resultados de los grupos de trabajo de la Fed (comunicación, balance, fuentes de datos, productividad y empleo, y marco de inflación) podrían ser una inesperada noticia positiva de cara a final de año. Revisar el marco de inflación no se puede hacer con credibilidad si la Fed parece blanda mientras lo hace. El grupo de fuentes de datos podría ser la clave: Warsh prefiere indicadores de inflación de mercado y en tiempo real (breakevens, mediciones del estilo de Truflation), y hoy esos indicadores apuntan a la desinflación. Es una hipótesis, pero vigilaría ese grupo como posible catalizador de un giro hacia una política menos dura en 2027.
Valoración, elecciones y resultados: el caso alcista
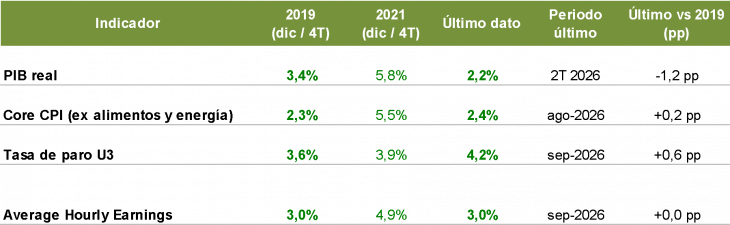
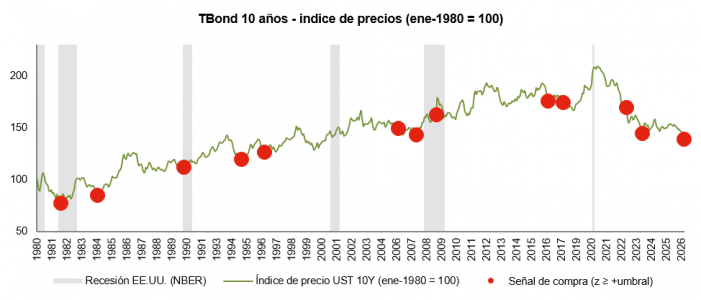
El crecimiento real de la economía estadounidense, los salarios y la inflación están muy cerca ya de la etapa previa a la escalada en IPC generada por el COVID. Aunque esto no significa que volvamos a ver un entorno de tipos similar al de entonces, sí parece que la curva mantiene un recelo excesivo en lo que a expectativas de subidas de tipos se refiere. El repunte en la TIR del bono respecto al crecimiento estimado de PIB en EE. UU. para los próximos 12 meses se sitúa en más de 1,5 desviaciones estándar, un umbral que, desde 1980, ha resultado en el pasado en repuntes en precio del bono.
Si esto vuelve a suceder, en un entorno de sólido crecimiento en beneficios corporativos, el múltiplo del S&P 500 tendría margen para recuperarse.
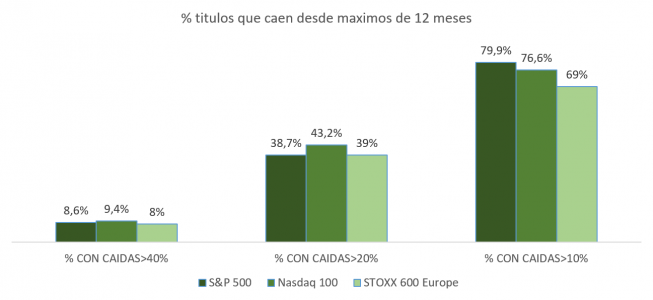
Un 38,7% de las acciones que componen el S&P 500 acumulan caídas del 39% desde sus máximos de los últimos 12 meses. Con el mercado anticipando un mayor endurecimiento en política monetaria del que transmite el “mapa de puntos” de la Fed, el contexto parece el idóneo para que se produzca, antes de final de año, un repricing positivo para los activos de riesgo.
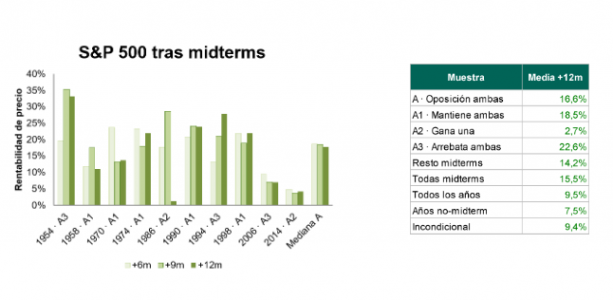
Estamos a solo unas semanas de las elecciones legislativas. Las casas de apuestas y las encuestas muestran cierto equilibrio en el Senado (con inercia positiva para los demócratas), y certeza respecto a la pérdida de la Cámara de Representantes por parte de los republicanos. Desde 1950 se registran tres episodios (de las 19 midterms que han tenido lugar desde 1950) en los que la oposición (en este caso, los demócratas) arrebató el control de ambas cámaras al partido incumbente. 12 meses después de las elecciones, las rentabilidades son positivas en todos los casos y superan, en promedio, tanto la rentabilidad del S&P 500 en todos los periodos como la rentabilidad incondicional y la registrada en las 19 midterms analizadas desde 1950. El precedente histórico es favorable, pero, teniendo en cuenta que solo 3 de los 19 procesos observados mostraron el resultado probable el 4 de noviembre, el argumento sólido que apoya un buen comportamiento post elecciones es el ciclo de midterms, no la composición del Congreso.
En la misma línea y, como explicamos más arriba, el periodo comprendido entre octubre y diciembre es históricamente el más rentable para los inversores. El mercado ha depurado la sobrecompra técnica, y el sentimiento inversor ha pasado a ser menos optimista y más escéptico.
Finalmente, la próxima semana comienza en EE. UU. el periodo de publicación de resultados, y el tercer trimestre se perfila como positivo para los inversores. El consenso anticipa que los 11 sectores industriales que componen el S&P 500 comuniquen crecimiento de los ingresos y las ganancias, una situación casi insólita en los últimos 25 años. La barra, no obstante, está más alta que en trimestres anteriores.
España avanza en el desarrollo de los proyectos europeos dirigidos a movilizar ahorro hacia la inversión en Europa. Uno de ellos, la Savings and Investment Union (SIU), impulsada por la Comisión Europea. El Real Decreto-Ley 26 /2026 incluye nuevas vías para canalizar el ahorro minorista hacia la inversión en fondos y, por este motivo, desde Inverco analizan las novedades que implica la nueva legislación en España en la última de sus Notas de Novedades Regulatorias.
El documento de Inverco recoge las tres nuevas vías de ahorro a través de fondos de inversión que recoge el Real Decreto-Ley:
1.- Cuenta de Ahorro e Inversión Financia Europa (CAIFE): Se trata de una cuenta de inversión para personas físicas, que conlleva diferimiento y exención de plusvalías tras 5 años (100% hasta 10.000 euros y un 20% del exceso). El límite máximo son 150.000 euros.
2.- CAIFE Reinversión: Está diseñada para reinvertir importes de ventas de vivienda con requisitos. Implica la exención de plusvalías inmobiliarias y el diferimiento y exención (20%) de las plusvalías de la cuenta tras cinco años (sin franquicia de 10.000 euros). El límite son 800.000 euros (sujeto a tramos).
3.-Seguro Individual de Ahorro a Largo Plazo (SIALP) Financia Europa: Permite la exención de rendimientos tras cinco años y primas menores e iguales a 10.000 euros al año.
Las tres figuras incorporan fondos de inversión, un “vehículo idóneo para la inversión minorista”, según recoge el documento de Inverco. Se trataría de fondos UCITS, o bien IICs no armonizadas financieras e, incluso, ETFs. Deben ser españolas o autorizadas en otro estado de la UE o del Espacio Económico Europeo (EEE). Además, deben reunir varios requisitos:
1.- Al menos, el 70% de la inversión debe realizarse en el EEE.
2.- Al menos, el 50% de la inversión tiene que ser en renta variable.
3.- Y, al menos, el 35% de la inversión, en renta variable del EEE.
4.- Quedan excluidas las sicavs, las inversiones directas o indirectas en socimis o IICs inmobiliarias, además de las Sociedades de Inversión de Capital Variable.
El análisis de Inverco también detalla los desarrollos reglamentarios pendientes:
1.- OM sobre información a la AEAT: Condicionará la comercialización y contratación de la CAIFE y del SIALP FE.
2.- OM sobre movilizaciones de CAIFE: Regulará la información entre entidades, operaciones pendientes y la comisión máxima del proveedor de origen.
3.- Registro de IICs elegibles: La CNMV creará este registro y habilitará los medios necesarios para que las IICs puedan solicitar su inscripción.
4.- OM sobre exposición a RV/IIC: Determinará qué instrumentos podrán computar.
El uso creciente de los ETP de criptoactivos está normalizando la inclusión de activos digitales dentro de las asignaciones de cartera estándar, según muestra un nuevo estudio global de Nickel Digital Asset Management (Nickel), gestora de hedge funds de activos digitales líder en Europa con sede en Londres, fundada por antiguos ejecutivos de Bankers Trust, Goldman Sachs y JPMorgan. La investigación, realizada entre más de 200 altos ejecutivos de inversores institucionales y gestores de patrimonio, revela que el 84 % coincide en que el aumento en el uso de ETP de criptoactivos normalizará los activos digitales en los modelos de asignación en un plazo de tres años, mostrando un 26 % un acuerdo firme con esta afirmación.
Más de la mitad (55 %) de los encuestados afirma que es muy probable que utilice ETP de criptoactivos por primera vez en los próximos dos años, ya sea para incrementar su exposición o para realizar su primera inversión. Cerca de una quinta parte (19 %) señala que ya los utiliza, mientras que el 23 % indica que es bastante probable que invierta en ellos. Solo un 3 % se mostró inseguro o poco propenso a utilizarlos.
Los encuestados muestran confianza en la expansión de las captaciones netas globales hacia los ETF de activos digitales: más de cuatro de cada cinco (81 %) esperan que los flujos netos aumenten en los próximos 12 meses, incluyendo un 19 % que prevé incrementos muy significativos.
El estudio, desarrollado en EE. UU., Reino Unido, Emiratos Árabes Unidos, Alemania, Suiza, Francia, Italia, Países Bajos, Singapur, Brasil y los países nórdicos, concluye que el incremento de los flujos hacia los ETP será beneficioso para el conjunto del sector. Cerca del 90 % afirma que el crecimiento de los ETP ha tenido un impacto positivo en la percepción que su organización tiene sobre el mercado de activos digitales.
Casi nueve de cada diez encuestados (87 %) prevén que el crecimiento de los ETP incrementará la demanda de gestores activos de activos digitales y hedge funds en los próximos 24 meses, estimando un 22 % un aumento significativo. Solo un 3 % espera que el crecimiento de los ETF reduzca ligeramente la demanda de la gestión activa.
Sin embargo, más de la mitad (52 %) señala que la incertidumbre regulatoria sigue siendo el mayor obstáculo para incrementar el uso institucional de los ETP de criptoactivos. Alrededor del 44 % teme que los ETF no resuelvan los riesgos subyacentes de mercado o de custodia, mientras que el 40 % muestra preocupación por la liquidez y los costes de negociación.
El motivo principal para utilizar ETP de criptoactivos señalado por los encuestados es la mayor facilidad para obtener la aprobación del comité de inversión o del consejo de administración (28 %). Alrededor del 21 % valora su liquidez y transparencia, mientras que el 20 % destaca la simplificación operativa y de custodia. Casi tres de cada cuatro (74 %) afirman que las comisiones o el TER (Total Expense Ratio) son fundamentales o muy importantes a la hora de seleccionar fondos.
Existe división sobre qué región experimentará el crecimiento más rápido del patrimonio gestionado (AUM) institucional: el 27 % señala EE. UU., otro 27 % apunta a Europa y el 26 % a Oriente Medio. Solo un 11 % eligió el Reino Unido.
Por tipo de producto, se prevé que las cestas multiactivo de criptoactivos registren el mayor crecimiento institucional en los próximos dos años (45 %), seguidas de los ETF de activos digitales de gestión activa (43 %). Casi dos de cada cinco (39 %) optaron por productos de staking o con generación de rendimiento (yield), y un 38 % por fondos de activos del mundo real tokenizados (real-world assets).
“Los ETP de criptoactivos se están convirtiendo en un puente fundamental entre las finanzas tradicionales y los activos digitales. Al ofrecer un acceso familiar, transparente y operativo sencillo, ayudan a que los comités de inversión incorporen los activos digitales en el debate central de construcción de carteras. No obstante, los ETP ofrecen principalmente una exposición pasiva al mercado. A medida que la participación institucional se intensifique, prevemos una creciente demanda de gestores activos especializados capaces de desenvolverse ante las ineficiencias, la volatilidad y la complejidad operativa de estos mercados. En Nickel hemos desarrollado una arquitectura de gestión de riesgos, custodia y capacidades de inversión de nivel institucional diseñadas para captar estas oportunidades con los estándares de gobernanza y protección que exigen los inversores institucionales”, destaca Anatoly Crachilov, CEO y socio fundador de Nickel Digital.
Foto cedidaBen Lord, gestor de fondos de M&G Investments
“Mis dos mayores convicciones son que los bonos soberanos son realmente atractivos y que los inversores deben ser cautelosos con el riesgo. Los mercados de riesgo están ignorando todo tipo de problemas, posibles shocks y problemas de valoración”. Son declaraciones de Ben Lord, gestor de fondos de M&G Investments. Lord fue uno de los portavoces elegidos por la firma para celebrar los 20 años de Bond Vigilantes, en un ciclo de conferencias celebrado en Madrid. En una entrevista con Funds Society, Lord expresó su opinión de que los inversores deberían mantener posiciones largas en bonos soberanos, especialmente de Estados Unidos y Reino Unido. “Si analizamos las rentabilidades de toda la renta fija, el 75-80% de la oportunidad procede de los bonos soberanos”, afirma.
¿Por qué bonos soberanos?
El sentimiento hacia los bonossoberanos es pésimo. Los bancos centrales no han cumplido sus objetivos de inflación durante cinco años. Los gobiernos no están recortando el gasto ni subiendo los impuestos lo suficiente y siguen gastando cada vez más. Eso significa que tienen que emitir cada vez más deuda pública, y ese es el contexto en el que nos encontramos. Este es el entorno de mercado actual.
Entonces, ¿le parecen atractivas las rentabilidades de los bonos soberanos?
En nuestra opinión, todo depende de la valoración y, con los bonos por encima del 3,5%, los bonos británicos por encima del 5,5% y los Treasuries por encima del 5,3%…, son niveles en los que vemos valor a largo plazo. Creemos que la rentabilidad nominal del bono soberano a 10 años debería situarse, básicamente, en torno al nivel medio del PIB nominal. Es decir, un 2% de inflación más un crecimiento del PIB real del 1%-2% durante diez años. Eso significa que, cuando estamos por encima del 5% en Estados Unidos y Reino Unido, estos niveles empiezan a resultar interesantes.
En Estados Unidos, se puede decir que hoy la inflación está en el 3% y el crecimiento en el 3,5%. Eso supone un PIB nominal del 6,5%. Por tanto, se podría argumentar que los Treasuries a 10 años no ofrecen una buena valoración. Yo diría que es bastante difícil esperar que durante diez años la inflación se mantenga en el 3% y que el PIB real de Estados Unidos siga creciendo al 3,5%. Creo que ambos niveles probablemente bajarán. En Reino Unido, la inflación está en el 3%, pero el PIB real se sitúa entre el 1% y el 2% y está descendiendo.
Sé que existen riesgos. Pero cuando analizas los bonos soberanos a 10 años, tienes que tener en cuenta que habrá cambios durante los próximos diez años. Por eso vemos valor, ya que consideramos que, si asumimos una inflación del 2% y un crecimiento del PIB real del 2%, el 4% es aproximadamente el nivel en el que deberíamos estar neutrales. Y estamos muy por encima de ese nivel tanto en Reino Unido como en Estados Unidos. En Europa, creemos que la inflación probablemente se sitúe en el 2% y que el PIB real esté alrededor del 1%. Por tanto, tenemos un PIB nominal del 3% en Europa, mientras que los bonos a 10 años están en el 3,6%.
¿Cuánto tiempo pueden mantenerse estos niveles?
Si el coste de la deuda de un gobierno es superior a su PIB nominal, es decir, a su crecimiento potencial, a largo plazo endeudarse a esos niveles tendrá consecuencias para la economía porque resulta muy caro financiarse. Se destinará cada vez más dinero al pago de intereses, lo que resta recursos a otras áreas. En última instancia, unos costes elevados de la deuda reducen el crecimiento potencial. Por eso creemos que tiene sentido mantener posiciones largas. También es muy fácil decir que los gobiernos simplemente van a endeudarse cada vez más y que acabaremos entrando en una crisis. Existe ese riesgo. Y creo que mucha gente está cómoda manteniendo posiciones cortas en duración y en bonos soberanos. Pero confían en que, cuando llegue la crisis, podrán pasar a posiciones largas en duración.
Eso parece bastante complicado
Es imposible. Nunca he sido capaz de acertar el momento del mercado. Nunca he conocido a nadie que pueda hacerlo. Realmente cuestionaría la capacidad de cualquiera para mantener ahora una posición corta. La crisis puede llegar cualquier día. Y cuando una crisis golpea al mercado de bonos soberanos, ¿qué sucede? Los gobiernos tienen que recortar el gasto. Tienen que subir los impuestos. Se ven obligados a hacerlo rápida y agresivamente. Volvamos, por ejemplo, a 2011-2012, con los problemas de deuda soberana de la periferia europea. Era muy fácil estar allí manteniendo posiciones cortas y pensar que no había nada que nadie pudiera hacer. Pero Mario Draghi llegó y dijo que haría “lo que fuera necesario”.
Y mira todo lo que ocurrió después… Lo que estamos diciendo es que sí, da miedo. Sí, ha dolido. Sí, han sido unos años malos a medida que las rentabilidades han subido. Pero hay que mantener posiciones largas si se quiere beneficiarse cuando llegue el momento, cuando los gobiernos reciban el mensaje, cuando sea necesario un rescate o cuando se produzca una subasta fallida. De repente, los gobiernos tendrán que solucionarlo. Y ese día hay que estar largo.
¿Cree que los bancos centrales están más cerca de cometer un error de política Monetaria?
Lo que me parece interesante es que tenemos un shock de oferta en el petróleo. Está provocado por una sola persona. Eso es un impuesto sobre el consumo. Entre 2022 y 2024, todo el mundo tenía muchos ahorros procedentes de la pandemia. Esos ahorros ya se han agotado en Estados Unidos y Reino Unido. En Europa todavía queda una parte, pero es mucho menor que hace dos o tres años.
Los salarios reales están creciendo ahora entre un 2% y un 3%, mientras que la renta real disponible media crece entre el 0% y el 2%. Por tanto, no estamos en un entorno de consumo especialmente fuerte. Ahora tenemos un impuesto en forma de mayores costes energéticos y de los fertilizantes. Y El Niño. Todos estos factores actúan como un impuesto sobre el consumo.
Y ahora, como los bancos centrales han tardado cinco años en reducir la inflación, el mercado de bonos está diciendo: han tenido tiempo suficiente. Si no reducen ahora la inflación, el mercado de bonos va a reaccionar. Por eso, me da la sensación de que el mercado de bonos está recuperando el control. Pero si combinamos una energía más cara, potencialmente unos alimentos y fertilizantes más caros debido a otros acontecimientos globales relacionados, y ahora además subimos los tipos de interés porque el mercado de bonos necesita que la inflación vuelva a bajar después de tanto tiempo, sí, existe una posibilidad clara de que los bancos centrales endurezcan demasiado la política monetaria.
¿Qué posibilidades hay de que llegue una recesión?
En los mercados de riesgo tengo la sensación de que la probabilidad de una recesión es prácticamente del 0%. Basta con mirar dónde están las bolsas, los diferenciales de crédito y los diferenciales de valoración. Pero si estamos endureciendo la política monetaria para gobiernos, empresas y hogares y, al mismo tiempo, todos ellos están afrontando estas presiones sobre el coste de vida, existe una probabilidad elevada de que el endurecimiento se produzca en el peor momento posible, cuando la demanda esté cayendo.
¿Existe riesgo de un error de política fiscal?
Si se produce un endurecimiento excesivo, existe la posibilidad de que tengamos una recesión del consumo. La respuesta tradicional de la política económica durante los últimos 40 años ante una desaceleración ha sido anunciar grandes programas de gasto. Ahora existe una probabilidad mayor que durante mucho tiempo de que el mercado de bonos reaccione negativamente ante un relajamiento fiscal de ese tipo.
Pero no es mi escenario central. Si entramos en una desaceleración, hay algo que sí sé: los bancos centrales recortarán los tipos. Los recortarán con fuerza. Por tanto, mi opinión sería que, si entramos en una recesión, las bolsas caerán, los diferenciales de crédito, tanto high yield como investment grade, se ampliarán y ¿qué comprarán los inversores? Comprarán bonos soberanos. Si se produce una reacción negativa en el mercado de bonos —y no es mi escenario central, pero es algo que tenemos que contemplar—, quizá haya que ser más cauteloso con los bonos soberanos de vencimientos largos. Para mí, eso sería un shock de la prima por plazo.
Entonces, ¿qué haría en caso de una recesión?
En términos generales, sería alcista en bonos soberanos y en duración si finalmente entramos en una desaceleración por cualquier motivo. Pero, además, si los recortes o las subidas de tipos se producen de forma más agresiva, eso podría generar un shock realmente fuerte.
Mi primera reacción es pensar que, en un escenario de aversión al riesgo provocado por una recesión, los inversores acudirán a los bonos soberanos. Son los activos más baratos que veo. Pero tenemos que aceptar que existe un riesgo de cola: si los políticos reaccionan ante una desaceleración o una recesión de forma agresiva y anuncian mucho gasto público, el mercado de bonos podría no recibirlo bien. Por tanto, empezaría a favorecer los bonos soberanos a 2, 5, 7 y 10 años, y sería más prudente con los bonos soberanos a 20 y 30 años.