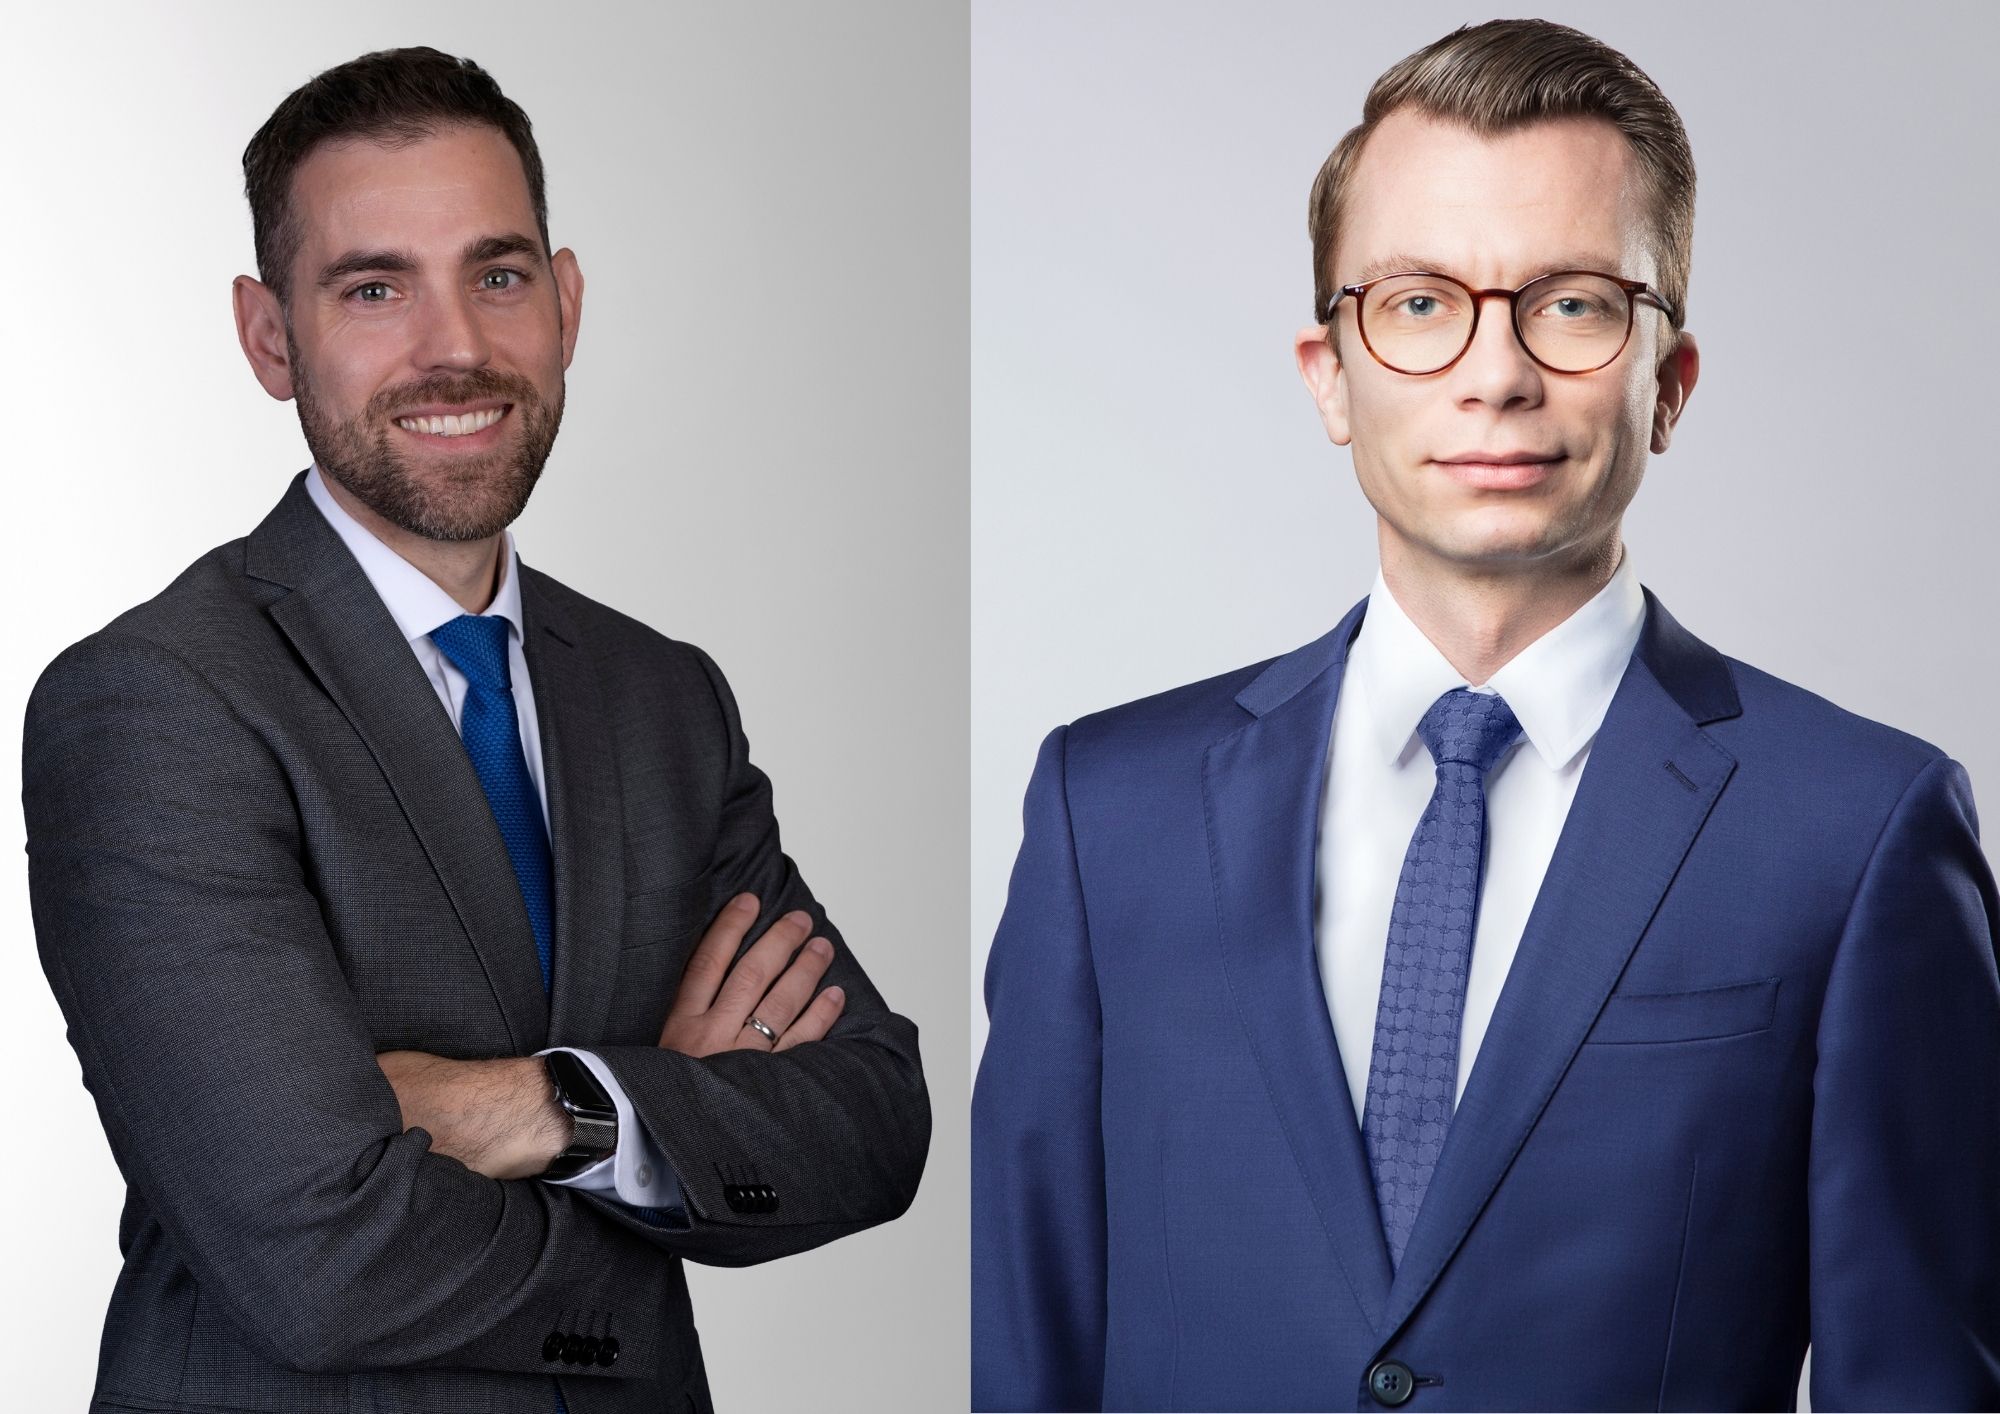
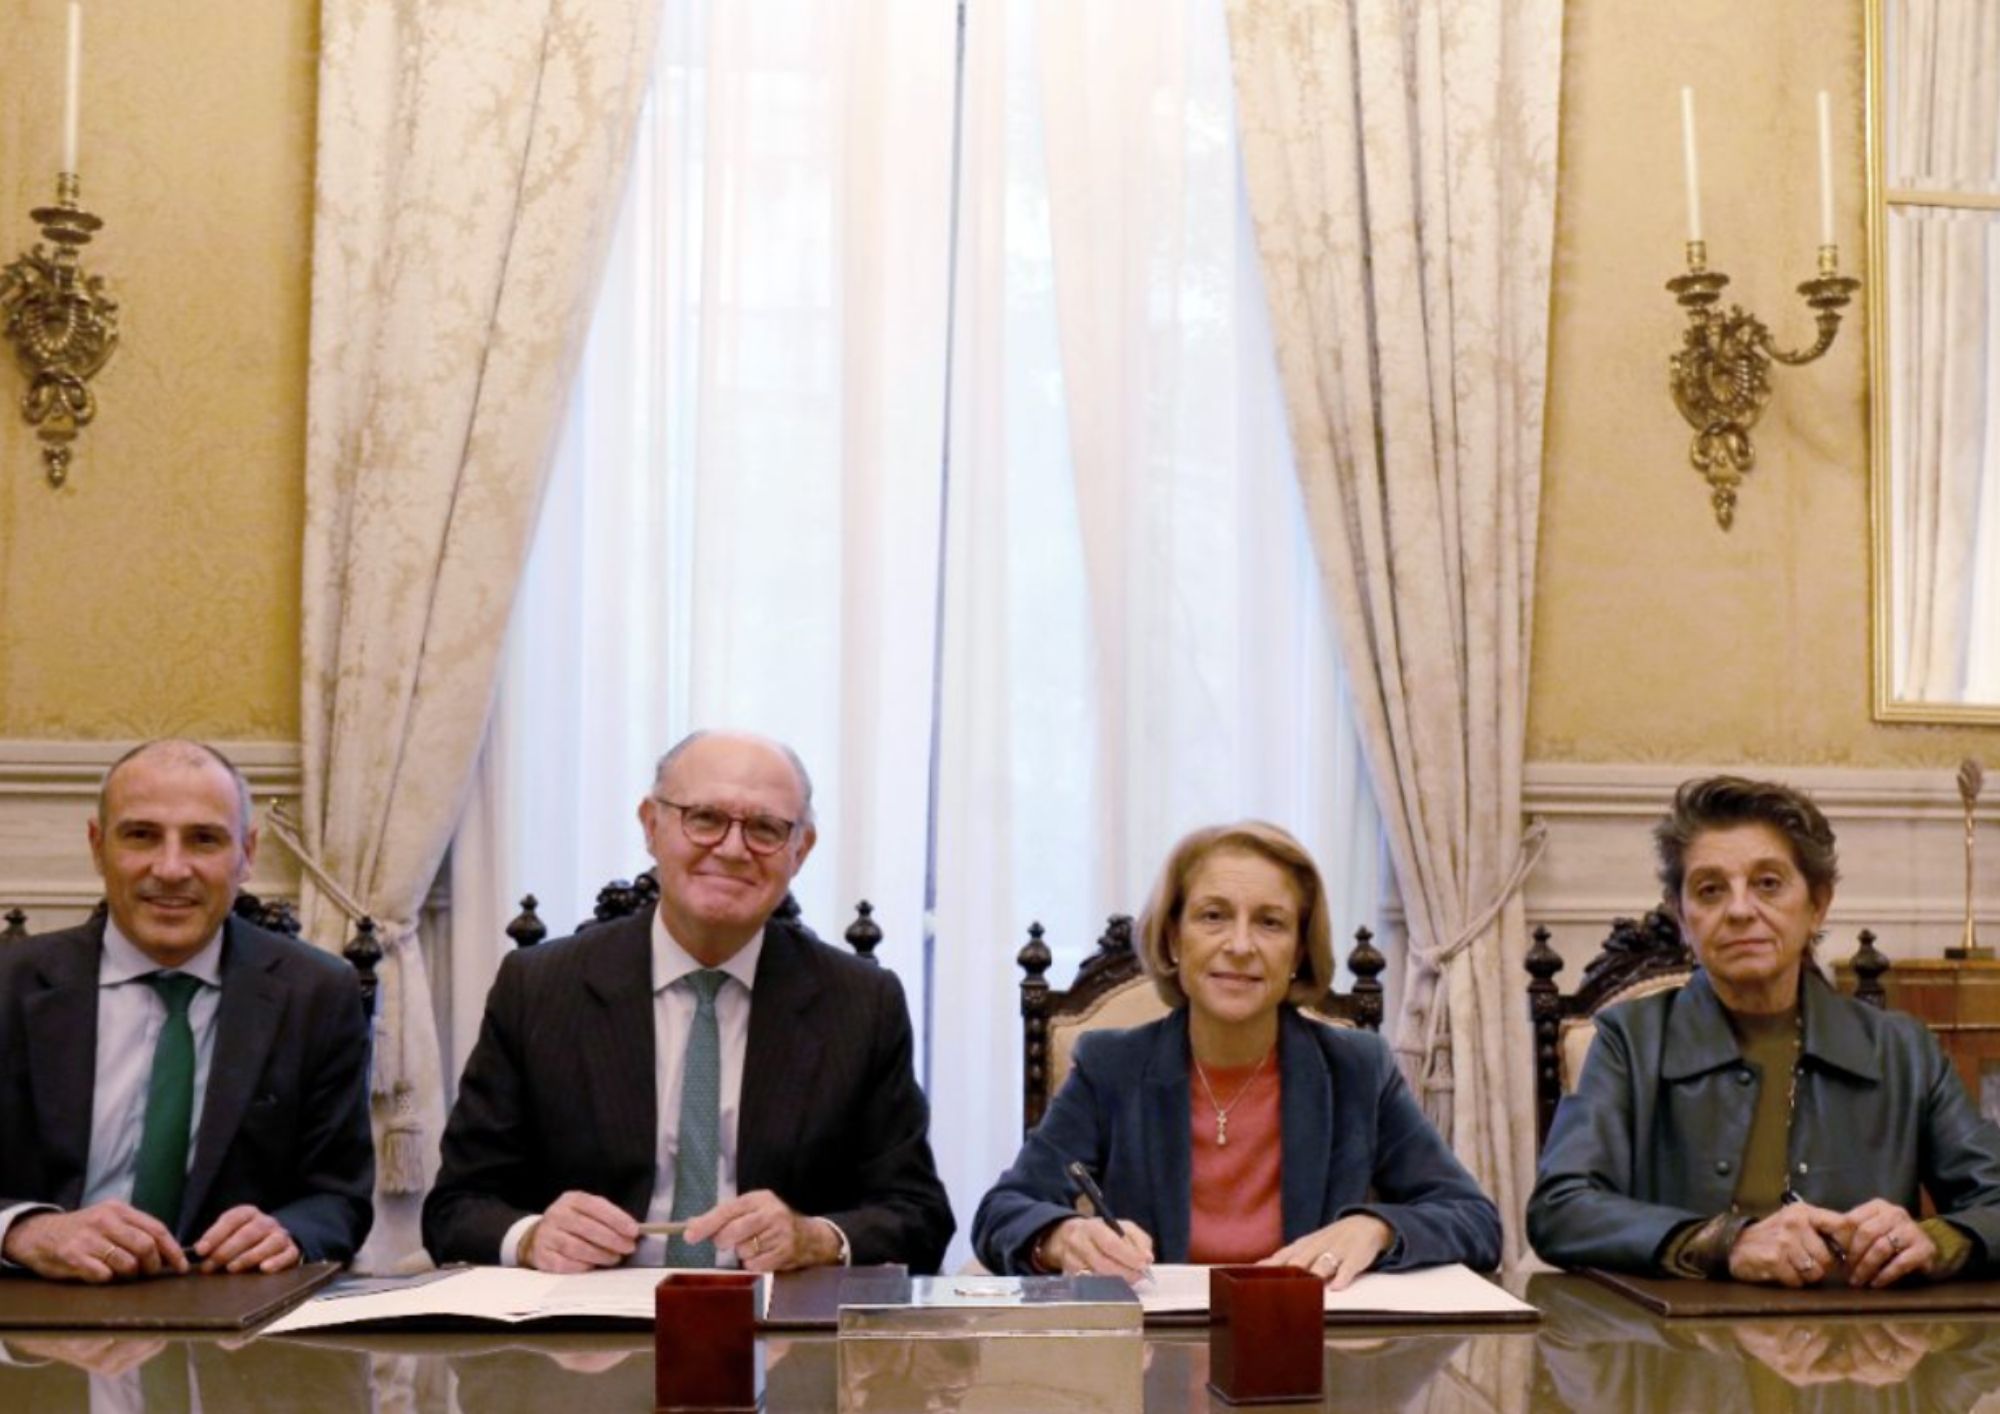
Foto cedidade izquierda a derecha: Julian Book, codirector de inversiones en el equipo de inversión sistemática en renta variable de Allianz GI & Patrick Vosskamp, Codirector de inversiones en el equipo de inversión sistemática en renta variable en Allianz GI
Allianz Global Investors (AllianzGI) ha anunciado el nombramiento de Patrick Vosskamp y Julian Book como codirectores de inversiones en el equipo de inversión sistemática en renta variable. Los nombramientos serán efectivos a partir del 1 de enero de 2027 y ambos reportarán directamente a Michael Heldmann, director de Inversiones de Renta Variable de Allianz Global Investors.
El anuncio de esta nueva estructura, específica para el área de renta variable sistemática,coincide con un hito para la estrategia estrella de esta división, Best Styles, que ha alcanzado los 102.000 millones en activos bajo gestión a 31 de octubre de 2026.La filosofía de inversión de Best Styles está basada en la convicción de que los estilos de inversión (como el value o el momentum) incorporan primas de riesgo que pueden aprovecharse de forma disciplinada y sistemática, con relativa independencia del entorno económico o de mercado, con el objetivo de generar rentabilidades consistentes para los clientes.
Estos nombramientos no supondrán ningún cambio en el proceso ni en la filosofía de inversión de Best Styles. Michael Heldmann, director de Inversiones de Renta Variable de AllianzGI, señala: “Superar los 100.000 millones de euros en activos bajo gestión supone un hito importante para Best Styles, una de las estrategias más reconocidas de AllianzGI. A medida que sigue consolidando su crecimiento, la nueva estructura de codirección nos proporciona un modelo de liderazgo escalable y preparado para afrontar futuras oportunidades de crecimiento. A su vez, preserva el enfoque de inversión y la experiencia que han sustentado nuestra plataforma desde que pusimos en marcha el equipo a mediados de los años noventa. El nombramiento de Patrick y Julian demuestra la solidez y profundidad del talento con el que cuenta AllianzGI en inversión sistemática en renta variable”.
Patrick Vosskamp lleva más de una década en AllianzGI y, hasta ahora, ocupaba el cargo de codirector de Gestión de Carteras de renta variable sistemática. Ha desempeñado un papel destacado en el desarrollo de la oferta de inversión sostenible del equipo y en la ampliación del alcance de la plataforma. Por su parte, Julian Book, que también lleva más de diez años en AllianzGI y ha compartido hasta ahora con Patrick la codirección de Gestión de Carteras, ha sido clave en la expansión del negocio institucional y en el desarrollo de las avanzadas capacidades de gestión cuantitativa del equipo.
La inversión sistemática en renta variable busca batir al mercado mediante un enfoque replicable y con una gestión rigurosa del riesgo. El equipo de renta variable sistemática de Allianz Global Investors se fundó en 1996 y ha sido pionero en numerosas innovaciones en este ámbito, como la integración de criterios de sostenibilidad en el proceso de inversión o el uso de la inteligencia artificial en sus metodologías desde hace más de una década.
Los mercados privados permiten acceder a oportunidades de inversión más allá de los cotizados, pero exigen planificar cuánto capital puede mantenerse comprometido durante varios años. La dificultad para recuperar la inversión antes de lo previsto hace que la liquidez del patrimonio sea un factor determinante a la hora de dimensionar la exposición a estos activos.
Antes de invertir, conviene analizar qué parte del patrimonio ya está comprometida en activosilíquidos, qué recursos pueden destinarse al largo plazo y cómo evolucionarán los desembolsos y las distribuciones de capital. Creand Asset Management repasa cinco aspectos clave para incorporar los mercados privados a una cartera de forma coherente con las necesidades financieras y los objetivos de cada inversor.
Evaluar la iliquidez del patrimonio global
El punto de partida consiste en analizar qué proporción del patrimonio se encuentra ya comprometida en activos de difícil conversión en efectivo. Esta evaluación no debe limitarse a los fondos de mercados privados, sino que ha de incorporar otras inversiones, como inmuebles, participaciones empresariales o activos cuya venta pueda requerir tiempo o implicar costes relevantes.
Según explica la firma, dos inversores con patrimonios de valor similar pueden presentar situaciones muy diferentes. Por ejemplo, quien dispone de una cartera financiera mayoritariamente líquida y fuentes estables de ingresos tendrá, en principio, más flexibilidad para asumir compromisos a largo plazo que quien concentra gran parte de su riqueza en inmuebles o negocios familiares.
Este análisis permite conocer el peso real de los activos ilíquidos en el conjunto del patrimonio y valorar si existe margen para incorporar nuevas inversiones sin aumentar excesivamente la concentración en este tipo de activos.
Determinar qué capital puede comprometerse a largo plazo
Una vez identificada la estructura patrimonial, el siguiente paso es distinguir entre el valor total de los activos y los recursos que pueden destinarse realmente a nuevas inversiones. No todo el patrimonio financiero disponible debe considerarse capital invertible a largo plazo, ya que una parte puede estar destinada a atender gastos recurrentes, obligaciones fiscales, proyectos familiares o necesidades extraordinarias previstas para los próximos años.
“Antes de establecer cuánto destinar a mercados privados, es necesario identificar qué recursos pueden mantenerse invertidos durante varios años sin comprometer otras prioridades patrimoniales. La asignación debe partir, por tanto, del capital realmente disponible y no únicamente del valor total del patrimonio”, ha explicado Sergio Muñoz, responsable de Activos Alternativos de Creand Asset Management en España.
Anticipar los desembolsos y las distribuciones de capital
A diferencia de muchas inversiones cotizadas, en determinados fondos de mercados privados el capital se desembolsa de forma progresiva, a medida que los gestores identifican oportunidades de inversión. Del mismo modo, su recuperación depende de cuándo se venden los activos, por lo que puede retrasarse respecto a las previsiones iniciales.
Por ello, es importante planificar cuándo habrá que realizar nuevas aportaciones y cuándo se espera recuperar el capital. Si varios fondos solicitan desembolsos al mismo tiempo y las devoluciones de otras inversiones se retrasan, el inversor puede necesitar más liquidez de la prevista para cumplir sus compromisos. Para reducir este riesgo, conviene realizar proyecciones de flujos bajo distintos escenarios, incluidos aquellos en los que los desembolsos se aceleran o la recuperación del capital tarda más de lo esperado.
Diversificar las inversiones y los momentos de entrada
La construcción de una cartera de mercados privados no depende únicamente de seleccionar activos o estrategias atractivas, sino también de cómo se distribuyen las inversiones a lo largo del tiempo. Concentrar las inversiones en una misma añada puede aumentar la dependencia de las condiciones de mercado de ese periodo. Por el contrario, distribuirlas entre distintas añadas permite diversificar los momentos de entrada y reducir la exposición a una fase concreta del ciclo económico.
A esta diversificación temporal debe añadirse una distribución adecuada entre estrategias, geografías y gestores. En mercados privados, los resultados pueden variar considerablemente entre fondos, por lo que resulta especialmente importante analizar la trayectoria de cada gestor, su estrategia de inversión y su capacidad para generar valor.
En este contexto, contar con asesoramiento especializado resulta especialmente relevante para construir una cartera de mercados privados adaptada al perfil y los objetivos de cada inversor. Este acompañamiento permite evaluar las distintas oportunidades de inversión desde una perspectiva global, teniendo en cuenta aspectos como la diversificación, los horizontes temporales y las necesidades de liquidez.
En este sentido, Sergio Muñoz, ha señalado: “Una buena estrategia de diversificación no consiste en acumular inversiones, sino en seleccionar aquellas que realmente se complementan y contribuyen a construir una cartera más equilibrada a largo plazo”. De esta forma, cada nueva inversión debe valorarse no solo por su atractivo individual, sino también por cómo complementa las posiciones existentes y contribuye al equilibrio global de la cartera.
Revisar la exposición y adaptar los nuevos compromisos
La asignación a mercados privados no debería entenderse como una decisión estática, ya que tanto la situación patrimonial del inversor como la composición de su cartera pueden cambiar con el tiempo. Además de las nuevas necesidades financieras o de la evolución de los objetivos personales y familiares, los movimientos del mercado pueden modificar el peso relativo de las inversiones privadas. Por ejemplo, una caída de las valoraciones en los mercados cotizados puede aumentar su proporción dentro de la cartera, incluso sin realizar nuevas aportaciones.
Este efecto hace especialmente importante analizar la exposición existente antes de asumir compromisos adicionales, teniendo en cuenta tanto el capital ya invertido como las aportaciones pendientes de desembolso.
Los inversores en renta variable india han tenido que hacer frente este año a un contexto global cambiante, desde la volatilidad de los precios de la energía hasta las variaciones en el apetito por los mercados emergentes. A medida que algunas de estas presiones se van atenuando, la atención vuelve a centrarse en los factores que podrían respaldar el atractivo de la India como destino de inversión a largo plazo.
La renta variable india podría estar acercándose a un punto de inflexión. Tras un periodo complicado en el que el conflicto en Oriente Medio impulsó al alza los precios de la energía e interrumpió la recuperación de la demanda de los inversores, varios indicadores apuntan ahora a un entorno más favorable a corto plazo. Los precios del petróleo han caído considerablemente desde sus máximos recientes, los temores geopolíticos se han moderado por el momento, el interés de los inversores extranjeros empieza a recuperarse y la India ha comenzado a obtener mejores resultados que los mercados emergentes en su conjunto.
Un giro brusco en los flujos de ETF
Los datos de flujos ofrecen una imagen clara. En febrero, los ETF sobre la India cotizados en Estados Unidos y en la región EMEA registraron entradas de 836 millones de dólares estadounidenses, su mayor captación mensual desde junio de 2024. Esto situó las entradas netas acumuladas en un máximo histórico.
La situación cambió rápidamente a medida que se intensificaba el conflicto en Oriente Medio y los mercados energéticos reajustaban sus precios. La India es un importante importador de petróleo, por lo que un aumento sostenido de los precios del crudo afecta directamente a la inflación, la cuenta corriente y los márgenes empresariales. Durante marzo y abril, los ETF sobre la India registraron salidas conjuntas de 3.100 millones de dólares estadounidenses.
Los últimos datos apuntan a que esta tendencia bajista comienza a revertirse. A 11 de noviembre, los flujos hacia los ETF sobre la India acumulaban aproximadamente 1.100 millones de dólares estadounidenses en noviembre, lo que supone un sólido ritmo de entradas en los primeros días del mes. Un solo mes no basta para establecer una tendencia, especialmente después de un periodo de fuertes salidas, pero sugiere que los inversores están dispuestos a reevaluar el mercado a medida que se atenúan las presiones derivadas de la energía y la geopolítica.
Por qué la India podría volver a estar en el radar de los inversores
Diversificación frente a la temática de la inteligencia artificial. Históricamente, la India ha mostrado una correlación moderada con la renta variable estadounidense y con el sector tecnológico de Estados Unidos. Para los inversores que están reevaluando su concentración en la temática de las infraestructuras de IA y las grandes compañías tecnológicas de megacapitalización, la India ofrece exposición a un conjunto diferente de motores de generación de beneficios: el consumo interno, la inversión, la profundización financiera y la formalización de la economía. La correlación móvil a 52 semanas con el Nasdaq 100 ha caído hasta 0,1, justo cuando la oleada de ventas de noviembre en el sector tecnológico se reanudó tras las elecciones de mitad de mandato en Estados Unidos.
Descenso de los precios del petróleo. El crudo Brent ha retrocedido cerca de 30 dólares estadounidenses por barril desde su máximo reciente. Esto tiene una importancia especialmente significativa para la India, ya que importa la mayor parte del petróleo que necesita. Unos menores costes energéticos pueden mejorar las perspectivas de inflación y aliviar la presión sobre el gasto de los hogares, los márgenes empresariales y la balanza comercial.
Menor prima de riesgo geopolítico. El riesgo de una nueva escalada militar ha disminuido desde el periodo inmediatamente posterior a las elecciones de mitad de mandato. El conflicto sigue siendo un riesgo latente y los mercados pueden cambiar rápidamente, pero los inversores ya no parecen estar descontando el mismo grado de alteración del suministro energético regional.
Mejora del comportamiento relativo. El comportamiento de la renta variable india durante los últimos tres meses en relación con los mercados emergentes en su conjunto ha mejorado hasta alcanzar su mejor nivel desde el verano de 2024. El impulso relativo no constituye por sí solo un motivo para invertir, pero una mejora sostenida, acompañada de una recuperación de los flujos, sería una señal de confirmación relevante de que el sentimiento de los inversores podría estar cambiando realmente.
Una tesis constructiva, pero selectiva
El atractivo de la India está mejorando, pero la recuperación aún no está consolidada. Un nuevo repunte de los precios del petróleo, una escalada del conflicto en Oriente Medio, una rupia más débil o unos resultados empresariales decepcionantes pondrían en entredicho esta recuperación. Las valoraciones también siguen siendo un factor importante que debe tenerse en cuenta, después del prolongado periodo de superioridad estructural de la India en términos de rentabilidad.
No obstante, la combinación de unos precios del petróleo más bajos, una mejora de la demanda de ETF y una evolución relativa más favorable sugiere que el mercado está dejando atrás la perturbación aguda que experimentó a principios de este año.
Para los inversores, la cuestión clave no es si la India está aislada de los riesgos globales, sino si los factores diferenciales que impulsan su crecimiento pueden volver a atraer capital a medida que las carteras buscan diversificación más allá de una temática tecnológica global cada vez más concentrada. Los primeros indicios son alentadores. Estaremos atentos para comprobar si la recuperación de los flujos registrada en noviembre se extiende y se mantiene en el tiempo.
Por el momento, sigue estando justificado adoptar un enfoque selectivo. La solidez de la recuperación de la India dependerá tanto de un entorno exterior favorable como de la capacidad de las empresas para generar crecimiento de sus beneficios a unas valoraciones que los inversores estén dispuestos a asumir. Si se dan estas condiciones, la historia de crecimiento interno de la India podría volver a captar una mayor atención en las carteras globales.
Tribuna firmada por Marcus Weyerer, director de Estrategia de Inversión en ETF de Franklin Templeton
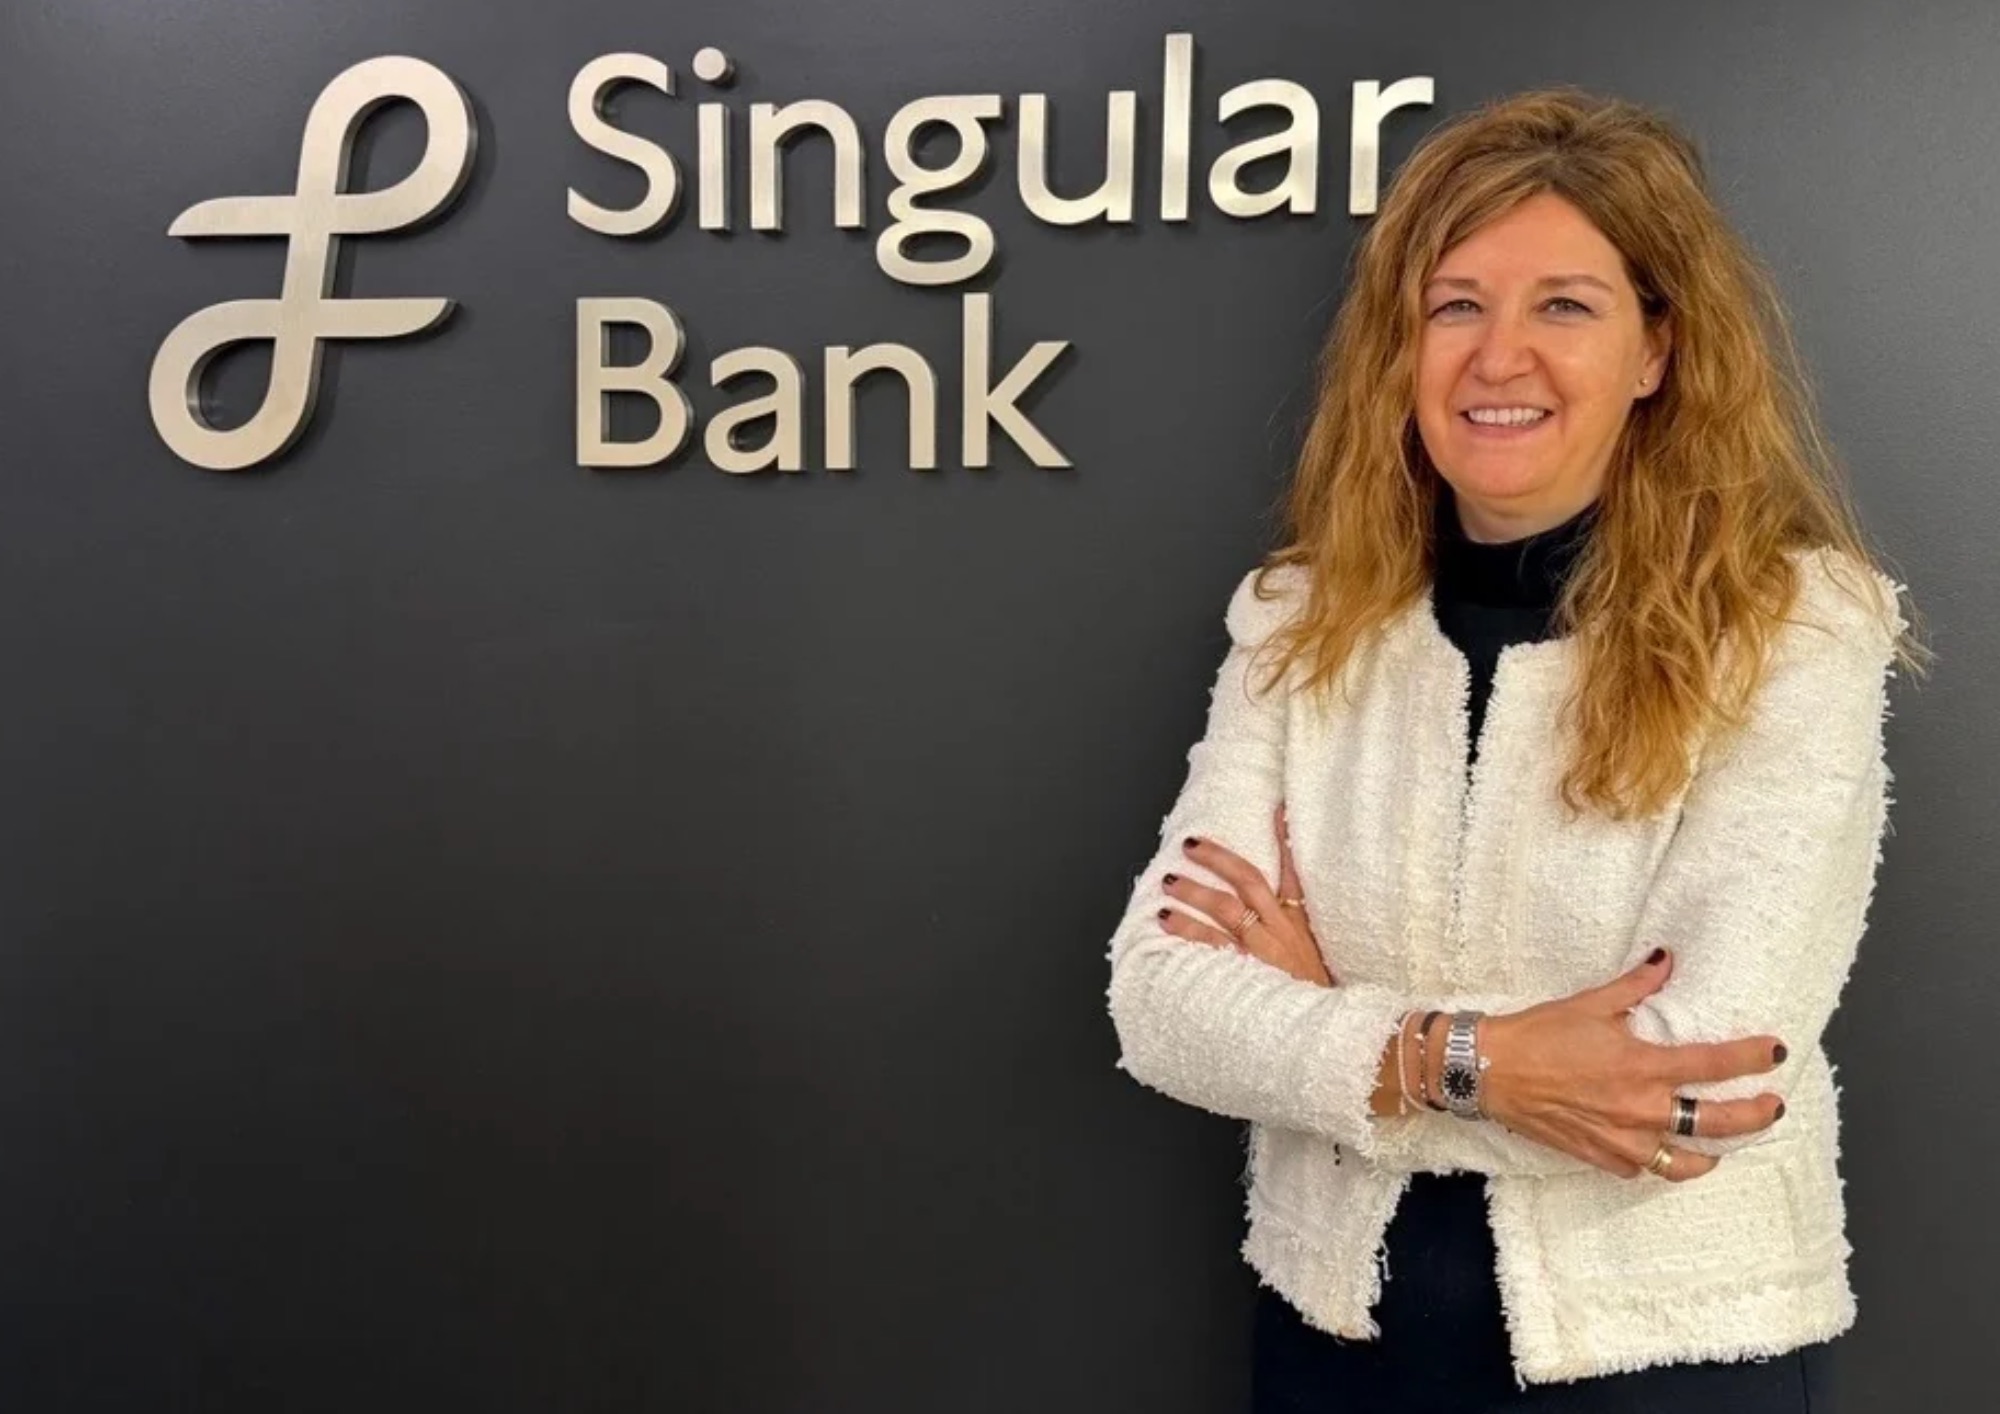
Foto cedidaYolanda Povedano, banquera privada senior de Singular Bank
Singular Bank ha incorporado a Yolanda Povedano San Segundo como banquera privada senior en Madrid, en el marco de su estrategia de crecimiento y refuerzo de su área de banca privada. Con este fichaje, la entidad sigue apostando por sumar talento senior con una trayectoria consolidada en asesoramiento patrimonial, gestión de inversiones y acompañamiento personalizado a clientes.
Yolanda Povedano cuenta con treinta años de experiencia en el sector financiero, desarrollados principalmente en BBVA. Inició su trayectoria en la red comercial, ocupando progresivamente puestos de responsabilidad y llegando a la dirección de oficina entre 1996 y 2007. En 2008, se incorporó a BBVA Patrimonios, donde durante los últimos años ha ejercido como asesora patrimonial senior en Madrid, con funciones de asesoramiento integral, planificación financiera y coordinación con equipos de especialistas.
La banquera es licenciada en Ciencias Económicas y Empresariales por la Universidad Complutense de Madrid. Además, cuenta con las certificaciones European Financial Planner (EFP), ESG Advisor y LCCI por EFPAEspaña.
La incorporación de Yolanda Povedano se produce en un momento de crecimiento para Singular Bank. Al cierre del tercer trimestre de 2026, la entidad alcanzó los 20.354 millones de euros en activos gestionados de clientes, lo que supone un aumento del 22% respecto al mismo periodo del año anterior. Asimismo, el beneficio neto recurrente ascendió a 7,13 millones de euros en los primeros nueve meses del ejercicio, superando en un 25% el registrado en todo 2025.
“La incorporación de Yolanda es un reflejo de nuestra apuesta por seguir incorporando profesionales de primer nivel para acompañar nuestro crecimiento. Su experiencia y conocimiento en la gestión patrimonial reforzarán nuestra capacidad para dar respuesta a las necesidades de los clientes y reforzar el posicionamiento de Singular Bank en Madrid”, ha señalado José Salgado, director general de Clientes de Singular Bank.
La firma, que cuenta con más de 450 profesionales a cierre de octubre, continuará reforzando sus equipos de banca privada en los distintos territorios en los que opera, apostando por la incorporación de profesionales de amplia experiencia y el desarrollo de su red de banqueros y agentes. Todo ello, con el objetivo de consolidar su presencia territorial y seguir ofreciendo un asesoramiento financiero, patrimonial y fiscal especializado y cercano a sus clientes.
Durante el seminario web, Stephen Yiu, director de inversiones y gestor principal del fondo Blue Whale Growth Fund, repasará el año transcurrido, compartirá la composición actual de nuestra cartera y su visión sobre las perspectivas del mercado. Desde la firma, aseguran, que en caso de no poder acudir, se enviará una grabación después de la transmisión en directo a todos los que se hayan registrado.
En caso de acudir al webinar, pincha en el siguiente enlace para acceder al registro.
Foto cedidaDe izquierda a derecha: Enrique castellanos, director gerente del Instituto BME, David Jiménez-Blanco, vicepresidente de BME, Rosa Visiedo, rectora de la Universidad CEU San Pablo Y Carmen García de Elías, gerente de la Universidad CEU San Pablo
El Instituto BME, centro de formación de Bolsas y Mercados Españoles (BME) perteneciente a SIX, y la Universidad CEU San Pablo han firmado en el Palacio de la Bolsa de Madrid un convenio específico de colaboración para el desarrollo del nuevo Grado en Mercados Financieros y Análisis de Datos (Bachelor in Financial Markets and Data Analytics), una titulación innovadora diseñada para responder a la creciente demanda de profesionales capaces de combinar conocimientos financieros, análisis de datos y tecnologías avanzadas, impartida exclusivamente en inglés y con un máximo de 25 plazas de ingreso previa selección.
Los encargados de rubricar este acuerdo han sido la rectora y la gerente de la Universidad, Rosa Visiedo y Carmen García de Elías, respectivamente; el director gerente del Instituto BME, Enrique Castellanos, y el vicepresidente de BME, David Jiménez-Blanco. Es una iniciativa que refuerza la colaboración iniciada entre ambas instituciones mediante un convenio marco suscrito en 2026 y consolida una apuesta conjunta por una formación universitaria estrechamente conectada con las necesidades reales del sector financiero y la transformación digital de la economía.
El nuevo grado, promovido por la Facultad de CC. Económicas y Empresariales y su Decano, Ricardo Palomo, nace con vocación de convertirse en una oferta académica de referencia en España, al integrar contenidos relacionados con los mercados bursátiles, la programación, la ciencia de datos y la inteligencia artificial aplicadas al ámbito financiero. La titulación ha sido concebida para formar perfiles híbridos altamente cualificados, cada vez más demandados por empresas e instituciones del sector.
Como parte de esta colaboración, ambas entidades participarán conjuntamente en el diseño y actualización del plan de estudios, garantizando una formación alineada con la evolución de los mercados y los avances tecnológicos. Además, profesionales de Instituto BME vinculados al ámbito financiero y al análisis de datos colaborarán en la docencia del programa, aportando una visión práctica y especializada de la realidad empresarial.
El acuerdo contempla también una fuerte orientación hacia la empleabilidad. Instituto BME ofrecerá cada curso un mínimo de 25 plazas de prácticas curriculares para los estudiantes del grado, facilitando su inmersión en entornos profesionales y el desarrollo de competencias aplicadas a través de experiencias reales de aprendizaje.
Asimismo, la Universidad CEU San Pablo pondrá a disposición de los estudiantes sus recursos docentes y laboratorios especializados (como el aula de terminales Bloomberg), mientras que Instituto BME aportará licencias de software profesional y acceso a datos de mercado, reforzando el carácter práctico y tecnológico de la formación.
Con esta iniciativa, la Universidad CEU San Pablo y el Instituto BME refuerzan su compromiso con una formación universitaria conectada con los retos del futuro, capaz de preparar a una nueva generación de profesionales para desenvolverse en un entorno financiero cada vez más digital, global y basado en los datos.
Efama ha publicado hoy un informe, elaborado por PwC con una amplia participación de nuestros miembros, que examina el marco regulatorio de la UE aplicable a los fondos del mercado monetario tokenizados (tMMF) e identifica áreas clave para un análisis más profundo. El informe examina los mecanismos y los modelos predominantes para emitir fondos on-chain, los casos de uso comerciales de los tMMF y, lo que es más importante, una revisión del marco jurídico vigente en la UE, cuestionando si las normas actuales están adaptadas a la tecnología de registro distribuido (DLT). Esto incluye legislaciones sectoriales como MiCA, EMIR, CSDR, SFDR y la normativa sobre fondos.
Los fondos monetarios tokenizados ya están escalando a nivel comercial. Se estima que la capitalización de mercado global de los tMMF ronda los 7.000 millones de euros y prácticamente se ha duplicado en un año (superando tanto a las stablecoins como a los fondos monetarios tradicionales), con productos domiciliados en la UE por valor de unos 725 millones de euros. Grandes gestoras de activos y firmas nativas del ecosistema cripto han lanzado productos, lo que demuestra que los marcos actuales de la UE (MMFR, UCITS, MiFID, MiCAR y las directrices CAFI) ya pueden dar cabida a estructuras tokenizadas.
El valor más claro a corto plazo reside en su uso como colateral programable. La transferencia directa de participaciones de tMMF como garantía (sin el actual e ineficiente proceso de ida y vuelta de reembolso a efectivo) podría desbloquear la aportación de márgenes en tiempo real, la sustitución automática y la liquidación atómica de entrega contra pago. El reconocimiento de las participaciones de tMMF como activos líquidos de alta calidad (HQLA) elegibles bajo EMIR es donde los beneficios de la tokenización resultan más tangibles.
El Reglamento sobre Fondos del Mercado Monetario (MMFR) ya es tecnológicamente neutro. Define un fondo monetario por su objetivo de inversión y no por la forma en que se emiten sus participaciones o se mantiene el registro, por lo que las estructuras tokenizadas encajan plenamente en el marco vigente sin necesidad de modificaciones.
Debería permitirse expresamente a los fondos mantener y aceptar stablecoins. Los fondos regulados (incluidos los tMMF) deberían poder mantener y aceptar stablecoins para fines de suscripción y reembolso, así como para la liquidación de activos en cartera, comisiones de red (gas fees) y otros costes accesorios. Esto debería basarse en el enfoque ya adoptado por la CSSF y la AMF y armonizarse en todos los Estados miembros.
Algunos cambios regulatorios específicos mejorarían el caso de uso de DLT para colateral. La Directiva sobre Garantías Financieras debería confirmar que los activos basados en DLT entran dentro de su ámbito de aplicación y ofrecer mayor certeza sobre cómo se determinan la «posesión» y el «control». Asimismo, debería confirmarse expresamente que los tMMF son garantías elegibles conforme a las normas técnicas de regulación de EMIR, en los mismos términos tecnológicamente neutros que sus equivalentes no tokenizados. La clasificación entre MiFID y MiCAR es clara, quedando únicamente casos límite residuales.
Debe aclararse la firmeza de la liquidación para los sistemas DLT. Convertir la Directiva sobre la Firmeza de la Liquidación en un Reglamento de aplicación directa (tal como se propone en el Paquete de Integración y Supervisión de Mercados) establecería un marco tecnológicamente neutro que daría cabida explícita a las DLT, con definiciones armonizadas de firmeza y una base de datos de transparencia de la ESMA.
Susan Yavari, directora adjunta de Mercados de Capitales y Digitalización de EFAMA, afirma: “Este informe marca un hito para el sector europeo de la gestión de activos. Las gestoras están empezando a emitir participaciones de fondos en blockchain en respuesta a la creciente demanda del mercado y a un mayor conocimiento de los beneficios de la DLT. El marco regulatorio cumple en algunas áreas con las expectativas de “neutralidad tecnológica”, pero menos en otras. Este informe señala las áreas políticas que requieren actualización para garantizar una actividad transfronteriza sin fricciones bajo las mismas condiciones seguras y predecibles que tenemos hoy”.
Por su parte, Michael Huertas, socio y líder global de Servicios Jurídicos Financieros en PwC Legal, señala: “Los fondos monetarios tokenizados podrían poner a trabajar la liquidez de Europa de forma más eficiente, permitiendo que las participaciones de los fondos se muevan directamente como colateral. La seguridad jurídica debe viajar con ellas. Una llamada de margen es un mal momento para descubrir que la titularidad, la firmeza de la liquidación y la ejecución no encajan a nivel transfronterizo. Este informe identifica las medidas concretas necesarias para que esas conexiones funcionen, incluso en caso de incumplimiento de una contraparte. Acertar con esa arquitectura legal puede dar a Europa una ventaja competitiva duradera, con la protección al inversor y la resiliencia del mercado integradas en su diseño”.
La Fundación de Estudios Bursátiles y Financieros (FEBF), en colaboración con Abante-atl Capital, organiza el Faptech online «Perspectivas Macroeconómicas de los Mercados 2027», un encuentro dirigido a profesionales del ámbito financiero y del asesoramiento patrimonial que permitirá analizar el escenario económico y las principales tendencias que marcarán la evolución de los mercados financieros en 2027. La sesión contará con la participación de José Manuel García, socio director de Abante atl Capital, y Félix López, socio director de la sociedad gestora Abante atl Capital, quienes compartirán su visión sobre las perspectivas macroeconómicas y los factores que condicionarán las decisiones de inversión.
Durante la sesión se abordarán las claves para interpretar el contexto económico y financiero, identificar oportunidades de inversión y anticipar los principales retos de los mercados en el próximo ejercicio. La actividad incluirá un turno de preguntas y conclusiones que permitirá intercambiar impresiones con los ponentes y profundizar en los aspectos más relevantes de sus análisis.
Asimismo, la jornada cuenta con la colaboración de EFPA España y está reconocida con 1,5 horas de recertificación EFA, contribuyendo a la actualización y formación continua de los profesionales del asesoramiento financiero.
En caso de acudir al evento online, accede al registro pinchando en el siguiente enlace.
BlackRock ha anunciado tres nuevos ETF UCITS de gestión activa, ampliando la gama iShares Active Fixed Income UCITS ETF a 15 exposiciones, con más de 3.000 millones de dólares en activos bajo gestión. Los nuevos fondos amplían la oferta en torno a tres necesidades distintas de cartera: generar rentas, gestionar activamente la exposición a deuda pública básica e invertir en deuda de mercados emergentes en divisa local.
“Con unos rendimientos tan elevados en un abanico mucho más amplio de activos, la cuestión para los inversores es dónde se remunera mejor la renta en relación con el riesgo asumido. Esa es una decisión de selección, y por eso la gestión activa cobra tanta importancia”, señaló Rick Rieder, director de Inversiones de Renta Fija Global de BlackRock. Los inversores han seguido apostando por la renta fija en busca de rentas atractivas y recurren cada vez más a los ETF para hacerlo. Los ETF de bonos han captado 1,83 billones de dólares a nivel global desde principios de 2024; los flujos en 2026 ya han superado el total registrado en todo 2025, que ascendió a 669.000 millones de dólares.
Este crecimiento también está transformando la forma en que los inversores utilizan los ETF de renta fija, haciendo que las estrategias indexadas y activas convivan en las carteras. Los ETF indexados ofrecen herramientas eficientes para la asignación básica y táctica, mientras que los ETF activos permiten buscar rentabilidades adicionales, gestionar el riesgo e invertir en segmentos más especializados del mercado de bonos.
La renta fija activa sigue siendo una fuente importante de demanda en Europa continental, con 42.000 millones de dólares en entradas netas en fondos de inversión activos en lo que va de año, incluidos 28.000 millones en renta fija en euros y 9.000 millones en deuda de mercados emergentes[3]. Los ETF activos se están desarrollando en paralelo a este mercado ya consolidado, a medida que su adopción sigue ampliándose en los canales digitales e institucionales. “Los inversores europeos siempre han mostrado preferencia por la gestión activa en renta fija. Lo que aportan los ETF activos es otra vía de acceso a ella, combinando las decisiones de inversión activa con la flexibilidad de la estructura de un ETF”, afirmó Vasiliki Pachatouridi, responsable de Estrategia de Productos de Renta Fija de iShares para EMEA en BlackRock.
Foto cedidaBolsa de Londres (London Stock Exchange), Borsa Italiana y Börse Xetra.
BNY ha anunciado hoy su entrada en el mercado europeo de fondos cotizados (ETF) con el lanzamiento de su primera gama de ETFs cotizados de renta fija de gestión activa. Según explica, este lanzamiento se apoya en las consolidadas capacidades globales de inversión y ETF de BNY, y refleja su compromiso por ofrecer soluciones de inversión innovadoras y centradas en el cliente a los inversores europeos.
Los cinco nuevos ETF son: BNY Global Aggregate Bond Active ETF, BNY Global Corporate Bond Active ETF, BNY Global High Yield Active ETF, BNY Euro Corporate Bond Active ETF y BNY US High Yield Active ETF. Se trata de subfondos de la sociedad de inversión colectiva irlandesa de tipo UCITS BNY ETF ICAV.
La subgestión de los ETFs correrá a cargo de BNY Investments, entidad que supervisa 2,2 billones de dólares en activos bajo gestión, incluidos más de 891.200 millones de dólares en estrategias de renta fija. Los vehículos cotizan en la Bolsa de Londres (London Stock Exchange), Borsa Italiana y Börse Xetra.
La gestora destaca que esta gama ofrece a los inversores europeos un acceso eficiente a exposiciones y factores de riesgo clave de renta fija mediante la liquidez, la transparencia y la eficiencia de costes propias de la estructura de un ETF. Según comenta la firma, los fondos brindan a los inversores acceso a la experiencia en inversión institucional de BNY, sus capacidades especializadas en renta fija, su escala global y su rigurosa gestión del riesgo, respaldadas por casi tres décadas de trayectoria al servicio de algunos de los inversores institucionales más sofisticados del mundo.
“Los inversores recurren cada vez más a los ETFs de renta fija de gestión activa por la flexibilidad, transparencia y eficiencia de costes que ofrecen, al tiempo que buscan mantener el acceso a una profunda experiencia inversora. Este lanzamiento traslada nuestra especialización en renta fija a un mercado europeo de ETFs que experimenta un fuerte crecimiento y una elevada demanda por parte de los inversores. BNY ocupa una posición única para aprovechar esta oportunidad. Este es un hito fundamental en nuestra ambición de construir una plataforma líder de ETF en Europa y capitalizar las capacidades globales de ETF de BNY, que gestionan más de 20.000 millones de dólares en toda su gama”, ha anunciado Raman Srivastava, director global de Gestión Activa de BNY Investments.
Además de la gestión de inversiones, BNY presta servicios a aproximadamente 4,5 billones de dólares en activos de ETF a nivel mundial en áreas como custodia, administración de fondos, negociación, liquidez, préstamo de valores y distribución.