Los bonos high yield con calificación CCC suelen tener mala prensa. Formando parte de la cohorte con las peores calificaciones dentro del universo de bonos high yield, son un área que muchos inversores suelen evitar. Pero, como con cualquier amplia agrupación, existe una enorme discrepancia dentro de la cohorte. Lejos de ser necesariamente algo que evitar, los bonos CCC pueden ofrecer oportunidades para quienes estén dispuestos a analizar con perspicacia lo que hay detrás de ellos.
Explorando la reciente revaloración
Los diferenciales de crédito (la diferencia de rendimiento entre un bono corporativo y un bono del gobierno de vencimiento similar) se han ampliado considerablemente en las últimas semanas, impulsados principalmente por la preocupación en torno a un aumento de los costes de endeudamiento, mientras los bancos centrales se han vuelto más hawkish. La ampliación ha sido particularmente marcada entre la cohorte de menor calidad del alto rendimiento: bonos calificados como CCC. Se trata de bonos que se consideran de riesgo de crédito sustancial, normalmente debido a balances muy apalancados o a su vulnerabilidad ante cualquier deterioro de las condiciones económicas y empresariales.
Los bonos CCC normalmente tienen betas más altas, es decir, tienden a responder de forma desproporcionada a los movimientos del mercado. Esto significa que, ante la reciente venta masiva, los bonos CCC se han vendido aún más. Con 1.000 puntos básicos, los diferenciales de rendimiento de los bonos CCC estadounidenses high yield se encuentran en niveles históricamente amplios en términos nominales (véase el gráfico 1), ya que solo alcanzaron niveles más elevados en períodos de recesión y de crisis, como la caída del precio del petróleo en 2016, que afectó gravemente a los bonos de los productores de gas de esquisto endeudados.
Gráfico 1: Diferenciales en deuda con calificación CCC frente a la deuda de alto rendimiento (puntos básicos)
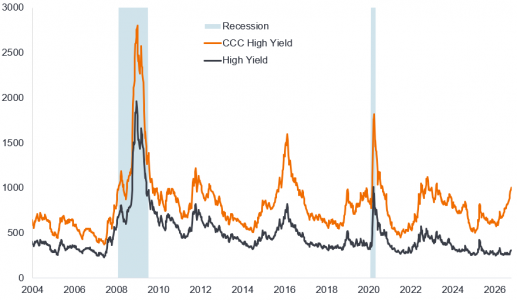
Fuente: Bloomberg, Bloomberg US Corporate High Yield índice, Bloomberg Caa US High Yield índice, diferenciales medios ajustados a opciones (OAS). Caa y CCC son equivalentes. Los períodos de recesión reflejan los períodos de recesión en EE. UU. de la Oficina Nacional de Investigación Económica (NBER). Un punto básico equivale a 1/100 de un punto porcentual. 1 pb = 0,01 %; 100 pb = 1 %. Datos del 1 de enero de 2004 al 9 de octubre de 2026. La rentabilidad histórica no predice las rentabilidades futuras.
Lo más destacable es la valoración relativa de los bonos CCC con respecto al conjunto del índice de alto rendimiento. Como ratio, el diferencial de los bonos CCC —situado en 3,25 veces el diferencial del índice de alto rendimiento— se encuentra en sus niveles más amplios de la historia (véase el Anexo 2).
Gráfico 2: Ratio de diferencial de rendimiento CCC frente a alto rendimiento (múltiple)
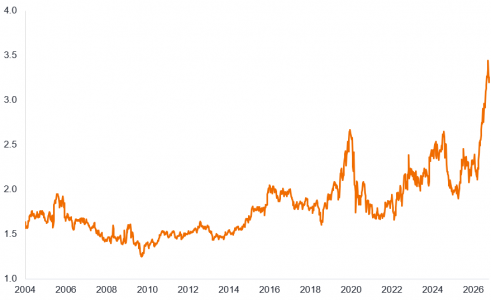
Fuente: Bloomberg, Bloomberg Caa US High rendimiento índice OAS/ Bloomberg US Corporate High rendimiento índice OAS, del 1 de enero de 2004 al 9 de octubre de 2026. La rentabilidad histórica no predice las rentabilidades futuras.
Especificidades del sector e idiosincrasias corporativas
¿Debería preocuparnos esta ampliación de los diferenciales de bonos CCC? Creemos que es engañoso extrapolar demasiado. La dinámica de los CCCs obedece principalmente a cuestiones seculares idiosincráticas y específicas de cada sector que están ensanchando el índice general. El índice CCC representa solo el 8,6 % del índice estadounidense de alto rendimiento. Dentro de eso, los sectores de farmacia, medios y entretenimiento, líneas fijas, cable y satélite, servicios de salud, seguros de bienes y accidentes (B&A), telefonía móvil y software representan la mayoría de los CCC. En la tabla 3 se muestra a continuación la ponderación del índice de los 10 principales sectores del segmento CCC y cómo solo tres sectores coinciden con los 10 sectores principales de forma más general en el crédito de alto rendimiento estadounidense.
Gráfico 3: Las 10 principales asignaciones sectoriales en CCC y en el mercado general estadounidense de alto rendimiento (HY)
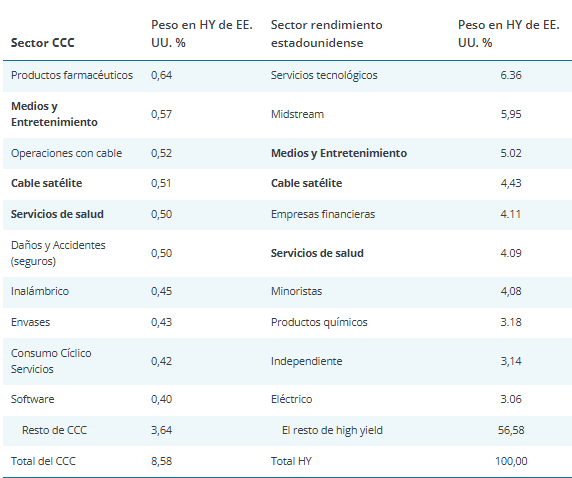
Fuente: Bloomberg, Bloomberg US Corporate High rendimiento índice, ponderaciones Caa y ponderaciones de sectores amplios, a 9 de octubre de 2026. Las ponderaciones pueden variar con el tiempo.
Los sectores con peor rentabilidad en los últimos tiempos han sido los de cable por satélite CCC y los de telefonía fija CCC, que son responsables de gran parte de la ampliación del diferencial del CCC (véase la Figura 4). Muchos de estos sectores dentro de la calificación CCC han sufrido un declive secular o un riesgo de desintermediación.
Gráfico 4. Diferenciales CCC por sector (puntos básicos)
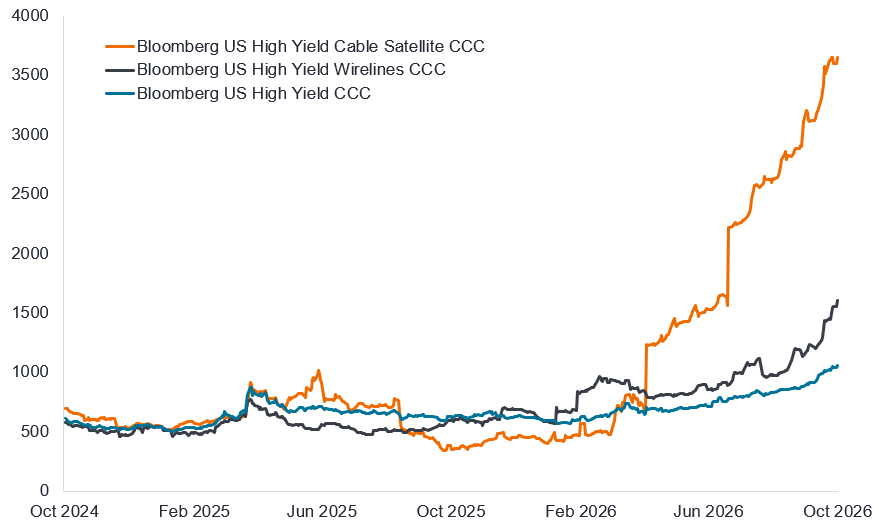
Fuente: Janus Henderson, Bloomberg, índice Bloomberg US Corporate High Yield, cable y satélite de alto rendimiento de EE. UU. CCC, redes fijas de alto rendimiento de EE. UU. CCC, alto rendimiento de EE. UU. CCC, diferenciales ajustados a opciones (OAS), del 14 de octubre de 2024 al 13 de octubre de 2026. La rentabilidad histórica no predice las rentabilidades futuras.
Además, suele haber un nivel alto de concentración, reflejando presiones específicas sobre un sector o compañía. Por ejemplo, el sector CCC de cable por satélite está dominado por CSC Holdings, una filial de Optimum, un proveedor de cable con un endeudamiento excesivo desde hace tiempo en el noreste de EE. UU. que se ha enfrentado a una competencia cada vez mayor, lo que ha provocado un descenso de los ingresos. Las empresas de cable son un segmento estresado de alto rendimiento debido a la alta intensidad de capital que resulta en altos niveles de apalancamiento, y ahora se enfrentan a un declive secular en los precios y el volumen a medida que los clientes se pasan a alternativas de menor precio.
Los sectores de CCC de red fija y móviles están dominados por Altice (tickers ALTICE y SFRP), asociada a CSC Holdings y que experimenta presión de contagio. Las aseguradoras de daños y accidentes (D&A) también se han enfrentado a presiones debido a nuevas preocupaciones en torno a la inteligencia artificial (IA) desintermediando sus modelos de negocio.
Bifurcación entre los bonos CCC: en buen estado y en dificultades
Al igual que el mercado de préstamos, la cohorte de calificación CCC está bifurcada entre los bonos con rendimiento (es decir, aquellos emisores que, a pesar de enfrentarse a algunas presiones, deberían ser capaces de cumplir sus obligaciones financieras) y los bonos en dificultades (es decir, aquellos en los que existen grandes preocupaciones y es probable el impago a corto o medio plazo). La cohorte en dificultades está fuertemente concentrada en unos pocos emisores que enfrentan problemas idiosincráticos en medio de un declive secular. Por ello, creemos que es importante no interpretar el elevado nivel del diferencial CCC como un indicador anticipado de un estrés económico más amplio en el futuro.
Por el contrario, el diferencial está teniendo en cuenta el coste del ejercicio de gestión de deuda (EGD) o la quiebra de las grandes estructuras de capital de los miembros en peor situación. A principios de octubre de 2026, alrededor del 20 % del índice CCC cotizaba a niveles muy comprometidos, de 60 $ o menos (de un valor nominal de 100 $). Si eliminamos los bonos con problemas del índice que cotizan por debajo de 60 $, el aspecto de los componentes solventes del índice parece bastante normal con respecto al histórico (véase el Gráfico 5). Es decir, los CCC con buen rendimiento cotizan de forma muy parecida al resto del mercado de alto rendimiento, es decir, a un nivel algo ajustado respecto a los diferenciales históricos.
Gráfico 5: Los diferenciales CCC divididos en cohorte en dificultades y en rentabilidad (en puntos básicos)
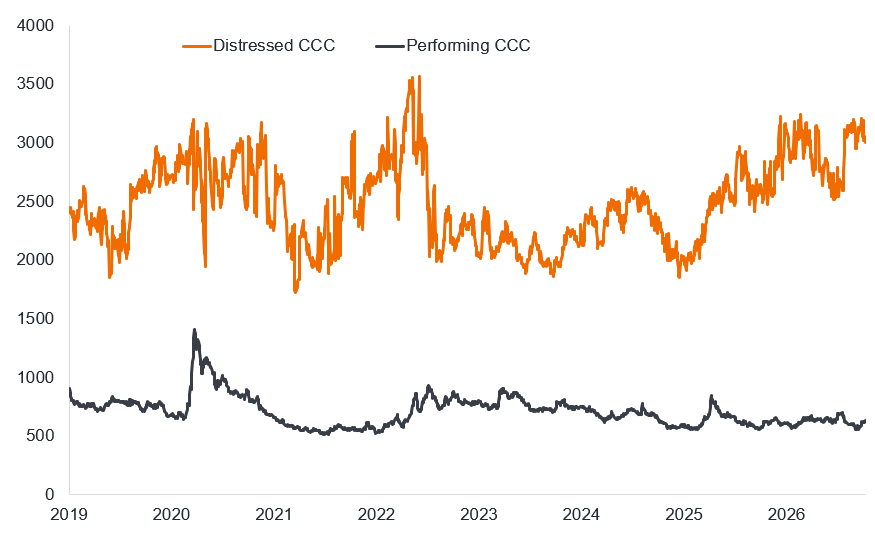
Fuente: Janus Henderson, Harbour, Bloomberg, Bloomberg US Corporate High Yield índice, diferenciales ajustados por opciones (OAS), OAS diario ponderado por valor de mercado para los bonos de alto rendimiento (HY) de EE. UU. clasificados en CCC o inferior divididos por precio: en dificultades = bonos que cotizan por debajo de 60 $ (sobre un valor nominal de 100 $) y con rendimiento = bonos que cotizan por encima de 60 $. Los bonos que cotizan exactamente a 60 $ quedan excluidos de las dos cohortes de precios. Los datos corresponden al período comprendido entre el 1 de enero de 2019 y el 7 de octubre de 2026. La rentabilidad histórica no predice las rentabilidades futuras.
El índice CCC también se ha consolidado más con el tiempo y ha caído desde el 14 % aproximadamente del índice de alto rendimiento en 2016 hasta el 8,5 % en la actualidad.1 Esto refleja varios factores:
- Bonos que han pasado a calificaciones más altas tras mejorar su calidad crediticia;
- Prestatarios que utilizan otros mercados, como el crédito privado; y
- Pocas nuevas incorporaciones, ya que un contexto económico favorable ha mantenido a los bonos fuera de esta cohorte.
Por supuesto, debemos tener en cuenta el sesgo de supervivencia dentro de un índice, es decir, CCC también puede contraerse porque los emisores incumplen y salen del índice.
Ser selectivo
En resumen, en su mayor parte, no consideramos que el componente problemático de los bonos CCC sea una oportunidad de inversión atractiva. Muchos están sumidos en largas batallas legales entre los acreedores (que podrían optar por actuar colectivamente mediante acuerdos de cooperación entre acreedores) y el emisor. Es un juego costoso de presión en el que las personalidades y la influencia (lo que queremos decir con apalancamiento en este contexto) pueden imponerse a los fundamentos. No consideramos que esto sea un uso eficiente del capital ajustado al riesgo.
Por el contrario, hallamos abundantes oportunidades en los bonos CCC de buen rendimiento y, al invertir en esta parte del mercado de alto rendimiento, buscamos invertir de manera oportunista en emisores con modelos empresariales sólidos y situaciones atractivas con ajuste al riesgo.
Tribuna de Bradford Smith, gestor de carteras de Janus Henderson
1 Fuente: Bloomberg, índice Bloomberg US Corporate High rendimiento, índice Bloomberg Cas US High rendimiento, valor de mercado en dólares estadounidenses, a fecha 13 de octubre de 2016 y 13 de octubre de 2026.
Los puntos de vista que aquí figuran corresponden a la fecha de publicación. Se ofrecen exclusivamente con fines informativos y no deben considerarse ni utilizarse como asesoramiento de inversión, jurídico o fiscal ni como oferta de venta, solicitud de una oferta de compra o recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector de mercado. Nada de lo incluido en el presente material debe considerarse una prestación directa o indirecta de servicios de gestión de inversión específicos para los requisitos de ningún cliente. Las opiniones y los ejemplos se ofrecen a efectos ilustrativos de temas más generales, no son indicativos de ninguna intención de operar, pueden variar y podrían no reflejar los puntos de vista de otros miembros de la organización. No se pretende indicar o dar a entender que cualquier ilustración/ejemplo mencionado forma parte o formó parte en algún momento de ninguna cartera. Las previsiones no pueden garantizarse y no es seguro que la información proporcionada sea completa o puntual, ni hay garantía con respecto a los resultados que se obtengan de su uso. A no ser que se indique lo contrario, Janus Henderson Investors es la fuente de los datos y confía razonablemente en la información y los datos facilitados por terceros. La rentabilidad histórica no predice las rentabilidades futuras. La inversión conlleva riesgo, incluida la posible pérdida de capital y la fluctuación del valor.
No todos los productos o servicios están disponibles en todas las jurisdicciones. El presente material o la información contenida en él podrían estar restringidos por ley y no podrán reproducirse ni mencionarse sin autorización expresa por escrito, ni utilizarse en ninguna jurisdicción o en circunstancias en que su uso resulte ilícito. Janus Henderson no es responsable de cualquier distribución ilícita del presente material a terceros, en parte o su totalidad. El contenido de este material no ha sido aprobado ni respaldado por ningún organismo regulador.
Janus Henderson Investors es el nombre bajo el cual las entidades que se indican ofrecen productos y servicios de inversión en las siguientes jurisdicciones: (a) En Europa, Janus Henderson Investors International Limited (n.º de registro 3594615), Janus Henderson Investors UK Limited (n.º de registro 906355), Janus Henderson Fund Management UK Limited (n.º de registro 2678531), Tabula Investment Management Limited (nº de registro 11286661), (cada una de ellas registrada en Inglaterra y Gales en 201 Bishopsgate, Londres EC2M 3AE y regulada por la Financial Conduct Authority)) y Janus Henderson Investors Europe S.A. (n.º de registro B22848, en 78, Avenue de la Liberté, L-1930 Luxemburgo, Luxemburgo y regulada por la Commission de Surveillance du Secteur Financier) ofrecen productos y servicios de inversión; (b) En EE. UU., los asesores de inversión registrados ante la SEC filiales de Janus Henderson Group Ltd.; (c) En Canadá, a través de Janus Henderson Investors US LLC, solo para inversores institucionales de determinadas jurisdicciones; (d) En Singapur, Janus Henderson Investors (Singapore) Limited (número de registro de la sociedad: 199700782N). Este anuncio o publicación no ha sido revisado por la Autoridad Monetaria de Singapur; (e) En Hong Kong, Janus Henderson Investors Hong Kong Limited. Este material no ha sido revisado por la Comisión de Valores y Futuros de Hong Kong («SFC»); (f) En Corea del Sur, Janus Henderson Investors Limited (Singapur), exclusivamente para Inversores profesionales cualificados (según se definen en la Ley de servicios de inversión financiera y mercados de capitales y sus subreglamentos); (g) En Japón, Janus Henderson Investors (Japan) Limited, regulada por la Agencia de Servicios Financieros y registrada como Entidad de servicios financieros que realiza actividades de gestión de inversión, asesoramiento de inversión y actividad de agencia y actividades de instrumentos financieros de tipo II; (h) En Australia y Nueva Zelanda, por Janus Henderson Investors (Australia) Limited ABN 47 124 279 518 y sus entidades relacionadas, incluida Janus Henderson Investors (Australia) Institutional Funds Management Limited (ABN 16 165 119 531, AFSL 444266) y Janus Henderson Investors (Australia) Funds Management Limited (ABN 43 164 177 244, AFSL 444268); (i) En Oriente Medio, Janus Henderson Investors Middle East Limited (DIFC branch), regulada por la Dubai Financial Services Authority como entidad con licencia de categoría 4. No se realizarán transacciones en Oriente Medio y cualquier consulta deberá dirigirse a Janus Henderson. Las llamadas telefónicas podrán ser grabadas para nuestra mutua protección, para mejorar el servicio al cliente y a efectos de mantenimiento de registros reglamentario.
Fuera de EE. UU: Para uso exclusivo de inversores institucionales, profesionales, cualificados y sofisticados, distribuidores cualificados, inversores y clientes comerciales, según se definen en la jurisdicción aplicable. Prohibida su visualización o distribución al público. Comunicación Publicitaria.
Janus Henderson® y cualquier otra marca comercial utilizada en el presente documento son marcas comerciales de Janus Henderson Group Ltd. o de una de sus filiales. © Janus Henderson Group Ltd.