La industria de las pensiones enfrenta un cambio de paradigma: la longevidad, la transformación del mercado laboral y la revolución tecnológica están obligando a replantear no sólo cuánto deben ahorrar los trabajadores, sino también cómo se invierten sus recursos y, sobre todo, cómo se convierten en ingresos capaces de sostenerlos durante periodos de retiro más extensos.
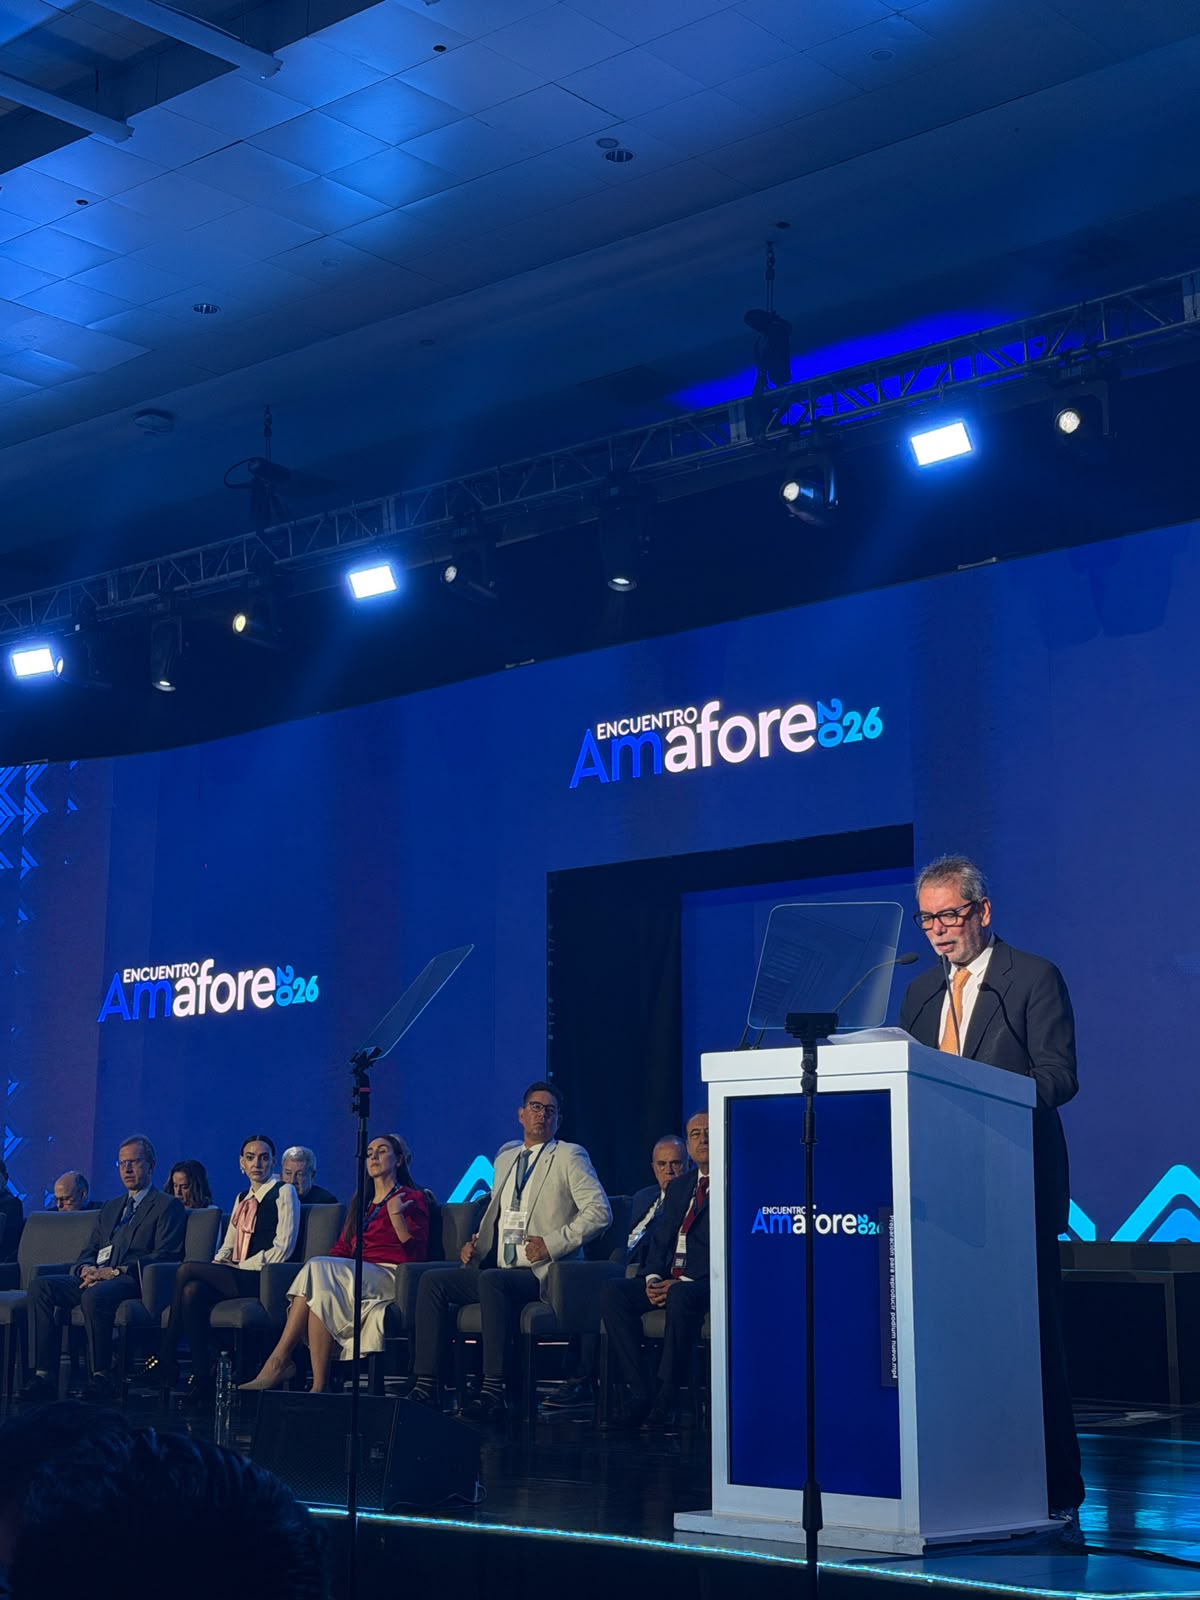
Esa fue una de las principales conclusiones del primer día del Encuentro Amafore 2026, donde especialistas nacionales e internacionales coincidieron en que el futuro de los sistemas pensionarios dependerá de su capacidad para adaptarse a una realidad en la que vivir más años será cada vez más frecuente, pero también más costoso desde el punto de vista financiero.
El desafío adquiere especial relevancia para México, donde el Sistema de Ahorro para el Retiro (SAR) administra ya más de 9,3 billones de pesos (alrededor de 509.000 millones de dólares), un patrimonio que representa una oportunidad para fortalecer las pensiones, ampliar el financiamiento de proyectos productivos y contribuir al crecimiento económico, siempre bajo criterios de rentabilidad, seguridad y responsabilidad fiduciaria.
La discusión comenzó con una advertencia sobre lo que podría convertirse en la siguiente gran revolución de la humanidad. David Sinclair, científico de Harvard especializado en longevidad, anticipó que, después de la inteligencia artificial, el siguiente gran cambio estará relacionado con la extensión de la vida saludable, impulsada por los avances científicos y tecnológicos.
La consecuencia va mucho más allá de la medicina: si las personas viven más tiempo y conservan durante más años sus capacidades físicas e intelectuales, también tendrán que modificar sus decisiones laborales, financieras y patrimoniales. En otras palabras, los sistemas de retiro diseñados para una expectativa de vida menor tendrán que responder a una realidad completamente distinta.
El problema, por tanto, no se limita a conseguir que los trabajadores acumulen más dinero durante su vida laboral. También será necesario garantizar que esos recursos alcancen para financiar una jubilación que podría extenderse durante varias décadas. Matthew Michelini, presidente de Athene, puso el acento precisamente en esa transición: los sistemas pensionarios deben dejar de tratar la acumulación y la desacumulación como procesos independientes.
Su planteamiento es que las estrategias de inversión deben contemplar desde el principio la manera en que los ahorros se transformarán en ingresos durante el retiro. «Las estrategias de acumulación y desacumulación tienen que estar combinadas», sostuvo, al advertir que el verdadero reto consiste en diseñar soluciones que permitan convertir el patrimonio pensionario en una fuente de ingresos suficiente y sostenible.
Pero antes de pensar en cómo gastar los recursos acumulados, existe otro obstáculo: conseguir que permanezcan invertidos durante el tiempo necesario. David Laibson, economista conductual y profesor de Harvard, señaló que mecanismos como la inscripción y las aportaciones automáticas ayudan a fomentar el ahorro, aunque pierden efectividad cuando los trabajadores realizan retiros anticipados o enfrentan necesidades económicas inmediatas.
Para México, el especialista consideró necesario desarrollar instrumentos que protejan el ahorro de largo plazo y permitan incorporar a los trabajadores informales. En ese propósito, las plataformas digitales de pago podrían convertirse en una herramienta para ampliar la participación y facilitar las aportaciones al sistema pensionario.
Del ahorro para el retiro a la inversión productiva
La otra gran discusión del encuentro estuvo relacionada con el destino de los recursos pensionarios y su capacidad para convertirse en una palanca de inversión para el país.
Con más de 9,3 billones de pesos bajo administración, el SAR representa una de las principales bolsas de ahorro institucional de México. María del Carmen Bonilla Rodríguez, subsecretaria de Hacienda, destacó que existe una oportunidad para canalizar una mayor proporción de ese patrimonio hacia proyectos productivos, siempre que cuenten con certeza jurídica, viabilidad técnica y rendimientos atractivos para los trabajadores.
La funcionaria puso sobre la mesa un principio fundamental: el desarrollo económico y la sostenibilidad de las pensiones no deben entenderse como objetivos contrapuestos. Sin embargo, para que ambos puedan avanzar, la participación de las Afores debe preservar la responsabilidad fiduciaria de las administradoras, así como establecer esquemas adecuados de distribución de riesgos.
La discusión es particularmente relevante porque el crecimiento de los activos pensionarios exige encontrar nuevas oportunidades de inversión, sin sacrificar los objetivos de rendimiento y seguridad que deben prevalecer en la administración de los recursos de los trabajadores.
En ese escenario, la inteligencia artificial comienza a modificar el mapa de oportunidades para los inversionistas institucionales. Reid Menge, cogestor de portafolios globales de tecnología en BlackRock, explicó que esta revolución está impulsando inversiones en infraestructura de cómputo, energía, centros de datos, robótica y salud.
No obstante, advirtió que la disponibilidad de energía podría convertirse en uno de los principales cuellos de botella para sostener la expansión tecnológica. Esto significa que la carrera por aprovechar la inteligencia artificial no se limitará a las empresas que desarrollan modelos y aplicaciones, sino que también involucrará a los sectores capaces de proporcionar la infraestructura necesaria para su funcionamiento.
La transformación tecnológica se suma a otros factores que están modificando las decisiones de inversión: la fragmentación económica, las tensiones geopolíticas y la concentración de los mercados. Especialistas de CME Group, Barclays, Janus Henderson y Veritas coincidieron en que este entorno obliga a los inversionistas a revisar sus estrategias de diversificación entre regiones, sectores y clases de activos.
Rob Lovelace, presidente de Capital International y gestor de portafolios de Capital Group, advirtió que la concentración de los mercados refuerza la importancia de mantener una perspectiva de largo plazo y una gestión activa que permita distinguir entre oportunidades sostenibles y movimientos coyunturales.
Para los fondos de pensiones, cuyo horizonte de inversión puede abarcar varias décadas, evitar decisiones precipitadas ante episodios de volatilidad será determinante para proteger los objetivos de rendimiento.
La infraestructura financiera también entra en la ecuación
La modernización de los mercados constituye otro elemento de la agenda pensionaria. Jorge Alegría, director general de Grupo BMV, destacó los avances para fortalecer los procesos de compensación y liquidación del mercado de bonos en México, mientras que Tannia Munroe, de Tradeweb, subrayó que la negociación electrónica y la compensación centralizada pueden contribuir a mejorar la liquidez y reducir los costos de operación.
La discusión internacional también alcanzó el terreno político. David Agnew, director ejecutivo de Macquarie Group, señaló que los resultados de las elecciones intermedias en Estados Unidos tendrán implicaciones para las decisiones de inversión, particularmente en sectores como energía, infraestructura y centros de datos, donde las políticas y regulaciones de los gobiernos estatales pueden resultar determinantes.
En el plano pensionario, el diagnóstico general fue que México cuenta con un sistema bien posicionado, pero todavía enfrenta pendientes importantes en materia de cobertura y suficiencia de las pensiones.
Durante el panel El futuro de las pensiones: una perspectiva global, Amy Barklam, comisionada de Comercio de Su Majestad para Latinoamérica y el Caribe, sostuvo que las reformas deben evaluarse por los resultados que generan para los ahorradores y no solamente por los cambios normativos que introducen.
Por su parte, André Maxnuk, director general de Marsh México, reconoció la fortaleza del sistema mexicano en materia de sostenibilidad y fondeo, aunque identificó la cobertura como uno de los ámbitos en los que todavía existen oportunidades de mejora.
En paralelo, la agenda del encuentro incorporó la perspectiva de género en la industria financiera. El Comité Interinstitucional para la Igualdad de Género en las Entidades Financieras presentó avances en la reducción de brechas, el incremento de la participación femenina en puestos directivos y la construcción de espacios laborales seguros.
Durante la reunión, el secretario de Hacienda, Édgar Amador Zamora, llamó a extender estos esfuerzos a todo el país. El organismo anunció además una colaboración permanente con ONU Mujeres y el relevo de su presidencia, que será asumida por Amafore durante el próximo año, después de la gestión encabezada por Amsofipo.
El balance del primer día del Encuentro Amafore 2026 deja una conclusión que trasciende a las administradoras y a los mercados financieros: el futuro de las pensiones dependerá de algo más que incrementar los saldos de las cuentas individuales. Será necesario ampliar la base de ahorradores, evitar que los recursos se retiren prematuramente, diversificar las inversiones y construir mecanismos que permitan financiar una jubilación más larga.
Los 9,3 billones de pesos del SAR representan una oportunidad extraordinaria para México, pero también una responsabilidad de enormes dimensiones. El reto será conseguir que ese patrimonio genere rendimientos para los trabajadores, financie actividades productivas y contribuya al desarrollo nacional sin perder de vista su propósito fundamental: garantizar mejores condiciones de vida durante el retiro.
Porque si la longevidad está cambiando el significado de la jubilación, las pensiones también tendrán que cambiar. Ya no bastará con llegar al retiro con dinero acumulado; habrá que conseguir que ese dinero dure tanto como la vida que deberá financiar.
 Por Funds Society, México
 Por Antonio Sandoval