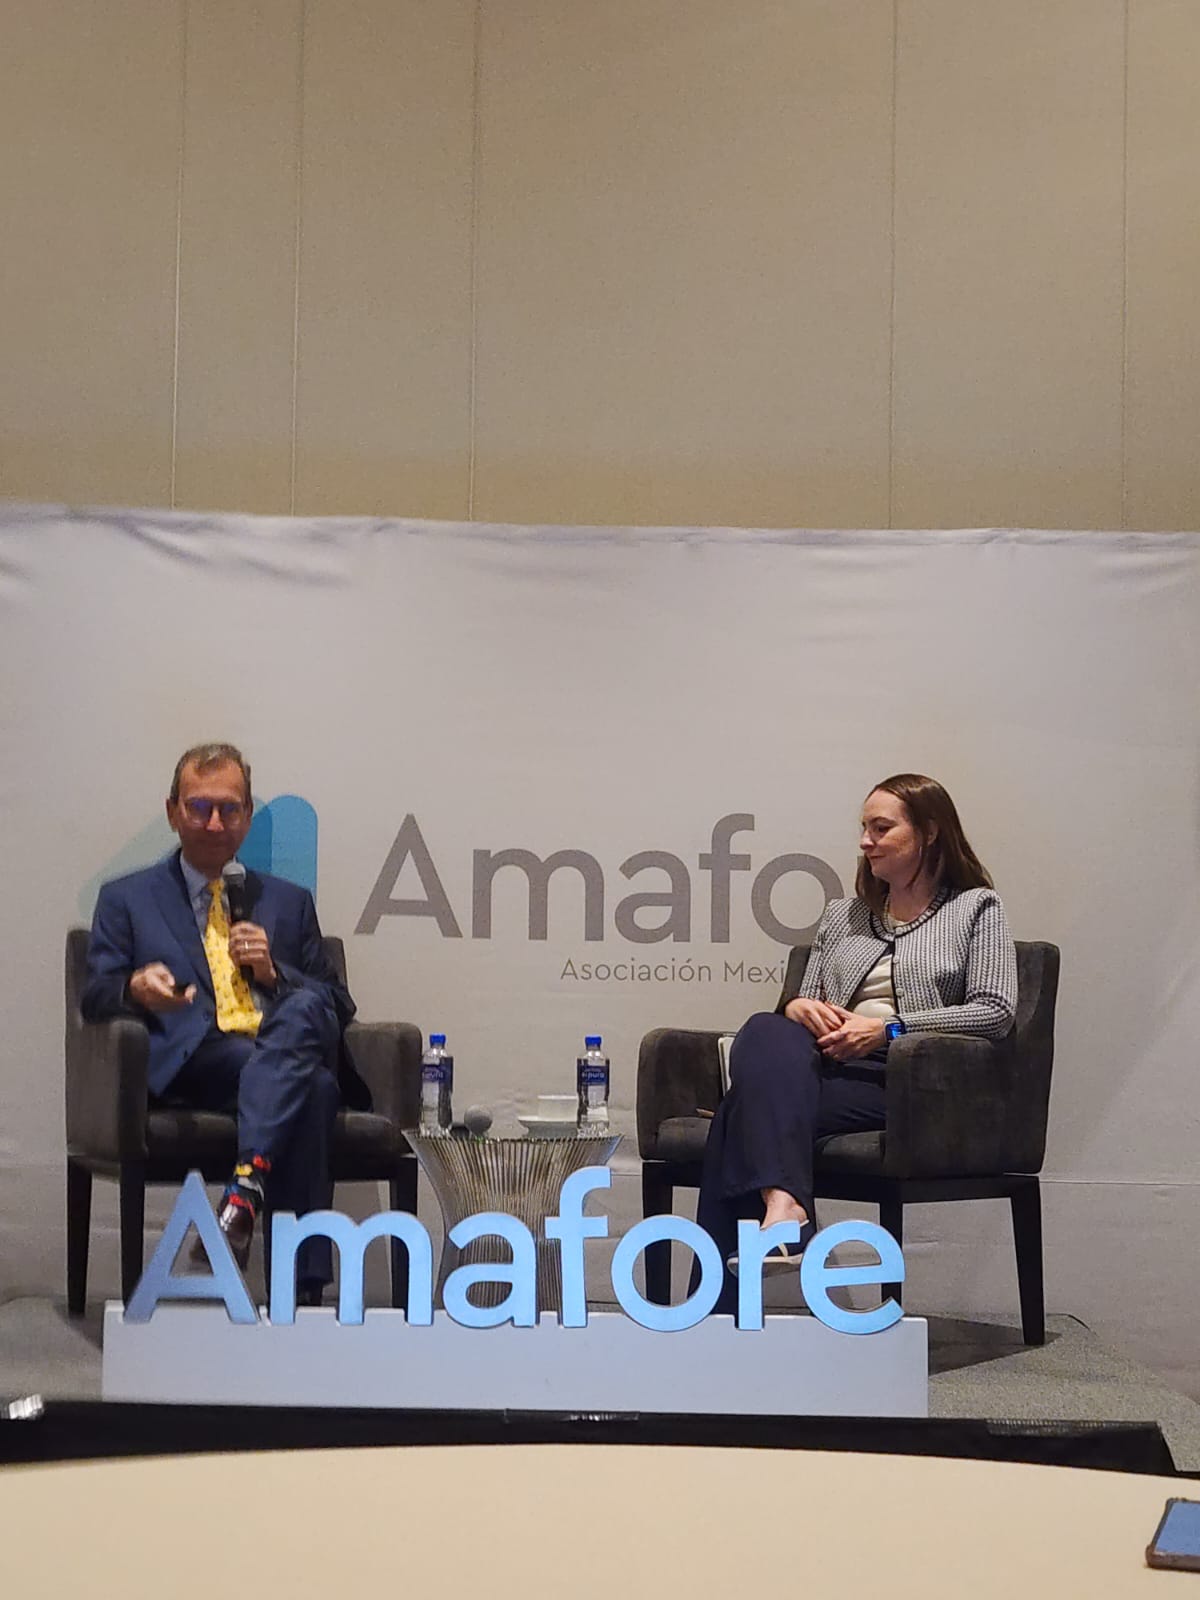
Por décadas, los sistemas de pensiones en el mundo construyeron buena parte de sus diagnósticos sobre una certeza: las poblaciones iban a envejecer y las personas vivirían más. Sin embargo, lo que no estaba suficientemente dimensionado era la velocidad con la que caerían los nacimientos. Para Guillermo Zamarripa, presidente de la Asociación Mexicana de Administradoras de Fondos de Ahorro para el Retiro (Amafore) y de la Federación Internacional de Administradoras de Fondos de Pensiones (FIAP), esa aceleración es hoy uno de los mayores desafíos para el mundo, en prácticamente todos los sentidos.
La advertencia del líder gremial –según explicó a Funds Society– tiene una particularidad: no se trata de una tendencia completamente desconocida, porque el envejecimiento poblacional estaba en el radar desde las reformas pensionarias de las últimas décadas. Sin embargo, el escenario que está llegando no es exactamente el que se proyectaba. El destino alcanzó a los sistemas de pensiones antes de lo que muchos esperaban y, dentro de esa transformación, un dilema clave es la caída en los nacimientos. “El factor que ha cambiado más allá de lo previsto no era el tema del envejecimiento, sino el desplome en la tasa de natalidad”, sostiene. En su lectura, el envejecimiento y la menor natalidad son dos caras del mismo fenómeno demográfico, pero la segunda pieza ha obligado a replantear supuestos que durante años parecían razonables en el mundo de la gestión previsional.
El efecto es sencillo de explicar y difícil de resolver. Menos jóvenes significa, con el paso del tiempo, menos personas en edad de trabajar y cotizar; y más longevidad implica que los recursos acumulados deben financiar retiros potencialmente más largos. Los ejemplos de Chile y Costa Rica resultan particularmente ilustrativos en la región. En ambos casos, el deterioro de las tasas de natalidad está transformando rápidamente la estructura de sus poblaciones. Zamarripa recuerda que la presidenta de Costa Rica, Laura Fernández, advirtió que el país está envejeciendo con rapidez y ya se encuentra muy por debajo del nivel necesario para reemplazar a la población. La brecha entre lo que se anticipaba y lo que está ocurriendo es clave. “Ya se hablaba de la megatendencia”, recuerda Zamarripa, cuando se hicieron reformas pensionarias décadas atrás. En México, puntualmente, el sistema cumplirá 30 años de operación en 2027, mientras que la reforma se aprobó en 1995. Ya en aquel momento se advertía que habría menos trabajadores por pensionado en el futuro. Treinta años después, la dinámica demográfica está instalada.
Guillermo zamarripa: “El factor que ha cambiado más allá de lo previsto no era el tema del envejecimiento, sino el desplome en la tasa de natalidad”
Entre dinámicas sociales y políticas públicas
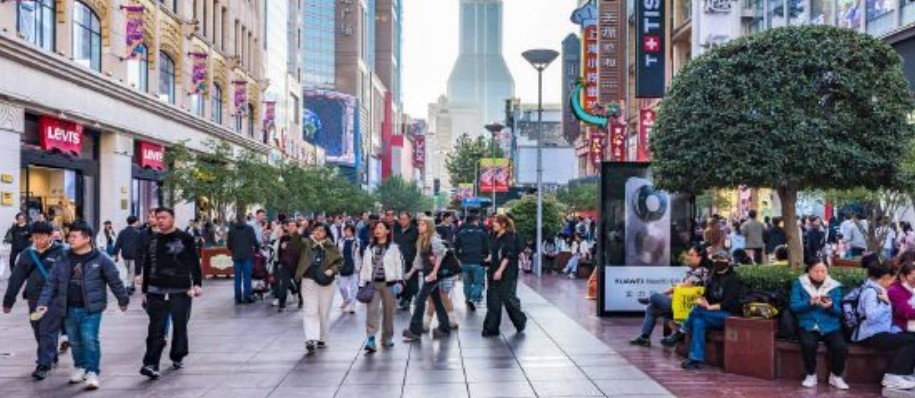
¿Qué está pasando? Zamarripa apunta a una transformación profunda de los hábitos sociales. Las mujeres tienen una mayor participación laboral, desarrollan carreras y toman decisiones reproductivas distintas a las de generaciones anteriores. En las grandes ciudades de los países desarrollados –y cada vez más en economías en desarrollo–, tener pocos hijos o no tenerlos puede ser una decisión deliberada, no el resultado de una política pública. China ofrece un ejemplo extremo de cómo una política demográfica puede producir consecuencias difíciles de revertir. El país impuso por décadas la política de un solo hijo por familia, para contener el crecimiento de su población. Con el tiempo, uno de los efectos no deseadas fue un fuerte desequilibrio entre hombres y mujeres, derivado de la preferencia por hijos varones.
Pero la historia no terminó cuando el gobierno modificó esas restricciones. Aunque Beijing permitió posteriormente que las familias tuvieran más hijos, en las grandes ciudades la respuesta no fue la esperada. Muchas mujeres ya habían incorporado otros proyectos de vida: carrera profesional, independencia económica y nuevas prioridades. Este fenómeno se expresa de varias formas. Por ejemplo, los llamados “perrijos” o “gatijos” son, para Zamarripa, una manifestación de un cambio de preferencias en el que algunas personas deciden privilegiar su vida profesional y personal frente a la crianza. No es un asunto anecdótico, sino que refleja una transformación con consecuencias económicas de largo plazo, recalca. Zamarripa observa patrones similares en las grandes ciudades latinoamericanas. En México sobran ejemplos: Ciudad de México, Monterrey, Guadalajara, Puebla, San Luis Potosí o Mérida son centros urbanos donde pueden observarse decisiones familiares diferentes a las de generaciones anteriores. El fenómeno puede extenderse a ciudades de menor tamaño, advierte.
El gran reto de las tasas de reemplazo
La consecuencia para las pensiones es estructural. Un sistema puede diseñarse de distintas maneras –contribución definida, beneficio definido o combinaciones de ambos–, pero todos necesitan resolver una pregunta básica: ¿de dónde saldrán los recursos para financiar el ingreso durante la vejez cuando la población en edad de trabajar pierde peso relativo? Para resolver esa pregunta toma protagonismo la tasa de dependencia. Zamarripa recuerda que en México, hacia 1950, podía hablarse de aproximadamente 15 o 18 trabajadores activos por cada pensionado, mientras que actualmente la relación ronda entre siete y ocho trabajadores por pensionado, dependiendo del indicador. Lo más preocupante es que la trayectoria es descendente e incontenible, según los números y las proyecciones actuales.
No basta con modificar una tasa de aportación o cambiar algún parámetro técnico si el supuesto demográfico que sostiene el sistema se transforma de manera profunda
En países que envejecieron antes, el problema es todavía más evidente. Japón y Corea del Sur son ejemplos de sociedades en las que la relación entre población activa y población retirada se ha estrechado considerablemente. Sin embargo, Zamarripa introduce una precisión importante. La esperanza de vida en México sí ha aumentado, pero el problema no puede reducirse a decir que los mexicanos pasaron de vivir 70 años a vivir 85 años. El verdadero cambio está en la estructura de la pirámide poblacional y, sobre todo, en el hecho de que los grupos jóvenes comienzan a perder peso.
Repensar las instituciones y los modelos
Las soluciones no son fáciles, ni siquiera de corto plazo, y mientras más nos tardemos en hacer algo, más complicado será. Para Zamarripa, hay una conclusión que va más allá de reformas puntuales: “Hay que repensar las instituciones y los modelos”. “Los arreglos pensionarios tienen que ser congruentes con esta nueva realidad de las sociedades”, sostiene. No basta con modificar una tasa de aportación o cambiar algún parámetro técnico si el supuesto demográfico que sostiene el sistema se transforma de manera profunda. En ese contexto, el ahorro acumulado adquiere una importancia todavía mayor. Los sistemas de pensiones más sólidos del mundo tienen una base de activos destinada a financiar el ingreso pensionario.
No importa únicamente si el sistema es de contribución definida o de beneficio definido; lo relevante es que exista un stock de ahorro capaz de enfrentar una realidad en la que el ingreso público por sí solo tendrá cada vez más dificultades para absorber las presiones demográficas. “Necesitas tener stocks de ahorro importantes”, resume Zamarripa. Esta es una de las razones por las que el ahorro de largo plazo deja de ser solamente un mecanismo individual para convertirse también en una pieza de estabilidad macroeconómica y social. El caso chino es útil para entender los límites de las soluciones administrativas. Cuando el gobierno decidió que las familias podían tener los hijos que quisieran, la respuesta no fue un repunte automático de la natalidad. En ciudades como Beijing, Shanghai o Shenzhen, donde se concentra parte importante de la actividad económica, la tasa es muy baja y ronda un hijo por mujer. El nivel de reemplazo poblacional se encuentra alrededor de 2,1 hijos por mujer, así que una tasa cercana a uno significa que la población no tiene capacidad de reponerse por sí misma en el largo plazo. Y esa realidad no se puede corregir simplemente mediante un decreto.
“Esta tendencia demográfica no va a cambiar”, advierte el presidente de la Amafore. No es un ciclo económico que pueda revertirse cuando cambie la política monetaria, ni un problema que pueda resolverse sólo con una reforma legislativa. Es una transformación profunda de las sociedades.
La situación en América Latina
Por eso la advertencia de Zamarripa tiene una dimensión que trasciende y pilla a Latinoamérica en un momento en que varios países de la región están ajustando sus sistemas previsionales. Chile, por ejemplo, está implementando su reforma de 2025, mientras Colombia enfrenta la incertidumbre sobre la continuidad de modificaciones realizadas recientemente. Perú necesita frenar los retiros de los fondos y reconstruir el ahorro y Costa Rica discute cambios y fondos generacionales. Uruguay acaba de cerrar un proceso de consulta sobre su sistema y República Dominicana enfrenta, entre otros, retos regulatorios para la inversión. México, por su parte, tiene como tarea consolidar la reforma de 2020 y completar el aumento gradual de las contribuciones hasta 2030. Son problemas diferentes, pero todos están atravesados por la misma transformación de fondo.
El mapa pensionario latinoamericano ya no puede analizarse únicamente a partir de las reformas legales de cada país. Hay que mirar también la demografía que está detrás de ellas, asegura Zamarripa. Hace 30 o 40 años, el envejecimiento era una advertencia. Hoy es una realidad. La caída de la natalidad, en cambio, fue subestimada en velocidad y profundidad. Y esa diferencia puede terminar siendo una de las variables que más cambie la arquitectura de las pensiones durante las próximas décadas. Para los sistemas de pensiones, la diferencia es enorme. Porque cuando una sociedad envejece, puede adaptar sus parámetros. Pero cuando, además, deja de reemplazar a las generaciones que salen al mercado laboral, la pregunta cambia de escala. Ya no se trata solamente de cuánto ahorrar para vivir más años, sino de cómo construir un sistema capaz de financiar la vejez cuando habrá proporcionalmente menos personas trabajando para sostenerlo.
 Por Funds Society, México