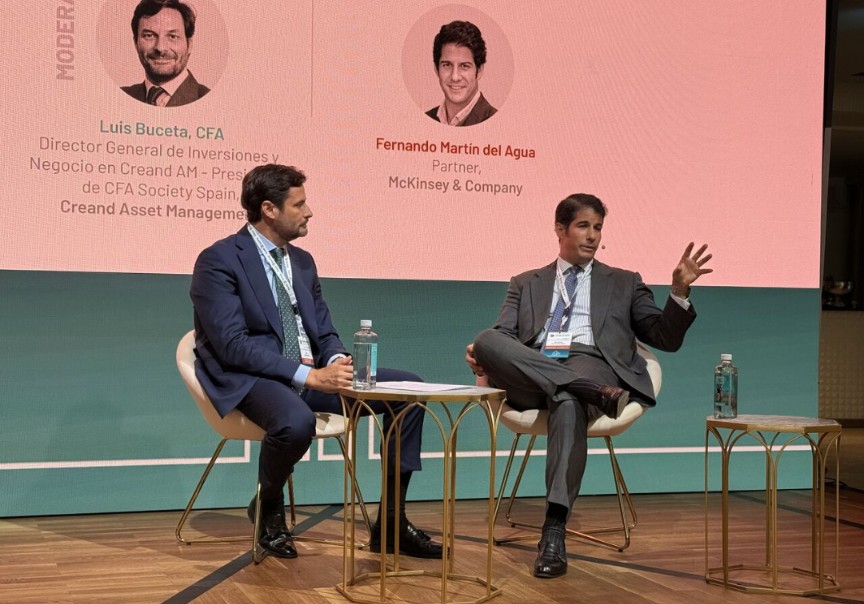
En opinión de Fernando Martín del Agua, socio de McKinsey & Company, la industria global de gestión de activos afronta un punto de inflexión sin precedentes, inmersa en una profunda reconfiguración operativa, competitiva y regulatoria que exige una revisión total de sus prioridades estratégicas. Este contexto se cruza con aspectos tan relevantes como la integración de la IA en el negocio, el papel de las redes de distribución, el enfoque de producto, operaciones de M&A y con la configuración del sector de cara a las próximas décadas. El mensaje de Martín del Agua es claro: la industria debe repensar de verdad sus procesos y su cadena de valor. Sobre todos estos temas hemos tratado con el socio de McKinsey & Company en esta entrevista.
¿Siguen estrechándose los márgenes en la industria?
Si miramos la serie histórica, se observa que llevamos muchos años hablando con presión de márgenes, pero la realidad es que lo que nosotros llamamos operiting profit medido como revenues menos costes partido AUM prácticamente está constante durante la serie histórica. Esto se debe a que se está produciendo un efecto doble de compresión en la parte de ingresos, pero que se ha venido compensando también por una pequeña compresión o reducción en la parte de márgenes. Considero que esto es un problema estructural porque la realidad es que, a medida que crece el AUM, que ha mantenido un ritmo del 8% durante los últimos 15 años, debería crecer más el margen operativo; pero eso no está ocurriendo. Lo que nos dice esto es que la industria logra tamaño, pero no escala; por lo tanto, es un tema estructural.
¿Y se está logrando revertir esta situación?
La industria no está consiguiendo ser capaz de generar esa eficiencia o ese apalancamiento operativo porque la reducción de costes, digamos que viene dada más por un crecimiento más rápido de los ingresos, pero los costes en volumen absoluto siguen creciendo. Dicho eso, sí que hay palancas de eficiencia tradicional que las gestoras han venido utilizando durante mucho tiempo y que ahora no están dando el resultado esperado.
¿Qué palancas podrían usar?
Teniendo en cuenta las tendencias que vemos en la industria, la pregunta correcta sería si la inteligencia artificial (IA) puede abrir una ventana de verdad para ganar eficiencia y revertir esta situación. En McKinsey & Company hemos hecho un mapa de la posible generación de eficiencias en toda la cadena de valor en base a su gentrificación y se observa un rango de impacto que va en los casos menores desde el 15% -en la parte de compliance, gestión de riesgos en términos de monitorización de riesgo de mercado- hasta un 35% en determinadas partes de la cadena de valor, sobre todo en el middle and back office. Dicho esto, creo que el reto al que se enfrenta la industria es ver si se pueden traducir estos escenarios conceptuales de generación de valor y eficiencias reales vía IA. Y es más, el reto es no poner parches, sino repensar de verdad los procesos.
¿Cómo encaja esto en una industria que tiende a firmas muy grandes con potentes plataformas digitales, firmas de origen puro digital y firmas nicho? ¿Qué pasa con las firmas medianas?
Es cierto que hemos visto una dislocación entre dos grandes fenómenos que están relacionados con las estrategias de inversión y también con las estrategias de distribución. Hay dos grandes subsegmentos de gestoras. Por un lado, los grandes players con trillones de AUM que están jugando al juego puro de escala y que tienen parte de sus estrategias muy enfocadas a la gestión pasiva, además de estar reconfigurando su oferta en torno al mundo de los alternativos. Y por otro lado, tienes a las gestoras que siguen creyendo en la posibilidad de generar alfa en los mercados públicos -las cuales representan un número menor dentro de la industria- o en el mundo de los alternativos.
En medio quedan firmas que no tienen escala suficiente ni tienen estrategias súper diferenciales; por lo tanto, la pregunta para ellas es si podrán aprovechar la ventana de oportunidad de la IA para lograr una transformación de su modelo operativo -para no caer en lo que, históricamente, se ha llamado ‘el valle de la muerte’; así como, trabajar en mejorar la parte de distribución.
Más allá de la IA, ¿a qué nuevo paradigma se enfrenta la industria?
Uno de los grandes cambios de paradigma que estamos observando en la industria es que antes liderabas con producto; por lo tanto, la clave era tener un producto diferencial que el consumidor, es decir, las redes de agentes y de distribución, percibiera también como único. Sin embargo, las gestoras se han dado cuenta de la importancia que tienen las redes de distribución para colocar producto, por lo que la industria está deviniendo más en una en gestión de grandes redes de distribución. El motivo es que aquellos que tienen acceso propietario a redes de distribución están teniendo muchos mejores números en términos de crecimiento. Según hemos podido mapear, tomando como referencia las grandes gestoras tradicionales, el crecimiento de los que tienen acceso a redes de distribución propias a cliente final, su Key GAR ha sido de entre el 20% y el 25%, mientras que de aquellos que no lo tienen ha sido del 7%-8%. Este cambio no es tan visible en el mundo institucional, donde ya había soluciones más adaptadas a los grandes institucionales, sino al mundo retail y, sobre todo, que vemos en el ámbito de las inversiones alternativas.
En este cambio de paradigma que comentas, ¿qué supondrá la puesta en marcha de la Cuenta de Ahorro e Inversión?
Es difícil prever el impacto y, además, hay que ver exactamente cómo se configura porque, para empezar, tienes los límites de volúmenes que puedes gestionar dentro de las cuentas. Creo que ante todo es necesaria más educación financiera para que los inversores puedan comprender la dimensión y oportunidades que esta propuesta supone. Por parte de la industria, lo que creo que está haciendo bien es crear estructuras donde se deja espacio y protagonismo al asesoramiento. Creo que tenemos muchas bolas en el aire con mucho nivel de incertidumbre. Hay que ver cómo se van asentando todo, pero aquí es donde siempre lanzamos el challenge a la industria en el sentido de que, en vez de esperar liderar, sean ellos los que contribuyan con soluciones.
¿Están todos estos temas sobre la mesa de los máximos responsables de las gestoras?
Muchas de las cosas que hemos hablado están sobre la mesa de los CEOs. Sin embargo, no me gusta hablar de riesgos, sino de cambios tectónicos. Hay cuatro grandes cambios en la estructura de la industria: mayor importancia de la distribución, diversificación geográfica de los flujos, convergencia entre mercados públicos y privados y transformación del modelo operativo mediante IA. En particular, es relevante que los grandes inversores institucionales están empezando a tener una visión relativamente convergente entre los mercados líquidos e ilíquidos.
Si nos sentamos en el consejo de cualquiera de las gestoras, es imposible que no estén hablando de estos temas. Por lo tanto, creo que el reto no es tanto el cómo, sino si están teniendo una mirada suficientemente amplia sobre estos temas. Y vuelvo a hablar del concepto que decíamos al principio. Esto no va de pensar, sino que va de repensar, y con los ojos muy abiertos, si hay que darle una vuelta más fuerte a ciertos aspectos. Entonces, esto no va de cambios incrementales o marginales, sino de repensar de verdad dónde puedo generar mi nueva ventaja competitiva con estos cambios en el entorno actual.
 Por Funds Society