El exceso de ahorro en efectivo en Europa penaliza a los hogares y limita el crecimiento de la economía. Esta es una de las principales conclusiones del último estudio elaborado por JP Morgan Asset Management sobre hábitos de ahorro e inversión, realizado a más de 17.000 hogares de nueve países europeos, incluida España. El documento pone de manifiesto la escasa vocación inversora de los europeos y advierte sobre las consecuencias de ello sobre su patrimonio y sobre la economía del continente.
El informe destaca que el 43% de los encuestados nunca se plantea invertir en los mercados de capitales, solo uno de cada cuatro sigue un plan de ahorro definido, y más de la mitad confía en que su pensión pública le permitirá disfrutar del nivel de vida deseado en su jubilación. La dependencia de la liquidez, el miedo a las pérdidas y la insuficiente educación financiera se identifican como los principales obstáculos para la inversión a medio y largo plazo.
La reticencia de los europeos a invertir en mercados de capitales está teniendo un coste enorme para los hogares, en forma de menores rendimientos y pérdidas en su patrimonio financiero, pero también para las empresas y la economía del continente. Por ello, el estudio de la gestora internacional incide en la necesidad urgente de mejorar la planificación financiera de los hogares europeos y canalizar sus ahorros hacia la inversión productiva, un aspecto que considera de vital importancia para el futuro desarrollo social, económico y político de la Unión Europea.
«Aunque el ahorro es una tradición europea muy saludable, el exceso de dependencia en instrumentos de liquidez tiene un gran impacto negativo sobre la riqueza de los hogares y sobre la actividad económica, ya que limita el consumo y restringe el acceso de las empresas europeas a la financiación que necesitan para invertir y crecer», señala Javier Dorado, director general de JP Morgan Asset Management para España y Portugal.
Acumulación frente a crecimiento
Desde la pandemia, los hogares europeos han seguido acumulando liquidez en sus cuentas, hasta 2,8 billones de euros, elevando el total del ahorro en liquidez a 12,4 billones de euros. Si estos 2,8 billones acumulados desde 2020 hubieran sido invertidos en acciones globales, tendrían hoy un valor de 5,4 billones de euros; en cambio, mantenidos en liquidez, apenas alcanzan los 3 billones.
«Si ese ahorro no se canaliza hacia la economía, las opciones de los ciudadanos para incrementar su patrimonio se reducen drásticamente. Necesitamos transformar la situación actual de pérdidas en una de ganancias. Europa tiene una importante oportunidad: convertir su ahorro a largo plazo en inversión productiva, ofrecer a los hogares mejores posibilidades de alcanzar sus objetivos financieros —incluida una jubilación más holgada— y contribuir simultáneamente a poner capital disponible para las empresas e impulsar el crecimiento económico europeo. Y ahora es el momento», reclama Lucía Gutiérrez-Mellado, directora de Estrategia de JP Morgan AM.
Actitudes y comportamientos contradictorios
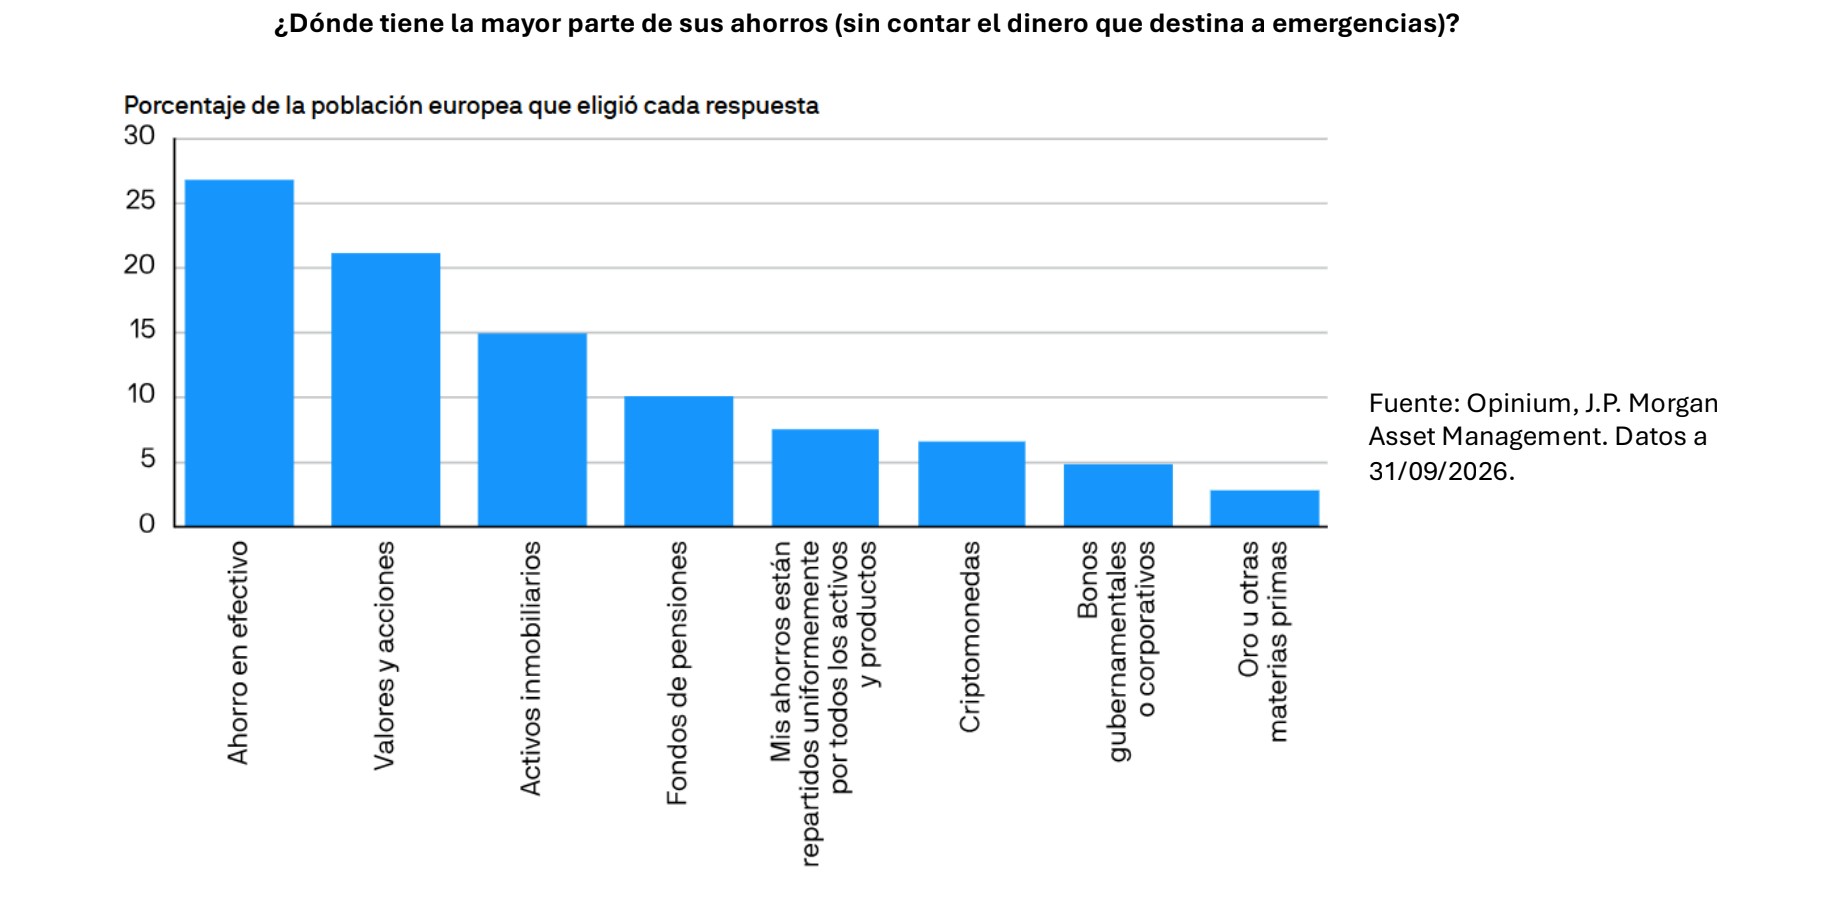
La mayoría de los europeos afirma tener confianza en su propia capacidad para tomar decisiones de inversión: casi dos tercios declaran que tienen al menos cierta confianza a la hora de decidir cómo invertir su dinero. Sin embargo, esta confianza contrasta fuertemente con las decisiones que toman respecto a sus ahorros a medio y largo plazo (excluyendo el dinero para emergencias). Solo 2 de cada 10 encuestados declaran que invierten en acciones y valores; el 27% afirma que la mayor parte de su ahorro se encuentra en efectivo; un 15% lo tiene en activos inmobiliarios, y un 10 % en fondos de pensiones.
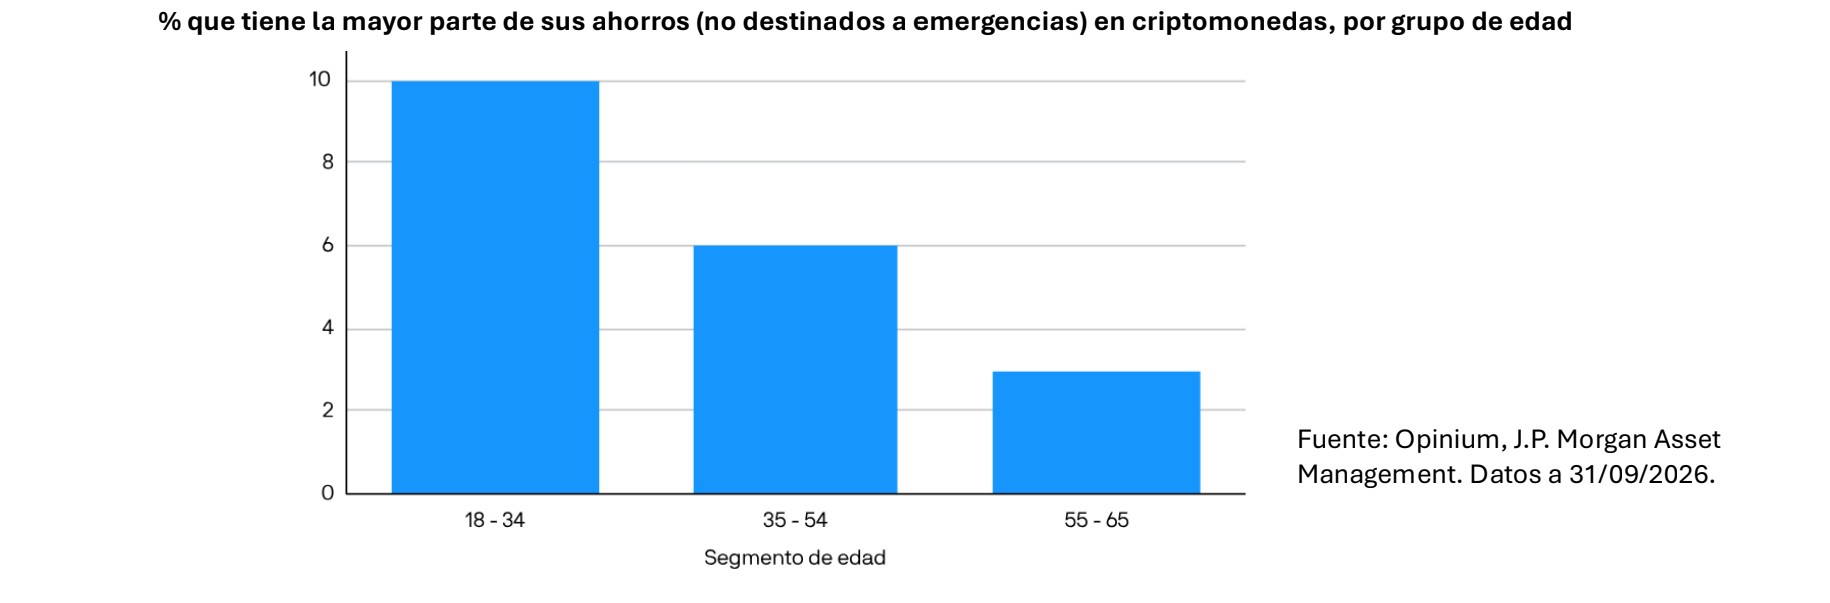
Destaca en el estudio la prevalencia de las criptomonedas entre los jóvenes: para el 10% de los ahorradores menores de 35 años, estas representan su principal instrumento de ahorro/inversión.
Respecto a las motivaciones, más de un tercio declara que el riesgo de perder dinero es la razón principal para no poseer acciones, y el 43% afirma que ni siquiera se plantea invertir o que no sabe cómo hacerlo. La falta de conocimientos generales sobre los mercados de activos y las opciones a su disposición para rentabilizar el ahorro aparecen claramente reflejadas en el estudio, lo que se traduce en que el 18% considera más probable que los activos de liquidez le proporcionen mejor rentabilidad a largo plazo.
La paradoja del optimismo sin planificación
La encuesta detecta una contradicción significativa entre la confianza declarada y las decisiones reales de inversión. Más del 50% de los europeos afirma tener confianza en que podrá permitirse el nivel de vida deseado en la jubilación —porcentaje que se eleva hasta el 60% en el caso de los españoles—.
A pesar de ese optimismo, solo el 25% de los ahorradores particulares está siguiendo un plan de ahorro definido (porcentaje que en España se reduce cinco puntos hasta el 20 %). Por su parte, el 22% ni siquiera ha comenzado a pensar en ello aún.
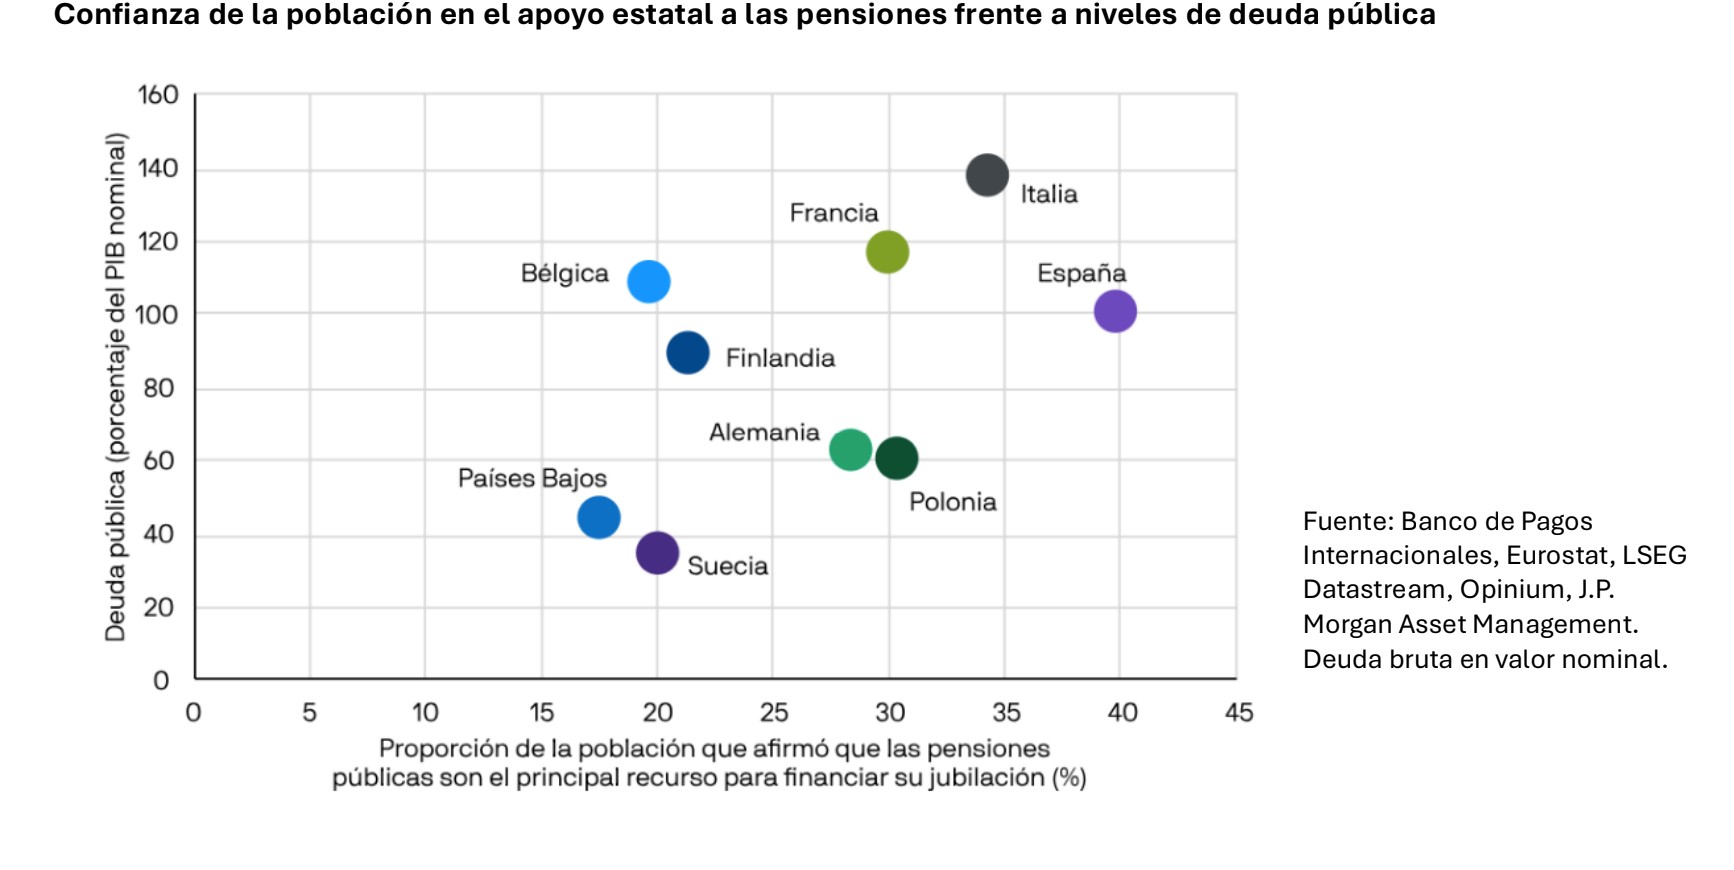
Especialmente significativo resulta en toda Europa que casi el 20% de las personas entre los 46 y los 61 años —precisamente quienes deberían estar en sus años de máximo ahorro— aún no ha iniciado ningún plan de ahorro o inversión para su jubilación. Alrededor del 30% de los europeos espera que el Estado financie mayoritariamente su jubilación, pese a que muchos gobiernos europeos enfrentan altos niveles de deuda, envejecimiento poblacional y presiones fiscales que pueden amenazar la viabilidad de las pensiones públicas actuales.
Variaciones geográficas: un mapa de oportunidades
El estudio de JP Morgan Asset Management muestra variaciones significativas según el país. Suecia, Finlandia y los Países Bajos destacan como los más avanzados, presentando una mayor exposición a la inversión en los mercados de capitales, a pesar de que sus hogares no muestran necesariamente puntuaciones más altas que el resto en conocimientos financieros ni en confianza. La diferencia radica en unas políticas bien estructuradas que canalizan el ahorro a través de planes de pensiones o mediante incentivos fiscales. En cualquier caso, lejos de las cifras de Estados Unidos.
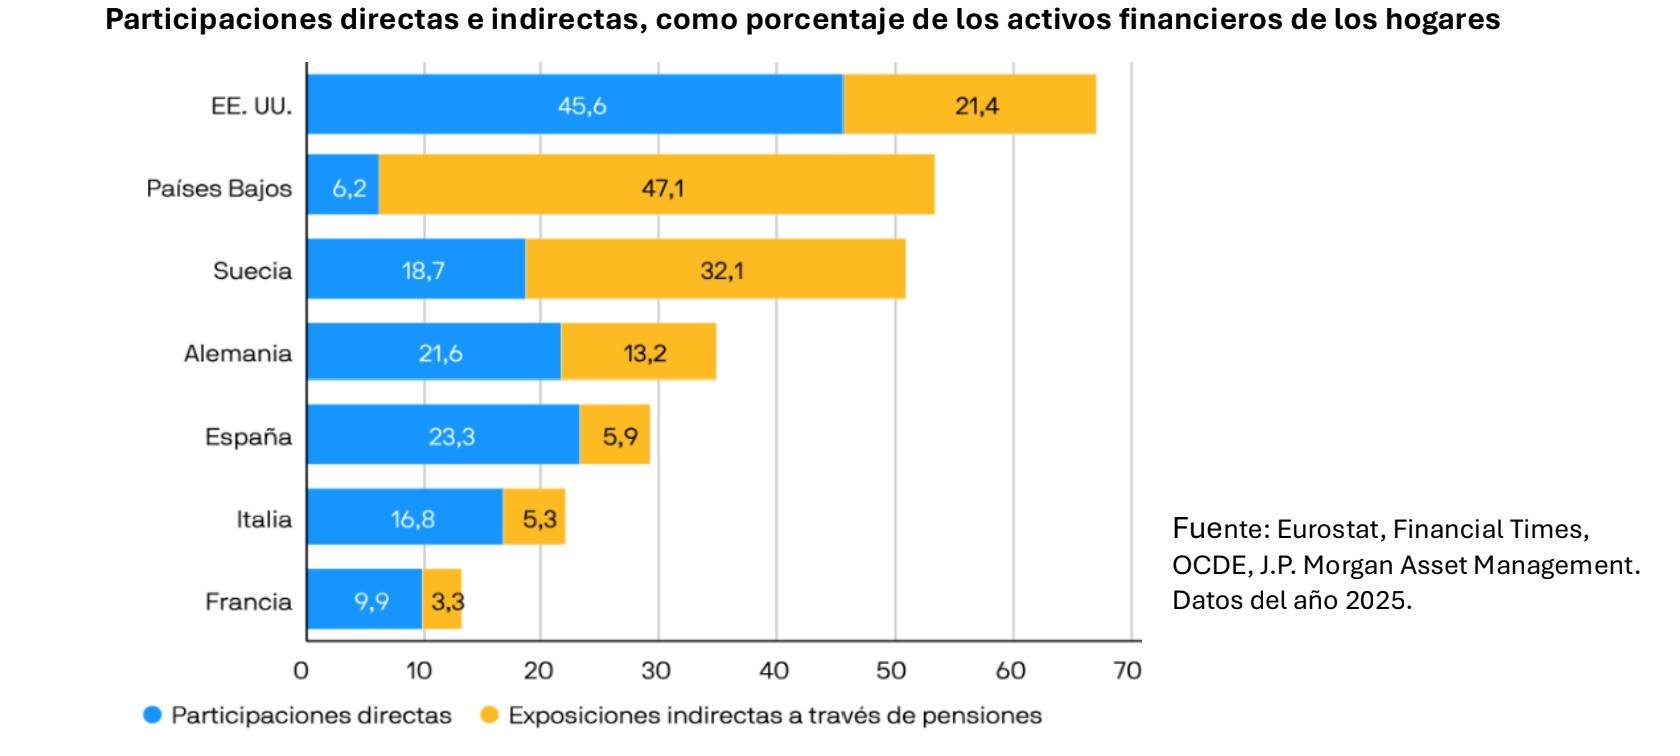
Francia, Italia y España se sitúan en la parte baja de la tabla. Los hogares de estos países comparten una fuerte expectativa de que sus gobiernos garantizarán su jubilación, a pesar de ser los que más altos niveles de deuda acumulan. Sin embargo, estos mismos países podrían enfrentarse, advierte el estudio, a dificultades en los próximos años.
La solución: tren lento, tren rápido
Ante unas perspectivas financieras de menor rentabilidad para una mayoría de hogares europeos y una economía privada de capital para acometer grandes inversiones, como consecuencia de un ahorro de particulares que concentra el dinero en liquidez, desde JP Morgan AM plantean dos opciones de trabajo para mejorar la situación actual y asegurar un mejor futuro financiero para Europa: una que opta por un cambio en el ahorrador mediante la mejora de sus conocimientos financieros, y otra que opta por un cambio en el sistema y en las políticas públicas.
En el primer caso (el «tren lento»), se trata de un proceso de largo recorrido. Entre otras razones, porque el nivel actual de educación financiera en muchos países, como en el caso de España, es tan bajo que se necesitaría mucho tiempo para que se materializasen cambios significativos.
En la segunda vía («tren rápido»), la respuesta al problema se impulsa desde el propio sistema. Los gobiernos europeos podrían relevar a los ciudadanos de una parte de la responsabilidad de entender los mercados financieros, poniendo a su disposición sistemas y políticas diseñados para garantizar que las familias ahorren automáticamente en los mercados de capitales. Este tipo de políticas ofrecen la forma más eficaz de garantizar que los ahorros a largo plazo se inviertan adecuadamente en soluciones adaptadas a la edad y las circunstancias financieras de cada persona. Un ejemplo claro de ello son los planes de pensiones de afiliación automática, y Países bajos el mejor ejemplo práctico de este enfoque.
 Por Funds Society
 Por Alicia Miguel Serrano