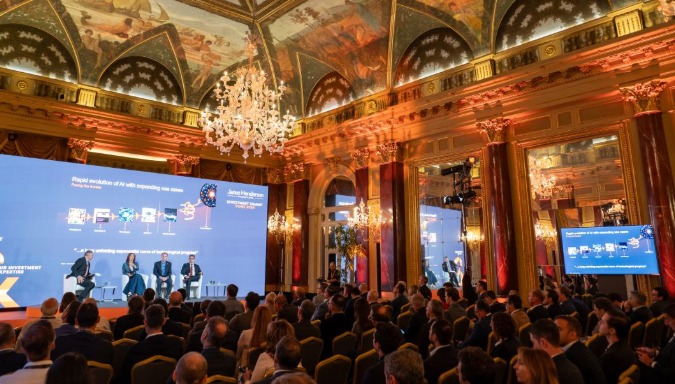
Janus Henderson celebró por primera vez en Roma su Investment Summit, la cita anual con inversores y clientes. En un panel con periodistas, John Kerschner (Global Head of Securitised Products), Dan Siluk (Head of Global Short Duration & Liquidity Group), Andy Acker (Portfolio Manager, Healthcare & Biotechnology) y Nick Sheridan (Portfolio Manager, Global Smaller Companies y European Equities) analizaron las oportunidades del mercado.
Sheridan explicó que las small caps se endeudan a plazos más cortos que las grandes compañías, por lo que los movimientos de tipos afectan más a su rentabilidad. Aun así, recordó que muchas empresas salieron de la pandemia con una posición de deuda relativamente sólida, mientras que los gobiernos incrementaron de forma sustancial sus pasivos.
Sostuvo que las small caps globales cotizan con un descuento relevante frente a las grandes compañías y que el consenso anticipa un mayor crecimiento de beneficios en los próximos dos años. También señaló que ofrecían una rentabilidad por dividendo superior a la de las grandes empresas. El riesgo, dijo, es la deuda de los gobiernos y la vinculada a la IA: parte de su universo abastece a quienes construyen centros de datos y aún no se sabe cuán volátil será esa demanda. «Por ahora, realmente no lo sabemos», admitió.
Ante una consulta, Sheridan explicó que el fondo toma como referencia el índice MSCI World Small Cap y que su universo de inversión abarca compañías con capitalizaciones de mercado de entre USD 100 millones y USD 24.000 millones. Planteó que, si la IA sustituye capital humano, las small caps, que emplean más personas, podrían mejorar sus márgenes, sobre todo en Europa, aunque algunas, como las de materias primas, difícilmente retendrían esa mejora.
Salud: patentes, fusiones y precios
Acker describió una relación casi inversa entre la IA y la salud y la biotecnología, y atribuyó parte de la falta de interés por el sector al entusiasmo por la IA. Señaló que el sector está «bifurcado»: el ejecutivo describió el actual ciclo de vencimientos de patentes como el mayor que ha visto y estimó que cerca de USD 200.000 millones de ingresos quedarían expuestos a la competencia de genéricos o biosimilares. Las proyecciones del sector varían según el horizonte de análisis.
A su vez, afirmó que cerca del 65 % de los productos innovadores que llegan al mercado proceden de compañías biotecnológicas pequeñas y medianas, que son en las que se concentra su equipo. Planteó que las fusiones y adquisiciones van camino de unos 300.000 millones de dólares este año, en su mayoría de grandes compañías que compran pequeñas. Y remarcó que el gasto en salud equivale a cerca del 17 %-18 % del producto interno bruto de Estados Unidos, mientras que el sector representaba menos del 10 % de la capitalización del S&P 500 en el período analizado.
Sobre los temores de hace un año y medio —precios de medicamentos, aranceles y cambios en la FDA—, Acker sostuvo que las aprobaciones se mantuvieron en niveles elevados. La FDA registró 46 medicamentos novedosos aprobados por su centro de fármacos en 2025.
Un nuevo régimen de tipos y el papel de los CLO
Kerschner recordó que a comienzos de año se esperaban recortes de los bancos centrales, pero que a fines de septiembre varios ya subieron tipos y el mercado descuenta más alzas. En el panel hubo consenso en que se ha entrado en un nuevo régimen de tasas, con inflación más persistente. Siluk coincidió en que tipos e inflación estructuralmente más altos traen mayor volatilidad.
Para Kerschner, una respuesta son los productos titulizados, el segmento «más desatendido en relación con su tamaño», y en particular los CLO: combinan alta calidad crediticia, un rendimiento superior al del crédito corporativo y cupón flotante, de modo que el ingreso sube cuando suben los tipos. Recordó que en 2022 tuvieron retorno positivo. Dijo que la recomendación a los inversores es no intentar anticipar el mercado y que añadir un pequeño porcentaje a la cartera mejora el retorno ajustado por riesgo.
Bessent y el yen
En otro pasaje, Siluk consideró que las intervenciones de Scott Bessent fueron «algo inoportunas», porque no había dislocación de mercado: el avance del rendimiento del bono a diez años, de los 4 % bajos hacia el 5 %, fue «bastante ordenado». Sobre el yen, Siluk aludió a la coordinación entre el Tesoro de Estados Unidos y el Ministerio de Finanzas de Japón para respaldar la moneda japonesa. El razonamiento era que un yen más fuerte reduciría la necesidad de que Tokio vendiera bonos del Tesoro estadounidense para financiar intervenciones cambiarias.
Consultado sobre el impacto de la crisis del crédito privado, Kerschner distinguió a las business development companies (BDC), con cerca de un 25% de exposición a software, de los CLO de préstamos sindicados en los que invierte la firma, que tienen un límite del 15% por industria. En EE UU, la exposición a software y tecnología ronda el 13%; en Europa, el 9%. Si se excluyen los préstamos en niveles de estrés y los que vencen en 2028, dijo, el porcentaje cae a cerca del 1% del mercado. Afirmó que ningún CLO triple A ha incurrido en impago y que, desde la crisis financiera global, ninguno con grado de inversión lo ha hecho.
Kerschner, por último, explicó que, antes del lanzamiento del primer ETF de CLO de la firma, en octubre de 2020, invertir en este activo exigía un equipo de analistas y una cartera de entre 100 y 200 millones de dólares. Afirmó que el mercado global contaba con 55 ETF de CLO y cerca de USD 55.000 millones en activos bajo gestión hasta el momento; y que el ETF estadounidense AAA CLO de Janus Henderson gestionaba más de USD 30.000 millones al cierre de agosto de 2026, según datos de Vanguard. En el panel se remarcó que el mercado era exclusivamente institucional, con un mínimo de unos 250.000 dólares por CLO, y que la firma «democratizó» la clase de activos.
 Por Funds Society