El Centro de Predicción Climática de la Oficina Nacional de Administración Oceánica y Atmosférica (NOAA) mantuvo un aviso sobre el fenómeno El Niño y afirmó que se está intensificando, con una probabilidad superior al 90 % de que se produzca un episodio muy intenso durante el otoño y el invierno del hemisferio norte de 2026-27. El punto de partida para cualquier perspectiva sobre el mercado agrícola de cara a 2027 es que los organismos meteorológicos han llegado a un consenso, y lo han hecho con una seguridad inusual.
La Organización Meteorológica Mundial llegó a la misma conclusión el 3 de septiembre, indicando una probabilidad cercana al 100 % de que El Niño persista durante los periodos de septiembre a noviembre de 2026 y de diciembre a febrero de 2027, con la previsión de que el fenómeno alcance una intensidad muy fuerte antes de alcanzar su punto álgido hacia finales de año. Los datos de seguimiento de la Oficina Australiana de Meteorología coinciden: el denominado índice relativo de El Niño 3.4 alcanzó los +2,51 °C en la semana que finalizó el 13 de septiembre, frente a un umbral de El Niño de +0,80 °C, mientras la mayoría de los modelos indican que se alcanzará un máximo superior a +3,0 °C y se prevé que el fenómeno persista hasta el otoño de 2027.
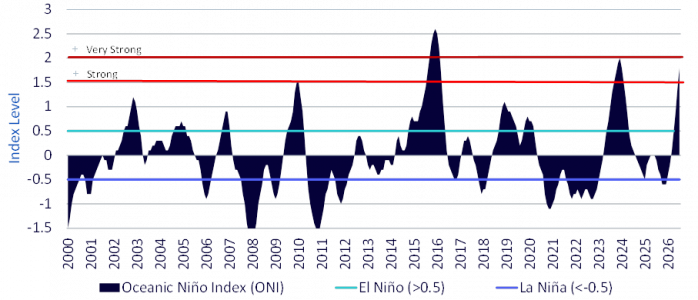
Índice Oceánico de El Niño (ONI), desde el 2000 hasta la actualidad Fuente: Oficina Nacional de Administración Oceánica y Atmosférica (NOAA), Bloomberg Finance L.P. y WisdomTree, a 31 de julio de 2026
Los efectos de El Niño en la agricultura se producen con un retraso de entre seis y doce meses respecto al pico máximo, debido al tiempo que tardan los cambios atmosféricos en modificar el clima local, afectar a los ciclos de cultivo y repercutir en las cadenas de suministro mundiales. Por lo tanto, un acontecimiento que alcance su punto álgido a finales de año repercute de forma más directa en las cosechas de 2026/27 que se están sembrando o preparando en estos momentos: la cosecha de verano del hemisferio sur, la temporada Rabi de la India, la cosecha principal de África Occidental y los ciclos de la palma aceitera y el café robusta del sudeste asiático. Las repercusiones en los precios de lo que está ocurriendo en el Pacífico se notarán principalmente a partir de 2027.
El conflicto del Golfo ha pasado de centrarse en la energía a ser una cuestión de insumos
El conflicto del Golfo dura ya siete meses y, en lugar de estabilizarse, se ha agravado. El alto el fuego acordado en abril y el memorándum de entendimiento firmado en junio quedaron sin efecto cuando se reanudaron las hostilidades en julio. El acontecimiento reciente de mayor repercusión tuvo lugar el 11 de septiembre, cuando Arabia Saudí cerró su oleoducto este-oeste, de 1.200 kilómetros de longitud, tras un ataque con drones, lo que supuso el cierre de la principal ruta por la que el crudo del Golfo elude el estrecho de Ormuz.
En el sector agrícola, la principal exposición deriva del comercio de fertilizantes y materias primas que transitan por la misma vía fluvial, y es precisamente la diferencia respecto a 2022 lo que la hace duradera. La guerra entre Rusia y Ucrania en 2022 desvió los flujos comerciales, mientras que esta ha mermado la capacidad productiva. Se calcula que 31 plantas de amoníaco de todo Oriente Medio se han visto directamente afectadas o han cerrado por completo; otras 49 de en el sur de Asia han reducido su producción o están paradas debido a la escasez de materia prima; y al menos 20 plantas rusas han sufrido daños a causa de ataques con drones.
Su reactivación requerirá tiempo y capital mucho más allá del fin de las hostilidades. Los países del Golfo Pérsico representan aproximadamente el 43 % de las exportaciones marítimas de urea y el 44 % del comercio marítimo de azufre. Incluso en Estados Unidos, que obtiene dos tercios tanto de su urea como de su fosfato del mercado nacional, el 12 % del suministro de urea y el 17 % del de DAP/MAP (fosfato diamónico/fosfato monoamónico) procede de más allá del estrecho. Esto apunta a una limitación de capacidad que se extiende a lo largo de varias temporadas, y no a un problema de transporte de mercancías.
Cereales: un conjunto de cultivos anuales que ya conlleva una prima de riesgo
El sector energético ha registrado las mayores variaciones individuales del año 2026, y los productos refinados y el crudo ocupan cuatro de los cinco primeros puestos. Sin embargo, lo más revelador de la tabla de resultados del año hasta la fecha es la amplitud, más que la magnitud. La agricultura ocupa prácticamente todo el espacio de la clasificación entre el arroz y el azúcar.
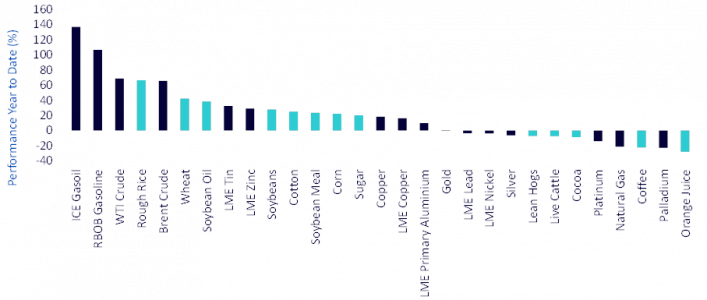
Rendimiento acumulado en lo que va de año en el conjunto de las materias primas Fuente: Bloomberg Finance L.P. y WisdomTree, a 21 de septiembre de 2026
Lo que ha impulsado los cultivos a lo largo del año ha sido casi exclusivamente el factor geopolítico y el de los insumos, más que el factor meteorológico. El trigo es el ejemplo más claro: el Informe sobre las estimaciones mundiales de oferta y demanda agrícola (WASDE) de septiembre fue claramente bajista, ya que la producción mundial para la campaña 2026/27 se revisó al alza en 3,1 millones de toneladas, hasta los 822,4 millones, debido al aumento de las cosechas en Australia y Canadá, y las existencias finales se incrementaron en 3 millones de toneladas, hasta los 276,3 millones. Sin embargo, el precio del trigo ha subido un 42 % en lo que va de año, ya que los continuos ataques rusos y ucranianos contra las infraestructuras portuarias del Mar Negro han interrumpido la ruta física de casi una cuarta parte de las exportaciones mundiales de trigo. El posicionamiento especulativo neto en el trigo aumentó un 130 % el mes pasado, lo que refleja una mejora en la confianza respecto a este cereal. En el caso de esta materia prima, la perspectiva estructural podría depender de si la prima de riesgo actual resulta ser persistente, en lugar de esporádica. Las infraestructuras del Mar Negro se han convertido ahora en un objetivo recurrente, en lugar de suponer una interrupción puntual, y el trigo australiano se encuentra en la franja de mayor exposición a El Niño para la cosecha de 2026/27.
Por otro lado, los mercados del maíz están poniendo de manifiesto una auténtica contracción de la oferta. La producción de EE. UU. para 2026/27 se recortó en 5,4 millones de toneladas, hasta los 401,3 millones, debido a unas condiciones climáticas cálidas y con precipitaciones desiguales. La producción mundial se redujo en 7,9 millones de toneladas, hasta los 1.291 millones, y las existencias finales mundiales descendieron en 2,6 millones de toneladas, hasta los 272,1 millones. El posicionamiento neto aumentó un 92 %. En el caso del maíz, el argumento que se viene esgrimiendo desde hace años es la limitación en los insumos. El maíz es el cultivo más intensivo en nitrógeno, y se prevé que los precios de los fertilizantes se mantengan por encima de los niveles previos al conflicto hasta 2028. En los casos en los que ya se observa una aplicación insuficiente y prolongada de fosfato y potasio, las dosis han disminuido entre un 10 % y un 15 % en los últimos años. Las consecuencias sobre el rendimiento se manifiestan con un desfase de tres años. Se trata de un obstáculo lento y acumulativo que afecta a la tendencia del rendimiento, más que de una alteración puntual de una sola temporada, y es el mecanismo por el que este conflicto se prolonga más allá de sí mismo.
Mientras tanto, el sector de la soja se ha visto impulsado más por la demanda que por la oferta. El Departamento de Agricultura de Estados Unidos (USDA, por sus siglas en inglés) ha elevado la producción estadounidense a 123,4 millones de toneladas, pero China ya ha comprado cerca de 13 millones de toneladas esta temporada, lo que supone más de la mitad de su compromiso anual de 25 millones de toneladas, vigente hasta el año 2028, además de un compromiso más amplio de compra de productos agrícolas por valor de 17.000 millones de dólares. El compromiso de compra chino se extiende hasta 2028 y podría suponer un cierto apoyo a la demanda que dependa menos directamente de las condiciones meteorológicas. El motivo de cautela a corto plazo son las existencias: las reservas de soja y de aceite de soja se sitúan un 7,9 % y un 8,5 % por encima de sus medias estacionales a cinco años. El aceite de soja cuenta con un factor de apoyo adicional y poco valorado en el contexto energético: con el crudo por encima de los 100 dólares, la demanda de biocombustibles podría reforzar el sector de los aceites vegetales independientemente de la producción de aceite.
Materias primas blandas: el sector en el que la señal meteorológica se refleja menos en los precios
La tabla de rendimientos acumulados en lo que va de año lo deja claro. El azúcar ha subido un 20 %, el algodón un 25 %, pero el cacao ha bajado un 9 %, el café un 22 % y el zumo de naranja un 28 %. El sector de los productos agrícolas blandos, que históricamente ha mostrado la mayor sensibilidad a El Niño, ha sido este año el eslabón más débil del sector agrícola.
La excepción es el azúcar y la expresión más clara del doble impacto. A principios de septiembre, el azúcar en bruto cotizaba a 18,44 céntimos por libra, cerca del máximo de los últimos 16 meses, situado en 18,77 céntimos, ya que la reducción de la oferta reforzó las expectativas de un déficit en la campaña 2026/27. La producción en el centro-sur de Brasil descendió un 7,9 % durante la primera quincena de agosto, y los elevados precios de la energía siguen animando a las fábricas a dar prioridad al etanol frente al azúcar. La India ha autorizado la importación de un millón de toneladas de materia prima libre de aranceles, al tiempo que ha reducido drásticamente el desvío de etanol, una combinación de medidas que sugiere que las existencias nacionales son más escasas de lo que indican las cifras oficiales. Las precipitaciones monzónicas han sido considerablemente inferiores a lo habitual en Maharashtra, Karnataka y Marathwada, regiones que representan cerca de un tercio de la producción india. El azúcar se ve afectado tanto por las condiciones meteorológicas como por la repercusión de los precios de la energía, y cuenta con el colchón de existencias más reducido de entre los principales productos agrícolas blandos.
El cacao es el cultivo que más controversia suscita. Los precios se han recuperado con fuerza desde el mínimo registrado en el segundo trimestre, con los futuros de Nueva York situándose en torno a los 6.250 dólares por tonelada, y las precipitaciones en África Occidental durante la mini sequía de agosto se situaron muy por debajo de los valores habituales para esta época del año, lo que supone un riesgo real para la supervivencia de las vainas y el desarrollo de la cosecha principal si no llueve. En cambio, la situación de las existencias es fundamentalmente diferente a la de 2023/24. Las existencias certificadas por el ICE se han recuperado hasta situarse cerca de su máximo de los últimos dos años, mientras que la molienda de cacao europea en el primer trimestre cayó un 4,6 % interanual, hasta alcanzar su nivel más bajo en 17 años. El sector del cacao afronta este episodio de El Niño con unas reservas de las que carecía hace dos años, y con una demanda claramente mermada por la anterior crisis de precios. La hipótesis alcista se basa en que las condiciones meteorológicas permitan superar esas reservas; no se trata de la misma estrategia que en 2023.
Respecto al café arábica se enfrenta a una mejora de la oferta: la cosecha brasileña está muy avanzada y los datos revisados de los registros de exportación indican unos flujos considerablemente mayores de lo que se había informado anteriormente. Las existencias certificadas se mantienen cerca de sus mínimos de varios años y la disponibilidad física es escasa, pero la tendencia del suministro es positiva. La variedad robusta es la inversión más interesante. Ha estado cotizando cerca de los mínimos de varios meses, en torno a los 3.296 dólares por tonelada, precisamente cuando la sequía se extiende por Indonesia y Vietnam durante un periodo crítico de floración. Dado que el café es una planta perenne, los daños sufridos durante la floración afectan ahora a la cosecha de 2027/28, no a la actual. Los precios del café robusta se sitúan cerca de sus mínimos recientes, a pesar de que las principales regiones productoras se encuentran en la franja de mayor exposición al fenómeno El Niño. Esto genera una divergencia entre los precios actuales y los posibles riesgos meteorológicos que amenazan el suministro.
Por su parte, el algodón ha subido un 25 % en lo que va de año y es el producto que más depende de la demanda. La evolución reciente de los precios ha sido decreciente debido a la mejora de las condiciones de los cultivos en EE. UU., al descenso de las ventas de exportación y al fortalecimiento del dólar. La curva se encuentra en contango, algo más marcado que en el caso del trigo o el maíz, lo que contrasta con el hecho de que las existencias de algodón sean las más reducidas del grupo en términos estacionales. Esa divergencia pone de manifiesto que el mercado está dando más importancia a las condiciones actuales de la cosecha que a la escasez de la cosecha anterior, y que, si se produjera una perturbación meteorológica en 2027, habría muy poco margen de maniobra. Sin embargo, la evolución a largo plazo del algodón está más ligada a la demanda textil mundial y al dólar que a la región del Pacífico.
Conclusión
Dos alteraciones inciden en el mismo intervalo de producción desde direcciones diferentes. El conflicto del Golfo aumenta el coste y limita la disponibilidad de los insumos que se utilizan antes de la campaña 2026/27, y lo hace en un horizonte de varios años, ya que el daño afecta a la capacidad de producción y no a las rutas comerciales. El Niño aumenta la probabilidad de que los rendimientos que esos insumos pretenden proteger se sitúen por debajo de la tendencia, con un retraso en la transmisión al mercado de entre seis y doce meses respecto al pico oceánico, por lo que sus efectos se dejarán sentir principalmente en 2027.
La intensidad de El Niño y sus efectos meteorológicos regionales podrían diferir de las previsiones actuales, mientras que una relajación de las tensiones geopolíticas podría reducir la presión sobre los mercados de la energía y los fertilizantes. Unas cosechas mejores de lo previsto, la reposición de existencias, una menor demanda o cambios en la política gubernamental también podrían contrarrestar las presiones derivadas de las condiciones meteorológicas y los costes de los insumos, lo que daría lugar a una evolución de los precios de las materias primas diferente a la analizada anteriormente.
 Por Funds Society