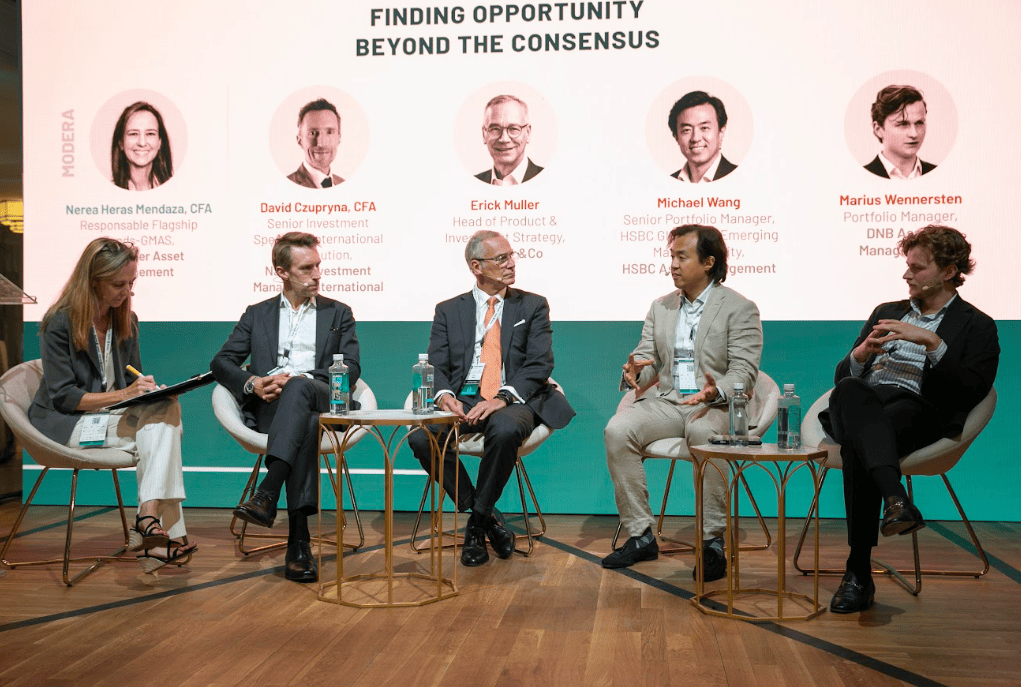
La inteligencia artificial, los mercados emergentes, el crédito y la renta variable fueron los principales ejes del panel “Finding Opportunity Beyond the Consensus”, celebrado durante el II Funds Society Leaders Summit en Madrid y moderado por Nerea Heras Mendaza, CFA, Responsable Flagship Funds-GMAS de Santander Asset Management. En la mesa participaron David Czupryna, CFA, Senior Investment Specialist International Distribution de Natixis Investment Managers International; Erick Muller, Head of Product & Investment Strategy de Muzinich & Co; Michael Wang, Senior Portfolio Manager del HSBC GIF Global Emerging Markets Equity de HSBC Asset Management, y Marius Wennersten, gestor de DNB Asset Management. El debate abordó la sostenibilidad del ciclo de inversión ligado a la IA, el cambio estructural de los mercados emergentes, las oportunidades en renta fija y crédito y la necesidad de identificar compañías capaces de generar retornos sostenibles más allá de los grandes ganadores del mercado.
Marius Wennersten: tecnología y el próximo ciclo de la IA
Para Marius Wennersten, la tecnología continúa siendo uno de los principales motores estructurales del crecimiento de la productividad y, históricamente, esta dinámica se ha traducido en un mayor crecimiento de los beneficios y, posteriormente, en mejores retornos para el sector. En este contexto, considera que la inteligencia artificial representa una nueva fase de ese proceso, aunque advierte de que la construcción de grandes infraestructuras tecnológicas tiende a desarrollarse en forma de ciclos y no implica que todas las compañías vinculadas a la IA vayan a mantener una trayectoria ascendente constante.
“Vemos la IA como el siguiente tramo de este crecimiento de la productividad impulsado por la tecnología en los últimos 40 años, pero los grandes constructores de capital tienden a adoptar la forma de ciclos”, señaló Wennersten. En su opinión, el mercado todavía está tratando de distinguir qué elementos del actual proceso son estructurales y cuáles responden a una dinámica cíclica. A medida que avance la implantación de la tecnología, considera probable que se produzca un desplazamiento de la creación de valor desde los primeros ganadores, centrados en construir la infraestructura, hacia las compañías capaces de desplegarla y utilizarla en la economía real.
El gestor también identifica una posible fuente de error en la percepción actual del mercado: asumir que la mayor parte del valor generado por la IA será capturado por la infraestructura física que está haciendo posible su desarrollo. Históricamente, explica, las capas superiores de los ciclos tecnológicos han tendido a capturar una mayor parte del valor por su posición frente al cliente y dentro de la cadena de suministro. “Primero tenemos que construir la tecnología antes de desplegarla”, resumió, anticipando que el liderazgo y la captura de valor podrían cambiar a medida que los agentes de IA se integren de forma más profunda en la economía digital.
Michael Wang: mercados emergentes, de apuesta táctica a oportunidad estructural
Michael Wang considera que los mercados emergentes están experimentando una transformación que permite contemplarlos desde una perspectiva más estratégica. Una de las razones es la evolución de su volatilidad: según explicó, cuando se analiza el comportamiento de los últimos cinco años, la volatilidad realizada de estos mercados se sitúa actualmente en niveles similares a la de los mercados desarrollados. A ello se suma una mejora de los fundamentales macroeconómicos, con reservas de divisas en varios países, tipos reales positivos y balances corporativos más sólidos.
“Los mercados emergentes son ahora mucho más resistentes ante los shocks globales”, afirmó Wang, que destacó además que estos mercados habían superado a los desarrollados durante los últimos 18 meses.
Pero, a su juicio, el cambio más relevante no está únicamente en los fundamentales macroeconómicos, sino en la transformación de la composición de los propios índices y en la capacidad de innovación de las compañías. El gestor subrayó que sectores como consumo discrecional, tecnología de la información, salud y servicios de comunicación representan actualmente más del 60 % del índice de mercados emergentes, frente a un pasado en el que materias primas, energía, bancos e industriales concentraban más del 60%.
Esta transformación hace que los resultados empresariales dependan menos del ciclo global y más de factores como el consumo doméstico, la urbanización, la adopción tecnológica y la inclusión financiera. “Hay compañías en los mercados emergentes que no se pueden encontrar en ningún otro lugar”, señaló, poniendo como ejemplo a TSMC y su posición dominante en la fabricación de nodos avanzados y microchips.
Wang considera que el mercado todavía no ha incorporado completamente este cambio estructural en las valoraciones. Los mercados emergentes habían subido un 55 % en los 15 meses anteriores a la celebración del panel, pero, pese a ello, cotizaban con un descuento del 20% en términos de PER, debido a que la subida había estado impulsada por el crecimiento de los beneficios. Por ello, considera que existe un punto de entrada atractivo.
Erick Muller: el atractivo del crédito y las oportunidades en renta fija
En renta fija, Erick Muller observa un entorno especialmente favorable por la combinación de rentabilidades que no se habían visto durante años y una economía que, pese a los shocks de oferta registrados en los últimos ejercicios, mantiene una evolución resistente. A ello añade un fuerte crecimiento de los beneficios empresariales, con incrementos globales del 39 %, del 34 % en Estados Unidos y del 19 % interanual en Europa durante el segundo trimestre, según los datos expuestos durante el panel.
“Es un momento muy bueno para la renta fija, porque tenemos rentabilidades que no hemos tenido durante muchos años”, afirmó Muller. Entre las oportunidades que identifica, el gestor apuesta por el high yield, evitando los emisores con calificación CCC, y contempla también la combinación con investment grade para obtener un nivel atractivo de ingresos. Para aquellos inversores preocupados por el momento concreto de entrada, plantea asimismo estrategias de crédito long-short.
Muller considera, sin embargo, que los diferenciales del crédito investment grade tradicional están demasiado ajustados como para ofrecer un atractivo suficiente. Su alternativa pasa por buscar primas de complejidad en segmentos como las titulizaciones CLO, donde considera que determinados tramos investment grade pueden ofrecer diferenciales adicionales. También señala el interés de la deuda privada, especialmente por la prima de iliquidez, aunque advierte de la necesidad de analizar cuidadosamente los productos que se presentan como semilíquidos. Entre las opciones que destacó figura el denominado parallel lending, mediante el cual los fondos coinvierten con bancos y pueden capturar diferenciales adicionales.
David Czupryna: buscar la dirección de la ventaja competitiva
David Czupryna centró su intervención en la selección de compañías y en la importancia de analizar no solo la ventaja competitiva que posee una empresa, sino también hacia dónde está evolucionando. A su juicio, el tamaño de esa ventaja ya está en buena medida reflejado en el precio de las acciones, mientras que su trayectoria puede ofrecer información más relevante sobre la capacidad futura de una compañía para generar retornos sostenibles. “Lo que buscamos es la dirección de esa ventaja competitiva”, explicó.
El gestor considera que la cultura empresarial es uno de los mejores indicadores adelantados disponibles para determinar hacia dónde se dirige esa ventaja, y puntualizó que, al hablar de cultura empresarial, no se refiere a criterios ESG, sino a la forma en que una compañía está gestionada y ejecuta su estrategia.
Czupryna identifica tres factores que hacen que este análisis sea especialmente relevante en el entorno actual: la IA ha reducido la vida útil de las ventajas competitivas; los riesgos de concentración obligan a diferenciar entre compañías que simplemente se benefician del ciclo y aquellas capaces de generar retornos sostenibles, y el cambio de régimen posterior a la pandemia —con guerras, tipos de interés y una mayor volatilidad de las noticias— ha incrementado la importancia de la capacidad de adaptación. Su experiencia con Siemens Energy ilustra este enfoque: el análisis de la cultura y de la transformación de la compañía permitió identificar una mejora antes de que el consenso la incorporase plenamente. “Nos gusta llegar a una compañía justo antes de que el consenso del mercado haya alcanzado nuestra narrativa”, señaló, situando esa inflexión de la narrativa como el punto de entrada que buscan.
De cara a los próximos años, Czupryna considera que los mayores retornos podrían proceder de compañías distintas de las que han liderado el mercado durante el último lustro. En particular, mantiene una posición infraponderada en Estados Unidos y considera que el mercado puede estar subestimando las oportunidades fuera de las diez mayores compañías que han dominado las rentabilidades recientes. Su tesis se basa, en definitiva, en identificar cambios positivos en los fundamentales y en la ventaja competitiva antes de que se conviertan en consenso.