Las elecciones de mitad de mandato en Estados Unidos se perfilan como uno de los principales acontecimientos políticos y económicos de finales de 2026. Con el control del Congreso en juego, su resultado podría condicionar la agenda legislativa de Donald Trump durante los dos últimos años de su presidencia y generar importantes implicaciones para los mercados financieros.
En este contexto, AIS Financial Group analiza tres posibles escenarios y sus consecuencias sobre sectores como la salud, el consumo, la energía, la inteligencia artificial y la defensa.
Victoria demócrata: impulso a salud, consumo y energías renovables
Una victoria demócrata en ambas cámaras del Congreso supondría, según la firma, un importante contrapeso a la administración Trump, limitando su capacidad legislativa y favoreciendo una mayor negociación entre partidos.
Entre las principales prioridades demócratas destaca la recuperación de determinadas ayudas sanitarias y subvenciones vinculadas al programa Obamacare. Estas medidas podrían beneficiar a operadores hospitalarios como HCA Healthcare y aseguradoras con elevada exposición a programas públicos, entre ellas Centene, Molina Healthcare y Oscar Health.
El consumo también podría verse favorecido por políticas destinadas a aliviar el coste de vida, incluyendo la recuperación de ayudas alimentarias y una posible revisión de determinadas medidas arancelarias. Desde AIS destacan que compañías como Walmart, Amazon y Costco podrían beneficiarse de un entorno más favorable para el gasto de los hogares.
Por último, una mayoría demócrata podría impulsar nuevamente las energías renovables mediante incentivos fiscales, subvenciones y una regulación más favorable. Empresas como NextEra Energy, First Solar y Brookfield Renewable se situarían entre las potenciales beneficiarias.
No obstante, cualquier reforma significativa necesitaría superar posibles bloqueos parlamentarios y el veto presidencial, lo que limitaría su alcance.
Victoria republicana: energía tradicional, inteligencia artificial y defensa
Una victoria republicana que permitiera conservar ambas cámaras facilitaría la continuidad de la agenda económica de Donald Trump, centrada en la desregulación, la producción energética nacional y el incremento del gasto militar.
En el sector energético, una mayoría republicana favorecería la expansión de la producción de petróleo y gas mediante una flexibilización de permisos, menores restricciones medioambientales y nuevas concesiones de explotación. Este escenario podría beneficiar a compañías como Chevron y ExxonMobil.
La inteligencia artificial también podría experimentar un impulso adicional. Una regulación federal más flexible y la aceleración de permisos para construir centros de datos favorecerían la inversión en infraestructura tecnológica y, especialmente, la demanda de semiconductores avanzados. En este contexto, compañías como Nvidia, AMD e Intel podrían situarse entre las principales beneficiarias, impulsadas por el crecimiento de la capacidad computacional y el desarrollo de nuevas aplicaciones de inteligencia artificial.
Por su parte, la defensa seguiría siendo una prioridad presupuestaria. La administración Trump ha planteado importantes incrementos del gasto militar y proyectos de modernización tecnológica, incluyendo sistemas antimisiles, drones y armamento avanzado.
En este escenario, compañías como Lockheed Martin, RTX, General Dynamics y Northrop Grumman, junto con empresas tecnológicas especializadas como Palantir y Anduril, podrían beneficiarse de una aceleración de contratos e inversiones públicas.
Congreso dividido: mayor incertidumbre regulatoria
El tercer escenario que plantea AIS Financial Group contempla una Cámara de Representantes controlada por los demócratas y un Senado con mayoría republicana. Esta configuración dificultaría la aprobación de grandes reformas legislativas y obligaría a la administración a recurrir con mayor frecuencia a órdenes ejecutivas.
Aunque Trump podría mantener determinadas políticas comerciales, energéticas y tecnológicas, su aplicación estaría sujeta a una mayor incertidumbre jurídica y regulatoria.
En este contexto, sectores como los combustibles fósiles y determinados segmentos tecnológicos podrían seguir beneficiándose de medidas administrativas, mientras que la industria de defensa encontraría mayores dificultades para obtener incrementos significativos de financiación.
Solución de inversión: Phoenix Autocall sobre semiconductores, salud y consumo
Con esta visión, AIS Financial Group propone una estructura Phoenix Autocall a 24 meses sobre tres ETFs estadounidenses: iShares Semiconductor ETF (SOXX), Health Care Select Sector SPDR ETF (XLV) y Consumer Discretionary Select Sector SPDR ETF (XLY), que permite combinar exposición a distintos sectores con la generación de ingresos periódicos.
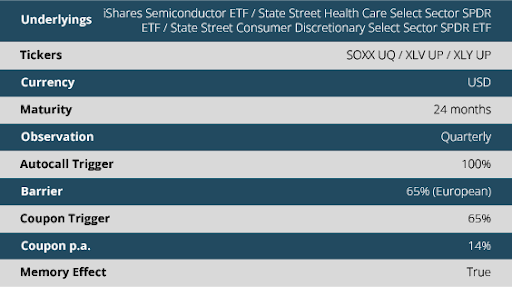
La estructura, denominada en dólares estadounidenses, ofrece un cupón del 14% anual, pagadero trimestralmente, condicionado a que el ETF con peor comportamiento (Worst Of) se sitúe al menos en el 65% de su nivel inicial. Incorpora efecto memoria, permitiendo recuperar cupones previamente no abonados si se cumple posteriormente la condición de pago.
Adicionalmente, contempla la posibilidad de cancelación anticipada en las fechas de observación trimestral si los tres ETFs cotizan al menos al 100% de sus respectivos niveles iniciales.
A vencimiento, siempre que el Worst Of se encuentre al menos en el 65% de su nivel inicial, el inversor recupera íntegramente el capital. En caso contrario, el reembolso queda vinculado a la caída del ETF con peor comportamiento, pudiendo producirse pérdidas significativas.
Esta estrategia busca generar rentabilidad tanto en escenarios de estabilidad como de evolución moderadamente favorable de los mercados, ofreciendo una exposición sectorial diversificada ante los distintos resultados electorales, aunque el riesgo de reembolso depende del peor de los tres ETFs.
Advertencia de riesgos: El producto descrito es un instrumento financiero complejo que implica riesgos, incluyendo la posible pérdida total o parcial del capital invertido, así como riesgo de crédito del emisor. La rentabilidad potencial no está garantizada.
 Por Funds Society