
La inversión en la economía física está cobrando cada vez más importancia. Ashish Bhardwaj, gestor del fondo FF Global Industrials Fund de Fidelity International, destaca tres fuerzas que están configurando la oportunidad: la IA y la electrificación están aumentando la demanda de infraestructura física; la relocalización, la defensa y la seguridad energética están impulsando la recapitalización industrial; y los largos plazos de desarrollo de redes, minas y otros activos tangibles están limitando la rapidez con la que la oferta puede responder. En conjunto, según el experto, estas fuerzas están ampliando la oportunidad de inversión en industria, materiales y energía.
Por qué la economía física importa ahora
Durante buena parte de las dos últimas décadas, la globalización y la digitalización animaron a las empresas a optimizar las cadenas de suministro, externalizar la producción y favorecer modelos de negocio ligeros en capital. En muchas economías desarrolladas, la inversión en capacidad manufacturera, infraestructura energética y otros activos físicos recibió comparativamente menos atención.
Eso está cambiando. Bhardwaj recuerda que la IA necesita centros de datos y electricidad. La defensa necesita fábricas y cadenas de suministro seguras. La relocalización requiere capacidad manufacturera, transporte y automatización. La electrificación necesita redes y materias primas, mientras que la seguridad energética requiere generación, transmisión y almacenamiento fiables. Por tanto, «muchas de las fuerzas que están dando forma a la economía mundial requieren más inversión física, no menos».
El punto de partida difiere por regiones, según Bhardwaj, que explica que China entra en este ciclo tras décadas de fuerte inversión en manufacturas, infraestructura, vivienda, transporte y energía. «Su siguiente fase se centra cada vez más en mejorar esa base existente mediante fabricación avanzada, semiconductores, IA y tecnologías limpias», apunta y señala las diferencias son otras regiones. «Estados Unidos, Europa y otras economías desarrolladas se enfrentan a una necesidad más amplia: invertir tanto en capacidad tradicional —fábricas, logística y sistemas energéticos— como en infraestructura de la nueva economía, por ejemplo centros de datos y plantas de semiconductores», concluye.
Asimismo, Bhardwaj establece tres puntos clave:
1.- La IA se está convirtiendo en una inversión física.
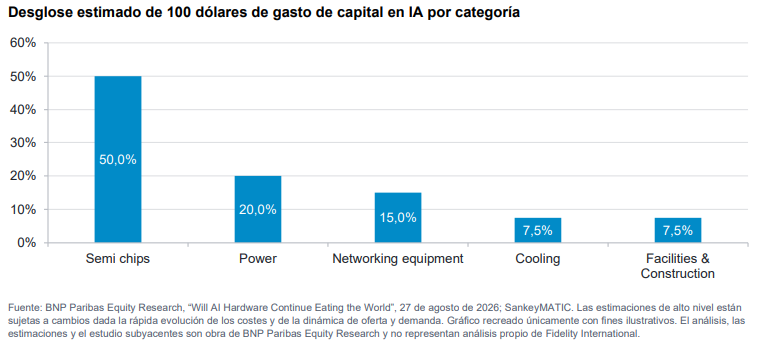
La IA puede ser digital, pero la infraestructura que la sostiene es muy física. Las estimaciones sugieren que alrededor del 50% del gasto de capital en IA se destina a semiconductores, y la otra mitad a energía, redes, refrigeración, instalaciones y construcción. Para los inversores, esto significa que la oportunidad de la IA va mucho más allá de la tecnología y se extiende a la economía física. Construir centros de datos requiere generación y transmisión de electricidad, equipos eléctricos, sistemas de refrigeración, construcción e infraestructura de apoyo.
La demanda de electricidad se está acelerando. La IA es solo una parte de un aumento más amplio de las necesidades eléctricas. La Agencia Internacional de la Energía (AIE) prevé que la demanda mundial de electricidad crezca en torno a un 3,6% anual entre 2026 y 2030, frente al 2,8% de la década anterior, elevando las incorporaciones medias anuales de unos 700 TWh a unos 1.100 TWh.
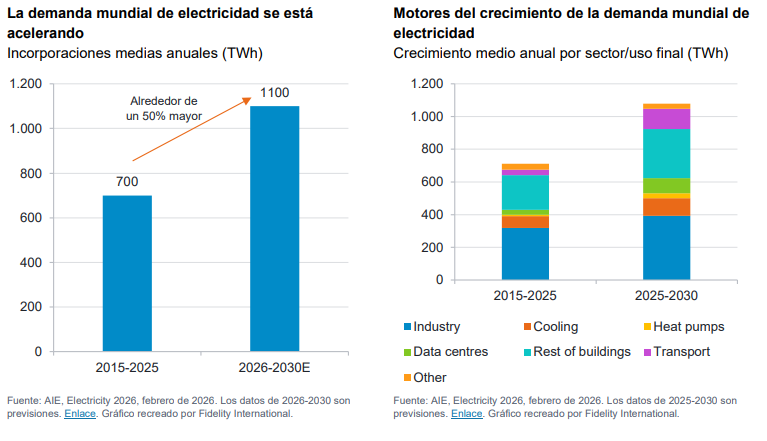
El crecimiento industrial, los centros de datos, los vehículos eléctricos, la refrigeración y la electrificación en sentido amplio están contribuyendo a esta tendencia. Satisfacer esta demanda requiere generación, transmisión y redes, transformadores, equipos eléctricos, infraestructura de refrigeración y los materiales utilizados para construirlos, lo que conecta directamente con el universo de oportunidades de la estrategia.
Más allá de la infraestructura, la oportunidad de la IA también podría ampliarse hacia las empresas que adoptan la IA. Compañías industriales y logísticas consolidadas están utilizando la IA para mejorar la productividad, la utilización de activos, el servicio al cliente y la innovación, creando una segunda vía para que la estrategia participe en el ciclo de la IA.
2.- La resiliencia está impulsando la recapitalización industrial.
El aumento de las tensiones geopolíticas está empujando a los gobiernos a reconstruir sus capacidades de defensa. En la Cumbre de la OTAN de 2025, los aliados se comprometieron a invertir el 5% del PIB anual en defensa y gasto relacionado con la seguridad de aquí a 2035, frente a la directriz anterior del 2% para gasto en defensa. (Fuente: OTAN, Defence investment and NATO’s 5%
commitment, actualizado el 29 de junio de 2026).
El impacto va mucho más allá de las empresas de defensa. Una mayor capacidad militar requiere fábricas, maquinaria, componentes electrónicos, materiales especializados, energía, logística y cadenas de suministro nacionales. Al mismo tiempo, la fragmentación geopolítica está animando a empresas y gobiernos a conceder más valor a la producción local, la resiliencia de las cadenas de suministro y la capacidad estratégica. La recapitalización de la defensa y la relocalización pueden reforzar, por tanto, un ciclo más amplio de inversión manufacturera y automatización.
La seguridad energética forma parte del mismo cambio. La IA, la relocalización y la electrificación requieren una electricidad más fiable y asequible. Satisfacer esta demanda probablemente exigirá inversión en energías renovables, gas, nuclear, redes, almacenamiento y eficiencia. Esto refuerza el papel complementario de industria, materiales y energía: unos proporcionan los equipos, otros los insumos esenciales y el tercero ayuda a cubrir las crecientes necesidades energéticas.
3.- La capacidad física no puede construirse de la noche a la mañana.
Una característica definitoria de la economía física es que la oferta tarda en responder. Los centros de datos pueden desarrollarse con relativa rapidez, pero la infraestructura de apoyo a menudo no: la AIE estima alrededor de 1-3 años para nuevos centros de datos frente a 5-15 años para nueva infraestructura de red.
La minería es un ejemplo aún más claro. Históricamente, los grandes proyectos han tardado más de 16 años de media desde el descubrimiento hasta la primera producción. La demanda de cobre está aumentando con la electrificación, las redes y la infraestructura eléctrica, mientras que se espera que la oferta procedente de proyectos existentes y anunciados permanezca por debajo de las necesidades previstas en 2035.
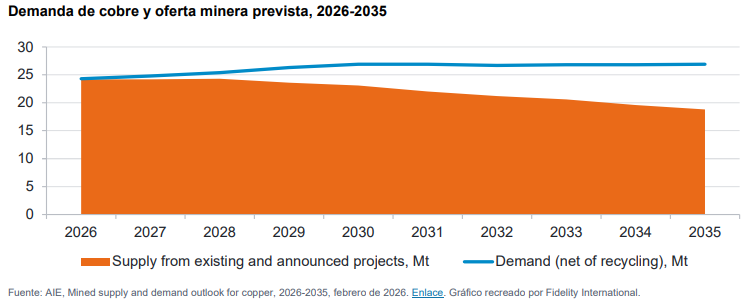
Este desfase importa. Cuando la demanda aumenta más rápido de lo que la capacidad física puede responder, los activos de calidad y difíciles de replicar pueden adquirir mayor valor estratégico y económico. El mismo principio se aplica a las redes ferroviarias, la infraestructura eléctrica y la capacidad industrial, donde los largos plazos de desarrollo y las elevadas barreras de entrada limitan la nueva oferta. Estos activos tangibles siguen siendo esenciales para la economía física y presentan un riesgo de obsolescencia relativamente bajo; en muchos casos, la tecnología puede hacerlos más productivos en lugar de sustituirlos.
Conclusiones
Bhardwaj concluye que, para los inversores, «la oportunidad se está ampliando», en tanto que el argumento estructural a favor de la economía física «se está reforzando a medida que algunas partes del ciclo industrial empiezan a recuperarse tras una prolongada desaceleración». El experto señala que algunos de los beneficiarios más visibles, especialmente en infraestructura de IA y defensa, «ya han sido recompensados», lo que hace que la valoración y la selección de valores sean cada vez más importantes a medida que se amplía el liderazgo de mercado.
Por lo tanto, «el Fidelity Funds Global Industrials Fund ofrece una exposición diversificada a cada una de estas tres fuerzas que están remodelando la economía física: la infraestructura necesaria para apoyar la IA y la electrificación; la recapitalización industrial impulsada por la relocalización, la defensa y la seguridad energética; y activos escasos y difíciles de replicar cuya oferta puede tardar años en responder. A través de inversiones en industria y químicas, metales y minería, y energía, el fondo ofrece acceso a los equipos, materiales, infraestructura y energía necesarios para construir esta capacidad».
A medida que la economía mundial se vuelve más dependiente de la infraestructura física, Bhardwaj cree que estos activos tangibles pueden desempeñar un papel cada vez más importante en las carteras. «Con el respaldo de la plataforma global de análisis de Fidelity, el equipo sigue centrado en identificar empresas buenas o en mejora en las que estos cambios a largo plazo aún no estén plenamente reflejados en las valoraciones», señala.

 Por Funds Society