La Reserva Federal dará a conocer su próxima decisión en materia de política monetaria el próximo miércoles y el mercado asigna una probabilidad de casi el 85% a una pausa en este miniciclo de subidas.
Desde que Kevin Warsh asumió la presidencia del banco central más poderoso del mundo, uno de sus objetivos ha pasado por desmontar el modelo de comunicación que desde 2012 la Fed venía utilizando para comunicarse con el mercado. En su ponencia en Jackson Hole dijo que “se había agotado” la utilidad de las guías adelantadas y que la Fed necesitaba señales del mercado “lo menos filtradas posible”.
En rueda de prensa tras la reunión de septiembre fue aún más explícito: la Fed “no está en el negocio del forward guidance”. Por aquel entonces no creía que las condiciones financieras fueran restrictivas: los diferenciales de crédito se movían cerca de mínimos históricos, los estándares de concesión de crédito se mantenían relajados, y el índice dólar (DXY) estaba prácticamente donde había comenzado el año. Así, justificó la subida al 4% como el retiro de “una dosis de acomodación” con la idea de alinear mejor las condiciones económicas con los objetivos de la Fed.
Condiciones financieras: más tensas, pero con matices
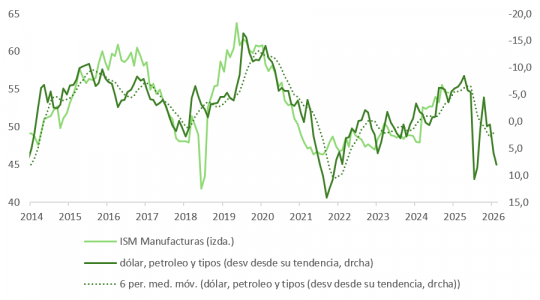
Los movimientos de las últimas semanas encajan bien con el esquema de preferencias de Warsh. El brent, que cotiza por encima de los 100 dólares (con una revalorización próxima al 60%), el bono superando puntualmente el 5,3% —el máximo desde 2002— y el DXY acumulando una ganancia superior al 4% desde enero han endurecido los índices de condiciones financieras.
Sin embargo, hay matices importantes. El encarecimiento de la energía como consecuencia de las guerras en Ucrania e Irán es por definición un shock de oferta ante el que las herramientas tradicionales de un banquero central se han mostrado históricamente poco efectivas, y un combustible más caro puede estar trasladándose al coste de los servicios, justo lo que Warsh quiere evitar: los efectos de segunda ronda.
El incremento en la rentabilidad de los bonos lo achacamos, en primer lugar, a la normalización tras la anomalía de la década posterior a la burbuja subprime, caracterizada por el desapalancamiento, la desinflación, los crecimientos discretos y las políticas ZIRP de los bancos centrales. También lo atribuimos a la solidez de la expansión del PIB nominal y al ruido geopolítico. Sin embargo, puede tener otras justificaciones. Aunque en una primera fase el repunte de la TIR estuvo claramente liderado por los tipos reales, asociados al crecimiento y a la competencia por el capital que generan las fuertes inversiones en IA, las subidas más recientes también han estado apuntaladas por el aumento de la prima por plazo y de las expectativas de inflación, algo que incomoda al banco central. Adicionalmente, la subida del dólar es solo moderada y en los últimos días apunta a cierta reversión desde la sobreventa de corto plazo. Y no olvidemos que, a pesar de todo, el S&P 500 sigue cerca de máximos, facilitando que el efecto riqueza permita a los hogares obviar la necesidad de aumentar su colchón de ahorro, que está en horas bajas.
Con todo ello, el tensionamiento de las condiciones financieras probablemente no sea suficiente para sostener un giro de 180 grados en la narrativa, pero sí para certificar esa pausa en octubre y también para, quizá, suavizar el tono restrictivo que Kevin Warsh viene imprimiendo en sus comunicados desde agosto.
Esto último es complicado de llevar a la práctica sin asumir un riesgo de credibilidad. Warsh ha subido los tipos por primera vez en tres años, en contra de las preferencias del presidente que apoyó su candidatura y, por lo tanto, no puede permitirse ceder ante un shock energético sin que el mercado lo interprete como una pérdida de independencia. El resultado sería un aumento de la prima de inflación y, paradójicamente, tipos largos más altos.
En términos de posicionamiento, la conclusión es que no debe esperarse que la Fed ponga un techo a la parte larga de la curva a través de los tipos. Un alivio duradero en el bono a diez años dependerá de la evolución del petróleo y de los datos de inflación, no de un cambio de tono del presidente Warsh. El principal riesgo a corto plazo sigue siendo una nueva subida en diciembre, coherente con unas actas que reflejan que la mayoría del Comité contempla otro movimiento antes de cerrar el año.
Inteligencia artificial: el problema no es la demanda, sino la financiación
En el ámbito que ahora más preocupa a los inversores en renta variable, la inteligencia artificial, los resultados de Meta —que inicialmente gustaron al mercado— acabaron precipitando una fuerte caída en los sectores de tecnología e internet, que afectó con particular dureza a los fabricantes de “picos y palas” necesarios en la búsqueda del tesoro del liderazgo en IA. El índice SOX de semiconductores y componentes se dejó el jueves un 6,69% y se sitúa ahora sobre el delicado soporte de su media móvil de 200 sesiones.
Los resultados de la compañía fueron sorprendentes. Sus ventas aumentaron un 28%, pero lo más llamativo es que este aumento de los ingresos se produce sobre una base de 241.600 millones de dólares en los últimos doce meses. La acción comenzó la sesión al alza, pero terminó con una caída del 6,98%.
El problema no está en la demanda potencial de la tecnología, sino en cómo financiar la capacidad para poder abastecerla. Desde julio hasta octubre, los comentarios de los hiperescaladores respecto a la fortaleza de la demanda son incontestables. En cuanto a este este trimestre, de momento solo ha publicado Meta.
Microsoft factura a una tasa anualizada de 37.000 millones de dólares en sus negocios de IA, que crecen un 123%. Los de Amazon crecen a un ritmo de tres dígitos y el libro de pedidos de AWS se situó el último trimestre en 496.000 millones (+154%). Alphabet muestra unos ingresos de 24.800 millones en GCP, su negocio de nube, un libro de pedidos de 514.000 millones y un crecimiento del 82% en las ventas de sus negocios de IA. Por su parte, Meta publicó el jueves unos ingresos trimestrales de 60.800 millones.
El problema es que estas empresas están absorbiendo mucha capacidad de crédito del sistema, aunque esta absorción todavía no tiene un efecto notorio sobre los diferenciales, y el papel se está colocando con relativa facilidad. Los emisores ligados a la IA cotizan en torno a 115 puntos básicos frente a los 78 del índice, y los hiperescaladores con rating A o superior ya pagan más que, por ejemplo, las utilities. Los diferenciales del resto del mercado, en cambio, apenas se han movido.
El impacto real no es tan directo y llega por otros canales. El primero es el de los tipos. Un boom de inversión cercano al 2,5% del PIB estadounidense eleva a priori el tipo neutral, presiona los costes, y coincide con el shock de Ormuz. Con la Fed ya subiendo, la inteligencia artificial apenas nota el aumento en el coste del capital, pero el resto de la economía sí lo hace: vivienda, small caps y prestatarios a tipo variable.
El segundo canal es el de los acreedores con balances de peor calidad y mayor apalancamiento. CoreWeave financiándose cerca del 15%, la retirada de la salida a bolsa de Firmus y el aplazamiento de la de SB Energy muestran que el acceso al mercado para los proyectos más débiles se está restringiendo. El tercero es el paso (¿natural?) a financiarse con acciones. La nueva clase de acciones sin voto de Meta, que también responde a motivos de control, anticipa que los hiperescaladores dejarán de financiar su capex solo con caja propia. Alphabet ya lo hizo.
Rotación sectorial: un ajuste discutible
Por todo ello, sorprende el aparente reajuste reciente desde tecnología hacia otros sectores que potencialmente se ven más perjudicados por el efecto expulsión (crowding out) en el crédito.
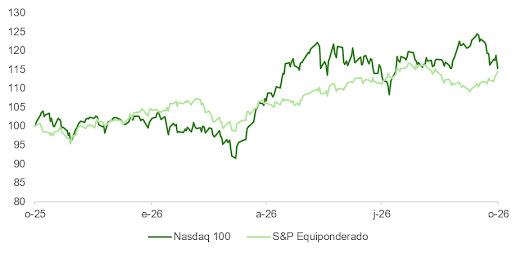
La TIR del bono del Tesoro está de vuelta en el 5%, lo que beneficia a las acciones de empresas de mayor duración como las tecnológicas, el consumo crece a niveles saludables y, aunque hay que vigilar el aplanamiento en la curva (el diferencial 2-10 se sitúa en en 30,7 puntos básicos, cerca de los mínimos de 2025), no hay indicios que apunten a contracción económica en el medio plazo.
Parece que el temor en torno al capex en IA es el factor que ha generado el rebalanceo, y hay que ser conscientes de la diferencia en calidad de balance entre los neocloud, como CoreWeave o Nscale, y empresas como Microsoft o Amazon. En cualquier caso, este cambio en preferencias del inversor es algo a lo que merece la pena prestar atención.
 Por Carlos Ruiz de Antequera