Una vez más, la gigante chilena de distribución Picton –que también cuenta con presencia en México, Colombia, Brasil y Costa Rica– convocó a decenas de expositores internacionales y un centenar de GPs y LPs a discutir una variedad de temáticas relacionadas con los activos alternativos en la región y el mundo.
En su Latam Summit 2026, llevado a cabo recientemente en Santiago de Chile, la nutrida parrilla de expositores dieron cuenta de un entorno de creciente adopción de los mercados privados en las carteras de la región. Esto corre tanto para institucionales, en un contexto de reformas previsionales y necesidades de largo plazo, como para patrimonios privados, como los family offices que cada vez acuden más a la clase de activos para diversificar sus portafolios.
A nivel de los mercados mismos, una variedad de tendencias fueron examinadas en las dos jornadas que duró la instancia. En los mercados privados más populares de los últimos años, el private equity y la deuda privada, los capitales están decantando. Por un lado, el capital privado compite por los retornos más altos; por el otro, el crédito privado navega el ruido que ha rodeado a los rescates de BDCs. Y en activos reales, una tendencia reina: los data centers y las necesidades energéticas de la IA.
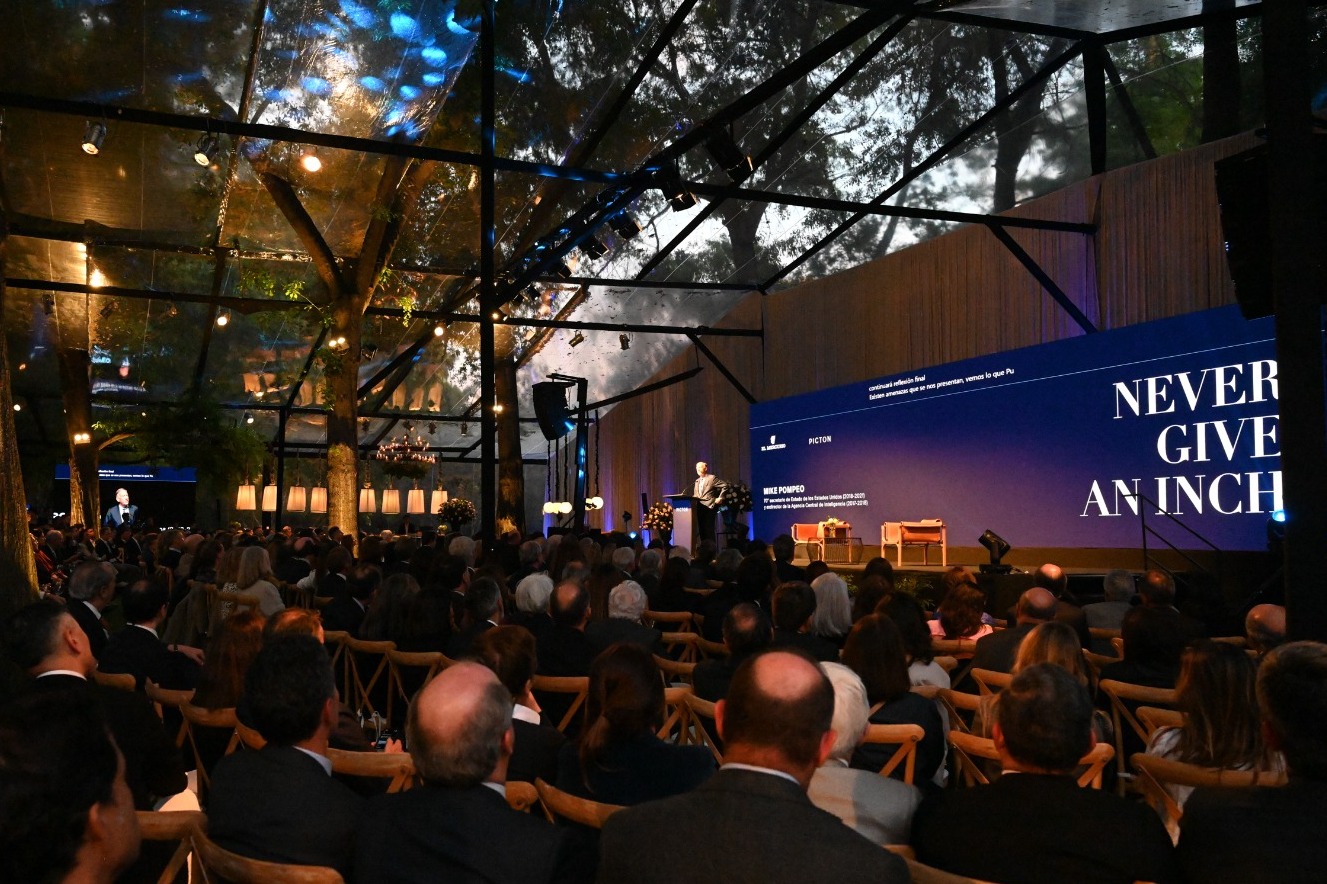
El seminario fue coronado con una velada con Mike Pompeo, ex secretario de Estado de Estados Unidos y ex director de la CIA, quien compartió con clientes de alto patrimonio y profesionales de la industria financiera regional. El político compartió su visión del mundo actual –incluyendo una dura crítica a China– y anécdotas de su tiempo en la primera administración de Donald Trump.
Los alternativos y los fondos generacionales
Las reformas y transformaciones en el panorama de los fondos de pensiones –de las billeteras más importantes en el mercado de alternativos– fueron un tema relevante en el seminario. Eso incluye a la sede del evento, ya que Chile está en pleno proceso de implementación de la reforma previsional que aprobaron el año pasado.
En ese sentido, el superintendente de Pensiones, Joaquín Cortez, destacó que “los activos alternativos son muy adecuados para los fondos de pensiones, pero hay que tener una buena evaluación”. No mirar sólo el retorno esperado, sumó, sino que el riesgo y estructura dentro de la cartera en general.
El regulador publicó recientemente el nuevo régimen de inversión de los fondos y desde la industria destacaron el diálogo con las autoridades. La Superintendencia recogió sus comentarios y modificó algunos límites, señaló Francisco Guzmán, gerente de inversiones de AFP Capital. “La mayor flexibilidad es el camino a que la rentabilidad y pensiones” mejoren.
En la experiencia regional, el rediseño hacia fondos generacionales es uno de los temas más comentados. En un contexto en que Chile y Colombia están en transición hacia un esquema de fondos generacionales y México ya lo hizo, los gerentes de inversiones destacaron que estas estructuras cuadran bien con la lógica de largo plazo de estos vehículos.
“Los fondos generacionales como tal sí pueden promover el uso de alternativos”, indicó Natalia Segovia, gerente de Inversiones Alternativas de AFP Porvenir, pero es importante que la regulación no los desincentive o cree competencia innecesaria entre distintos mercados privados.
En el caso de México, un aumento relevante en las cotizaciones ha aumentado la proyección de activos que entrarán al sistema de Afores. “El reto principal es manejar todos esos flujos”, destacó el Head de Alternativos de Afore Pensión ISSSTE, Arturo Guerrero. Como la normativa exige que los Cerpis en los que invierten tengan al menos un 10% en el mercado local, esto le suma un desafío a los GPs mexicanos y sus vehículos.
Demanda de aseguradoras y family offices
Otros espacios de corte más institucional también han visto un aumento en la demanda. Dentro de la lógica de la industria de seguros, los alternativos han demostrado ser muy “nobles” en las carteras de las aseguradoras, según el subgerente de Activos Alternativos de Confuturo, Pablo Moya, ya que tienen una menor volatilidad de precios.
“Los mercados privados son bastante atractivos y aportan diversificación”, acotó Omar Aybar, subgerente de Inversiones de la peruana Interseguro. Y desde Protecta Security, el subgerente de inversiones Carlo Fedeli recalcó que “la idea es ir hacia afuera”, aprovechando los alternativos para la diversificación internacional.
Por el lado de los single family offices, las carteras privadas que más actúan como institucionales, los alternativos son un pilar sólido de los portafolios. En Inversiones Odisea –de origen chileno–, apuestan por la diversificación de vintage, por ejemplo. “No queremos que nuestro programa de alternativos trate de hacer timing”, dijo Gabriela Cohen, portfolio manager de la firma.
La gran transición en este segmento, más recientemente, ha sido un creciente acceso a operaciones de co-inversión, con una diversidad de GPs. “Las co-inversiones juegan un rol importante, porque nos permiten conocer mejor a los GPs”, destacó la profesional.
Elegir con cuidado en la era el PE disperso
Como corresponde a uno de los espacios más apetecidos de los mercados privados, el private equity tuvo un espacio privilegiado en el seminario de Picton. Ahí, representantes de gestoras de todo tipo compartieron sus experiencias y filosofías de inversión, además de delinear las principales temáticas del momento.
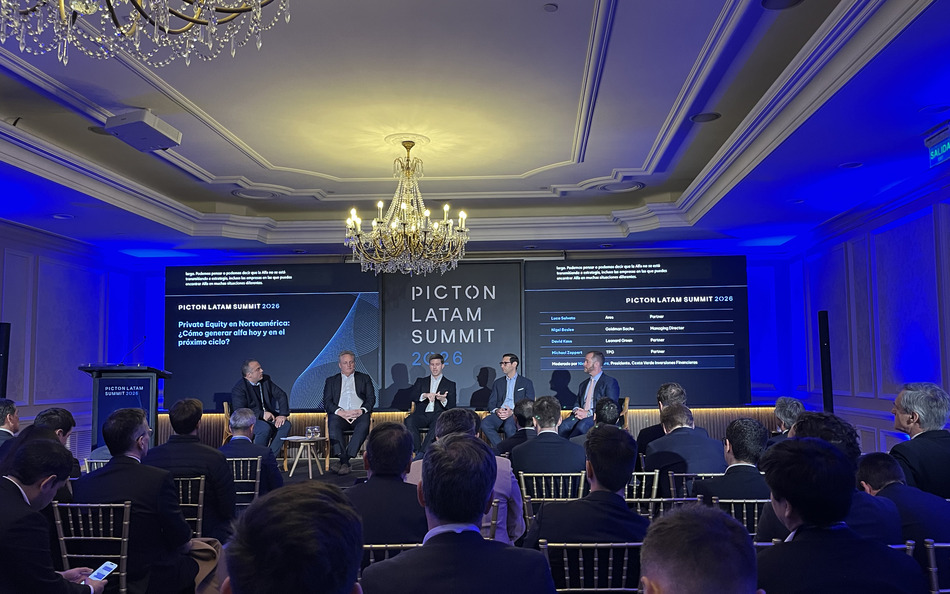
Contestando la pregunta de si queda alfa en el mercado de capital privado de Norteamérica –el más líquido y profundo del mundo, gracias a Estados Unidos– un abanico de profesionales de la industria destacaron que, en medio de la dispersión, los GPs están compitiendo por los mejores retornos.
“Hay performance, pero hay que ver dónde estar”, aseguró Nigel Beslee, Managing Director de Goldman Sachs, agregando que “nadie está apuntando a los retornos medianos en PE” y que todos están cazando los retornos más altos.
Esta dispersión se ve especialmente remarcada en el mercado medio, un espacio especialmente apetecido por el público global de inversionistas en los últimos años. Actualmente, describió Patrick Whitehead, Managing Director de Morgan Stanley, las condiciones de mercado están más complejas. Y si esto sigue así, se va a ver una dispersión aún mayor de resultados, agregó.
Desde One Rock, concuerdan con el diagnóstico. No hay motivo para pensar que los retornos no van a seguir siendo buenos, pero “la forma de acceder va a cambiar”, según dijo Tony Lee, Managing Partner de la gestora. “El precio de entrada es súper importante”, recalcó el profesional, especialmente en este mercado cambiante.
En el caso de Europa, los inversionistas están mirando de cerca las oportunidades que abren la alta fragmentación del mercado regional. Un mosaico de países y mercados –con una variedad de ideas de negocios– ofrece oportunidades a los GPs del private equity europeo. “Se trata de encontrar las temáticas correctas y los activos correctos dentro de esas temáticas”, señaló Jeremy Gelber, socio de Vitruvian, destacando que hay oportunidades en empresas con modelos y productos que se pueden escalar a nivel regional o global.
La deuda privada decanta
Después de meses de titulares que han generado cierta ansiedad en torno a ciertos fondos de deuda privada, el espacio dedicado a la clase de activos en el evento de Picton dio cuenta de un mercado que está decantando el ruido y consolidando una industria que todavía ofrece oportunidades.
Según recalcó el socio de Ares Credit Group, Mark Liggitt, “lo que la gente ve en los medios es distinto a lo que pasa en terreno”. Más allá del ruido en torno a los rescates de clientes de wealth en vehículos BDC, enfatizó, “los portafolios son muy sólidos”.
“Vivimos la era dorada del crédito privado”, comentó Nathaniel Furman, Partner y Head de North American Private Credit Origination de Oak Hill Advisors, pero aun así quedan oportunidades atractivas. Según el profesional, la clase de activos tiene ondas de disrupción, pero “no hay problemas fundamentales en el crédito privado”.
Al igual que en PE, en la deuda privada también se ven altos niveles de dispersión entre los managers. Por lo mismo, Vivek Bantural, Global Co-Head de Private Credit de Goldman Sachs, recomendó enfocarse en los gestores que generen deals. “La originación es muy importante”, recalcó.
Incluso en espacios del mercado que se caracterizan por un mayor riesgo, como lo es el crédito oportunístico, se ve una mayor cautela. “Como inversionistas, estamos tomando menos riesgo de lo que hemos tenido en un rato”, relató Ian Jackson, Head de Strategic Opportunities de Permira.
La IA reina en activos reales
En lo que respecta a las inversiones en activos reales, las demandas ligadas al boom de la inteligencia artificial están en el centro de las conversaciones. Tanto para el sector de data centers como en las necesidades energéticas que provocan.
“Es una oportunidad de crecimiento masiva”, aseguró Alex Darden, socio y Head de Infrastructure de EQT, así que los gestores tienen que ser proactivos con el capital. Además, acotó, las exigencias son altas, ya que “es difícil generar capacidad” y “las consecuencias son grandes si no lo haces”.
En cuanto a la energía, el Executive Director de Morgan Stanley, Daniel Barbosa, recalca que la IA es la temática predominante en el mercado. Esto es especialmente cierto en activos energéticos, incluyendo el desarrollo de activos de energías renovables no convencionales (ERNC).
En ese sentido, el profesional advirtió que “la mano de obra se está volviendo una restricción cada vez más seria”. Esto, dijo, es un riesgo más importante hoy en día, y obliga a los inversionistas a tener un rol más activo en la construcción.
El boom de los datacenters incluso abre oportunidades para inversiones aledañas. Según Henry Steinberg, Global Head de Real Estate de EQT, hay posibles sinergias entre el segmento de infraestructura industrial y los data centers. Se podrían generar negocios combinados, ejemplificó, como construir fábricas y centros de datos en los mismos espacios.
 Por Funds Society