En un contexto en que el private equity no ha logrado alcanzar los desempeños de la renta variable, rentando por debajo del S&P 500 y el MSCI ACWI a uno, tres y cinco años, la pregunta sobre el valor del premio por liquidez vuelve a ponerse sobre la mesa. Y es que hay una pregunta circulando por el aire: ¿queda espacio para generar alfa en la clase de activos? Especialmente en Norteamérica, donde Estados Unidos se mantiene como el mercado más grande y más profundo para el capital privado.
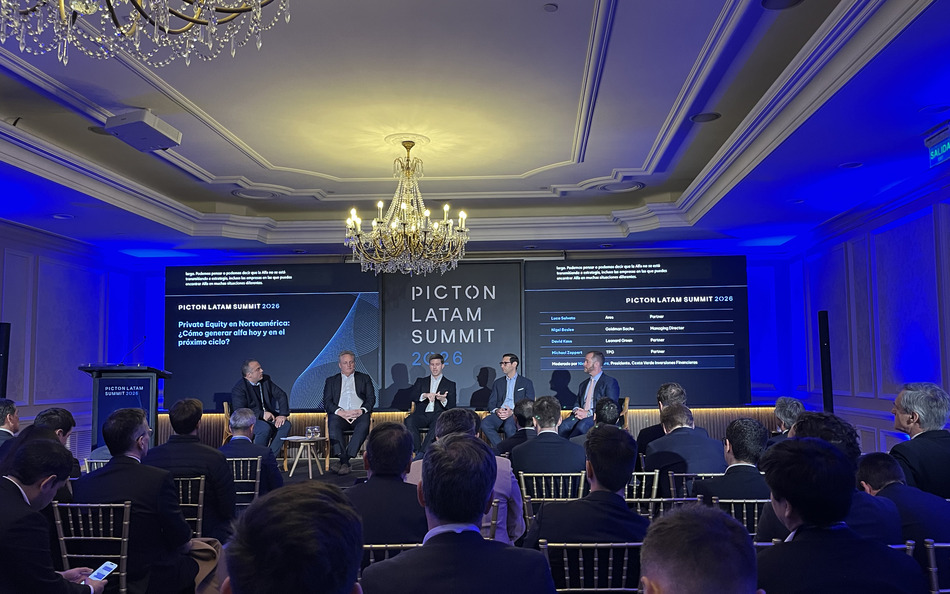
Esta es la pregunta que convocó a un panel de especialistas de grandes gestoras especializadas, reunidas por la firma latinoamericana de distribución Picton, en la última edición de su Latam Summit. Ante una audiencia de GPs y LPs de distintos rincones de la región, los profesionales de las inversiones describieron un panorama en que todos están compitiendo por los activos más atractivos y la dispersión está obligando a los inversionistas a ser más selectivos.
“Hay performance, pero hay que ver dónde estar”, aseguró Nigel Beslee, Managing Director de Goldman Sachs. Existe un gran desafío de posicionamiento para los inversionistas, con el reto de alocar a consciencia entre las distintas clases de activos, en un contexto de alta incertidumbre, grandes movimientos de mercado y una narrativa en torno a la tecnología que está dictando el ritmo de las mesas de dinero a nivel mundial.
“Nadie está apuntando a los retornos medianos en PE”, recalcó el ejecutivo, ya que todos están cazando los retornos más altos.
“Más que temas como el sector o la estrategia, son los temas propios de la compañía los que empujan el alfa”, recordó Luca Salvato, Partner en Ares. Además, está el factor de ciertos “riesgos existenciales”, como la revolución de la IA, que son difíciles de cuantificar en un contexto histórico, dado su carácter de tecnología sin precedentes.
Con este telón de fondo, el profesional puso el énfasis en los tiempos de mercados. “El timing en que un gestor decide vender el activo puede generar mucho alfa”, aseguró.
La revolución tecnológica
Si bien el capital privado y el equity público tienen dinámicas y características distintas, los profesionales del panel advirtieron que el private equity tiene el desafío de ganarle a una renta variable que ha estado encontrando nuevas alturas periódicamente en los últimos años. Principalmente gracias al efecto de las acciones conocidas como las Siete Magníficas –Alphabet, Amazon, Apple, Meta Platforms, Microsoft, Nvidia y Tesla–, que agrupan a las firmas consideradas como capitanas del auge de la IA.
Entre eso y un ecosistema donde los ciclos de inversión son cada vez más largos, los inversionistas deben buscar formas de acceder a los vectores de crecimiento con precios razonables. “Hay una enorme tendencia de private for longer, especialmente en tecnológicas de alto crecimiento”, dijo Michael Zappert, Partner en TPG, por lo que los LPs deben evaluar bien por dónde acceder a esta categoría.
En ese sentido, en la industria de PE ven una fuente interesante en la aplicación de esta tecnología en las empresas de sus portafolios. Esto, señaló Zappert, puede generar mucho valor, ya que “la IA va a cambiar cada aspecto del trabajo”.
Como es difícil acceder actualmente a las grandes firmas tecnológicas que lideran en este frente, el profesional sí ve más oportunidades en esta oleada de aplicación.
Beslee concordó con la lectura, destacando que es “difícil” no ver la IA como uno de los mayores factores del mercado; mientras que Salvato agregó que, si bien esta tecnología no va a ser necesariamente un gran generador de alfa en la clase de activos, sin duda va a potenciar a las empresas en las que invierten.
 Por Funds Society