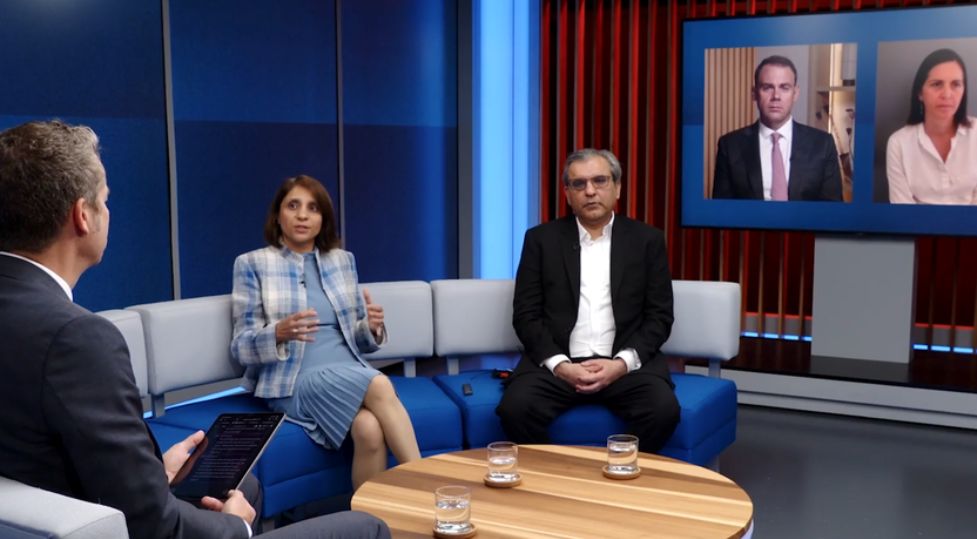
La recta final del año se acerca y las firmas apuran sus últimas expectativas para los mercados financieros. Fidelity International reunió a varios de sus expertos para ofrecer a los inversores sus guías para la parte final de 2026. Carsten Roemheld, Capital Market Strategist, reunió a Punam Sharma, Head of Equity Research para Europa; Salman Ahmed, Global Head of Macro and Strategic Asset Allocation; Marion Le Morhedec, Chief Investment Officer, Global Fixed Income y Matthew Quaife, Global Head of Multi Asset, en un encuentro online en el que quedó claro que las economías y los mercados están resistiendo bien las presiones derivadas del conflicto en Oriente Medio y del aumento de los rendimientos de los bonos.
Una de las razones de esta resistencia es, según Ahmed, el ciclo de inversión en inteligencia artificial. Este gasto procedente de las grandes corporaciones de IA, así como del resto de la cadena de valor, es “inmenso”, con la consiguiente traducción en beneficios empresariales. Hasta tal punto, que Ahmed considera que una hipotética interrupción de ese ciclo de inversión en IA, podría conllevar una ruptura significativa. Eso sí, el experto no cree que tal escenario vaya a ocurrir a corto plazo.
Pero en el panorama económico hay preocupaciones. La principal es el alza de los rendimientos de los bonos. Aquí, Ahmed explica que las políticas fiscales de los principales mercados desarrollados no están en sintonía con los ciclos económicos, en particular en Estados Unidos, donde el ratio deuda/PIB supera el 100%. “Estos déficits han llegado para quedarse y ejercen una presión significativa sobre el extremo largo de la curva”, comenta Ahmend.
Este escenario, según Le Morhedec, podría conllevar una normalización de los rendimientos de los bonos hacia sus medias históricas. Unas rentabilidades que, según recuerda, han estado reprimidos por años de inflación por debajo del objetivo. Si bien a la experta no le sorprende la presión actual, admite que lo que ha cambiado es que los bonos del Estado compiten cada vez más con las emisiones de las grandes empresas de inteligencia artificial y que la base de inversores en deuda soberana ha pasado de los bancos centrales a nuevos participantes, como los hedge funds.
Para la experta, esto no es necesariamente algo negativo, ya que considera que “la revalorización del mercado de renta fija es bastante saludable y ofrece niveles de entrada realmente buenos”. Incluso, cree que la renta fija ha vuelto a lo esencial, es decir, “el carry, la selección adecuada de sectores, la rotación sectorial correcta y la selección de emisores”. Incluso, ve oportunidades en los bonos a corto plazo y, en particular, en el high yield, tras observar que la calidad crediticia media ha mejorado notablemente con el tiempo.
Sharma, por su parte, se muestra también optimista respecto a su área, la renta variable. Aunque es consciente de que el aumento de los rendimientos puede perjudicar las valoraciones de las compañías cotizadas, no cree que esta situación invalide el impulso que puede experimentar, en términos generales. La base de su optimismo radica en el sólido crecimiento de los beneficios, unos sectores con un fuerte poder de fijación de precios y una buena conversión de efectivo en todo el mercado.
La experta también señala que el crecimiento del crédito actúa como multiplicador del crecimiento del PIB nominal, lo que puede beneficiar a determinados sectores: el repunte de la inflación es positivo para los bancos, cuyos ingresos netos por intereses dependen de los tipos de interés. También identifica otras tendencias positivas, como la automatización impulsada por la escasez de mano de obra, la sólida trayectoria del sector industrial y el auge del gasto público en auge en los sectores aeroespacial y de defensa.
La IA avanza
El encuentro de perspectivas también desveló que los inversores que acuden a Fidelity se muestran optimistas, en general, con respecto al futuro de la IA. Incluso, a pesar de la evolución lateral de los mercados bursátiles desde el pasado mes de agosto. “Desde una perspectiva fundamental de inversión en renta variable, esta consolidación de las valoraciones, en un contexto en el que los fundamentos de las empresas siguen mejorando, constituye un marco muy favorable para las oportunidades de alfa activo”, aseguró Sharma, que sostiene que el mercado quiere pruebas de que la inversión en IA va a dar lugar a resultados tangibles, y eso es lo que está provocando la inestabilidad.
Eso sí, Sharma no ve indicios que alerten de una consolidación en la fase final del ciclo; por el contrario, las existencias se mantienen estables y apenas se registran cancelaciones de pedidos. Explica que las principales empresas de IA están lanzando productos dirigidos al consumidor que están provocando directamente un repunte de las valoraciones, y prevé que habrá muchos más de este tipo en el futuro. También resalta el “bucle de retroalimentación” que se está creando a lo largo de toda la cadena de valor de la IA, ya que, en el ámbito de los semiconductores, por ejemplo, la demanda excesiva de potencia de cálculo está impulsando una mayor inversión y un efecto multiplicador positivo sobre el crecimiento.
Más allá de la IA
La conversación refrendó que la IA supone una dinámica positiva para los mercados, pero también dejó caer que existe el riesgo de que este impulso deje a los inversores en una situación vulnerable si no se protegen frente a posibles caídas. Sobre todo, en un escenario que apunta a que las correlaciones entre la renta variable y la renta fija se vuelven más positivas. Matt Quaife, director global de activos múltiples, reconoce que esta situación supone un obstáculo para los inversores que buscan construir una cartera bien diversificada. Y reconoce que la típica distribución 60/40 entre las clases de activos ya no será suficiente. “Cuando la inflación es más volátil que el crecimiento, se produce una correlación más positiva. En realidad, es el periodo desde 1995 y su prolongada correlación negativa lo que parece ser el caso atípico”, justifica Quaife.
Por lo tanto, el experto busca en otros activos la protección frente a las caídas que antes ofrecían los bonos, por ejemplo, a través de un mayor uso de opciones en renta variable; la diversificación hacia activos alternativos como el oro o estrategias de rentabilidad absoluta; y la sustitución de la duración por otras formas de carry.
Asimismo, destaca la influencia que las diferentes exposiciones a divisas pueden tener en una cartera, teniendo en cuenta, por ejemplo que la exposición al dólar en las carteras ha ido aumentando en paralelo al debilitamiento de la divisa estadounidense. Por lo tanto, recomienda a los inversores revisar la exposición de las carteras a las diferentes divisas internacionales para asegurarse de que se sienten cómodos con sus posiciones. En principio, una debilidad del dólar repercute en todo tipo de activos, ya que, por citar algunos efectos de esta situación, un dólar débil suele ser positivo para la renta variable y los bonos de los mercados emergentes.
Sharma expone un aspecto atractivo de este universo: la posibilidad de elegir la exposición a los beneficios. Por ejemplo, si un inversor está interesado en estar expuesto a la inteligencia artificial pero no a Estados Unidos, puede recurrir a los mercados del norte de Asia, líderes en empresas de semiconductores y memoria.
En cuanto al sector manufacturero, hay que fijarse en China, que cuenta con líderes mundiales en vehículos eléctricos y baterías. Sharma se muestra especialmente optimista respecto a Brasil, donde la debilidad del dólar y los elevados tipos de interés reales han estabilizado la moneda.
Le Morhedec se muestra optimista respecto a la deuda de los mercados emergentes por razones similares, a pesar de las limitadas entradas de capital en los últimos años.
 Por Funds Society