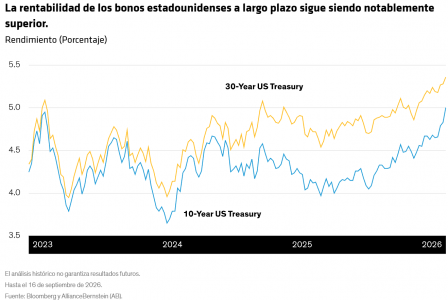
La Reserva Federal elevó las tasas de interés en 25 puntos básicos en su reunión de septiembre, lo que brindó cierto alivio al mercado de bonos. Sin embargo, los rendimientos a largo plazo siguen siendo considerablemente más altos que en los últimos meses, lo que ha acaparado la atención de los responsables políticos y los inversores. Algunos factores que impulsan al alza los rendimientos de los bonos del Tesoro podrían estar sobreestimados, pero otros parecen tener probabilidades de perdurar. Los inversores deberían prever que los rendimientos se mantendrán elevados en los próximos meses.
Puede parecer contradictorio que una subida de tipos de la Reserva Federal provoque una bajada de los rendimientos, pero creemos que en este caso tiene sentido, ya que refuerza la credibilidad del banco central. Si el mercado duda de la capacidad y la voluntad de la Reserva Federal para controlar la inflación, los rendimientos a largo plazo deberían subir. La subida de tipos puso de manifiesto la determinación del banco central de combatir la inflación, reduciendo así una de las presiones sobre los bonos. Esta credibilidad es una buena noticia desde una perspectiva económica y de política monetaria: las expectativas de inflación estables sugieren una menor preocupación por la aceleración de las presiones inflacionarias.
Si las expectativas de inflación y la credibilidad de la Reserva Federal no explican el aumento de los rendimientos de los bonos del Tesoro ( véase el gráfico ), ¿qué lo hace? Explicar los movimientos de los rendimientos siempre es complejo. Hay muchos factores en juego y es imposible precisar su contribución. Sin embargo, observamos cuatro explicaciones principales.
Las expectativas de crecimiento económico en Estados Unidos son más altas
La buena noticia es que las crecientes expectativas de crecimiento parecen ser una de las razones del aumento de los rendimientos de los bonos a largo plazo. El auge de la inversión en inteligencia artificial ha impulsado el crecimiento a corto plazo, y la previsión de que la productividad aumentará en el futuro implica una trayectoria de crecimiento más rápida. Esto significa que los tipos de interés también deberían ser algo más altos con el tiempo. Es demasiado pronto para estar seguros de que la IA impulsará el crecimiento a largo plazo, pero en general compartimos el optimismo del mercado al respecto, aunque pueda tardar algún tiempo en materializarse.
La carga de la deuda estadounidense está aumentando, y también los pagos de intereses
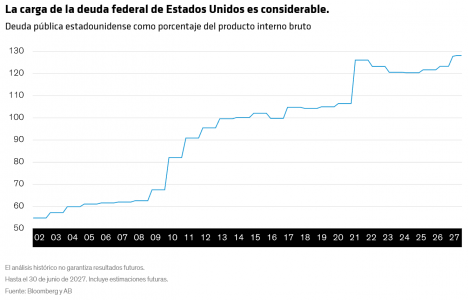
Sin embargo, no todas las noticias son buenas. La deuda federal bruta de EE. UU. superó recientemente los 40 billones de dólares, lo que representa más del 120 % del PIB ( véase el gráfico). No existe un punto de inflexión mágico a partir del cual la carga de la deuda se vuelva inestable, pero las cifras siguen siendo alarmantes. La trayectoria es aún más importante. El déficit presupuestario sigue estando muy por encima de los niveles prepandémicos y no se vislumbra una solución a corto plazo. Un déficit mayor y más persistente exige más deuda para financiarlo.
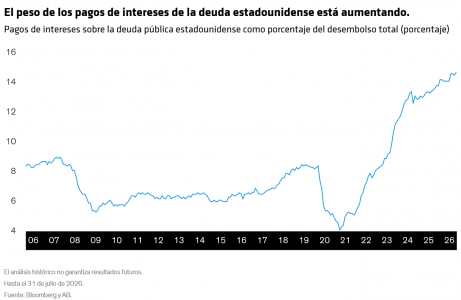
Los mayores rendimientos empeoran la situación de la deuda, encareciendo la nueva deuda pública y exigiendo más dinero solo para pagar los intereses. Hemos visto cómo estos pagos se disparan como porcentaje tanto del PIB como del presupuesto federal ( véase el gráfico). Parece improbable que se produzcan aumentos de impuestos o recortes en los programas de prestaciones sociales, por lo que es probable que los déficits, la deuda y los costes del servicio de la deuda persistan. No necesariamente se avecina una crisis de deuda, pero una mayor emisión de deuda implica un precio más bajo, y en los mercados de bonos ese precio más bajo se traduce en mayores rendimientos.
La volatilidad en la formulación de políticas implica menor claridad para los mercados
Otro factor que apunta a mayores rendimientos es la volatilidad inducida por la política monetaria. Más allá de la credibilidad de la Reserva Federal, la estrategia de comunicación del presidente Kevin Warsh representa una clara ruptura con la práctica anterior. Habitualmente, la Reserva Federal ha compartido su perspectiva sobre las perspectivas económicas y cómo debería responder la política monetaria. Warsh se ha negado a hacerlo. Considera que es más importante que la Reserva Federal reciba señales de los precios de los activos que no estén influenciadas por las directrices de la Reserva Federal.
No creemos que la Reserva Federal deba comprometerse explícitamente con la trayectoria de las tasas de interés, pero sí debería explicar su mecanismo de reacción. En otras palabras, ¿qué la motivaría a modificar las tasas con el tiempo? Warsh se ha negado incluso a hacerlo, lo que ha avivado la volatilidad en los mercados de bonos. Si el mercado no obtiene una respuesta más clara a esta pregunta, la volatilidad persistirá. Esto significa que la prima por plazo, la compensación adicional que los inversores exigen por mantener bonos, también se mantendrá elevada, lo que a su vez mantendrá los rendimientos altos.
El Departamento del Tesoro también ha introducido volatilidad en su política monetaria, aumentando su actividad en los mercados a medida que los rendimientos han subido. Intervino en los mercados de divisas, comprando yenes y vendiendo dólares para ayudar a Japón a fortalecer su moneda. El Tesoro también se desvió de su programa habitual de emisión y recompra de bonos, triplicando la cantidad de bonos a largo plazo que pretende recomprar. El aumento de las compras de bonos hizo que los rendimientos bajaran brevemente, pero creemos que una intervención más frecuente a lo largo del tiempo probablemente los elevará. Después de todo, la compra irregular e impredecible de bonos podría convertirse fácilmente en venta de bonos. Esto justifica una prima de riesgo más alta en los rendimientos de los bonos del Tesoro.
La emisión de deuda impulsada por IA ha intensificado la competencia en el mercado de bonos
Las empresas de IA han incrementado drásticamente la emisión de deuda corporativa, especialmente las denominadas «hiperescaladoras», grandes compañías de computación en la nube con enormes redes de centros de datos. La magnitud y la velocidad de esta emisión de bonos parecen ser factores clave detrás del aumento de los rendimientos de los bonos del Tesoro. El auge en la emisión de deuda de IA genera mayor competencia por los bonos del Tesoro, ampliando las opciones para los inversores. Para que los bonos del Tesoro sigan siendo una inversión atractiva, su rendimiento debe ser superior al que tendrían de otro modo.
Tasas de interés más altas durante un tiempo, con crecientes desafíos fiscales
La mayoría de los factores que han impulsado al alza los rendimientos de los bonos recientemente parecen mantenerse, por lo que prevemos que los rendimientos se mantengan elevados en comparación con su historial reciente. No necesariamente seguirán subiendo tan rápido como en las últimas semanas, pero tampoco esperamos que vuelvan a los niveles anteriores a corto plazo, a menos que se produzca una innovación significativa en las políticas monetarias.
Por lo general, los rendimientos más altos frenan el crecimiento económico, pero creemos que la economía estadounidense es lo suficientemente sólida como para soportar tasas de interés más elevadas durante los próximos trimestres. Es probable que la inversión en inteligencia artificial sea inusualmente insensible a un mayor costo del capital, lo que le permitirá seguir impulsando la economía.
Consideramos que la política fiscal es el punto de fricción más probable. El aumento de los costos de financiación afectará cada vez más al presupuesto federal con el tiempo, y vemos pocas razones para esperar que Washington tome medidas al respecto, incluso después de las elecciones de mitad de mandato en Estados Unidos. Estados Unidos puede seguir posponiendo la solución al problema fiscal, pero estas postergaciones resultarán cada vez más costosas.
Tribuna de Eric Winograd, Director de Investigación Económica de Mercados Desarrollados de AllianceBernstein
Las opiniones expresadas en este documento no constituyen investigación, asesoramiento de inversión ni recomendaciones comerciales, no representan necesariamente las opiniones de todos los equipos de gestión de cartera de AB y están sujetas a cambios con el tiempo.