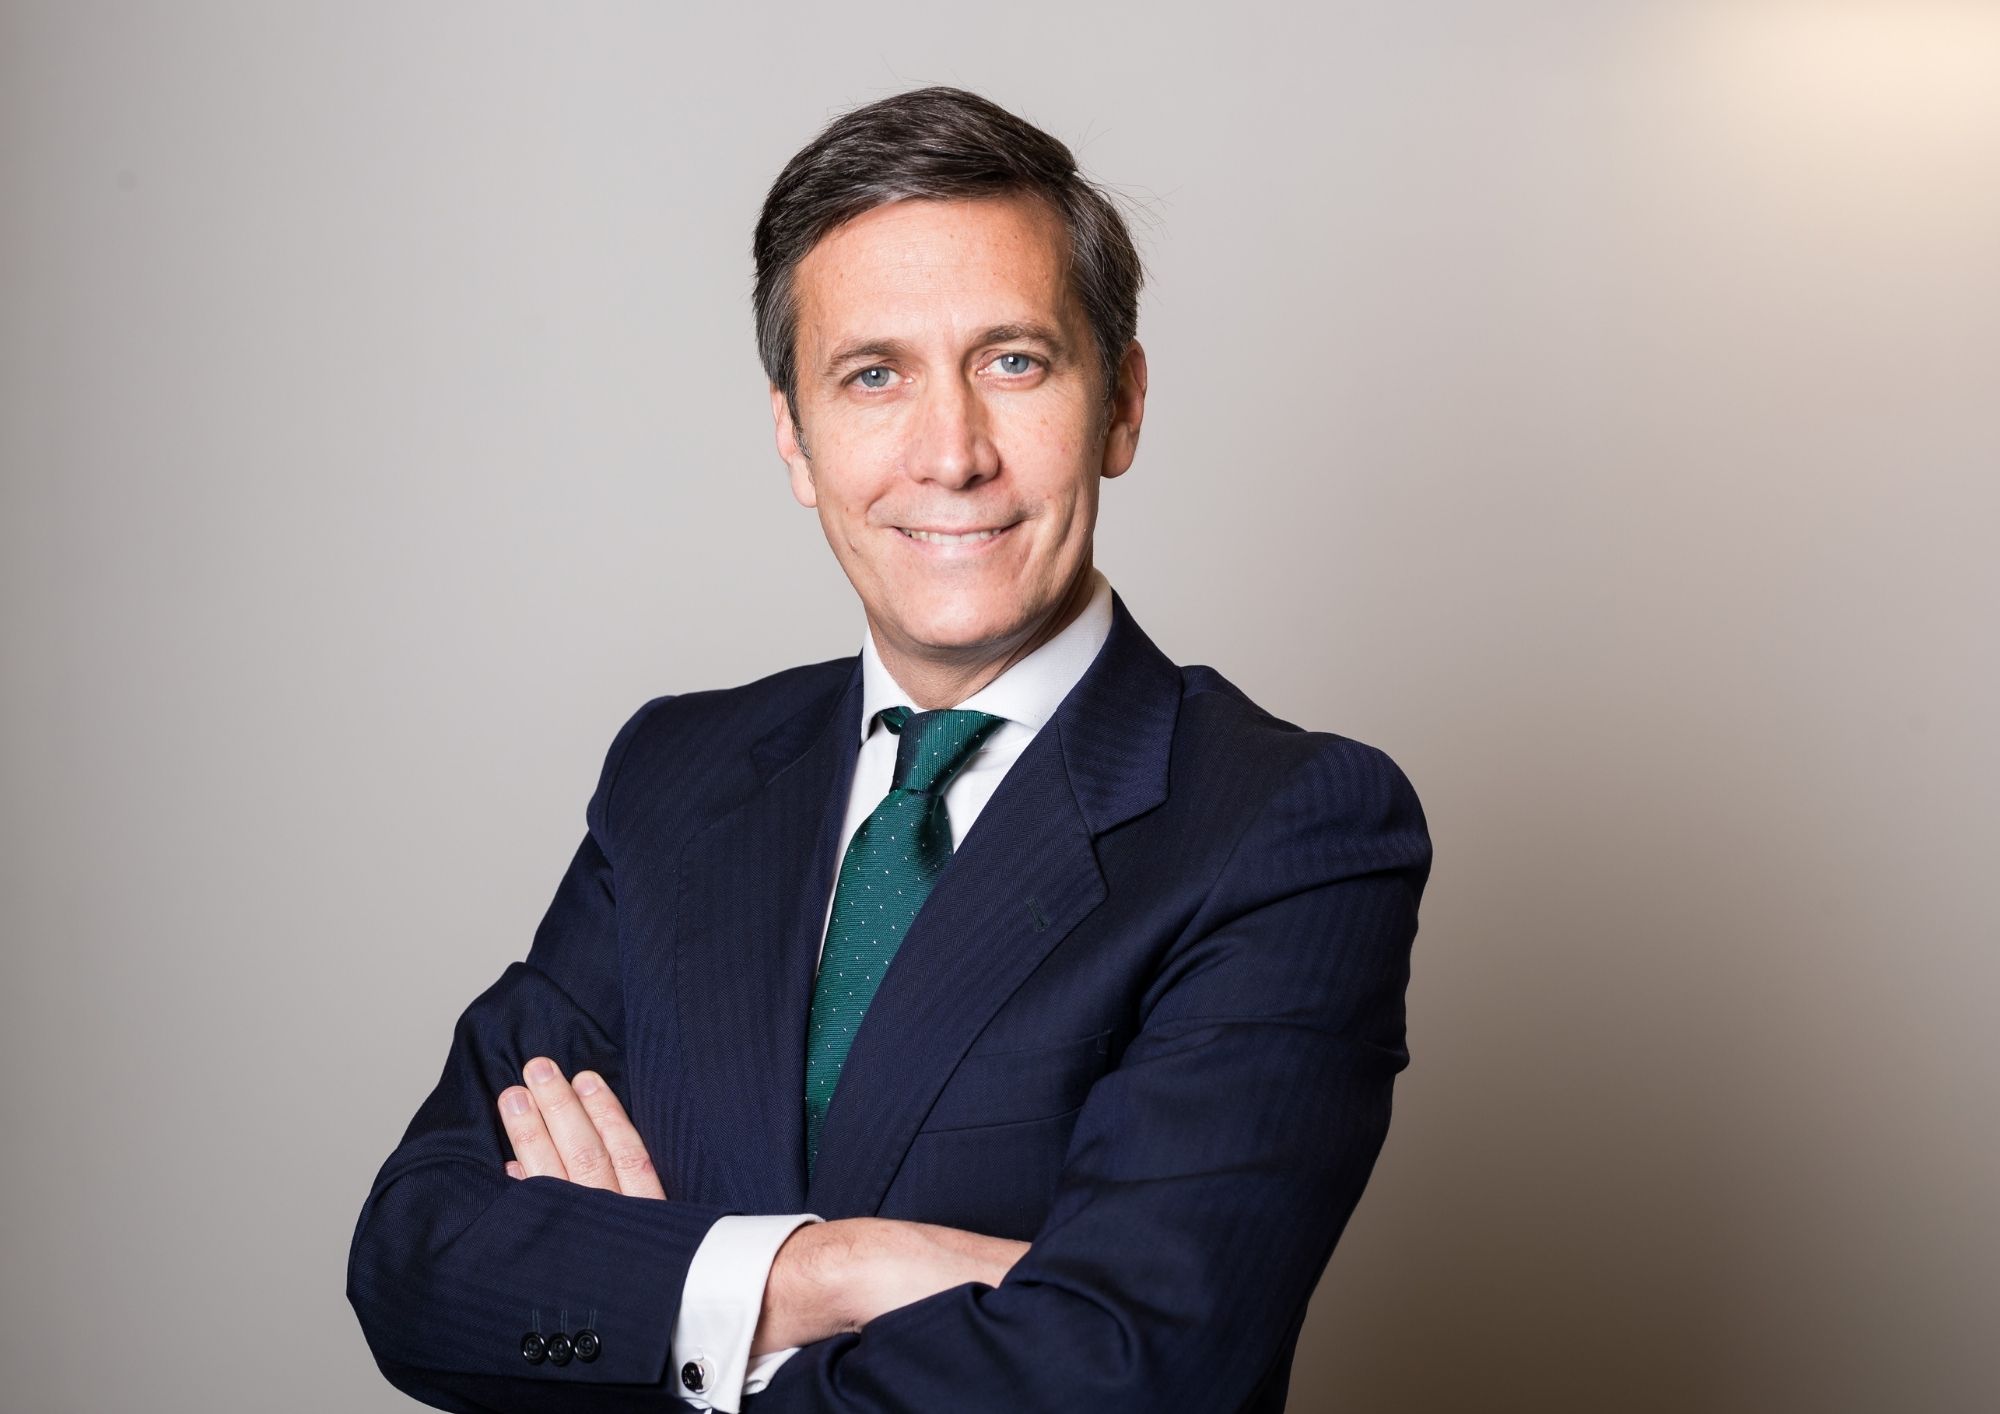
El equipo de Estrategia de Mercados de Banca March considera que la innovación y el dinamismo de la inversión privada permitirán que el ciclo económico siga extendiéndose pese a la presión de los precios del petróleo y la subida de los tipos de interés. Así lo desveló Joan Bonet, Joan Bonet, director de Estrategia y Asesoramiento de Banca March durante la presentación de la estrategia macroeconómica de la firma para el cuarto trimestre del año. Bonet prevé que, tras la desaceleración económica vivida este año, el PIB mundial se acelere y logre un crecimiento del 3,3% en 2027. La inversión sería el principal motor, pues explicaría más de una tercera parte de este crecimiento.
El impacto de la IA: transformando la economía a través de cuatro «grandes pugnas»
El actual ciclo de inversión en bienes de capital (capex) para desarrollar la inteligencia artificial superará este año el billón de dólares a nivel global. En este contexto, la IA abre una “gran pugna” por capital, recursos y energía en cuatro frentes estratégicos:
1.- La pugna por el capital: Las elevadas necesidades de financiación de las grandes tecnológicas han generado una creciente competencia por el capital. Estados Unidos lidera este frente gracias a unos mercados financieros más profundos y líquidos que mejoran el acceso a la financiación para sus empresas.
2.- La pugna por la energía: La IA traerá nuevas necesidades energéticas y, por lo tanto, elevadas inversiones en infraestructuras. Actualmente, los centros de datos representan alrededor del 8% del consumo eléctrico estadounidense, una cifra que podría dispararse hasta el 18% en 2030, según desvelan los expertos de Banca March. A esto se suma un entorno geopolítico donde Estados Unidos ha tenido que liberar cerca de 125 millones de barriles (el 30% de sus reservas estratégicas) y China ha reducido sus importaciones en un 24% a costa de sus inventarios, mientras Europa afronta el invierno con unas reservas de gas del 67%, muy por debajo de su media histórica del 84%.
3.- La pugna por los semiconductores: Considerados bienes escasos y estratégicos, se enfrentarán a una alta demanda continuada y a políticas intervencionistas. De nuevo, Estados Unidos mantiene el liderazgo global en este apartado.
4.- La pugna por las materias primas críticas: Elementos fundamentales como las tierras raras y las baterías también enfrentan un fuerte intervencionismo. En este terreno, China concentra buena parte de la producción mundial.
En cuanto al impacto de la IA en el mercado laboral, Bonet no aprecia por ahora una destrucción generalizada de empleo. El efecto se centra en las ocupaciones más expuestas y en determinados perfiles junior, pero las diferencias agregadas son reducidas. «Más que una sustitución masiva, se observa una creciente demanda de capacidades tecnológicas», apunta Bonet.
Aceleración de Estados Unidos y Asia frente a una Europa anémica
La inversión diferencial en tecnología marcará el rumbo económico de las distintas regiones geográficas:
Estados Unidos: Más de la mitad del crecimiento actual de su PIB proviene de la inversión relacionada con tecnología y centros de datos. Esto, sumado a una mayor productividad y un mercado laboral que, aunque con contrataciones más reducidas, resiste lo suficiente para apoyar el consumo privado, apoya unas perspectivas de aceleración hasta tasas cercanas al +2,5% interanual en 2027.
China y Asia: La economía china sigue dividida, ya que por un lado aún sufre la debilidad inmobiliaria provocada por el estallido de la última burbuja, pero por otro experimenta un fuerte crecimiento en alta tecnología y nuevas industrias verdes (vehículos eléctricos, baterías y paneles solares). Estos nuevos sectores alcanzarán aproximadamente el 20% del PIB chino, superando por primera vez el peso del sector inmobiliario.
Europa: En Banca March esperan una aceleración impulsada por Alemania, pero el crecimiento del continente seguirá siendo anémico, lastrado por los altos costes energéticos y la guerra comercial. Desde la pandemia, el PIB de la eurozona apenas ha aumentado siete puntos porcentuales, menos de la mitad que el estadounidense. Alemania aportará este año aproximadamente una cuarta parte del aumento del PIB de la eurozona gracias a su mayor capacidad de estímulo fiscal, mientras que España seguirá creciendo por encima de la media de sus socios (2,1%), aunque mostrará cierta pérdida de dinamismo.
Geopolítica, inflación y un crudo con «prima de guerra»
El entorno macroeconómico estará condicionado por las próximas elecciones de mitad de mandato en Estados Unidos. Bonet recuerda que el presidente Donald Trump afronta las urnas con la popularidad más baja desde la Segunda Guerra Mundial. Las previsiones apuntan a que el Partido Republicano pierda el control de la Cámara de Representantes. No obstante, mantendrá su derecho a veto y tratará de acelerar la aprobación de financiación antes de los comicios para mantener margen de maniobra, especialmente ante un conflicto con Irán sin solución a corto plazo.
Precisamente, este conflicto mantendrá una «prima de guerra» en el petróleo. Banca March sitúa el barril de Brent entre 90 y 95 dólares hasta finales de 2026, con un precio medio de 85 dólares en 2027. Los estudios de la entidad apuntan a que, por cada 10$ de subida del crudo, el IPC se eleva en promedio +0,3 p.p. en EE.UU. y +0,4 p.p. en la eurozona.
Sin embargo, los mayores costes energéticos no se están trasladando aceleradamente a los servicios y la menor presión salarial «favorecerá un freno de la inflación en la segunda mitad del próximo año». Para 2027, en Banca March anticipan un IPC promedio del 2,6% en la eurozona, tasa que se normalizará hacia el objetivo del BCE. Por ello, los bancos centrales aplicarán movimientos preventivos y limitados para no castigar en demasía el crecimiento, según la firma, que estima una única subida adicional por parte de la Reserva Federal y del BCE y que califica de «excesivas» las tres alzas que descuentan los mercados.
Posicionamiento de carteras
En renta fija, Banca March resaltó su cautela con la duración: el elevado endeudamiento público y la creciente competencia por el capital conforman un entorno «resbaladizo» para los tipos largos. «Una prima por plazo de apenas 30 puntos básicos no compensa el riesgo de alargar duración», apuntan. La firma mantiene el posicionamiento en tramos intermedios; prefiere el crédito corporativo de mayor calidad frente a los bonos soberanos y favorece la deuda emergente como fuente adicional de carry. Además, recomienda mantener reducida la liquidez y buscar oportunidades en el oro, cuya cotización se ha visto beneficiada por las compras de China.
Respecto a la renta variable, ofrecen una visión favorable apoyada en una actividad económica sostenida y el impulso de la IA. De tal manera, que el crecimiento «saludable» de los beneficios podría impulsar las bolsas a nuevos máximos y así compensar los mayores costes de financiación. Este crecimiento de beneficios se ampliaría a más sectores y regiones, lo que permitiría la participación de un mayor número de compañías en las subidas. «Aunque las valoraciones son exigentes, se han abaratado un 10% respecto al inicio del año», apuntan en Banca March. Regionalmente, prefieren Estados Unidos y mercados emergentes, y en Europa apuestan por Alemania por su estímulo fiscal. A nivel sectorial, ven oportunidades en tecnología, infraestructuras vinculadas a la IA, defensa y salud.
 Por Funds Society