
Presentes en Europa desde hace casi 30 años, los ABS se han convertido en una clase de activos institucional bien arraigada.
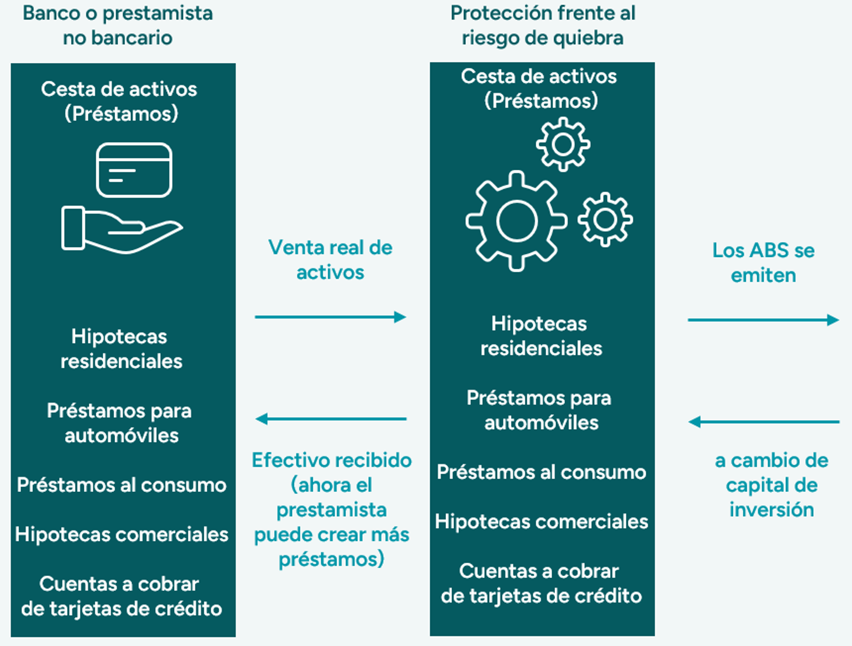
Su proceso de creación (titulización) comienza cuando un banco o un prestamista no bancario tiene en su balance una cesta de activos, como por ejemplo hipotecas residenciales, préstamos de automoción, créditos de consumo, hipotecas comerciales o cuentas a cobrar de tarjetas de crédito. Dado que el riesgo que pueden asumir está sometido a límites estrictos, a los bancos les interesa reducir tal exposición, y una manera de hacerlo es vender estos préstamos a una sociedad vehicular o entidad de finalidad especial (SPV por sus siglas inglesas). Con esta cesión plena (true sale), el banco obtiene liquidez con la que conceder nuevos préstamos y el SPV se convierte en el vehículo desde el cual se emiten los bonos (ABS) a los inversores.
Un aspecto esencial es que el SPV queda aislado de una eventual quiebra (bankruptcy remote): al no existir vínculo crediticio alguno entre el banco promotor y el SPV, ningún problema del banco afecta a la cesta de activos integrada en la estructura. Ello constituye una protección importante, ya que esta cesta de préstamos típicamente muy diversificada y granular es la garantía colateral para los bonos ABS.
Fuente: M&G, únicamente a efectos ilustrativos
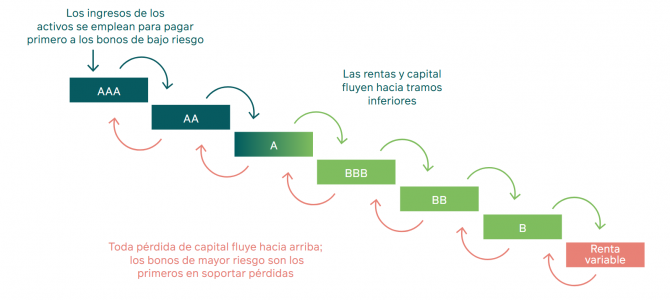
El SPV se divide en tramos, por lo general senior, mezzanine, subordinado y de capital. Los tramos senior poseen las mayores calificaciones de crédito (por ejemplo AAA), mientras que el tramo de capital suele carecer de calificación y es el primero en absorber pérdidas. En caso de impago, las pérdidas se imputan a los tramos subordinados y solamente fluyen hacia arriba una vez dichos tramos se han cubierto por completo. En M&G, el cliente puede elegir el perfil de riesgo/rentabilidad que prefiera.
Fuente: M&G, únicamente a efectos ilustrativos. Las rentabilidades no están garantizadas.
Nuestras soluciones abarcan desde la máxima calidad crediticia (AAA) hasta fondos con una calificación media de BBB, así como estrategias con mayor renta que quedan fuera del ámbito del presente documento.
A medida que los préstamos subyacentes se amortizan y liquidan, el capital principal se emplea para reembolsar primero los tramos con mayor prelación, lo cual eleva de forma constante el refuerzo crediticio disponible para los tramos restantes. Esta dinámica explica por qué las operaciones de ABS suelen ver revisada al alza su calificación crediticia, algo que rara vez ocurre en los mercados de deuda corporativa.
TIR total atractiva
Actualmente, los inversores pueden obtener una TIR atractiva respecto a los bonos corporativos de calificación equivalente, debido al diferencial excedente que ofrece el mercado de ABS con grado de inversión. Creemos que esto no constituye una mera remuneración de mayor riesgo de crédito, sino que obedece a factores técnicos y regulatorios, por tres razones principales:
- Tratamiento del capital poco favorable: los cargos de capital por ABS para los bancos y las aseguradoras son muy mucho más altos que los aplicables a la deuda soberana, el crédito o las cédulas hipotecarias, lo cual modera la demanda de la clase de activos.
- Carga normativa onerosa: los inversores en ABS deben cumplir requisitos exhaustivos de diligencia debida y pruebas de estrés, y estas barreras limitan la capacidad de entrada de nuevos inversores al mercado.
- Prima de complejidad: los ABS son una clase de activos especializada que requiere conocimientos amplios y detallados, con lo que los activos cotizan en un diferencial adicional para reflejar esta «prima por complejidad».
Resiliencia en momentos complicados
Los ABS han mostrado una y otra vez características defensivas a través de fases de tensión en los mercados. Durante la oleada de ventas provocada por la pandemia de COVID-19, los ABS AAA vieron caer sus precios, pero todavía superaron a muchos otros segmentos de renta fija en términos de rentabilidad ajustada por duración. También cabe destacar que esto ocurrió durante un entorno de tipos de interés negativos, cuando los cupones y las TIR en gran parte del mercado europeo de ABS eran excepcionalmente bajas, limitando el colchón de renta disponible para compensar un eventual ensanchamiento de los diferenciales. Esta resiliencia refleja la combinación de exposición a tipos flotantes, refuerzo de crédito estructural y cestas de activos de garantía muy diversificadas.
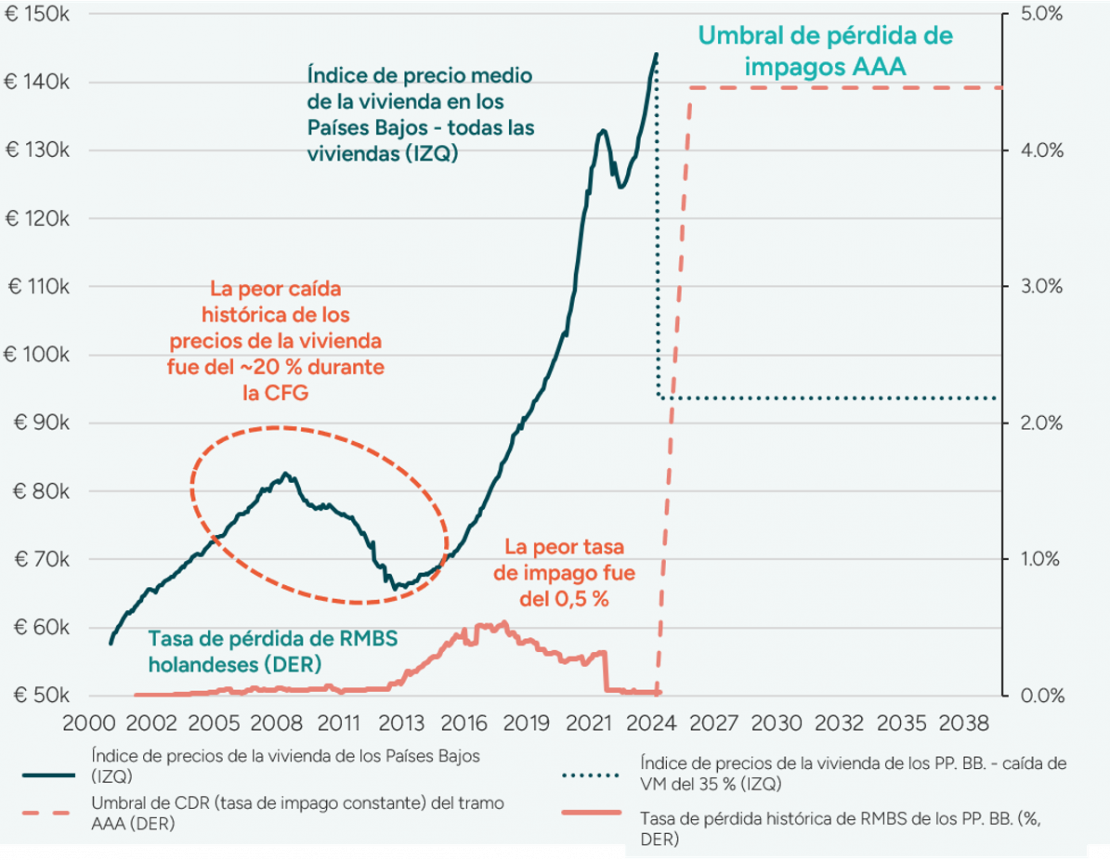
A fin de demostrar más si cabe la resiliencia de estas estructuras, podemos someter operaciones individuales a pruebas de estrés para evaluar las condiciones económicas que deberían manifestarse antes de que los inversores sufran el primer céntimo de pérdida en el tramo más senior y defensivo, el de calificación AAA. Tomando como ejemplo una operación de titulizaciones hipotecarias sobre inmuebles residenciales (RMBS) holandesas, los precios de la vivienda deberían caer en torno a un 35 %, sin recuperación de los valores colaterales, y más de un 43 % de los prestatarios de la hipotecas incluidas en la operación deberían registrar impagos de manera simultánea.
Para poner tal escenario en contexto, la mayor caída de los precios de la vivienda en los Países Bajos acontecida este siglo (durante la crisis financiera global) fue de en torno al 20 %. Las tasas de impago históricas en hipotecas también han permanecido muy bajas: los impagos apenas han alcanzado el 0,5 % durante periodos de tensión económica, con precios crecientes de la vivienda y bajos niveles de paro. De esta manera, las condiciones requeridas para generar pérdidas en el tramo AAA deberían ser considerablemente más graves que cualquier entorno experimentado en el pasado reciente.
Esto ilustra el considerable nivel de protección inherente a las estructuras de RMBS holandesas de calificación elevada, con múltiples capas de refuerzo crediticio diseñadas para absorber pérdidas mucho antes de que los inversores senior se vean afectados.
Fuente: M&G Investments, Bloomberg, Intex, junio de 2025. Las proyecciones presentadas son una estimación de la rentabilidad futura basada en datos de la variación de esta inversión en el pasado, y en las condiciones actuales del mercado, y no constituyen un indicador exacto.
En M&G tenemos actualmente un patrimonio gestionado de 8200 millones de euros en nuestra gama de fondos y mandatos segregados con grado de inversión con contratación diaria y mensual, a cargo de un equipo experimentado y estable.
Tribuna de Matthew Wardle, gestor de M&G Investments
Los puntos de vista expresados en este documento no deben considerarse como una recomendación, asesoramiento o previsión, ni como una recomendación para comprar o vender ningún valor específico. El valor de las inversiones fluctuará, lo cual provocará que el valor de las participaciones se reduzca o se incremente. Es posible que no recupere la cantidad invertida inicialmente. Las rentabilidades pasadas no son un indicativo de las rentabilidades futuras.
 Por Funds Society
